Архив
Архив юли 2026

Общ преглед на пазара
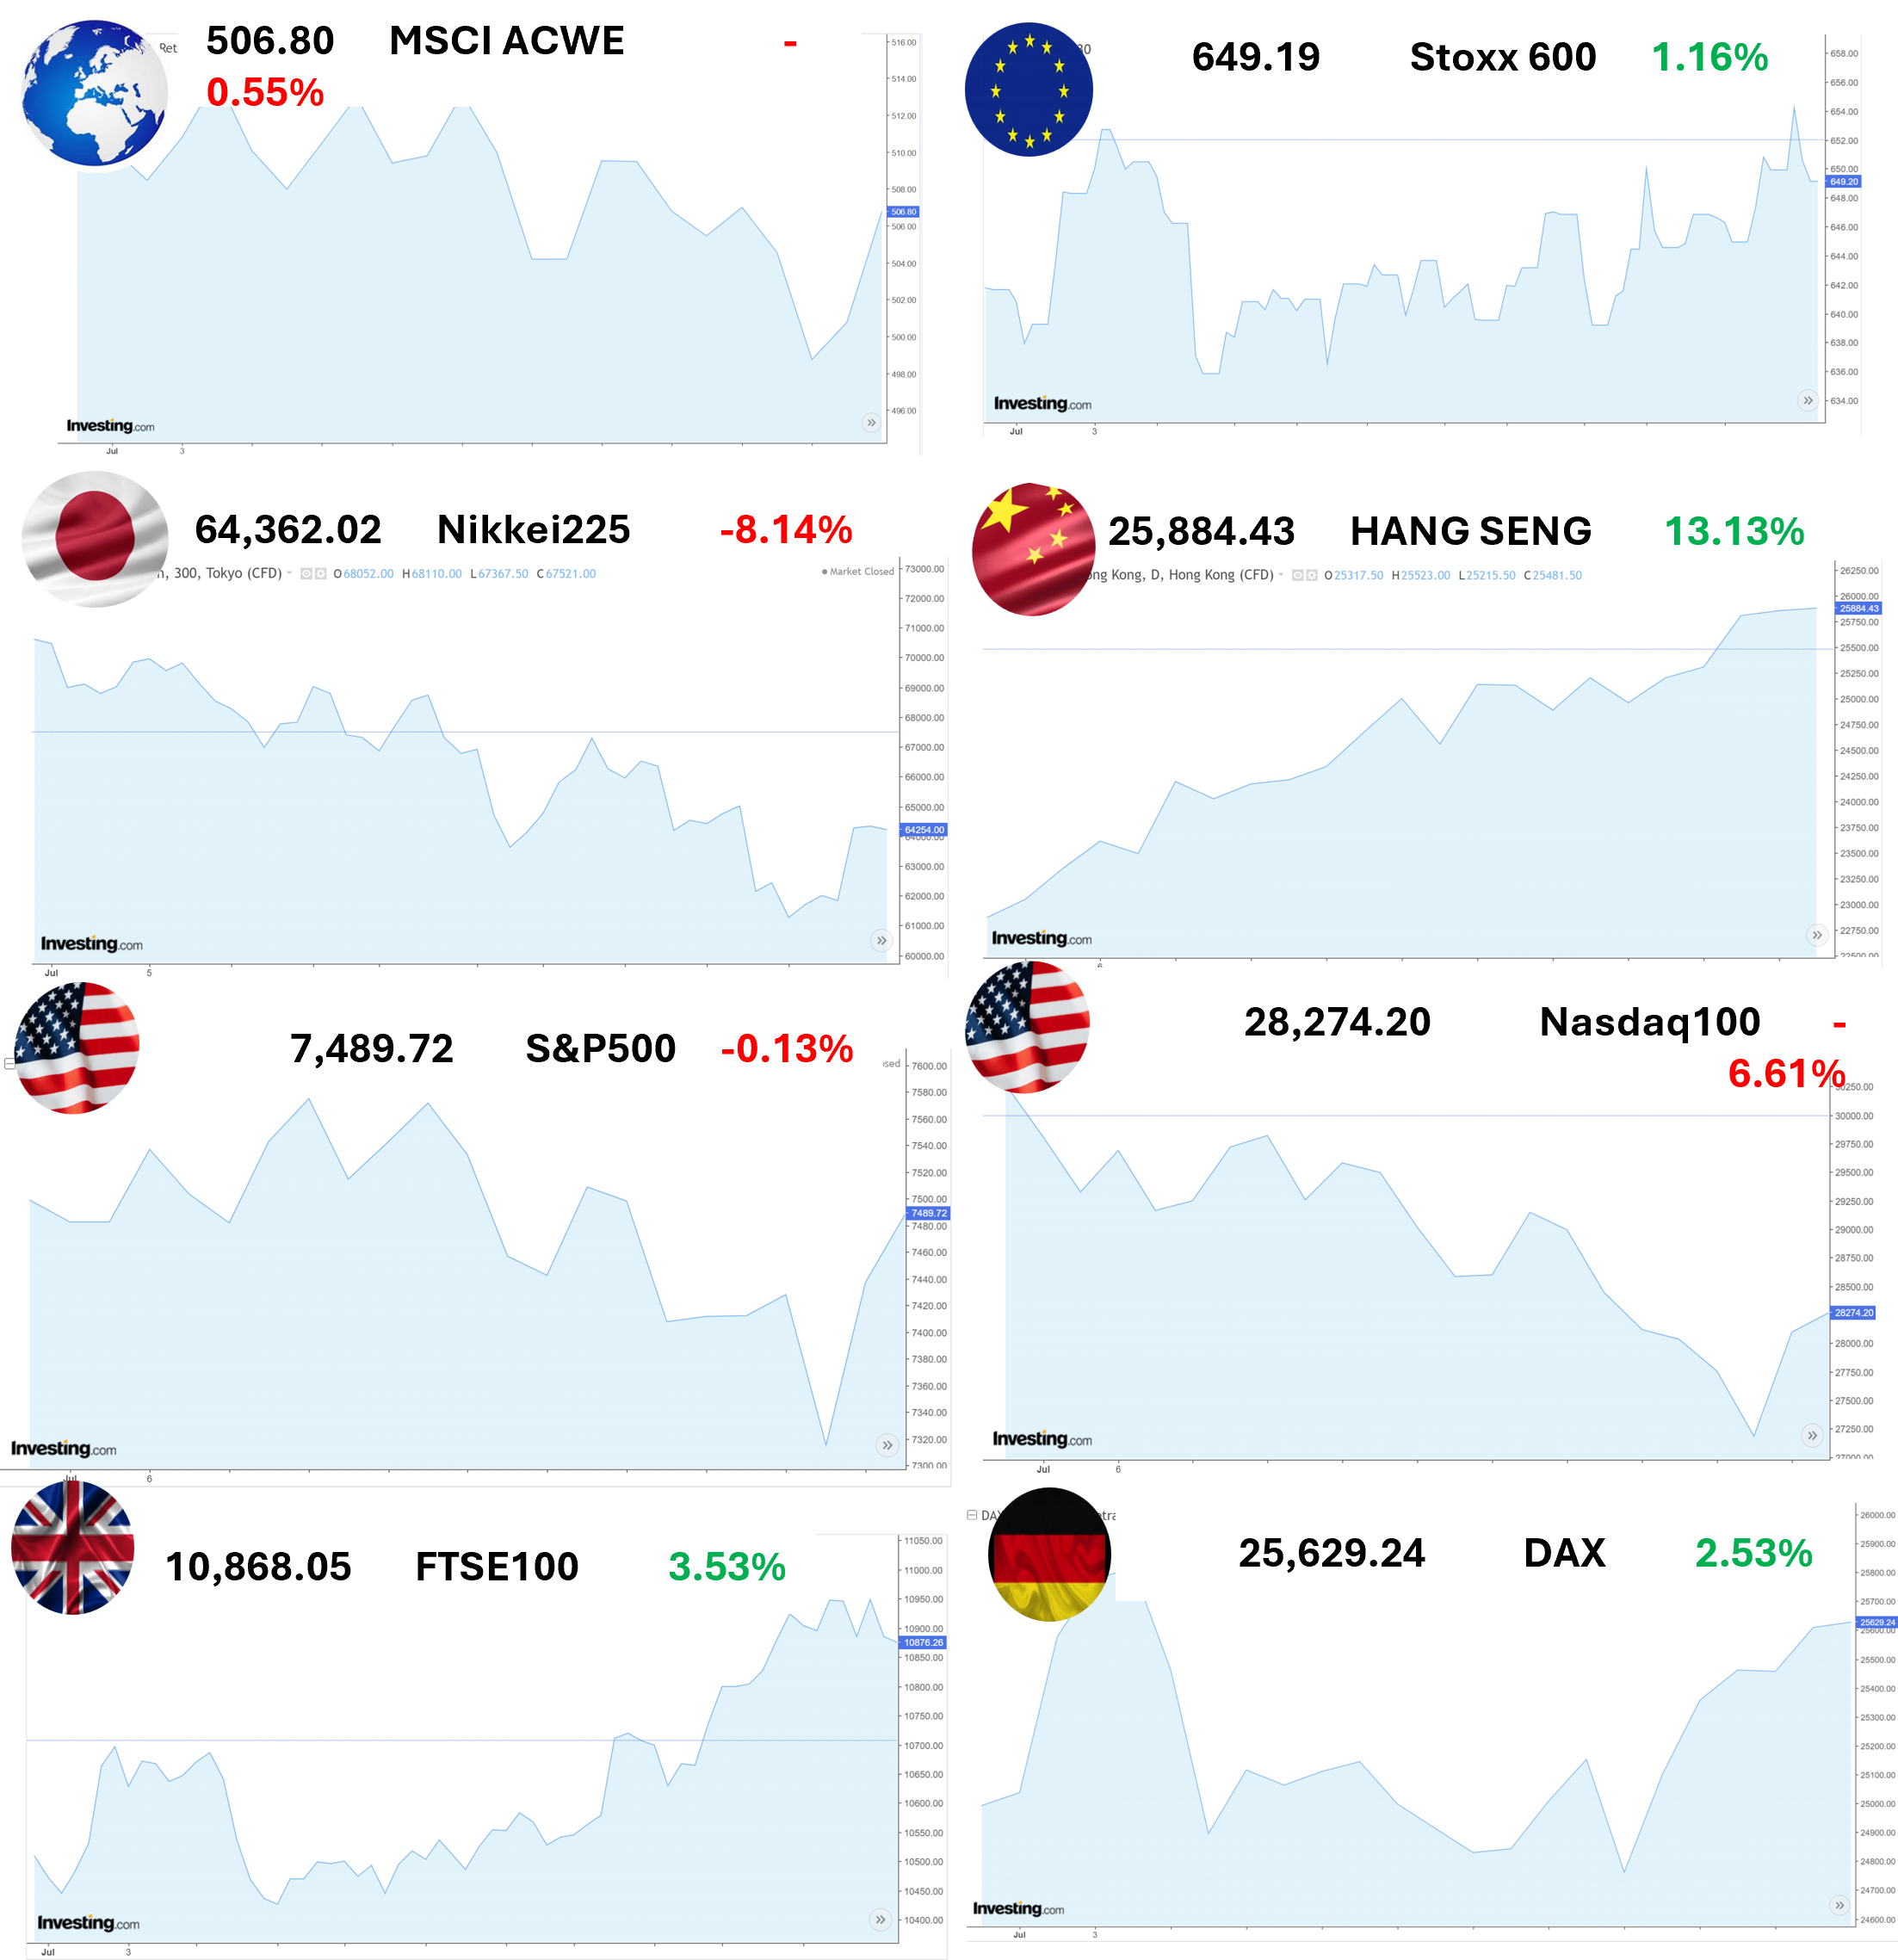
През юли световните фондови пазари изглеждаха спокойни на индексно ниво, но под повърхността това бе месец на рязка ротация. Индексът на глобалните акции MSCI All-country World спадна леко (-0.6% в евро), тъй като по-добрите от очакваните печалби за второто тримесечие помогнаха на инвеститорите да се уверят, че корпоративните печалби все още остават силни. Месецът беше доминиран от три мощни теми: 1) подновени напрежения между САЩ и Иран, които за кратко повишиха цените на петрола и суровините, 2) преоценка на търговията с изкуствен интелект (AI), която предизвика рязко разпродажба на производителите на чипове, и 3) нови обявления на мита от администрацията на Тръмп. Докато инвеститорите станаха по-избирателни към високо оценените „растежни акции“, лидерството на пазара се измести решително към по-евтино оценените сектори, като Енергетиката и Финансите сектори демонстрираха силното предимство на акциите на „стойността“ спрямо „растежа“ (value versus growth). Всъщност, стойностните акции се повишиха с 3,6% през юли, докато растежните спаднаха с 2,5%, създавайки разлика от над 6% само за един месец между двете стратегии за инвестиране. Най-забележителният обрат настъпи в технологиите.
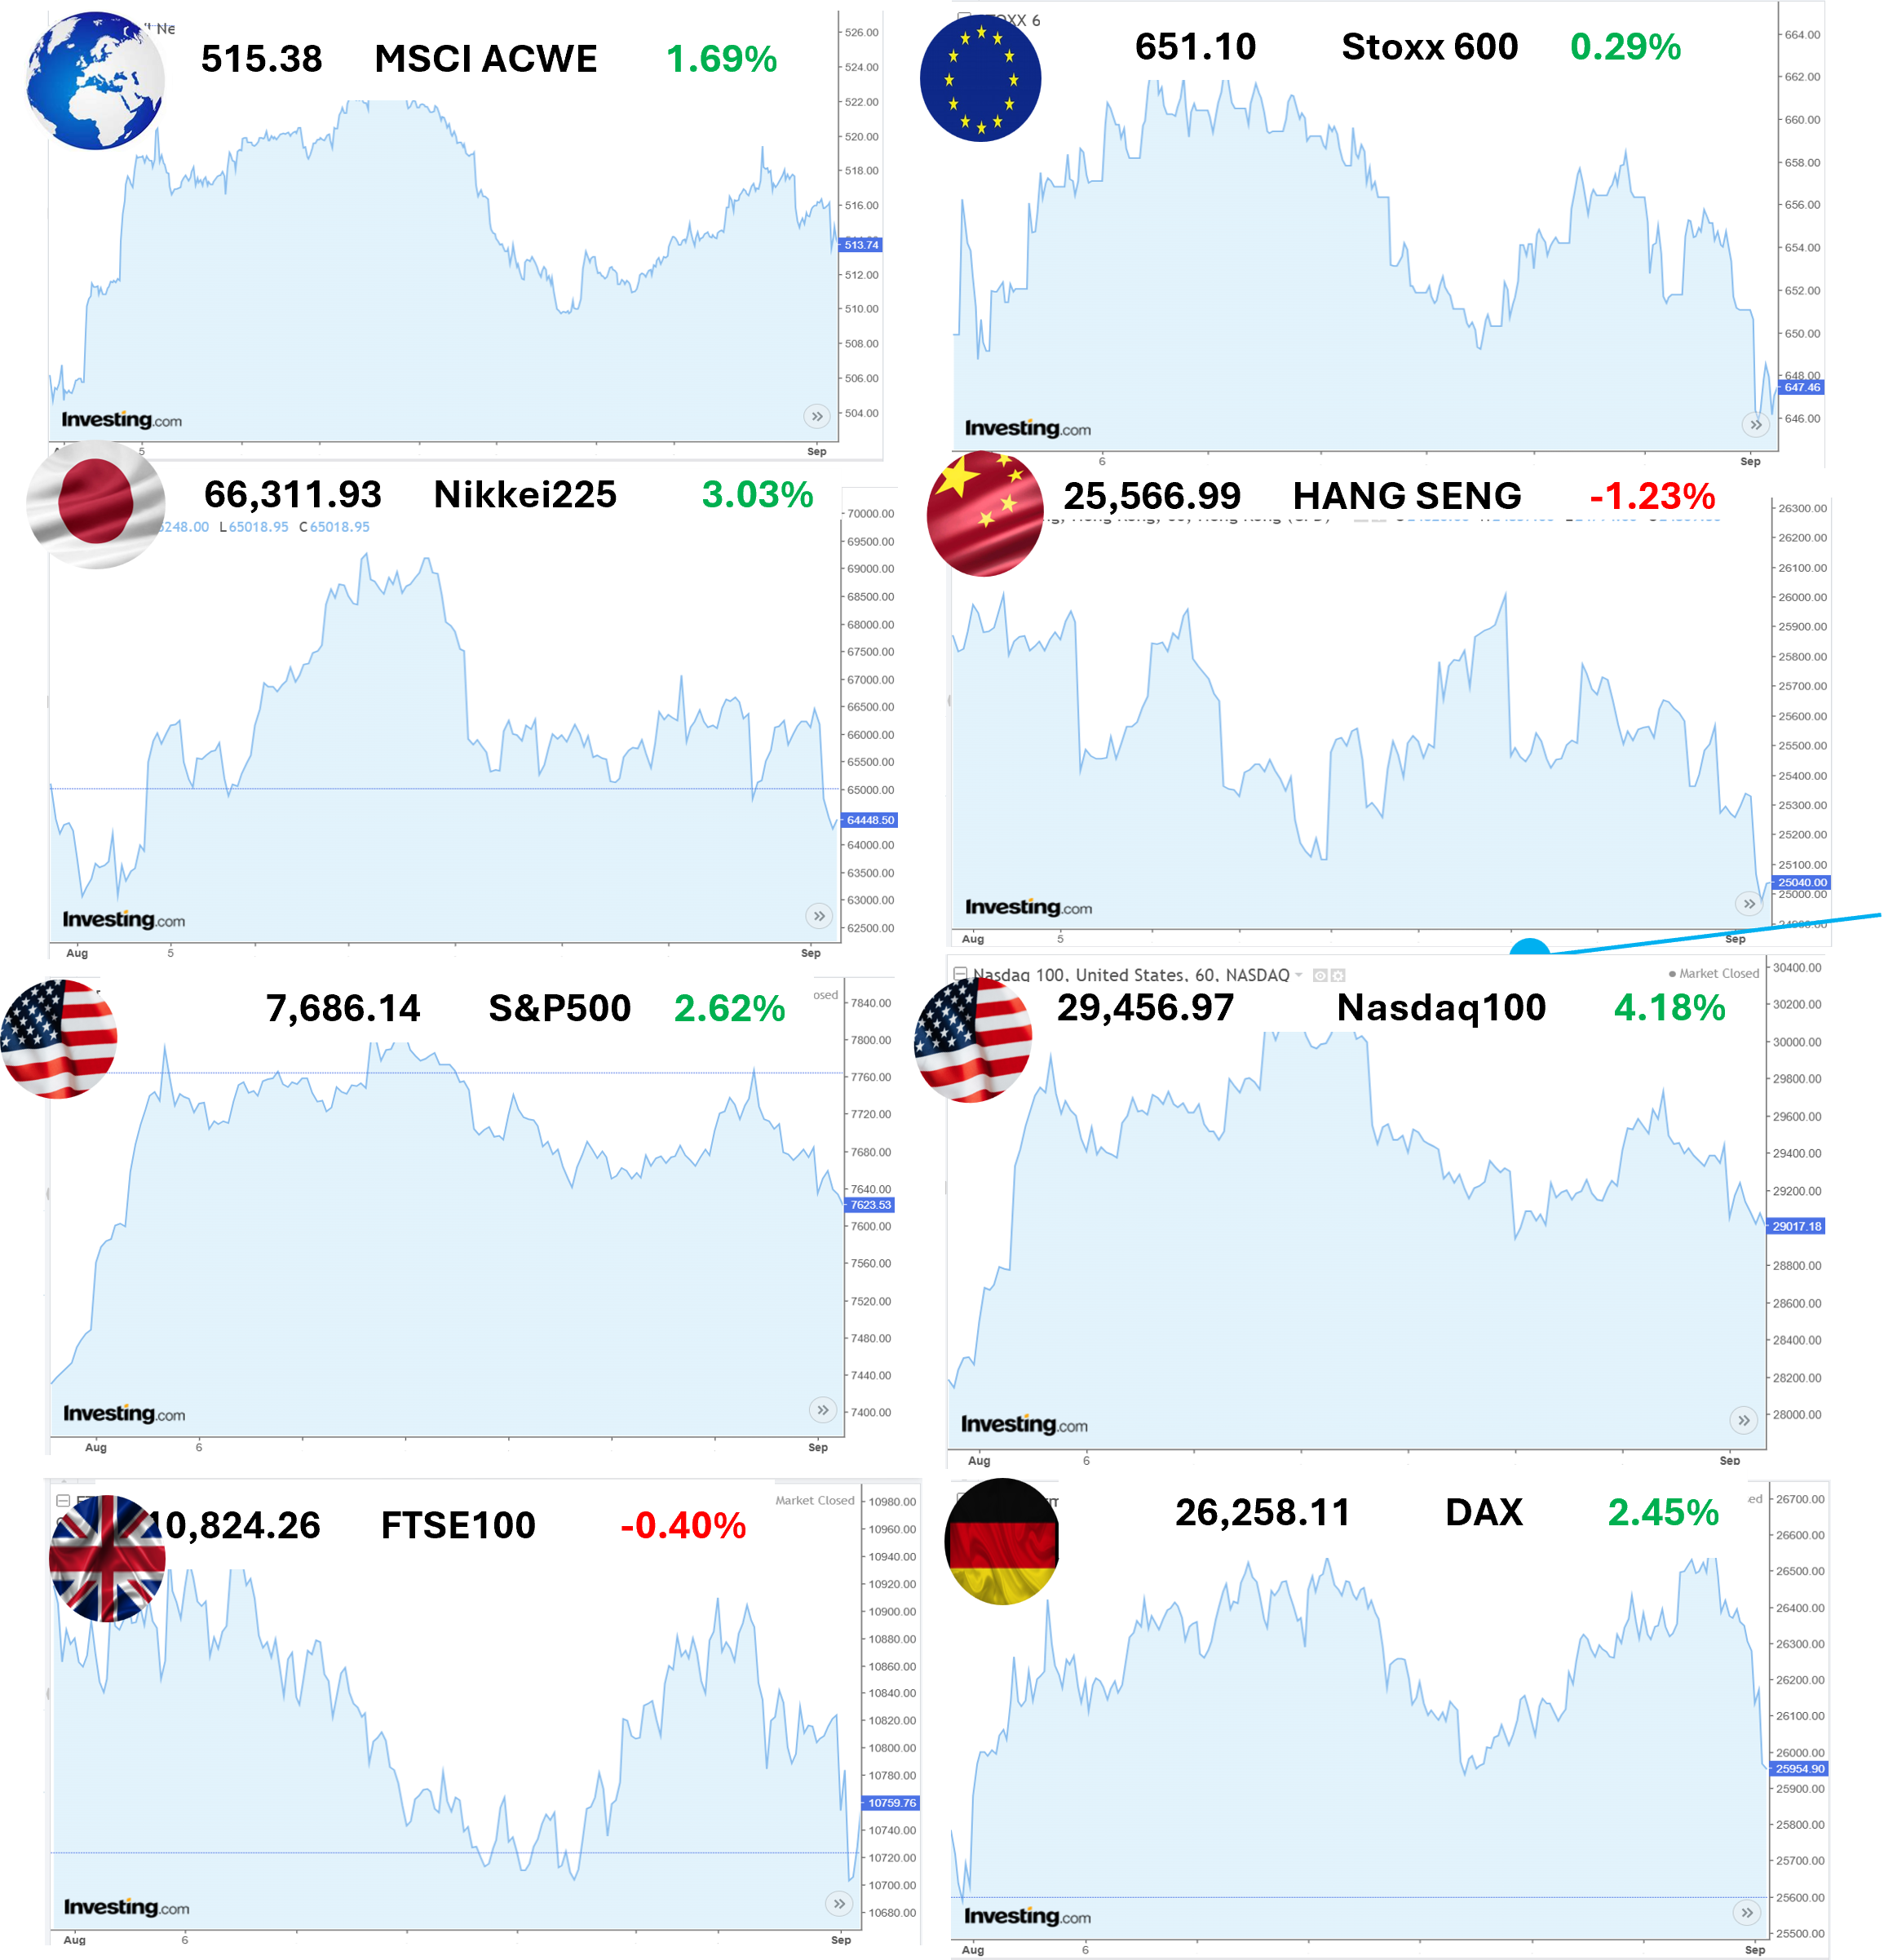
Акциите на полупроводниковите компании паднаха рязко (MSCI World Semiconductors Index -13.2% в USD), а американските акции, набрали инерция напоследък, имаха най-слабия си месец от 2008 г., тъй като инвеститорите поставиха под въпрос високите оценки на AI и станаха по-избирателни относно бъдещите печалби. Като цяло, акциите в САЩ паднаха за втори пореден месец, тъй като компаниите показаха силни печалби за второто тримесечие, но излязоха данни за по-слабо потребление, включително намаления на дискреционните разходи и нарастващи кредитни опасения. Разликите в регионалното представяне бяха необичайно високи. Европа показа стабилност, като индексът Stoxx Europe 600 достигна рекордно високо ниво, докато в Япония имаше ясно изразена дихотомия между почти-непроменения TOPIX (широк индекс на акции) и близо 8% спад в по-технологично ориентирания Nikkei225. Развиващите се пазари бяха най-слаби, водени от изключителната волатилност на Южна Корея: индексът KOSPI спадна с повече от 30% от юнските си върхове, като спадна с 16,4% за четири дни и след това се възстанови с почти 18% за един ден! Корейските гиганти в чиповете SK Hynix и Samsung Electronics претърпяха рязък спад на цените на акциите им с 35% и 21% през юли – двете компании представляват около 40% от целия KOSPI. За разлика от това, Китай беше основното изключение, като нарасна с над 13% (индекс Hang Seng), където се струпаха инвеститорите бягащи от по-широката слабост на развиващите се пазари, и привлечени от оптимизма около по-евтините AI модели. Петролът беше друг ключов двигател. Подновеният конфликт между САЩ и Иран за кратко вдигна цената на петрола Brent над 100 долара за барел, повишавайки цените и на суровините и енергията, и също така възобнови опасенията за повишена инфлация.
Федералният резерв запази своя основен лихвен процент, а доходността на 30-годишните държавни облигации на САЩ се повиши до 19-годишен връх, тъй като облигационните пазари отразиха по-засилените инфлационни рискове. Пазарите на фиксиран доход загубиха, тъй като нарастващата доходност оказа натиск върху цените на облигациите в повечето сектори. Доходността на Американските ДЦК се покачи по цялата крива, като 10-годишните ДЦК бяха близо до 4.75%, а двугодишните – около 4.25%, отразявайки повишената инфлация и подновени очаквания за по-затегната политика на Федералния резерв. Дългосрочните облигации пострадаха най-много, докато облигациите с висока доходност (т.нар. junk bonds) се задържаха по-добре. Кешът беше единственият основен сегмент с фиксиран доход с положителна възвръщаемост за месеца. Като цяло, юли показа пазар, който беше донякъде стабилен, но силно нестабилен под повърхността: инерцията на изкуствения интелект отслабна, „стойността“ се върна в играта, петролът промени инфлационните очаквания, а регионалните резултати се разминаваха в широк диапазон.

Пазарът в САЩ
Американският фондов пазар отчете втори пореден отрицателен месец, като печалбите за второто тримесечие започнаха със смесени резултати. Технологичният индекс Nasdaq100 спадна с -6,6% през юли (в USD), докато водещият S&P500 остана почти стабилен с леко отрицателна доходност от -0,1%. Парадоксът беше, че печалбите на S&P500 бяха изключително силни, но индексът все пак завърши като цяло почти без промяна. Новините бяха забележителни: с 63% от компаниите вече изнесли отчети, корпоративните печалби изглежда, че нарастват с 36% на годишна база, а необичайно висок дял, 85% от компаниите, надминаха очакванията на анализаторите — въпреки че тези очакванта вече бяха повишени преди сезона на отчетите! Най-забележителната характеристика беше колко тесен е растежа. Около три четвърти от общия ръст на печалбите на S&P500 идваха само от два сектора — Информационни технологии и Комуникационни услуги — докато акциите на "Великолепната седморка" продължиха да доминират на пазара.
Изненада беше рязката ротация: американските акции „на растежа“, с голяма инерция напоследък, претърпяха най-слабия си месец от 2008 г., тъй като инвеститорите изоставиха скъпите AI победители в полза на по-евтини алтернативи като Енергетика и Финанси. Инвеститорите искаха повече от печалба: те искаха доказателство, че огромните AI капиталови разходи ще генерират подобаваща възвръщаемост. Макро-натискът също допринесе за този обрат: силни икономически данни, постоянни опасения за инфлация и по-високи цени на енергията засилиха очакванията, че както инфлацията, така и лихвените проценти могат да останат високи за по-дълго време – което смаза пазарите на облигации.
От началото на годината досега, по-високата инфлация и устойчивият икономически растеж значително повишиха доходността на облигациите. Например, доходността на 10-годишните американски ДЦК се повиши от около 4,2% до 4,75%, докато доходността на 2-годишните се повиши от 3,5% на 4,25% - именно отразявайки нарастващите очаквания, че Фед може да се наложи да затегне политиката си още повече, за да контролира инфлацията. През юли тази тенденция се засили, тъй като пазарите поставиха под въпрос ангажимента на Федералния резерв да върне инфлацията до целевата стойност (2%), което доведе до рязко покачване и увеличаване на „стръмнината“ на кривата на доходността. Дългосрочните облигации се представиха по-слабо, като доходността на 30-годишните държавни облигации достигна 5.27%, което е най-високото ниво от 2007 г. досега.
Фед остави лихвите непроменени на 3.50%–3.75%, но трима от членовете гласуваха за повишаване с 25 базисни пункта. Пазарът на корпоративен кредит се представи по-слабо. Спредове в САЩ на облигациите с инвестиционен рейтинг (IG) се разшириха леко, като изостанаха от сравнимите ДЦК. Емитентите на облигации от Технологичния сектор бяха подложени на натиск заради опасения, свързани с изкуствения интелект. Накратко, юли беше забележителен месец, защото изумителните печалби не бяха достатъчни: пазарът премина от прехласване по бурен растеж към съмнение във възвръщаемостта от AI, високите оценки, и устойчивостта на ралито.

Пазарът в Европа
Европейските пазари на акции показаха устойчивост през юли, като общоевропейският индекс Stoxx Europe 600 достигна 655.2 – исторически връх – в последния ден на месеца. Представянето обаче се различаваше рязко според пазара и сектора. Най-яркият победител беше Великобритания, където индексът FTSE All-Share нарасна с 3.7%, подпомогнат от ниския дял на Технологиите и по-голямата тежест на Енергетиката и Финансите. По-високите цени на петрола подкрепиха силно енергийните акции, а банките също допринесоха за добрата възвръщаемост; интересно, индексът на компании със средна пазарна капитализация, FTSE250, се представи по-добре от този с голяма пазарна капитализация, FTSE100.
Резултатите на европейските пазари по континента бяха смесени. Основен препъни-камък дойде от опасенията, че китайските конкуренти могат да застрашат водещият европейски производител на оборудване за производство на чипове – холандският гигант ASML, чиято цена на акцията спадна с приблизително 18% през месеца, въпреки че мениджмънта повиши годишните прогнози. Акциите на Комунални услуги и Здравеопазване също спаднаха, докато Енергетиката беше най-добре представящият се сектор. Финансовите акции се повишиха на крилете на стабилните печалби на континенталните банки. Макроикономическите данни добавиха важен обрат: БВП на еврозоната нарасна с 0,4% на тримесечие през второто тримесечие след стабилен растеж през първото тримесечие, докато инфлацията се повиши до 2,9% (над целта на ЕЦБ от 2%). Тази комбинация от устойчив растеж и стабилна инфлация увеличи спекулациите, че ЕЦБ може да се наложи да повиши лихвите, дори след като ги запази непроменени на 2,25% през юли. В Обединеното кралство Банката на Англия също запази лихвите стабилни на 3.75%, като инфлацията спадна леко до 2.8% от 3.0%. Пазарите до голяма степен игнорираха политическата промяна, след като Анди Бърнъм замени сър Кийр Стармър като министър-председател.
Европейските облигационни пазари отстъпиха през юли, тъй като инвеститорите преоцениха очакванията си за бъдещите лихвени нива. В началото на месеца, слаби инфлационни данни накараха пазарите да очакват по-малко повишения на лихвите, но рязко покачване на цените на петрола и природния газ по-късно обърна тази тенденция. Когато ЕЦБ обяви, че запазва лихвите си непроменени, даде малко индикации за някакво бъдещо облекчаване – докато устойчивият икономически растеж продължава да подкрепя очакванията дори за по-високи лихви. В резултат доходността на държавните облигации в цяла Европа достигна многогодишни върхове. Италианските 10-годишни облигации отбелязаха най-голямо увеличение, не поради опасения относно фискалната позиция на Италия, а защото италианските ДЦК са по-чувствителни и обикновено реагират по-силно от централно-европейските облигации на промени в очакванията за лихвите в Еврозоната. В Обединеното кралство облигационните пазари бяха повлияни както от опасенията за инфлацията, така и от вътрешните проблеми с фискалната прозрачност. Доходността на държавните Гилт-ове първоначално се огъна, но по-късно се стабилизира след назначаването на нов канцлер с подновен ангажимент към фискална дисциплина. Като цяло, юли в Европа отбеляза впечатляваща ротация – от акции свързани с изкуствен интелект към други от сферата на Енергетиката, Финансите и отбраната.

Представяне на българския пазар
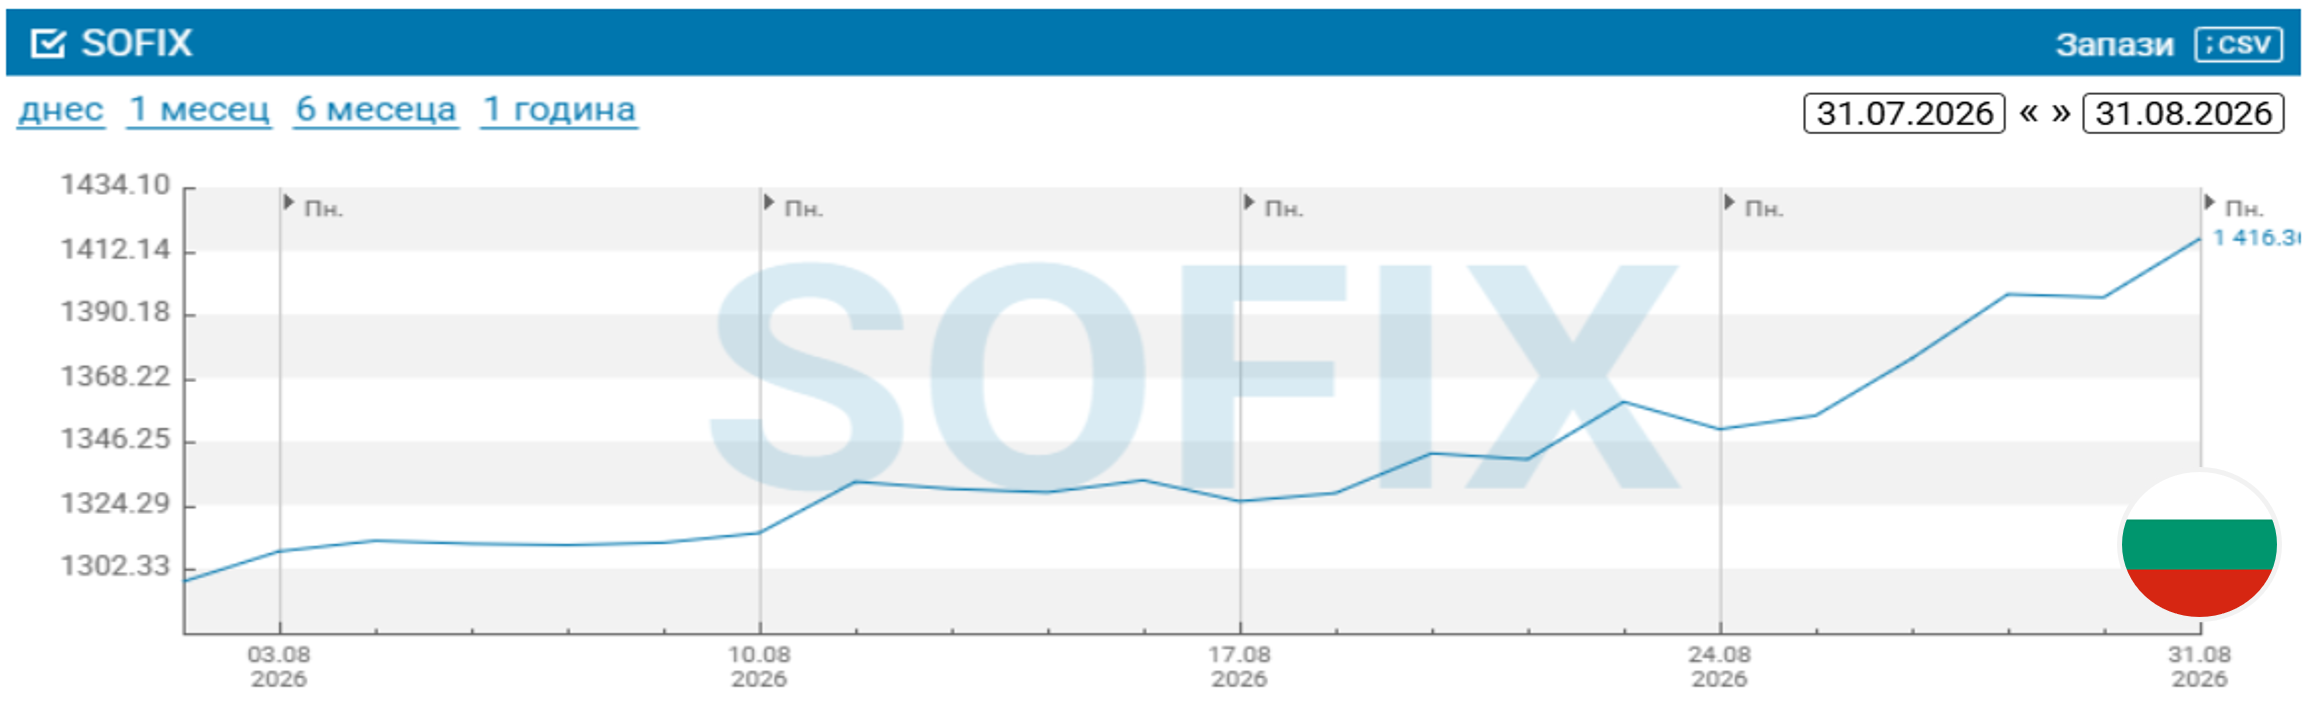
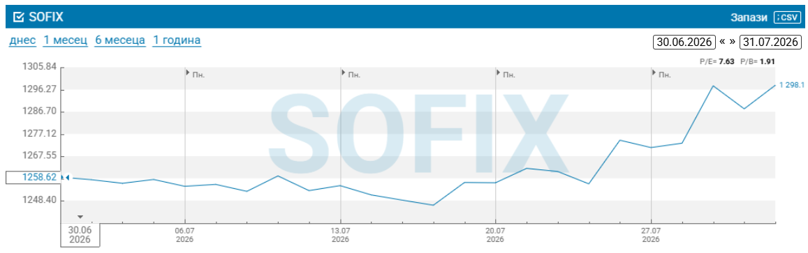
В унисон с европейския ентусиазъм, акциите на Българската фондова борса (БФБ) също отбелязаха положителен резултат за месец юли. Всички индекси на родната борса се обагриха в зелено за месеца, като представителният SOFIX скочи с повече от 3,1%. Продължава да се наблюдава и повишаване на активността – броят сделки е с около 1/3 повече спрямо година по-рано, а обемът на оборота в евро – с 2/3! През юли се навършиха и две години от създаването на най-новия сегмент на БФБ – EuroBridge. За този период са реализирани близо 16 хиляди сделки и оборот от 63 млн. евро. Сегментът позволява двойно листване на български компании и едновременна търговия на техните акции на БФБ и на големия пазар на Deutsche Borse – Xetra. Към момента чрез EuroBridge достъп до Франкфуртската фондова борса имат две български публични компании - на Шелли Груп АД и Сирма Груп АД. Данните на БФБ показват, че за 2 години, комбинираният оборот на Шелли на българския и германския пазар е нараснал почти 3 пъти. За месеца, сред сините чипове на родната борса, най-добре за юли (за втори пореден месец) се представи холдингът „Химимпорт“ АД, с над 31% доходност, а най-лошо – финансовият холдинг „Еврохолд България“ АД, с малко над 5% спад.
Архив юни 2026
Общ преглед на пазара
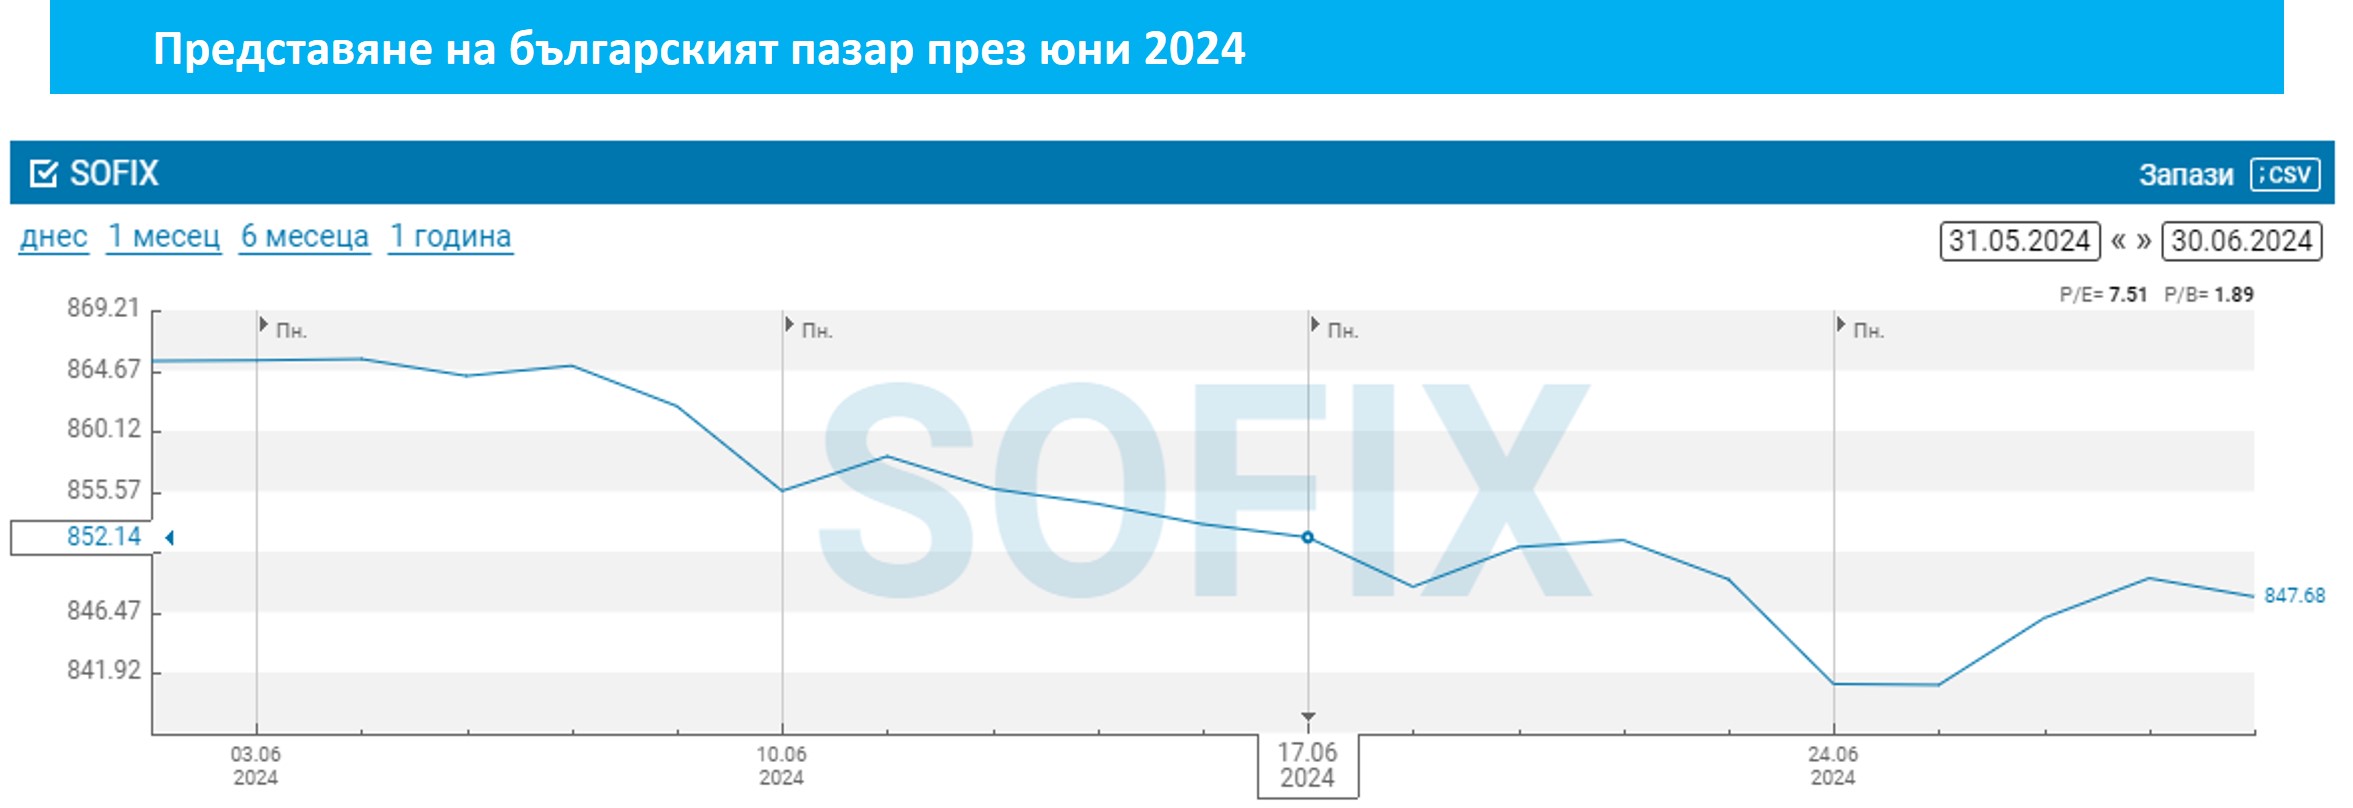
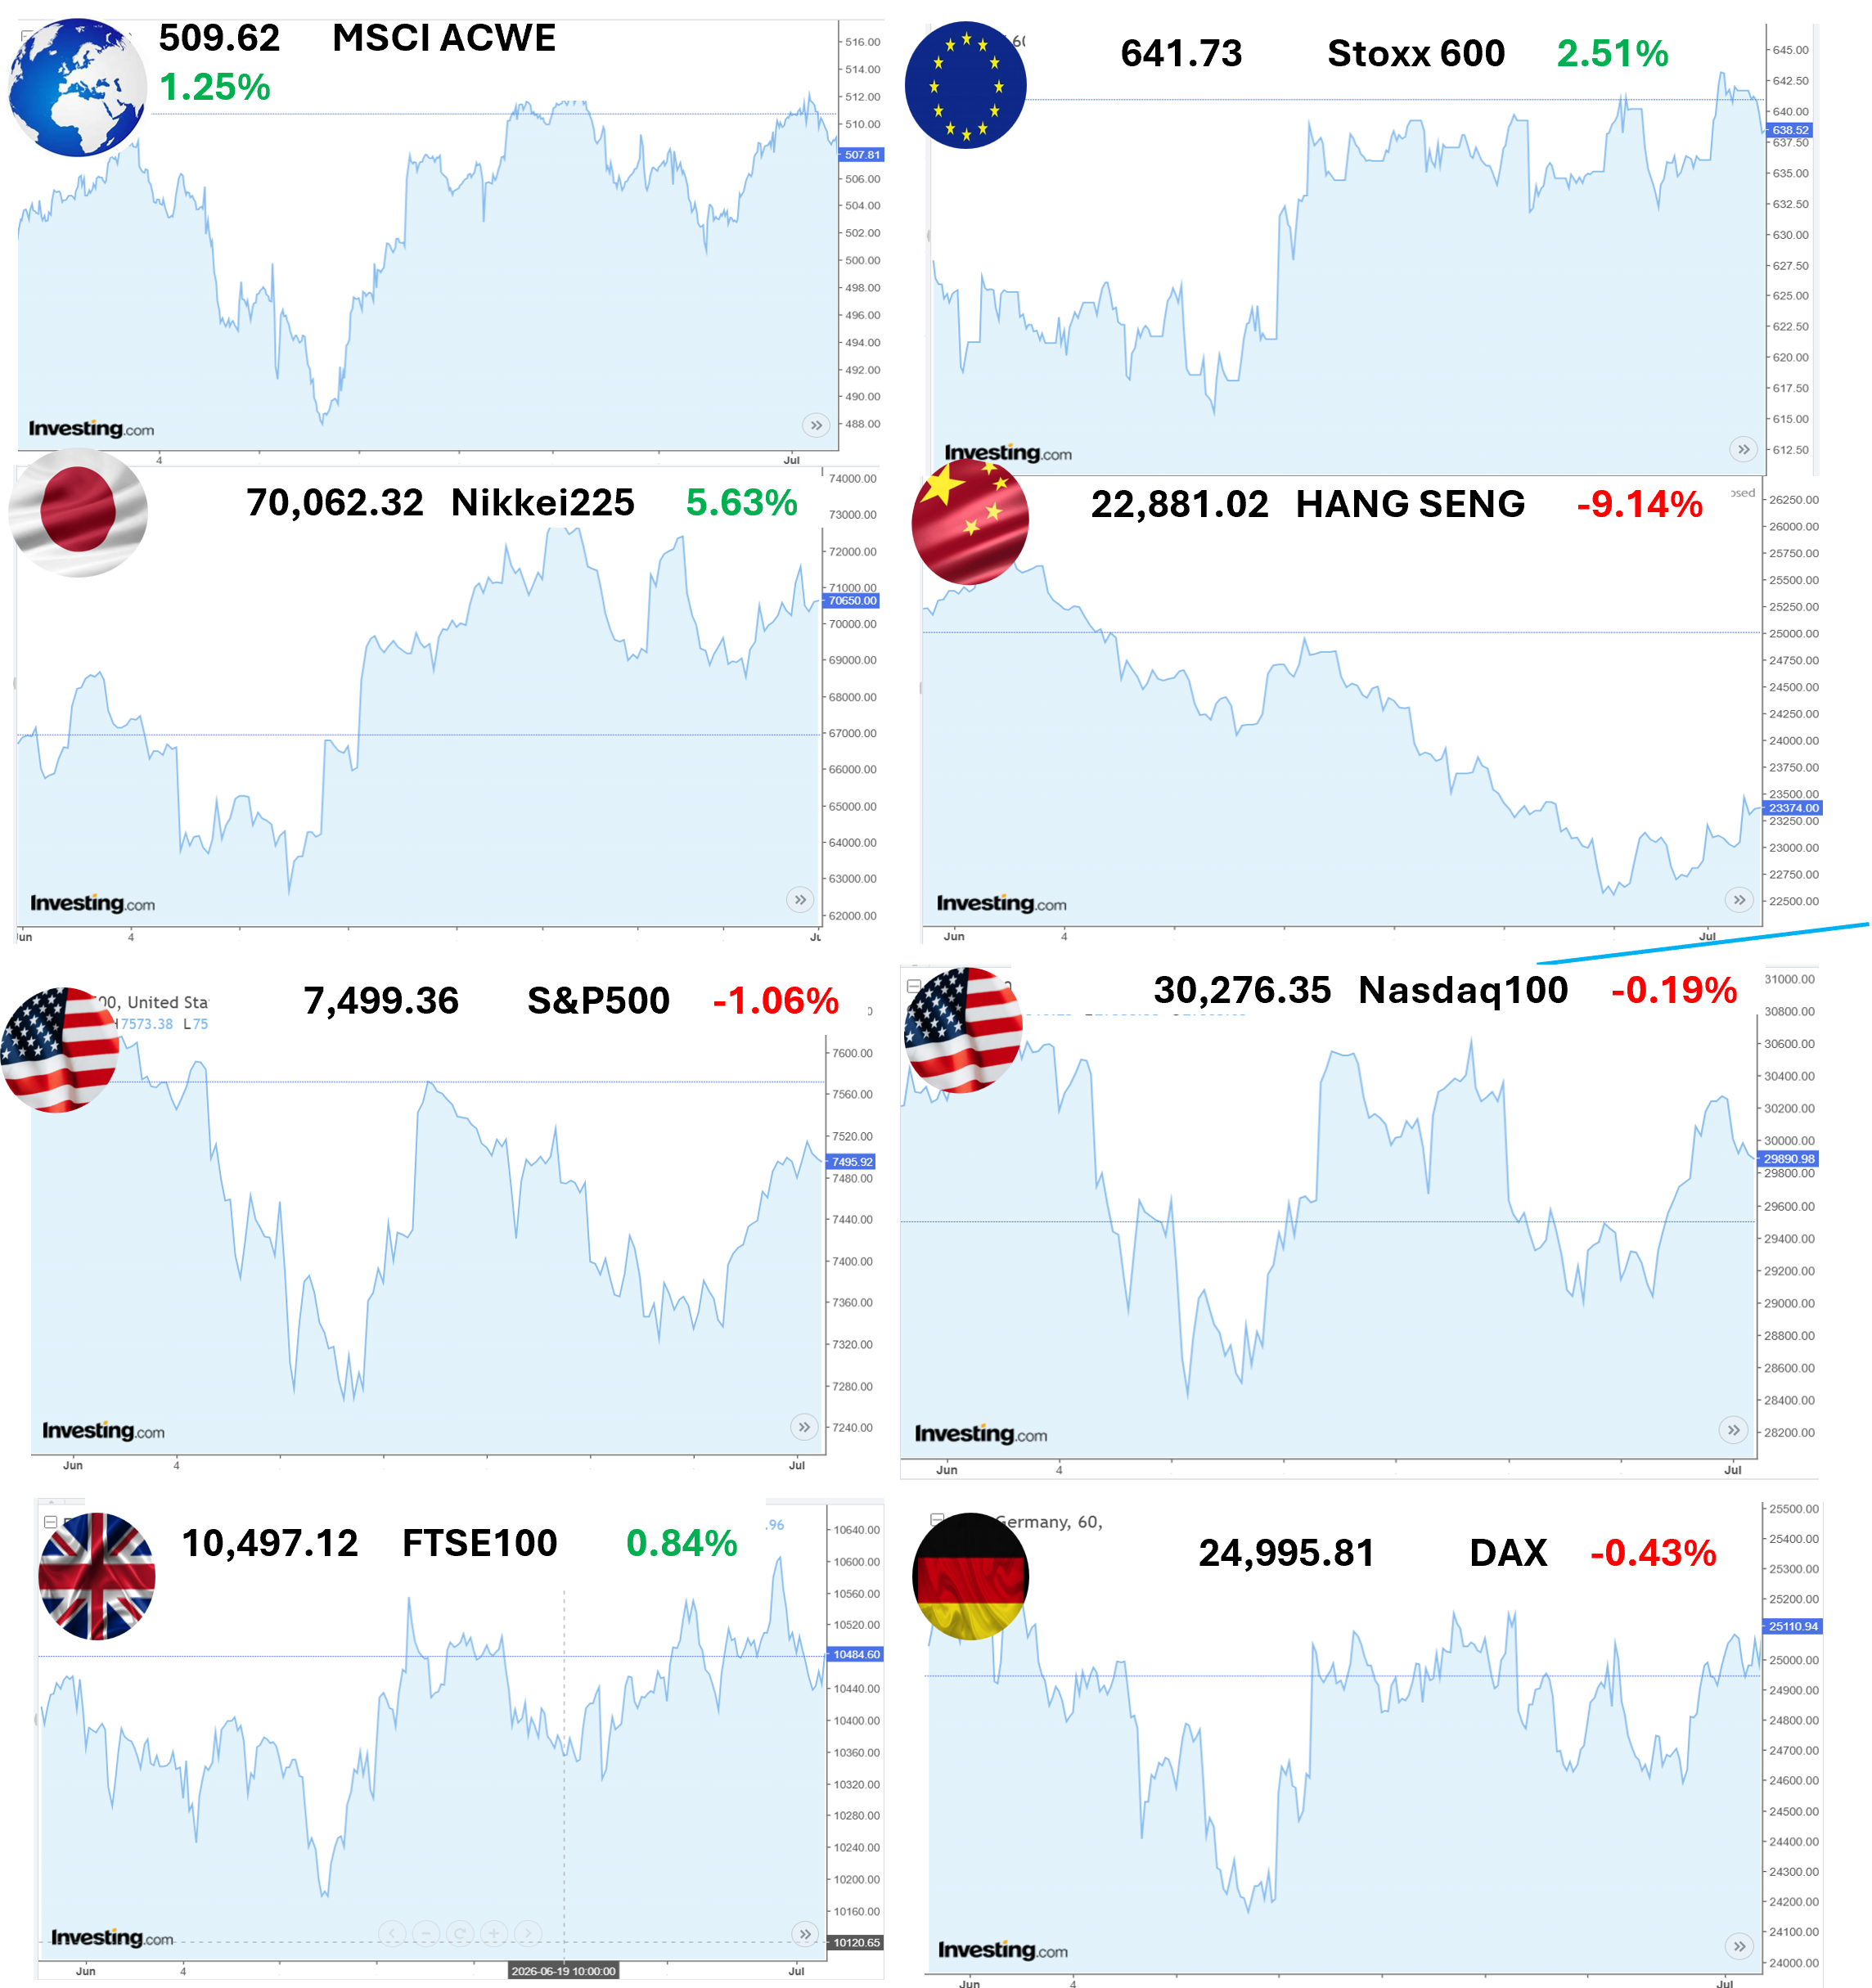
Световните акции отчетоха умерен ръст през юни – глобалният индекс MSCI All-Country World се повиши с 1.2% през месеца, но отчете впечатляващ тримесечен ръст от 15.8% — най-доброто му тримесечие за последните шест години! Така общото увеличение на световния индекс за първата половина на 2026 г. сега е 14,3% (всички в EUR). Основните движещи сили продължават да бъдат подновеният ентусиазъм около инвестициите в изкуствен интелект (AI) и намаляващото геополитическо напрежение в Близкия изток. Щатският долар се засили, докато цените на златото и петрола спаднаха рязко. Съединените щати остават в центъра на възхода при акциите. Основните американски пазарни индекси се покачиха силно през тримесечието – Nasdaq Composite скочи с повече от 20%! (в USD) – подкрепени от силни корпоративни печалби и продължаващо разширяване на капиталовите разходи, свързани с AI. Освен това, спадът в цените на петрола, след рамката за примирие между САЩ и Иран, помогна за подобряване на настроенията на инвеститорите. Общо 85% от компаниите в S&P500 надминаха очакванията за печалби, което е най-високият дял от 2021 г. насам. Европейските акции също отбелязаха силни печалби през тримесечието, като STOXX Europe 600 отбеляза двуцифрен ръст.
По-ниските цени на енергията и устойчивата икономическа активност подкрепиха настроението на инвеститорите, въпреки че Европа изоставаше на технологично ориентирания американски пазар. Бумът на търсене на чипове и хардуер, свързани с AI, доведе до изключителното представяне на азиатските акции. С най-ниския си курс на йената за последните 40 години (¥162 за долар), японският Nikkei225 мина през най-добрите си три месеца изобщо, поскъпвайки с 37%. Индексът на Южна Корея KOSPI скочи с почти 70%, докато пазарът на Тайван – почти с 50%. Развиващите се пазари като цяло отбелязаха най-доброто си тримесечно представяне от 2009 г. досега, движени от засега ненаситното търсене около изкуствения интелект. Износът на Южна Корея е нараснал с 71% през юни на годишна база – най-големият такъв скок за последните 50 години. Особено избухва износът на полупроводници, с 200% увеличение, главно заради търсенето на чипове за памет. Въпреки това, цените на акциите на няколко технологични лидери пострадаха през юни: напр. акциите на Microsoft паднаха с почти една пета, което беше най-лошият им месец за последните 25 години.
Китайските акции също продължиха да страдат, като спаднаха с над 7% общо през юни. Благоприятните показатели на индекса на мениджърите по поръчките (PMI) на услугите подсказвахасилно търсене на износа, но вътрешното търсене, за разлика, намаля. Пазарите на облигации (и тези на суровини) бяха до голяма степен движени от променящите се очаквания за цените на енергията. Цените на суровия петрол рязко спаднаха от пролетните си върхове, тъй като геополитическото напрежение отслабна, а златото претърпя най-тежката си тримесечна загуба за повече от десетилетие. По-ниските цени на енергията подобриха инфлационната перспектива, но основният ценови натиск си остават постоянен, ограничавайки очакванията за значителни намаления на лихвените проценти от централните банки.
Европейската централна банка (ЕЦБ) дори избра да повиши лихвите с 0,25% през юни, докато Федералният резерв (Фед) наистина запази лихвите непроменени, подчертавайки ангажимента си към ценова стабилност. Доходността на облигациите първоначално се повиши до многогодишни върхове (с ескалация на страховете), но по-късно се обърна заради перспективата за споразумение между САЩ и Иран. Фиксираният доход като цяло донесе положителна възвръщаемост въпреки повишената волатилност през тримесечието. На пазарите на държавен дълг Япония и САЩ се представиха по-слабо като цяло, докато в еврозоната Германия изостана от периферна Европа, като Гърция се представи особено силно за тримесечието. Корпоративните облигации се представиха добре, възползвайки се от стесняването на кредитните спредове и продължаващото търсене от страна на инвеститорите за привлекателни доходности. Европейските високодоходни облигации се изпъкнаха с доходност от 3.7% през тримесечието. Гледайки напред, високите оценки, силно концентрираното лидерство на пазара и несигурността около бъдещата политика на централните банка могат да доведат до по-голяма пазарна волатилност през втората половина на годината.
Пазарът в САЩ
Американските акции записаха впечатляващо второ тримесечие, като S&P500 се покачи с 15,2%, NASDAQ Composite се изстреля с над 21%, а Dow Industrial добави 13% към стойността си (всички в USD). Това бе най-силното тримесечно представяне за американските индекси от 2020 г. досега. Пазарите бяха подкрепени и от демонстрирания устойчив икономически растеж, силните корпоративни печалби и продължаващ ентусиазъм към AI. Цикълът на инвестиции в AI остана доминиращата пазарна тема. Т. нар. Hyperscalers (инвеститори в инфраструктура за центрове за данни) увеличиха плановете си за капиталови разходи за 2026 г. до впечатляващите USD 700 милиарда, подкрепяйки силните резултати в сферата на полупроводниците, облачната инфраструктура и дейностите, свързани с центровете за данни. Американските акции минават през изключителен период на печалби.
Сезонът на печалбите за първото тримесечие беше особено добър, като 85% от компаниите в S&P500 надминаха очакванията, докато се очаква печалбите за второто тримесечие да нараснат с над 23%. Това би означавало седмо поредно тримесечие с двуцифрен растеж (и второ поредно тримесечие с ръст на печалбите, надхвърлящ 20%!). Голямо пазарно събитие беше първичното публично предлагане, или ППП (IPO), на SpaceX на стойност USD 75 милиарда, най-голямото в човешката история досега. Заедно с няколко други големи предложения и значителни дългови емисии от други технологични компании, ППП-то временно натовари ликвидността и допринесе за обиране на печалбите при големите технологични акции през юни. В резултат на това доминиращите компании от "Великолепната седморка" загубиха инерция, като общо спаднаха с около 10% през месеца. Microsoft спадна с 17% — най-лошото си месечно представяне от декември 2000 г. насам — докато Apple, Meta и Nvidia също отстъпиха.
В същото време лидерството на пазара се разшири, като секторите като Финанси, Здравеопазване, Комунални услуги и по-малките компании се представиха по-добре – положителен знак за широтата и устойчивостта на ралито. Настроенията на инвеститорите се подобриха още повече, тъй като напрежението в Близкия изток намаля, а цените на петрола се отдръпнаха от априлския си връх близо до 120 USD за барел, намалявайки опасенията за инфлация. Комбинация от по-силен ръст на заплатите, нарастващо потребителско доверие и относително стабилна политическа обстановка под ръководството на новия председател на Фед, Кевин Уорш, подкрепи рисковите активи, въпреки сравнително високите им оценки.
Доходността на държавните облигации на САЩ останаха като цяло непроменени през тримесечието, но забележителни движения под повърхността доведоха до по-плоска крива на доходността, тъй като краткосрочните доходности се повишиха, а дългосрочните понижиха. Пазарът на труда остана забележително устойчив, с по-силен от очаквания ръст на работните места и безработица от 4,3%, подкрепящи очакванията, че лихвите ще останат рестриктивни (по-високи) за по-дълго. Инфлацията се повиши до 4,2% на годишна база през май, основно задвижвана от рязко покачване от 7,0% на цените на бензина, а не от широко разпространен ценови натиск. Междувременно ръстът на заплатите остана скромен на 3,5% — едно от най-слабите годишни увеличения за последните пет години — което подсказва, че няма силен спираловиден ефект върху цените от заплатите. Федералният резерв задържа лихвите непроменени на 3.50%–3.75% и запази войнствения си тон. Въпреки това, доходността на дългосрочните облигации спадна умерено, като 30-годишните ДЦК завършиха тримесечието на 4.90%, което отразява увереността на инвеститорите, че инфлационният натиск постепенно ще отслабне през следващите месеци.
Пазарът в Европа
Европейските акции също отбелязаха силен месец и тримесечие, като общоевропейският индекс STOXX600 достигна нов исторически връх. Настроенията на инвеститорите бяха подкрепени от намаляване на напрежението в конфликта в Залива, подобряване на икономическите условия и очаквания, че ЕЦБ ще възприеме по-умерен подход към бъдещите повишения на лихвите. По-ниските цени на петрола помогнаха за облекчаване на инфлационния натиск в ключови икономики от Еврозоната, докато потребителското доверие се възстанови от ниските си нива през април. Континентална Европа беше категоричният регионален победител. Индексът MSCI Europe ex-UK (акциите на Европа, без Великобритания) нарасна с 14% през тримесечието (в EUR), задвижван от силния ръст на технологичните и финансовите акции. Технологичните компании се възползваха от продължаващия ентусиазъм около изкуствения интелект и стабилните корпоративни печалби, докато финансовите компании (предимно банки) получиха подкрепа от сравнително високите лихвени проценти.
Подобрени данни за производството и положителни бизнес нагласи също засилиха увереността на инвеститорите. Енергетиката беше отличаващата се слабост. Докато цените на петрола се върнаха до нива, наблюдавани преди конфликта между Иран и САЩ, енергийните акции от региона спаднаха. Това беше особено очевидно в Норвегия, чийто пазар загуби повече от 13%, което го направи един от най-лошо представящите се в Европа и подчертава въздействието на по-ниските цени на суровините върху енергийно зависимите пазари. Британските акции отбелязаха положителен, но по-умерен тримесечен ръст от 3% (FTSE100 в GBP), изоставайки от континентална Европа поради по-голямата си експозиция към енергийни и други сектори, свързани със суровините. Политическите събития привлякоха внимание, когато Кийр Стармър се оттегли като лидер на Лейбъристката партия, проправяйки пътя за Андрю Бърнъм да стане петият министър-председател на Обединеното кралство за по-малко от десетилетие. Въпреки необичайната политическа обстановка, пазарите останаха основно фокусирани върху икономическия фундамент. Инфлацията остана над целта, докато Банката на Англия запази непроменените лихвите.
Европейските ДЦК донесоха стабилни печалби през месеца и през второто тримесечие, тъй като инвеститорите пренасочиха вниманието си от инфлационните рискове към по-слабите перспективи за растеж. Въпреки че ЕЦБ повиши лихвите с 25 базисни пункта до 2,25%, облигациите на Еврозоната се представиха по-добре на световните пазари, подкрепени от умерената инфлация и очакванията, че по-нататъшното затягане ще бъде по-лимитирано. Представянето беше най-силно на периферните пазари, тъй като геополитическите притеснения намаляха – така италианските ДЦК имат доходност 2.5%, а испанските ДЦК – 1.9%, пред германските бунд с 1.5%, отразявайки повишения апетит за риск у инвеститорите,. Британските облигации бяха сред най-добре представилите се в световен мащаб, като нараснаха с 2.1% през тримесечието; повече от възстановявайки загубите си от предходното тримесечие. Отслабващата икономическа активност, по-слабите данни за жилищното строителство и спадът на базисната инфлация от 3,1% на 2,6% намалиха очакванията за по-нататъшно затягане на лихвите от страна на Банката на Англия. Пазарите също реагираха спокойно на оставката на министър-председателя, като добре организираната смяна на ръководството помогна за ограничаване на политическата несигурност.
Представяне на българския пазар
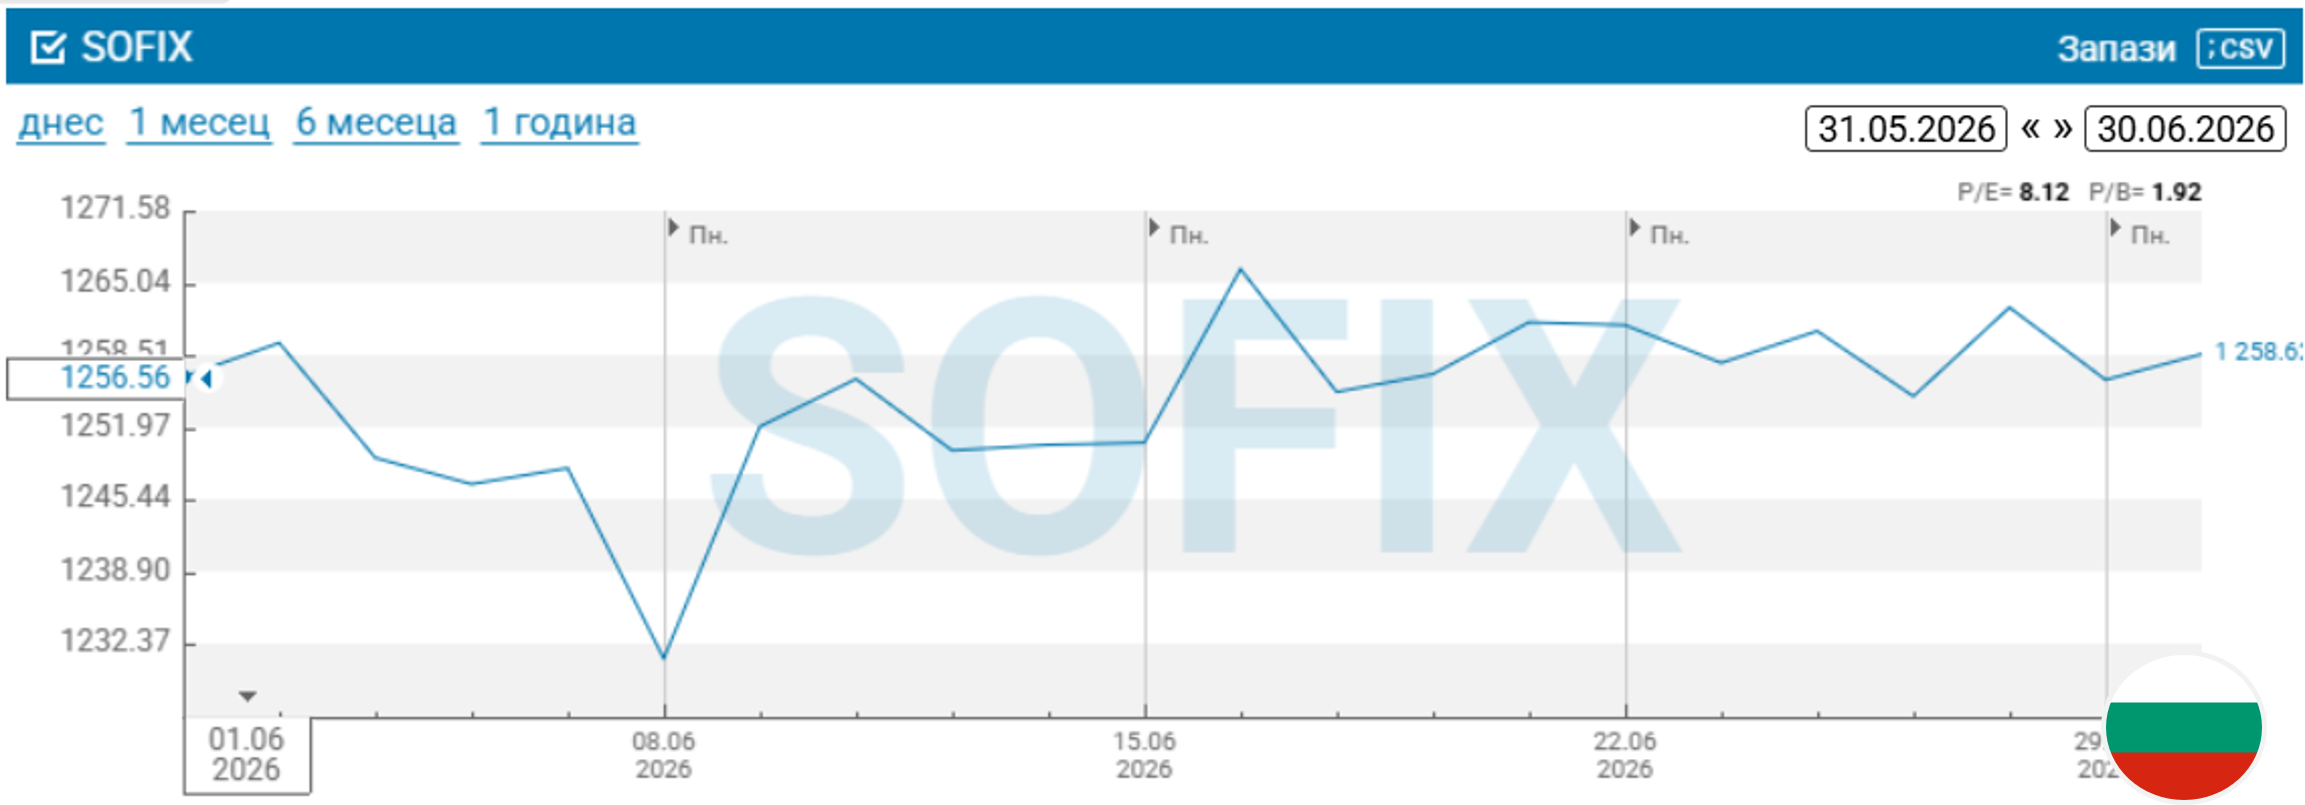
Юни месец бе сравнително обикновен като цяло и за акциите на Българската фондова борса (БФБ). Представителният индекс SOFIX се повиши с малко над 1%. Нагоре за месеца завършиха и всички останали индекси на родната борса, с изключение на недвижимите имоти (BG REIT). Продължава да се наблюдава оживление и подобрение в показателите на дейността след приемането на еврото – има увеличение в броя сделки спрямо година или месец по-рано, а оборотът също значително нараства (почти двойно). През юни месец се проведе поредното издание на инициативата „Ден за акции“, организирана от БФБ и Централен депозитар. В нея се включиха общо 26 инвестиционни посредници и банки, като предоставиха възможност за търговия без комисионни за ритейл инвеститори. В „Деня за акции“ бе реализиран оборот от над 1.5 млн. евро, а броят на сключените сделки наближи 1000.
Към края на месеца дойде и голямата новина, че международната компания MSCI, която администрира множество световни финансови индекси, повишава статута на българския капиталов пазар до Граничен пазар (Frontier Market). Признанието идва в резултат от последователните усилия на институциите и пазарните участници за подобряване на достъпа, ликвидността и инвестиционната среда в страната. За месеца, сред сините чипове на родната борса, най-добре за юни се представи холдингът „Химимпорт“ АД, с над 13% доходност, а най-лошо – технологичната компания „Уайзър Технолоджи“ АД, с (почти огледално) повече от 13% спад.
Архив май 2026
Общ преглед на пазара
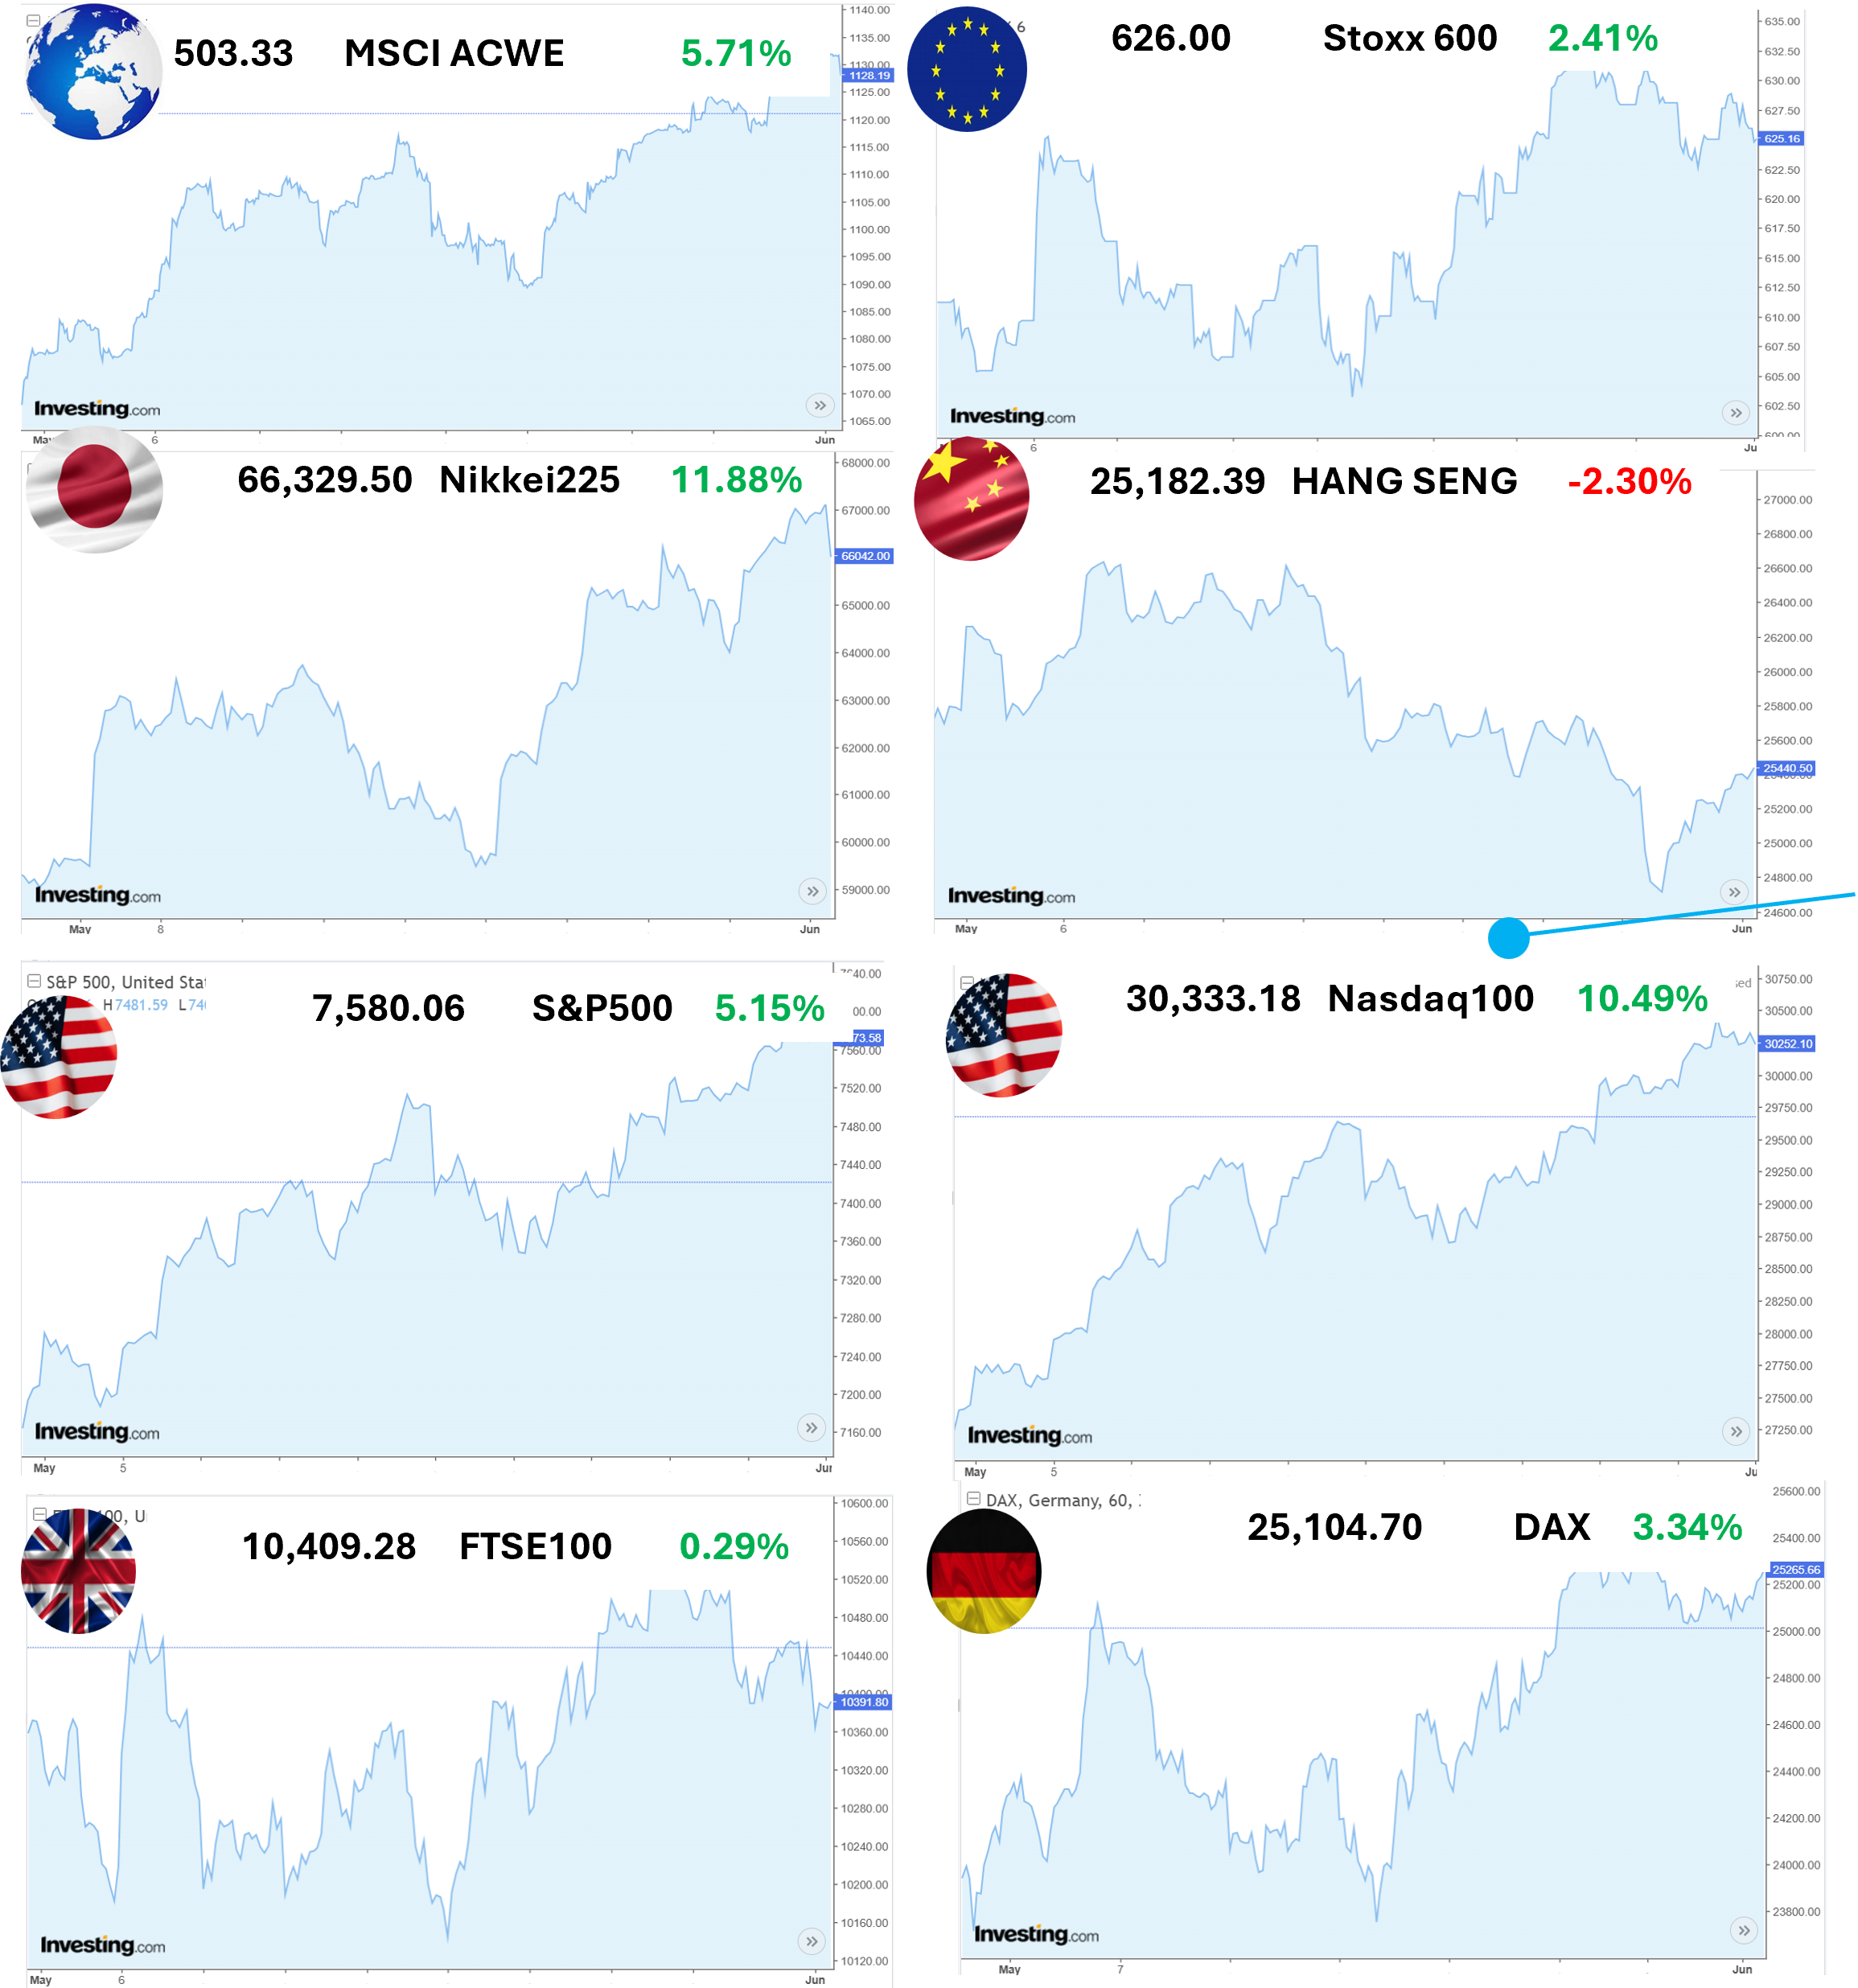
Възходът на световните пазари на акции продължи с пълна сила през май. Индексът MSCI All-country World отбеляза ръст от над 5,7 % (в EUR) за месеца, с което доходността му за 2026 г. достигна двуцифрена стойност (12,9 % в EUR). Две основни тенденции допринесоха за солидните резултати през май. На първо място, устойчивите печалби и продължаващата сила на технологичните акции. Доминиращият фактор остана глобалното разширяване и строеж на инфраструктурата за изкуствен интелект (AI). Това поддържа силното търсене на чипове и на дейности, свързани с изграждане на центровете за данни, което допълнително засили очакванията за траен растеж на корпоративните печалби. На второ място, оптимизмът относно потенциално мирно споразумение за конфликта с Иран и отварянето на Ормузкия проток даде на инвеститорите повече надежда, че напрежението в Близкия изток няма да наруши толкова сериозно глобалната икономическа активност. Цените на петрола отбелязаха спад в края на месеца, което подобри перспективите за инфлацията и подхрани очакванията, че паричната политика все пак може да не стане по-рестриктивна. Цените на златото също спаднаха, като в момента са с почти 20% по-ниски от февруарските си върхове. Американският долар леко се засили през месеца, което доведе до понижение на доходността на местните пазари, но въпреки това акциите на развиващите се пазари значително надминаха тези на развитите пазари – ръстът на развиващите се пазари бе воден от региони с преобладаващ технологичен сектор като Корея и Тайван, които продължават да се възползват от значителните харчения, свързани с изкуствения интелект.
Като цяло лидерството на пазара остана ограничено – ръстът се концентрира в сравнително малка група компании, ориентирани към растеж, докато секторите, свързани със суровините, и дефанзивните сектори изостанаха. Акциите в САЩ отбелязаха ръст от над 5% през май (S&P500 в USD), като надминаха другите развити пазари и достигнаха нови исторически върхове, подкрепени от силните печалби за първото тримесечие и продължаващата сила на технологичните акции. В същото време растежът на БВП беше ревизиран надолу до 1,6%; инфлацията се оказа по-ниска от очакваното; потребителските разходи останаха стабилни (отбелязаха здравословен ръст от 2%), докато личните доходи останаха без промяна. Въпреки по-слабите макроикономически данни, европейските пазари на акции като цяло отбелязаха ръст през май, като Великобритания беше единственият голям пазар, който отбеляза спад. Ръстът на печалбите беше скромен – около 5%, но над 60% от компаниите надминаха прогнозите, което е резултат над историческата средна стойност.
Потребителското доверие се подобри леко, но остана под дългосрочните норми, което е знак за занижено потребление. Инфлацията в еврозоната се повиши до 3%, над целта на ЕЦБ от 2%, което подсказва възможно повишение на лихвите през юни. Икономическите данни останаха слаби, като Франция отчете свиване на БВП с 0,1% през първото тримесечие, а бизнес активността във Великобритания премина в рецесия, както се видя от индекса на мениджърите по покупки (PMI) от 48,5. Акциите от Азия и развиващите се пазари се откроиха през май за втори пореден месец. Доминираха компаниите, свързани с AI в Южна Корея и Тайван, като и двата пазара отбелязаха ръстове съответно от 35% и 16% – южнокорейският индекс KOSPI вече е нараснал с над 100% през 2026 г., след феноменален ръст от 76% през 2025 г. (всички доходности са в собствена валута).
Япония също отбеляза ръст благодарение на по-силните икономически данни, докато акциите в Китай спаднаха, което отразява слабото вътрешно търсене и все още дълбоката дупка на пазара на недвижими имоти – цените на жилищата са спаднали с 15% през изминалата година. Световните пазари на облигации отбелязаха скромен ръст през май – индексът Bloomberg Global Aggregate се повиши с 0,3% (в USD), като международните облигации водеха по доходност, тъй като доходността на неамериканските ДЦК спадна на фона на понижението на цените на петрола (доходността и цените на облигациите се движат в противоположни посоки). Отразявайки устойчивите кредитни условия, дълговите инструменти на развиващите се пазари отбелязаха ръст от 0,8% през май, а корпоративните облигации се представиха по-добре от държавните. Въпреки продължителната силна волатилност през месеца, предизвикана от конфликта в Близкия изток и променящите се инфлационни очаквания, доходността на 30-годишните американски държавни облигации приключи месеца малко под 5% (на ниво 4,97%). Като цяло май потвърди силната предпочитание на пазара към яснота относно печалбите, ръст, задвижван от иновации, и по-ниско ниво на геополитически риск.
Пазарът в САЩ
Американските акции отбелязаха поредния изключително силен месец през май, като индексът S&P500 се повиши с 5% и покори редица рекордни нива, подкрепен от солидните финансови резултати за първото тримесечие и възстановеното доверие в сценария за „меко приземяване“ на икономиката. Подемът беше движен предимно от технологичния сектор – индексът NASDAQ100 отбеляза ръст от 10,5% през месеца – докато секторът на Комуникационните услуги отбеляза ръст от 6,7%, което подчертава продължаващото предпочитание на инвеститорите към акциите, свързани с растежа и изкуствения интелект. В рамките на технологичния сектор ръстът на печалбите за първото тримесечие достигна 54% на годишна база, докато ръстът на целия сектор от края на март досега надхвърли 40%.
Разходите за изкуствен интелект останаха доминиращата тема на пазара, засилвайки търсенето на чипове и други растежни бизнеси – докато силата на една шепа големи технологични компании продължи да определя цялостното представяне на индекса. Този ентусиазъм беше видим и в корпоративните отчети, като терминът „изкуствен интелект“ беше споменат в 337 телеконференции за финансовите резултати на компаниите от S&P500, което е значително над петгодишната средна стойност от 164 и десетгодишната средна стойност от 103. Извън водещите високорастежни сектори, лидерството на пазара значително се стесни, което отразява продължаващата концентрация на пазара – и зависимостта му от относително малка група компании. Сред секторите с по-добри резултати бяха също Здравеопазването (покачване с 5,5%) и Финансите (+3,7%).
За сметка на това секторът на Потребителските стоки (от първа необходимост) отбеляза спад от 1,6%, а Комуналните услуги и Енергетиката загубиха около 1%, тъй като по-ниските цени на петрола и отслабването на геополитическите опасения намалиха интереса към дефанзивните сектори и тези, свързани със суровините. Макроикономическият контекст остана благоприятен, но с противоречиви сигнали, като растежът на БВП на САЩ беше ревизиран надолу до 1,6% на годишна база, а растежът на личното потребление остана стабилен на ниво 2,0%. Данните за инфлацията показаха отново ценови натиск в САЩ през април. Общият индекс на потребителските цени (CPI) се повиши с 3,8% на годишна база. Базисния CPI, който изключва колебливите цени на храните и енергията, достигна 2,8%, подкрепен отчасти от възстановяването на компонентите, свързани с жилищния пазар. Другият показател за инфлацията (по-предпочитан от Федералния резерв), PCE или разходите за лично потребление, също сочеше за устойчива инфлация, като общият PCE беше 3,8%, а базисният PCE – 3,3% – значително по-високи от целта на Фед от 2%. Освен това данните за пазара на труда допълнително разсеяха очакванията за краткосрочни намаления на лихвите и подкрепиха прогнозата, че Фед ще запази предпазлива позиция.
Пазарът на ценни книжа с фиксиран доход в САЩ беше нестабилен през май 2026 г., тъй като продължаващите инфлационен натиск и геополитическо напрежение в Близкия изток доведоха до рязко повишение на доходността на ДЦК в средата на месеца, преди да се стабилизира към края. Кривата на доходността се изравни леко, като доходността на 2-годишните държавни облигации приключи месеца на ниво 4,09%, а на 10-годишните – на 4,45%. Доходността на 30-годишните облигации също се покачи до най-високото си ниво от 2007 г. насам, преди да се понижи до 4,97% в края на месеца. Настроенията на пазара бяха определени от по-високата от очакваното инфлация на производствените цени, удължените очаквания за задържане на по-високи лихви от Фед по-дълго време и натискът върху цените на петрола, заради затворения Ормузкия проток. Тъй като геополитическите опасения отслабнаха и цените на енергията отстъпиха, част от по-ранното разпродаване на облигации бе обърнато в края на месеца.
Пазарът в Европа
Европейските фондови пазари също отбелязаха ръст през май, въпреки влошаващата се макроикономическа обстановка. Общоевропейският индекс Stoxx600 се повиши с 2,4% (в EUR), подкрепен от солидни финансови резултати: над 60% от компаниите надминаха прогнозите, а печалбите нараснаха с около 5% в сравнение с предходната година. Въпреки това подбно възстановяване контрастираше с по-слабия фундамент: инфлацията в еврозоната се ускори до 3% през април (от 2,6% през март), като се отдалечи още повече от целта на ЕЦБ от 2% – Европа е една от основните жертви на високите цени на енергията в световен мащаб. Освен това съставният индекс на мениджърите по доставките (PMI) за еврозоната спадна до 31-месечно дъно от 47,5 (стойност под 50 показва свиване), а БВП на Франция за първото тримесечие се сви с 0,1%. Силата на фондовия пазар всъщност отразяваше очакванията, че геополитическото напрежение в Близкия изток няма да доведе до продължителен шок в предлагането. Въпреки това, прекъсването на корабоплаването през Ормузкия проток допринесе за подновяване на опасенията от инфлация, предизвикана от цените на петрола, в момент, когато много централни банки на континента остават чувствителни към най-малките признаци на покачване на цените.
Резултатите по сектори потвърдиха селективния характер на това възстановяване: Информационните технологии и Потребителските услуги водеха ръста, подкрепени от ръста на печалбите и продължаващия интерес на инвеститорите към отраслите с потенциал за растеж, докато Енергетиката и Комуналните услуги изостанаха. Акциите във Великобритания отстъпиха спрямо континентална Европа, като индексът FTSE All-Share отбеляза ръст от 1,2% (в GBP). Под повърхността на основния индекс се наблюдаваше забележително разделение: широкият FTSE250 се повиши с 4,6%, спрямо 0,7% за по-тесния FTSE100, което подсказва, че сегментите с по-голяма експозиция към вътрешния пазар се възползваха от подобряващото се настроение по отношение на перспективите за лихвените проценти на Острова.
Инфлацията се понижи до 2,8% през април (от 3,3%), подпомогната от по-ниските разходи за енергия на домакинствата, но най-ниският брой нови работни места за последните пет години индикира за отслабване на пазара на труда. Взети заедно, тези показатели сочат към едно по-крехко вътрешно състояние и не чак толкова агресивна позиция на Банката на Англия. Пазарите на ДЦК отбелязаха засилена динамика през май, повлияни от данните за инфлацията, очакванията за монетарната политика и политическите събития. В Европа общата инфлация се повиши, докато базисната инфлация спадна, тъй като инфлацията в сектора на услугите отслабна заради календарни ефекти, свързани с Великден. Доходността на германските ДЦК спадна за всички срокове с изключение на тези с много кратък матуритет, докато пазарите в периферията на еврозоната, като Испания, Италия и Гърция, отбелязаха още по-добри резултати. ЕЦБ не проведе заседание, но пазарите оцениха като висока вероятността от повишение на лихвите през юни. Британските ДЦК отбелязаха добра доходност, подкрепени от по-ниска от очакваното инфлация, очакванията за запазване на лихвите от страна на Банката на Англия и признаците за слабост на пазара на труда. Като цяло за континента корпоративните облигации отбелязаха положителна доходност и се представиха по-добре от държавните облигации.
Представяне на българския пазар
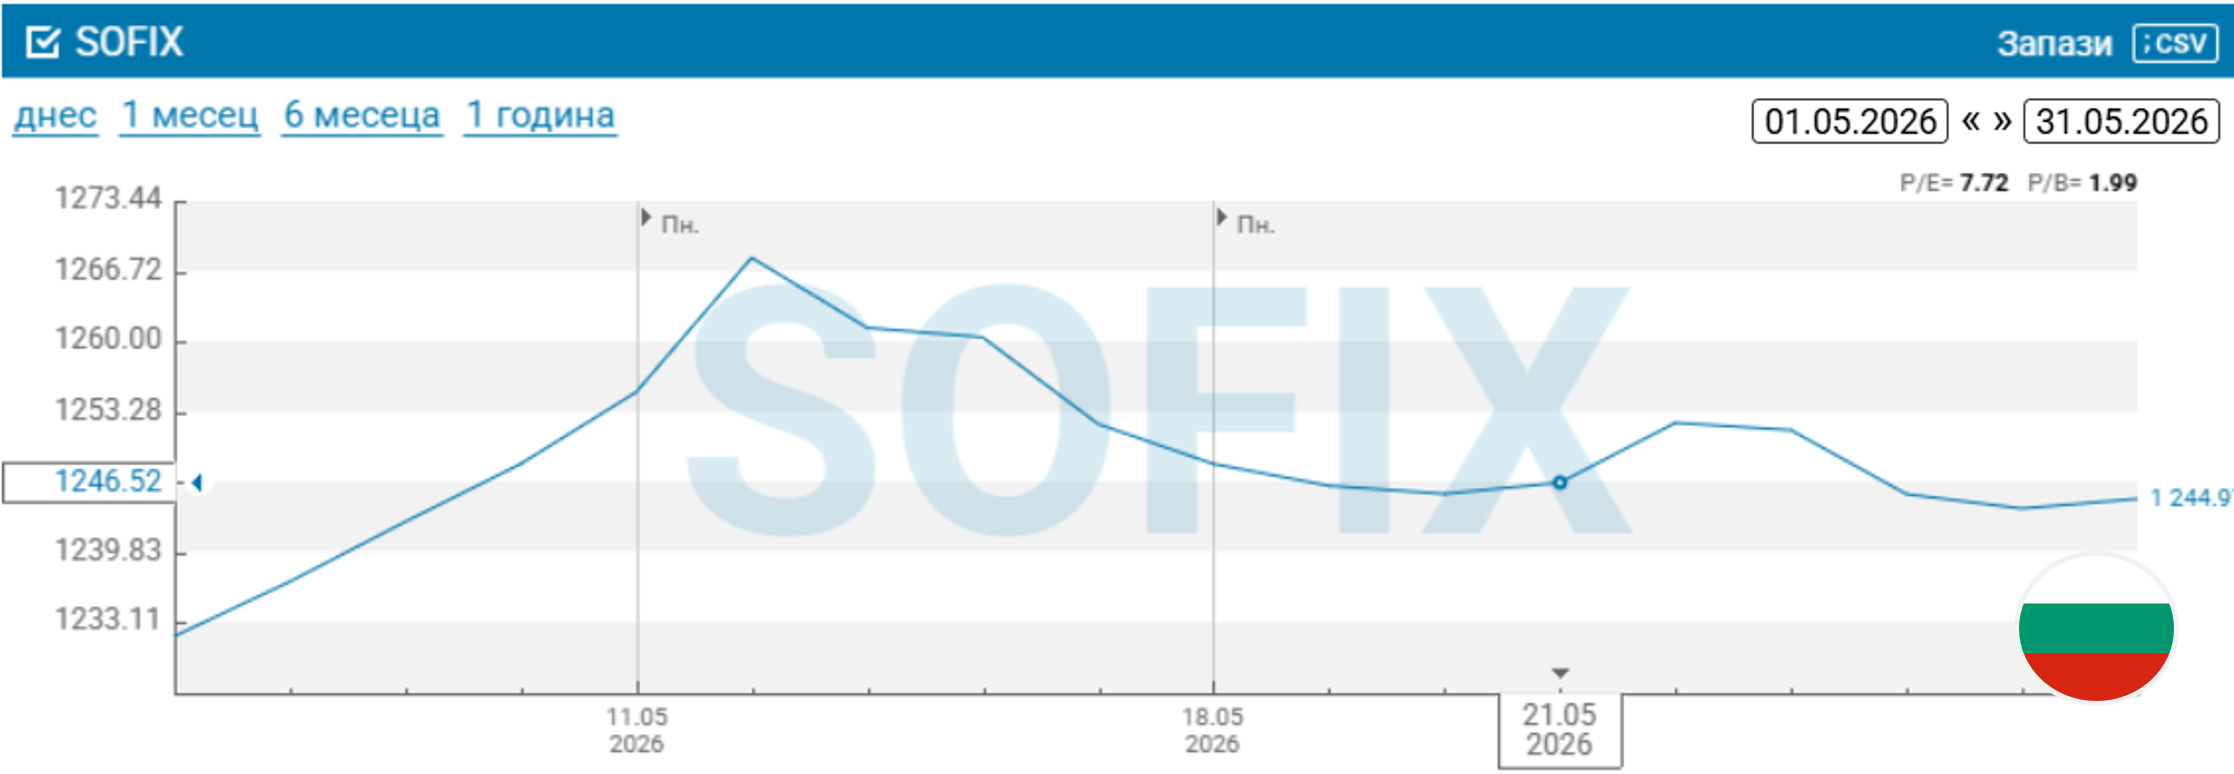
На фона на силните ръстове през м. май на международните пазари, Българската фондова борса (БФБ) постигна сравнително скромен ръст. Представителният индекс SOFIX се повиши с 1.5%, а нагоре за месеца завършиха и всички останали индекси на родната борса. Продължава и оживлението в дейността след приемането на еврото – има увеличение в броя сделки спрямо година по-рано, а оборотът е почти двойно по-голям.
През май месец се осъществи успешно едно първично публично предлагане (IPO) на пазара за растеж на малки и средни предприятия, Beam – компанията за производство на електрически лодки „Хелиос Марин“ привлече капитал в размер на 2.4 млн. евро. Средствата ще отидат за разширяване на производството на електрически лодки и яхти. През месеца се проведе и третата стратегическа среща по програмата beamUp Lab (6-то издание), на която четири от избраните компании получиха обратна връзка от инвеститори. Така, измежду сините чипове на родната борса, най-добре за м. май се представи „Фонд за недвижими имоти България“ АД, с над 10% доходност, а най-лошо – технологичната „Сирма груп холдинг“ АД (-13.7%), чийто спад продължава вече четвърти пореден месец.
Архив април 2026
Общ преглед на пазара
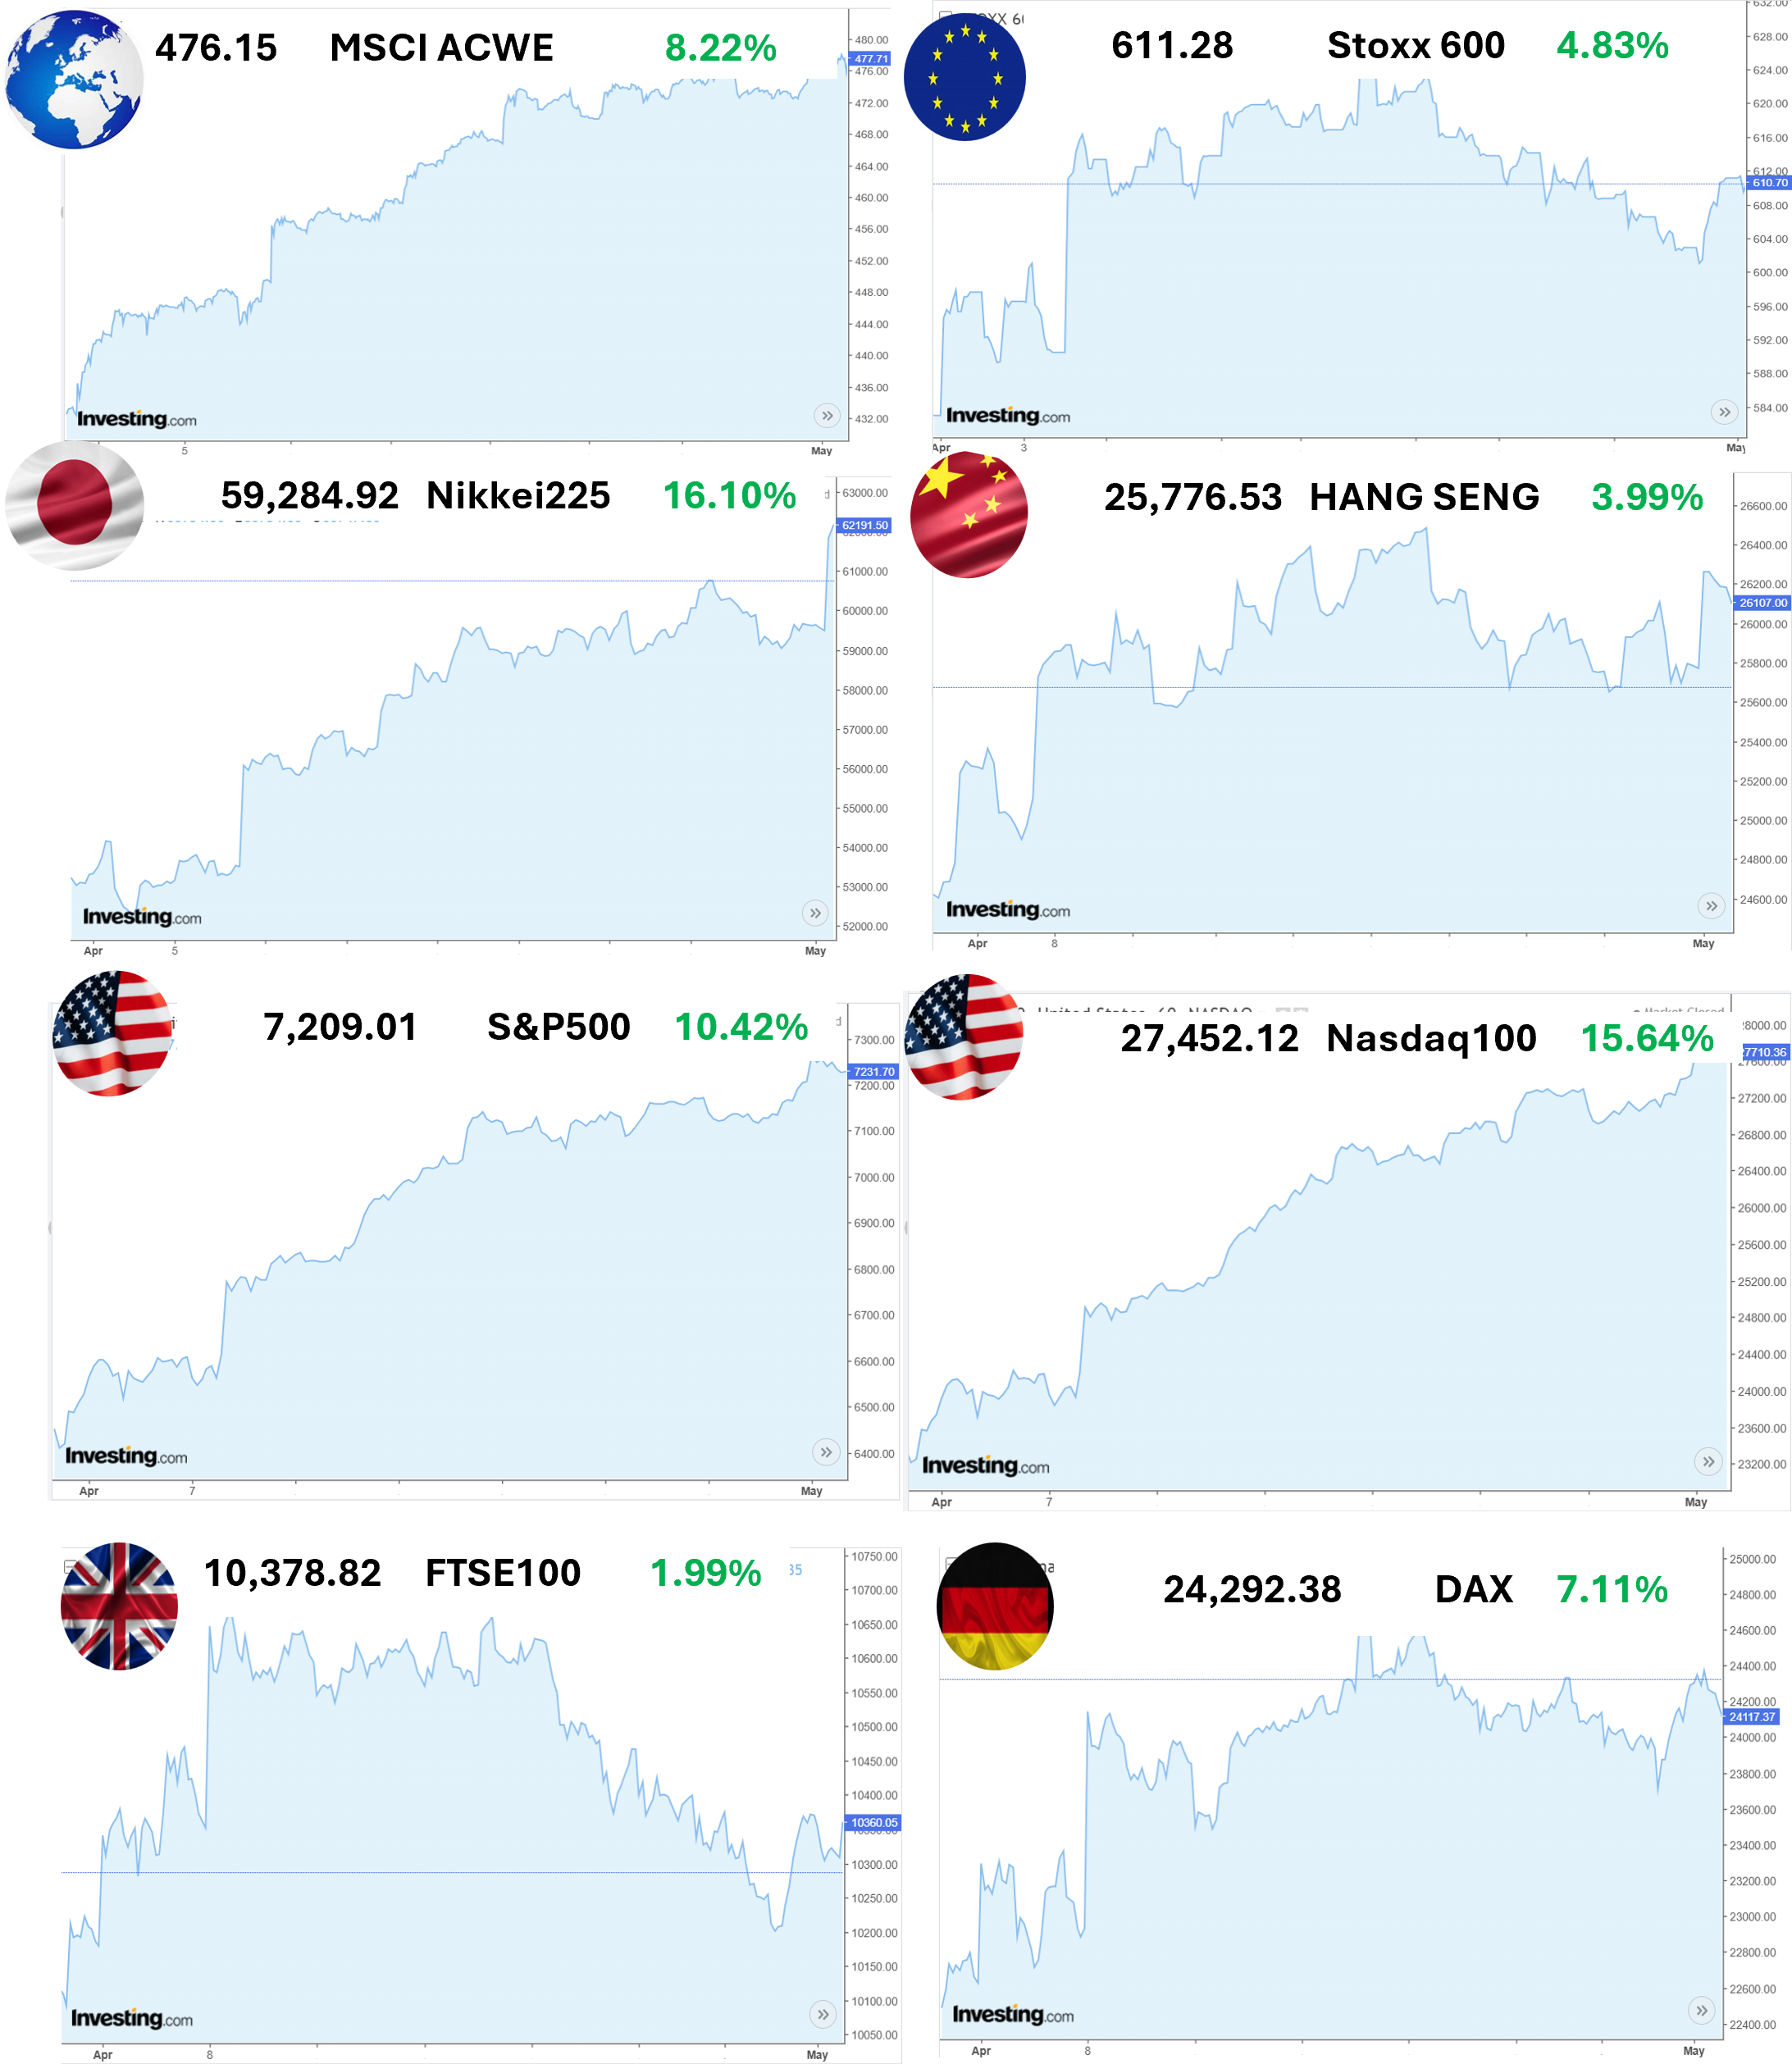
Настъпването на пролетта донесе глътка въздух за инвеститорите. Глобалните пазари започнаха Април в сянката на нови геополитически предизвикателства. Новите тарифи от администрацията на САЩ, насочени към ключови за износа на ЕС продукти и промяна във формата на конфликта в Близкия Изток доведоха до вълна на лек оптимизъм, който възнагради инвеститорите, които останаха инвестирани и не се подадоха на паника по време на спада през месец Март. След първоначалните ефективни военни действия на САЩ и Израел срещу Иран, трите страни се върнаха към масата за преговори, а това добави надежда за пазарите, че ключовият за световния пренос на петрол и втечнен газ Ормузки проток ще бъде отворен отново за корабоплаване. Въпреки, че Европа е сравнително слабо зависима от преноса на горива от Близкия изток, икономиките от Азия и Япония са далеч по-уязвими, особено островната страна, която внася над 90% от петролните си продукти именно от там. Въпреки това, водещият индекс Nikkei 225 отчете силен ръст заставайки начело на развитите пазари като местните акции бяха подкрепени от слабата йена, която затвори месеца на курс 156.58 за американски долар спрямо 143.07 година по-рано¹.
Въпреки евтината валута и силните данни за износа през Март, очакванията на Централната банка на Япония² остават за париране на ръста поради прогнозиран негативен ефект върху износа на автомобили. Повишаващата се инфлация през Април (цените на едро отчитат повишение с 4.9% на годишна база), обаче, създава и неудобства за инвеститорите, тъй като вероятността от намеса на Централната банка с цел стабилизиране на инфлацията е с повишена вероятност, а това от една страна ще засегне апетитът за японски стоки извън местния пазар, а от друга – т.нар. carry trade трансакции, по които японската йена е честа насрещна страна. Повишение на лихвите в комбинация с поскъпваща йена традиционно е силен мотиватор за инвеститорите да излязат от тези сделки, а това ще е фактор при следващите ходове на Федералния резерв.Въпреки турбулентността, глобалната икономика демонстрира мускули като водещите индекси продължават възхода си, макар и през своите моменти на нервност.
Механизмът под тях продължава да движи икономическият часовник със солидна увереност, а първата вълна отчети за 2026 показва, че бизнесът успява да навигира през сложната геополитическа обстановка. От изнесените към момента данни 66% от компаниите в S&P 500 изпреварват общия индекс, а в Eurostoxx 600, към края на Април 60% отчитат резултати, които надхвърлят очакванията на пазара⁷.
Това провокира повишения на прогнозите за нивото на водещите индекси, а макар и водещ, технологичния сектор не се очертава като единствен двигател в двете най-големи икономики. Не това е стартът, който обаче очакваше „фабриката на света“. След уверено първо тримесечие, Китай отбеляза изненадващ резултат в индустриалното производство с едва 4.1% ръст за месеца, почти 1.2% под прогнозната стойност, а индексът PMI за производство остана на ниво от 50.3. Потребителите също дадоха слаб принос като потреблението почти не помръдна със скромните 0.2%. Износът отбеляза съживяване като достигна 2.5 млрд юана, или повишение от 9.8%.⁸ Разбира се, това не са всички показатели, които бележат очакванията за глобалната икономика, но ОИСР запазва положителни прогнози от респ. 2.9% за 2026г и 3.0% за 2027г като основният фактор, който задържа очакванията за ръст на тези нива остава геополитическата турбуленция. Автор: Марио Панков, Chief Investor Support Officer в ОББ Асет Мениджмънт
Пазарът в САЩ
Инфлацията в САЩ също бързо попи новите цени на петрола. След като натискът от високите лихви постепенно успя да я постави под контрол, низходящият тренд претърпя обрат следствие на прекъсването на доставките през Ормузкия проток, както и от нестихващите атаки срещу петролната инфраструктура на страните в региона. ОАЕ същевременно обяви и решението си да напусне ОПЕК от 1 Май 2026 като по този начин внася независима квота в предлагането на петрол, извън обхвата на контролните функции на организацията, в която до скоро бе член. Венецуела, същевременно, увеличи добива на петрол, но устойчиво високите цени на черното злато обърнаха инфлацията в САЩ обратно до ниво от 3.8% като само за месец Април отчетения ръст възлиза на 0.6%. Повишението обаче дойде на фона на изненадващо силен пазар на труда, който добави почти 115 000 нови работни места, надхвърляйки над два пъти очакванията на анализаторите.
Сред секторите, които отчетоха най-висок ръст на новонаети служители бяха здравеопазването и транспорта, а може би не особено изненадващо – съкращенията в технологичния сектор продължиха като фокусът към ИИ донесе нова вълна на реструктуриране. Повишаващата се инфлация бе на фона и на повишения в заплащането, като за последните 12 месеца ръстът на заплатите изостана едва с 0.2% от индекса на потребителските цени. Април бе и първо изпитание през 2026 за компаниите, чиито отчети се очакваха с нетърпение – една година след встъпването в длъжност на новия Президент.
Резултатите отново изненадаха с положителни данни като индексът затвори с месечен ръст от 10.4% или вторият най-добър Април от 1950 насам. AMD, Intel и производителят на памет Sandisk оглавиха класацията по доходност благодарение на устойчивото търсене на нови мощности за ИИ, но това не бе достатъчно за да видим технологичния сектор на първо място. Комуникациите бяха най-силно представилия се сектор с ръст от 18.4%, а цикличните стоки и услуги се наредиха на трето място с ръст от 11.7%. Военните действия на повече от 130 локации по света привлякоха интереса на инвеститорите, но акциите на някои от военните компании, като Lockheed Martin и Northrop Grumman се наредиха на опашката, отчитайки корекция след като в началото на Април и двете изглеждаше, че ще се върнат към ръст. Оптимизмът сред инвеститорите остана премерен, въпреки добрите новини, като причините отново гравитират около притесненията от твърде ускорените инвестиции в ИИ, както и от неясният изход от войната в Иран.
Съществен риск представлява и покачването на доходностите по облигациите като 10 годишните книжа на САЩ затвориха месеца на 4.39%, а 2 годишните на ниво от 3.89%. След като пазарът очакваше политиката на нормализиране на лихвите да продължи, а обявената номинация на Кевин Уорш подкрепи допълнително прогнозите за по-ниски лихви, обръщането на базисната и обща инфлация и трайно високите цени на горивата промениха посоката на вятъра, а пазарът бързо пренастрои моделите си виждайки промяна и в позицията на Федералния резерв. Фиксираните доходност по облигациите изгубиха ролята си на инструмент за защита от инфлацията, а притеснения, че ФЕД може да прибегне дори до повишение на лихвите добави нови килограми към така или иначе падащите цени на емисиите. Отслабването на долара също не бе сред позитивите за дълговите книжа, като доларът отстъпи спрямо еврото с 0.9%.
На Острова доходностите по 10 годишните гилтове дори надминаха 5% като към края на месеца затвориха на ниво 5.023%. Политическият раздор изигра ролята на допълнителен катализатор, като премиерът Стармър срещна вътрешно партийна опозиция и управлението на партията му изглежда поставено на кръстопът. Германия може би бе сред най-слабо засегнатите, но Германските бундове с тенор 10 години също следваха глобалната тенденция на повишение на доходностите, като затвориха месеца на 3.01% отново поради притеснения от повишени нива на инфлация. Автор: Марио Панков, Chief Investor Support Officer в ОББ Асет Мениджмънт
Пазарът в Европа
В ЕС данните остават миксирани, като инфлацията и цените на недвижимите имоти се повишиха за втори пореден месец. Ефектът от високите цени на горивата бързо се прокрадна в индекса на потребителските цени като на годишна база достигна ниво от 3.0% - повишение спрямо 2.6% през Март и 1.9% през Февруари³. За сега Европейската Централна Банка задържа лихвените равнища на 2.0%, но на последния си комитет през Април темата за евентуално повишаване на лихвите бе на дневен ред и месец Юни 2026 ще бъде определящ за политиката на централната банка тъй като преди въпросната среща ще бъдат достъпни повече данни и при евентуална липса на изходна стратегия за Иран, ЕЦБ може да прибегне до повишение. Предвид смесените изводи от данните за месеца, европейските пазари реагираха по-умерено и въпреки, че отчетоха ръст, той бе доста по-блед спрямо САЩ и Япония. Водещи за европейската икономика бяха технологичния сектор, основните материали и продуктите за домашна употреба като първите два дръпнаха индекса в положителна територия.
Високите цени на петрола и природния газ също оказват натиск над тежкото машиностроене и макар и Европа да успя да прехвърли вноса си към САЩ, Алжир и Норвегия, една по-малка, но съществена част от количествата идват от Саудитска Арабия и Обединените Арабски Емирства. Все пак имаше и печеливши и то в един от пострадалите сектори - на цикличните стоки и услуги. Благодарение на ситуацията в Близкия изток продажбите на електрически автомобили скочиха с 26.2% за първото тримесечие спрямо същият период на 2025г. като 1 на всеки 5 новорегистрирани автомобила е бил на електроенергия като почти се изравняват с тези, разчитащи на бензин.⁵ Основна причина, посочена от интервюираните, е желанието за по-висока независимост от непрекъснатите флуктуации в цените на традиционните горива.
Автор: Марио Панков, Chief Investor Support Officer в ОББ Асет Мениджмънт
Представяне на българския пазар
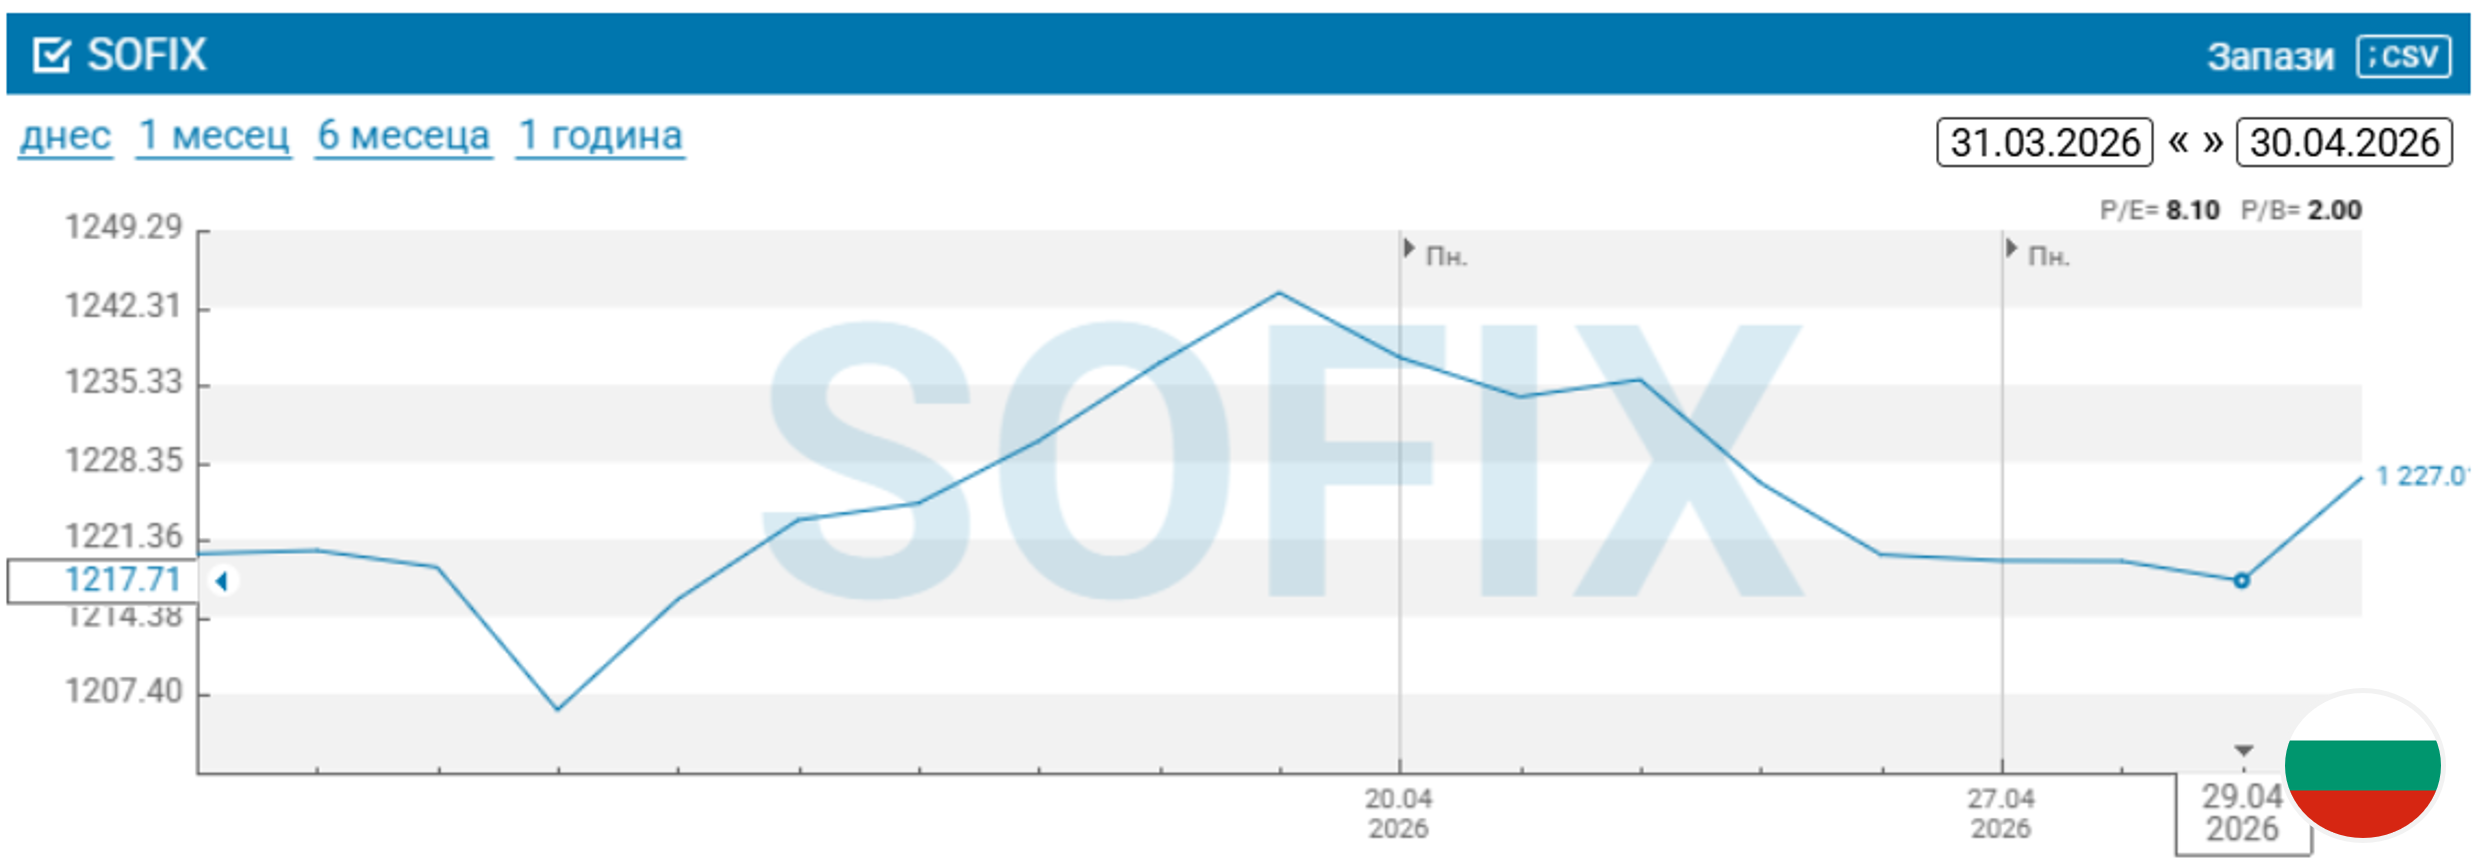
Българска Фондова Борса отчете охлаждане при активността на инвеститорите, като оборотът на борсата за месеца отчете спад спрямо Март, но от началото на годината ръстът все още остава близък до двоен - 98%. Шели Груп, Софарма и Доверие Обединен Холдинг застанаха на челните места с най-голям брой сделки като общият брой за всички дружества на борсата достигна 5743. Водещият индекс SOFIX тръгна смело, но в средата на Април бързо изгуби постигнатата доходност затваряйки месеца на 0.6% докато BGREIT следващ акциите на АДСИЦ с фокус недвижими имоти отчете негативен резултат от -1.1%. Подобно на глобалните пазари, Април донесе повишение в индекса на потребителските цени с 1.8% като на годишна база тя достигна 6.8%.⁹
p>Автор: Марио Панков, Chief Investor Support Officer в ОББ Асет Мениджмънт¹ Investing.com; ² Bank of Japan Outlook for Economic Activity and Prices (April 2026); ³ Eurostat; ⁴ European Commission Latest business and consumer surveys - Economy and Finance; ⁵ Eleport EV Sales In Europe Up In First Quarter Of 2026: Detailed Overview; ⁶ Record Share of S&P 500 Stocks Now Outperforming the Index | Investing.com; ⁷ STOXX 600 edges higher on financial gains ahead of key earnings | Reuters;⁸ Gov.cn CHINA'S ECONOMY IN JAN-APRIL 2026;⁹ БФБ, НСИ
Архив март 2026
Общ преглед на пазара
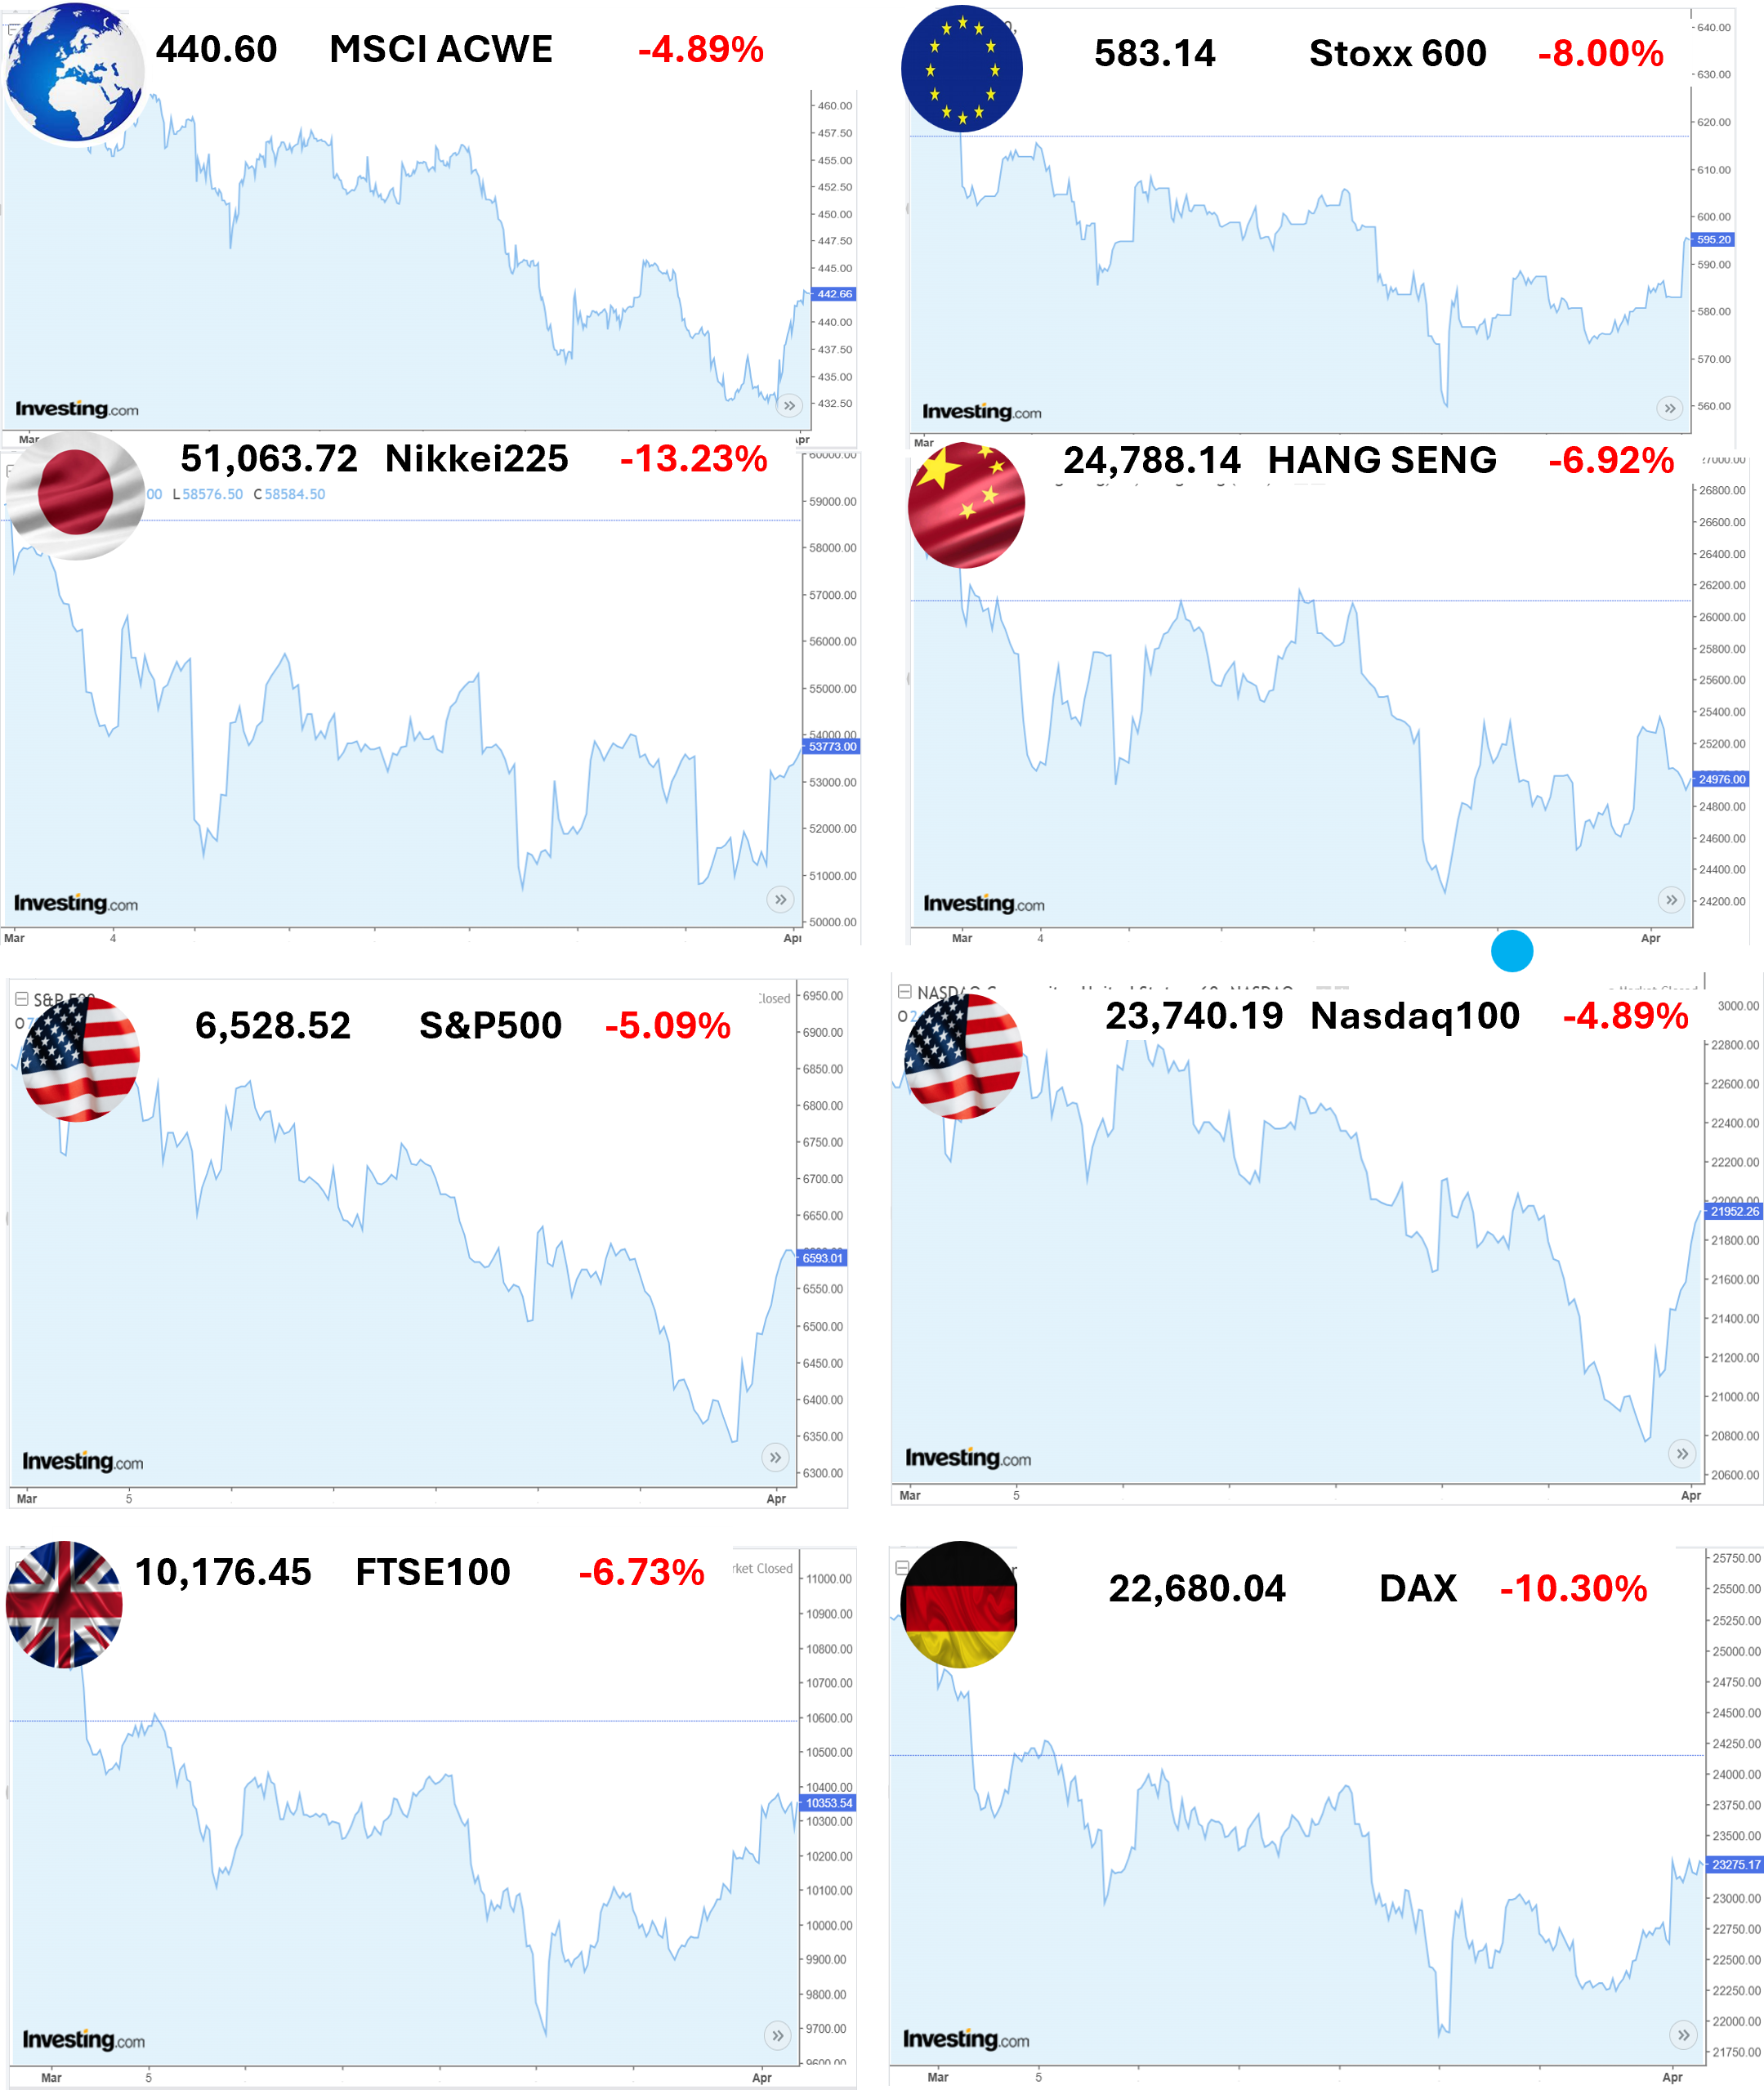
През март световните акции рязко промениха посоката си на движение, като се понижиха с почти 5%, заличавайки всички печалби от началото на годината, и завършвайки тримесечието със спад от 1,3% (индекс MSCI World All-country в EUR). Ескалацията на войната в Близкия изток между САЩ и Иран наруши търговските потоци през Ормузкия проток, предизвиквайки изключителна волатилност при петрола и газа. С рязкото покачване на цените на суровия петрол и скока на европейския газов еталон TTF, енергийните акции получиха сериозен тласък. Въпреки това, тъй като апетитът за риск намаля, всички останали сектори се разпродадоха през по-голямата част от март – и месецът отбеляза най-слабото представяне на световните акции от повече от три години и половина досега. Основните американски индекси се понижаваха в продължение на пет последователни седмици; водещите NASDAQ и Dow Jones Industrial навлязоха в територията на корекцията (повече от 10% спад от последния връх), а широкият S&P500 едва я избегна. Индексът VIX (измерител на пазарната волатилност) скочи до 30 и остана толкова висок през целия месец – отразявайки несигурността около бъдещия растеж и инфлацията.
Макроикономическите данни, идващи от най-голямата икономика в света, също показаха някои слабости: данните за заплащането за февруари разкри изненадващо нетна загуба на работни места; БВП за четвъртото тримесечие беше ревизиран надолу; а потребителските нагласи в Америка се понижиха – което увеличи притесненията за растежа по-късно през 2026г. Развиващите се пазари бяха регионът с най-слабо представяне през март, заличавайки печалбите, отчетени през януари и февруари. Страните вносителки на петрол бяха подложени на значителен натиск, като на много пазари бяха отчетени загуби от 10% или повече. Тъй като повече от 98% от енергията се внася, Южна Корея е особено чувствителна към повишаването на цените на петрола – на 4 март капиталовият ѝ пазар регистрира еднодневен рекорден спад от 12,2% (но за тримесечието остана с близо 24% нагоре). Китай отчете по-силен от очаквания ръст на поръчките през март, но акциите останаха потиснати заради зависимостта на страната от вноса на петрол от Близкия изток. Повишеното геополитическо напрежение разтърси и европейските пазари.
Рязкото повишаване на цените на природния газ до равнища, наблюдавани за последен път при нахлуването на Русия в Украйна през 2022 г., породи опасения за бъдещия растеж на Европа и европейските акции загубиха долу-горе една десета от стойността си. Глобално, най-добре се представиха Енергетиката и Комуналните услуги, докато Материалите и Промишлеността изостанаха. Традиционно-сигурните активи-убежище не издържаха: благородните метали спаднаха рязко през март, като златото се търгуваше с повече от 15% под януарския си връх, въпреки нарастващото геополитическо напрежение и инфлация. Рязкото понижение на цените на златото беше особено неблагоприятно за южноафриканските акции, които загубиха повече от 20% през месеца. В март се проведоха срещите на много централни банки по света, които решиха да запазят лихвите стабилни. Федералният резерв на САЩ (Фед) запази политиката си непроменена и сигнализира повишена предпазливост; няколко големи централни банки (Канада, Япония, Англия, Швеция, Швейцария) също запазиха политиката си без промяна, докато очакванията на инвеститорите за намаляване на лихвите избледняха предвид потенциално по-високата инфлация в бъдеще.
Въпреки че дълговите книжа също бяха разпродадени през месеца поради опасенията на инвеститорите относно енергийните доставки и евентуалното повишаване на лихвите, именно облигациите осигуриха стабилност в балансираните портфейли, като смекчиха мартенския спад на акциите. Стабилният приход от лихви и тесните кредитни спредове помогнаха на облигациите да бият акциите през месеца. Пазарите на ДЦК бяха волатилни, като краткосрочният им край беше най-силно засегнат, тъй като очакванията за повишаване на лихвите замениха очакванията за намаляване. Японските държавни облигации рязко поевтиняха, особено емисиите с по-дълъг срок, на фона на несигурността по отношение на фискалната политика и много вероятното повишаване на лихвите от страна на Японската централна банка. Дълговите книжа на развиващите се пазари поевтиняха поради засилването на щатския долар, докато щатските ДЦК останаха сравнително устойчиви, като несигурността по пазарите значително се засили поради геополитическото напрежение между САЩ и Иран.
Пазарът в САЩ
През март акциите в САЩ достигнаха територия на корекция (повече от 10% спад) и бяха сред най-слабо представящите се основни пазари през тримесечието. Индексът S&P500 спадна с 4,3% през първите три месеца на 2026 г., като потъваше в продължение на пет последователни седмици – доста рядко срещано за последните 75 години. Множество фактори допринесоха за този спад, включително засилените опасения за инфлацията, все по-войнствената реторика от страна на Фед и засилените опасения за начина, по който огромните инвестиции в изкуствен интелект ще донесат възвръщаемост. Въпреки че като цяло икономическият растеж изглежда се забавя, общата икономическа активност остана силна, дори и при задържането на повишените цени на енергията. Въпреки лекото намаляване на броя на откритите нови работни места и влошаването на потребителските нагласи, повечето продажби на дребно продължиха да показват устойчивост, което смекчи по-широкия икономически ефект.
Траекторията на пазара се промени драстично през последния ден на февруари, когато геополитическото напрежение ескалира. Ударите на САЩ и Израел по Иран нарушиха транспортните потоци през критичния Ормузки проток, предизвиквайки рязко покачване на цените на петрола и значителна несигурност на световните финансови пазари. През март нагласите на инвеститорите се колебаеха между оптимизма за бързо разрешаване на конфликта и опасенията от протяжен конфликт, което допълнително засили волатилността. Акциите на енергийните компании се оказаха отличниците за тримесечието, като интегрираните производители, рафинериите и компаниите за енергийна инфраструктура скочиха заради по-високите цени на петрола. Компаниите за основни материали – като миньори, производители на химикали и преработватели на суровини – също се представиха добре, възползвайки се от прекъсванията в доставките, причинени от конфликта в Иран, и от нарастващите цени на суровините.
Технологичните акции обаче бяха изправени пред значителни предизвикателства. Софтуерният сектор претърпя особено рязък спад, предизвикан от нарастващите опасения, че генеративният изкуствен интелект (ИИ) може да подкопае абонаментния модел на "софтуерът, като услуга" (SaaS). Този наратив за ИИ създаде разделение в Технологичния сектор: инвеститорите се насочиха към компании, осигуряващи инфраструктура за ИИ, като чипове, изчисления в облак и строители на центрове за данни, като същевременно се отдръпнаха от традиционните софтуерни компании – американските софтуерни акции загубиха една четвърт от стойността си през първите два месеца на годината. В ранните етапи на конфликта в Близкия изток Технологичните акции демонстрираха относителна устойчивост в сравнение с по-широкия американски пазар, тъй като инвеститорите предпочетоха по-големи и качествени компании по време на засилваща се икономическа несигурност.
Въпреки това, преди края на месеца, дори и акциите на Технологичните компании се огънаха и завършиха март със спад от 3,8%. Американските ДЦК останаха стабилни през цялото тримесечие, като се възползваха от статута на страната като нетен износител на енергия и от охлаждането на пазара на труда, което спомогна за намаляване на инфлационните рискове. Федералният резерв запази лихвите без промяна на равнище 3,5%-3,75% и сигнализира за, евентуално, само едно понижение на лихвите тази година, като за нов председател на Федералния резерв бе номиниран Кевин Уорш. Върховният съд на САЩ се произнесе срещу митническата политика на администрацията на Тръмп, което го накара да измисли нови, временни, глобални тарифи. С признаците за слабост на пазара на труда и опасенията за смущения в бизнеса, предизвикани от ИИ, инвеститорите започнаха да очакват бъдещи понижения на лихвените проценти. Въпреки това засилената волатилност през март поради войната в Близкия изток и растящите цени на енергията доведоха до повишаване на доходността на държавните облигации (цените им спаднаха), поради пазарните спекулации за евентуални бъдещи повишения на лихвите.
Пазарът в Европа
Огромното покачване на цените на петрола през март предизвика рязък спад на европейските акции и заличи всички техни по-ранни резултати за тримесечието – общовропейският индекс Stoxx600 загуби 8% от стойността си (в EUR) през месеца. Бързо ескалиралите военни действия в Близкия изток и последвалото затваряне на корабоплаването през Ормузкия проток доведоха до най-голямото месечно увеличение на цената на суровия петрол тип Брент в историята! Инфлацията в еврозоната се ускори до 2,5% (от 1,9% през февруари), което е доста над целта на Европейската централна банка от 2%. Икономическата активност се забави, както подсказваше индексът на мениджърите по поръчките - производственият компонент остана под 50 (което показва свиване), а услугите се свиха за пети пореден месец. Конфликтът в Иран предизвика низходящи ревизии на прогнозите за икономическия растеж на Германия, Франция, Нидерландия и Италия.
Великобритания, обаче, отбеляза най-голямото намаление на очакванията за растежа сред основните европейски пазари, тъй като инфлационният натиск се засили доста от по-високите разходи за енергия. Очаква се по-слабите перспективи за растежа да ограничат възможностите на Английската централна банка за затягане на паричната политика и може да доведат до пауза в повишаването на лихвите. Докато голяма част от европейските акции спадаха през март поради конфликта в Близкия изток, акциите на Енергийните компании бяха окрилени. И все пак, някои от най-силните спадове дойдоха в икономически чувствителния сектор на Потребителските услуги, който пострада най-много през месеца. В сектора на Информационните технологии се наблюдаваха смесени резултати, тъй като софтуерът бе подложен на натиск от ефекта на ИИ, докато хардуерът и чиповете се представиха добре, след някои добре-приети от пазара корпоративни резултати.
На пазарите за фиксиран доход британските Гилтове се понижиха с 2,0% през тримесечието, представяйки се по-слабо от останалите ДЦК поради нарастващите инфлационни рискове от енергийния шок и войнствената позиция на Английската централна банка. Пазарът на европейски ДЦК също се понижи – като цяло, спадът бе с 0.6%, тъй като ЕЦБ запази лихвите непроменени, но сигнализира за възможни повишения. ЕЦБ прогнозира и устойчива инфлация, отчасти обусловена от зависимостта на региона от вноса на енергия. За разлика от държавните, европейските корпоративни облигации се представиха по-слабо от американските си аналози, както в сегмента на инвестиционен клас, така и тези с висока доходност.
Представяне на българския пазар
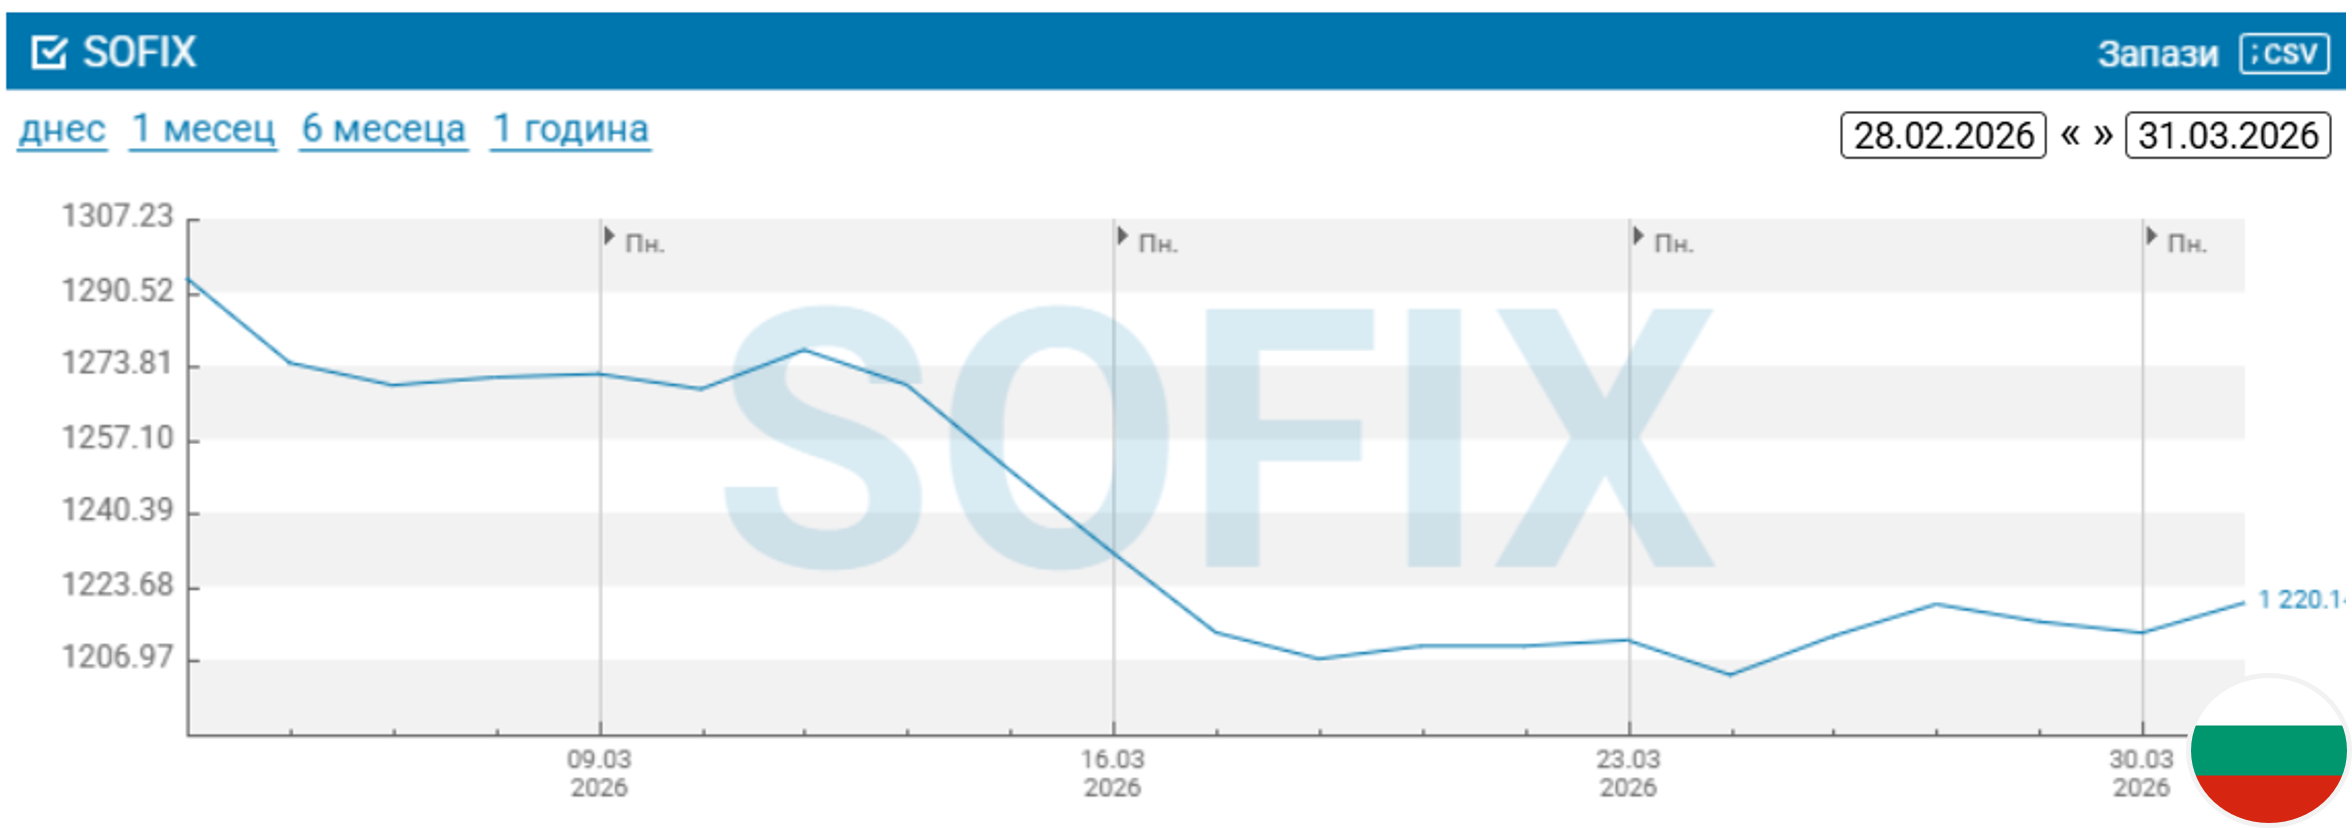
През март продължи засилената търговия на Българската фондова борса (БФБ) – в сравнение с година по-рано, оборотът се е удвоил и като брой сделки, и като номинален обем на сделките. Спадащата тенденция от предходния месец се запази и задълбочи през м. март – представителния индекс SOFIX загуби 6.4%, а „младшият“ BeamX – почти 10%. На 17 март дружеството „Ейч Ар Кепитъл“ АД удари камбаната на БФБ, след като успешно реализира първата конвертируема емисия облигации на пазара за растеж Beam. Това е вече 6-та емисия облигации пласирани на beam пазара успешно.
През месеца се проведе и втората стратегическа среща по програмата beamUp Lab (6то издание). Домакин бе Българската банка за развитие, а основен акцент на срещата бяха възможностите за дялово финансиране в подкрепа на старт-ъпи, малки и средни фирми. По традиция, избрани компании направиха демонстративно представяне пред инвеститори (investor pitch). И така, между сините чипове на родната борса, най-добре за м. март се представи „Холдинг Варна“ АД (+1.6%), а най-лошо – технологичната „Сирма груп холдинг“ АД (-18.4%).
Архив февруари 2026
Общ преглед на пазара
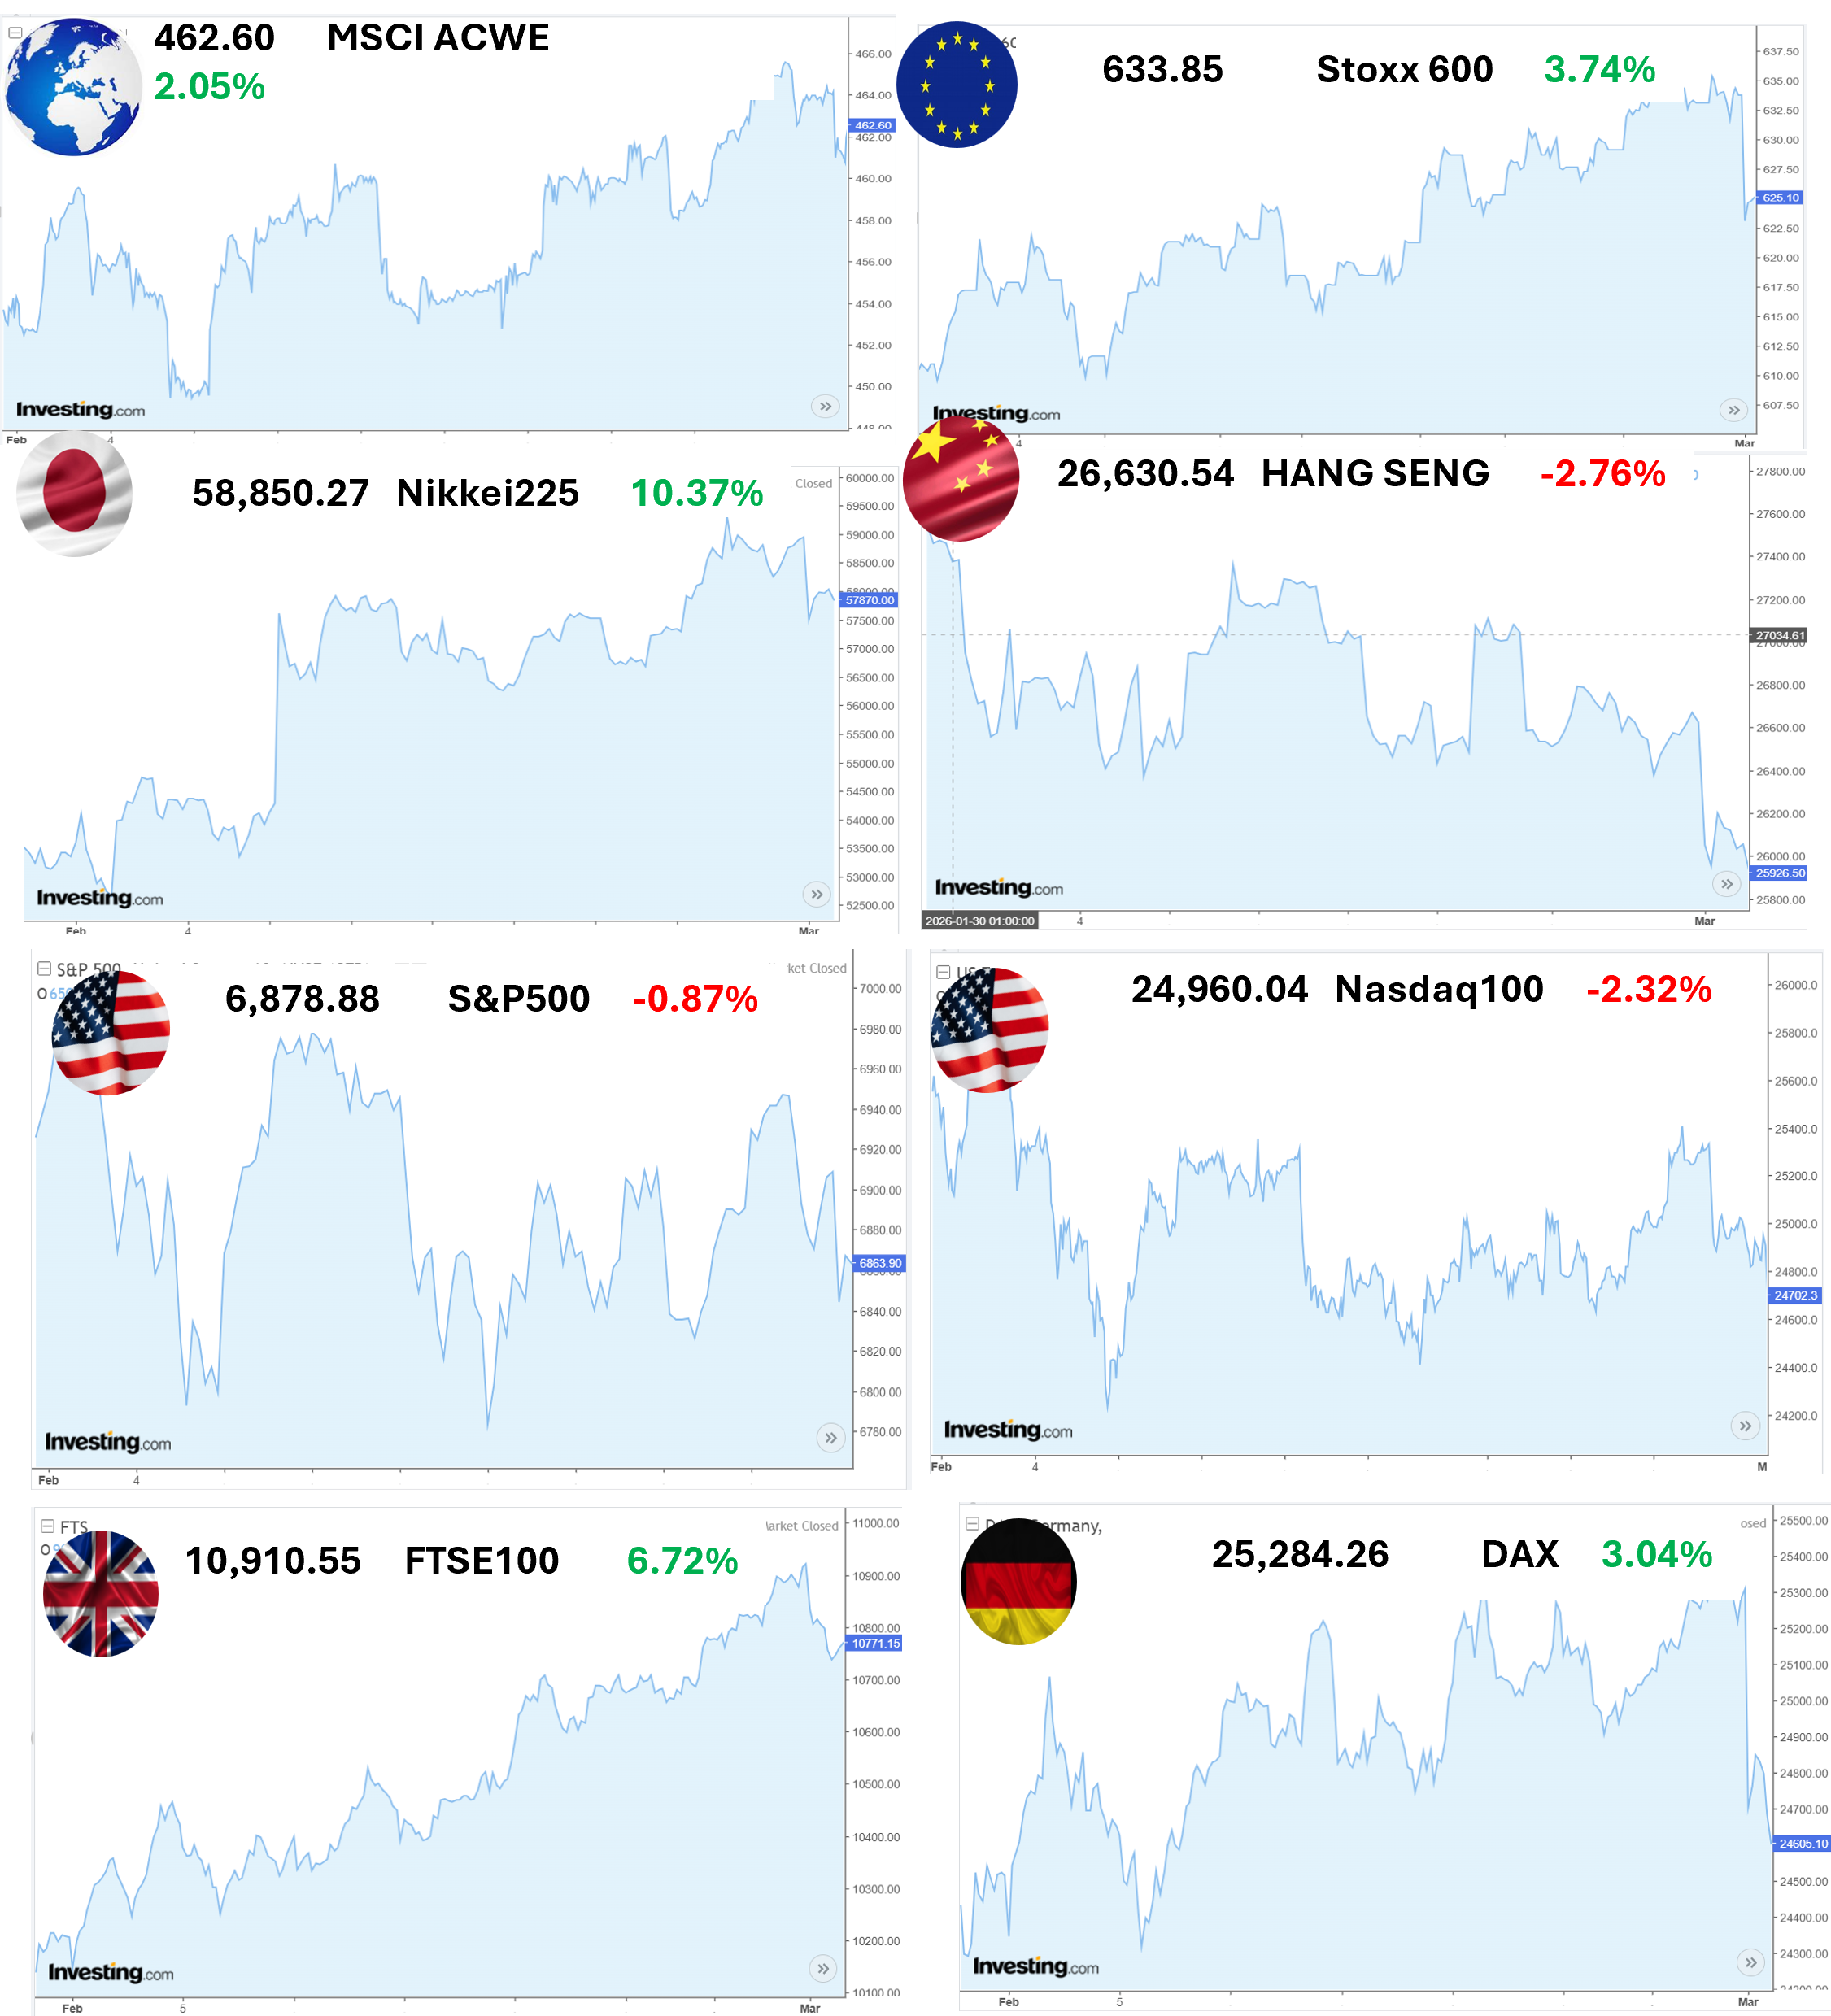
През февруари световните пазари на акции продължиха да растат, като отбелязаха ръст от 1,3% за месеца (индекс MSCI World All-country в EUR), въпреки че имаше значителни различия между регионите и секторите. Въпреки превъзходството на развитите пазари като цяло, пазарът в САЩ се открои с първия си месечен спад от десет месеца насам – главно поради опасенията, свързани с увеличените разходи за изкуствен интелект (ИИ), потенциалните сътресения на работната сила и изненадващия скок на индекса на производствените цени през януари. Индексът S&P500 спадна с 0,9%, но равнопретегленият му еквивалент нарасна с над 3,5%, отразявайки по-силното представяне на акциите с по-малка пазарна капитализация. Потребителското доверие се подобри, отчасти в очакване на предстоящото връщане на данъци, а прогнозите за ръст на корпоративните печалби останаха стабилни в диапазона 8-12%. Междувременно решението на Върховния съд на САЩ да отмени Закона за международните извънредни икономически правомощия на президента Тръмп внесе нова несигурност по отношение на митата.
Европейските пазари останаха силни, като се повишиха с над 3%, тъй като корпоративните печалби надхвърлиха очакванията (особено в областта на телекомуникациите и управлението на недвижими имоти). Инфлационният натиск обаче се запази, като Франция, Германия и Испания отчетоха по-високи от очакваното стойности. Норвегия, Обединеното кралство и Швеция бяха водещи по отношение на регионалното борсово представяне, докато в Дания се наблюдавахме свирепа разпродажба от над 17% поради негативни новини около водещата фармацевтична компания, Novo Nordisk. Япония се открои сред развитите страни в Азия, като борсата й скочи с над 8,5%. Този растеж беше подкрепен от решителната изборна победа на новия (първата жена в историята!) министър-председател Санае Такаичи и стимулиращите фискални политики, както и от умерената инфлация от 1,8% - най-ниската от октомври 2022 г. насам. Развиващите се пазари продължиха да изпреварват развитите въпреки забележителните загуби на най-големите – Китай и Индия. Акциите в Южна Корея продължиха фантастичното си рали, като нараснаха с още 22% за месеца (в собствена валута) и са нараснали с близо 200% за последната година!
Тайванският технологичен сектор, воден от гиганта TSMC, също отбеляза силни печалби. Като цяло през месеца секторите на Материалите, Комуналните услуги и Енергетиката отбелязаха по-добро пазарно представяне, докато за разлика от тях акциите на компа- ниите от сектора на (Теле)Комуникациите и Потребителските услуги изостанаха. Цените на златото се повишиха, а биткойнът отбеляза огромен спад (~50%), преди да се стабилизира. На пазарите с фиксиран доход през февруари спадащите лихви повишиха доходността на облигационерите. Доходността на 10-годишните ДЦК в САЩ спадна под 4%, като доходността на по-краткосрочните матуритети също се понижи на фона на възможни бъдещи намаления на лихвите от страна на Фед. (доходността и цените на облигациите се движат в противоположна посока). Въпреки здравословната икономическа среда, опасенията за повишена безработица заради ИИ, и геополитическите рискове, оказаха натиск за понижаване на доходността на облигациите, което доведе до 1,1% ръст за глобалния фиксиран доход през Февруари. Държавните облигации на развиващите се пазари се представиха по-добре от тези на развитите пазари. Облигациите с инвестиционен рейтинг записаха 0,8% доходност, въпреки че корпоративните кредитни пазари се представиха по-слабо поради разширяването на спредовете. Към края на месеца, геополитическото напрежение – нов въоръжен конфликт в Персийския залив – започна да натежава върху настроенията на инвеститорите, отслабвайки ръста на акциите в началото на март.
Пазарът в САЩ
През февруари фондовите пазари в САЩ бяха особено волатилни. Водещият борсов индекс на акции S&P500 отбеляза рядък спад от 0,8%, което го превърна в най-зле представящия се развит капиталов пазар. Инвеститорите поставиха под въпрос дългосрочната възвръщаемост от инвестиционните разходи, свързани с ИИ, и се притесниха за нарушенията в заетостта, които ИИ може да предизвика, особено в сектори като софтуер и управление на богатството. Тази промяна в нагласите доведе до ротация от технологични и „растежни“ сектори към сектори с големи и „тежки“ активи – като Материали, Комунални услуги и Енергетика - които се очертаха като най-добре представилите се през месеца. Миналогодишните лидери - Информационните технологии и Комуникациите – изостанаха.
"Великолепната седморка" от технологични акции с мега-капитализация продължи да се отличава с впечатляващи резултати: тези седем акции генерираха среден ръст на печалбите за четвъртото тримесечие от 27,2% спрямо 9,8% за останалите 493 компании в S&P500, според FactSet. Всъщност ръстът на печалбите им е надхвърлил 25% през 10 от последните 11 тримесечия, което подчертава доминиращата им позиция и влияние. Въпреки това дори тези силни резултати невинаги се превръщаха в ръст на цените на акциите, тъй като инвеститорите станаха по-предпазливи по отношение на нивата на оценка и перспективите за бъдещ растеж. Отделно от това инфлацията се оказа по-висока от очакваното, като индексът на цените на производител скочи с 0,8% през януари – повече от два пъти от прогнозите на икономистите – което породи опасения за постоянен ценови натиск. Освен това годишният темп на растеж на американската икономика се забави до 1,4% през четвъртото тримесечие на 2025 г. (отчасти поради най-дългото досега спиране на работата на правителството). Към пазарната несигурност се прибави и фактът, че Върховният съд на САЩ отмени ЗМИИС на президента.
Същевременно доходността на американските ДЦК се понижи през месеца, тъй като инвеститорите започнаха да очакват допълнително намаляване на лихвите от Фед през тази година, подтикнати от знаците за слабост на пазара на труда в САЩ и нарастващите опасения за потенциални по-нататъшни смущения в бизнеса, предизвикани от ИИ. Тръмп, което постави под съмнение събирането на мита и предизвика съдебни дела от страна на компании и щати. Геополитическото напрежение се изостри, след като в края на февруари избухна нов въоръжен конфликт между САЩ и Иран, което допълнително допринесе за нестабилността на пазара и влоши настроенията на инвеститорите. Доходността на 10-годишните ДЦК спадна до около 3,96%, отбелязвайки най-ниската си точка от над четири месеца досега; за сравнение, в края на януари тя възлизаше на 4,26%. Освен това кривата на доходността започна да се изравнява, като особено рязък спад се наблюдаваше при средносрочните матуритети, което отразяваше променящите се очаквания на пазара и продължаващата несигурност.
Пазарът в Европа
Европейските акции отбелязаха значителен ръст през февруари – общоевропейският индекс Stoxx600 нарасна с 3,7% (в EUR). Акциите на големи компании от Обединеното кралство се откроиха, постигайки обща възвръщаемост от 6,5% (индекс FTSE100 в GBP) благодарение на секторния микс, благоприятстващ ИИ, и повишаващите се цени на петрола. По-широкият индекс FTSE250, с по-силно застъпени вътрешноориентираните компании, обаче изостана със "само" 2,3% възвръщаемост. Акциите в Еврозоната поскъпнаха, водени от Енергетиката, Комуникациите и Недвижимите имоти, тъй като се появиха признаци за икономическо подобрение и инвеститорите се пренасочиха от акциите в САЩ. Европейската централна банка (ЕЦБ) запази лихвите на ниво от 2%, като през януари инфлацията спадна до 1,7%, а съставният индекс PMI на HCOB за еврозоната показа ускоряване на икономическия растеж – през февруари той се повиши до 51,9 (всяка стойност над 50 означава експанзия).
По-специално, под-индексът за производството достигна шестмесечен връх от 52,1 пункта! В цяла Европа динамиката на корпоративните печалби беше добра, като имаше повече изненади в посока нагоре, отколкото през предходните тримесечия. Франция излезе от продължителната бюджетна безизходица, като се опитва да увеличи разходите за отбрана и да свие дефицита си до 5% от БВП до края на годината.
Едни от най-добре представилите се капиталови пазари през февруари бяха тези в Норвегия, Обединеното кралство и Швеция. Учудващо, в Дания се наблюдаваше бурно разпродаване на акции – над 17% спад на основния индекс, тъй като най-големият компонент Novo Nordisk се срина с повече от 15%, след като данните от изпитването на нов продукт за отслабване показаха, че той е по-малко ефективен от подобен продукт на американския му конкурент, Eli Lilly. Акциите в Обединеното кралство се представиха по-добре въпреки по-слабия паунд и сравнително „левите“ резултати от изборите. Английската централна банка запази лихвите на ниво от 3,75 %, но намекна за възможно понижение през март, въпреки че понижи прогнозите за растежа и повиши очакванията за безработицата.
През четвъртото тримесечие на 2025 г. растежът на БВП на Обединеното кралство беше минимален - 0,1% на годишна база. Интересно е, че акциите на софтуерните компании там в сектора на информационните технологии бяха подложени на значителен натиск поради опасенията за разбиване на пазара на труда от ИИ, а финансовите компании също бяха поразени, тъй като инвеститорите се притесняваха за въздействието на ИИ върху управлението на инвестиции. Доходността на пазара на ДЦК в еврозоната също се понижи. Британските гилтове поведоха представянето на пазара на държавни облигации поради охлаждането на инфлацията и увеличените перспективи за намаляване на лихвите, постигайки доходност от 2,5% (в GBP). Инфлацията в Обединеното кралство се забави до 3,0% през януари, което накара доходността на гилтовете да спадне с 25 базисни точки. Инфлацията в еврозоната беше под целевата през януари и ЕЦБ запази лихвите без промяна, като същевременно сигнализира, че инфлацията ще остане под целевата през 2026 и 2027 г. Доходността на европейските ДЦК се понижи, като испанските и италианските облигации надминаха германските бундове благодарение на стабилните спредове и по-високия доход до падеж.
Представяне на българския пазар
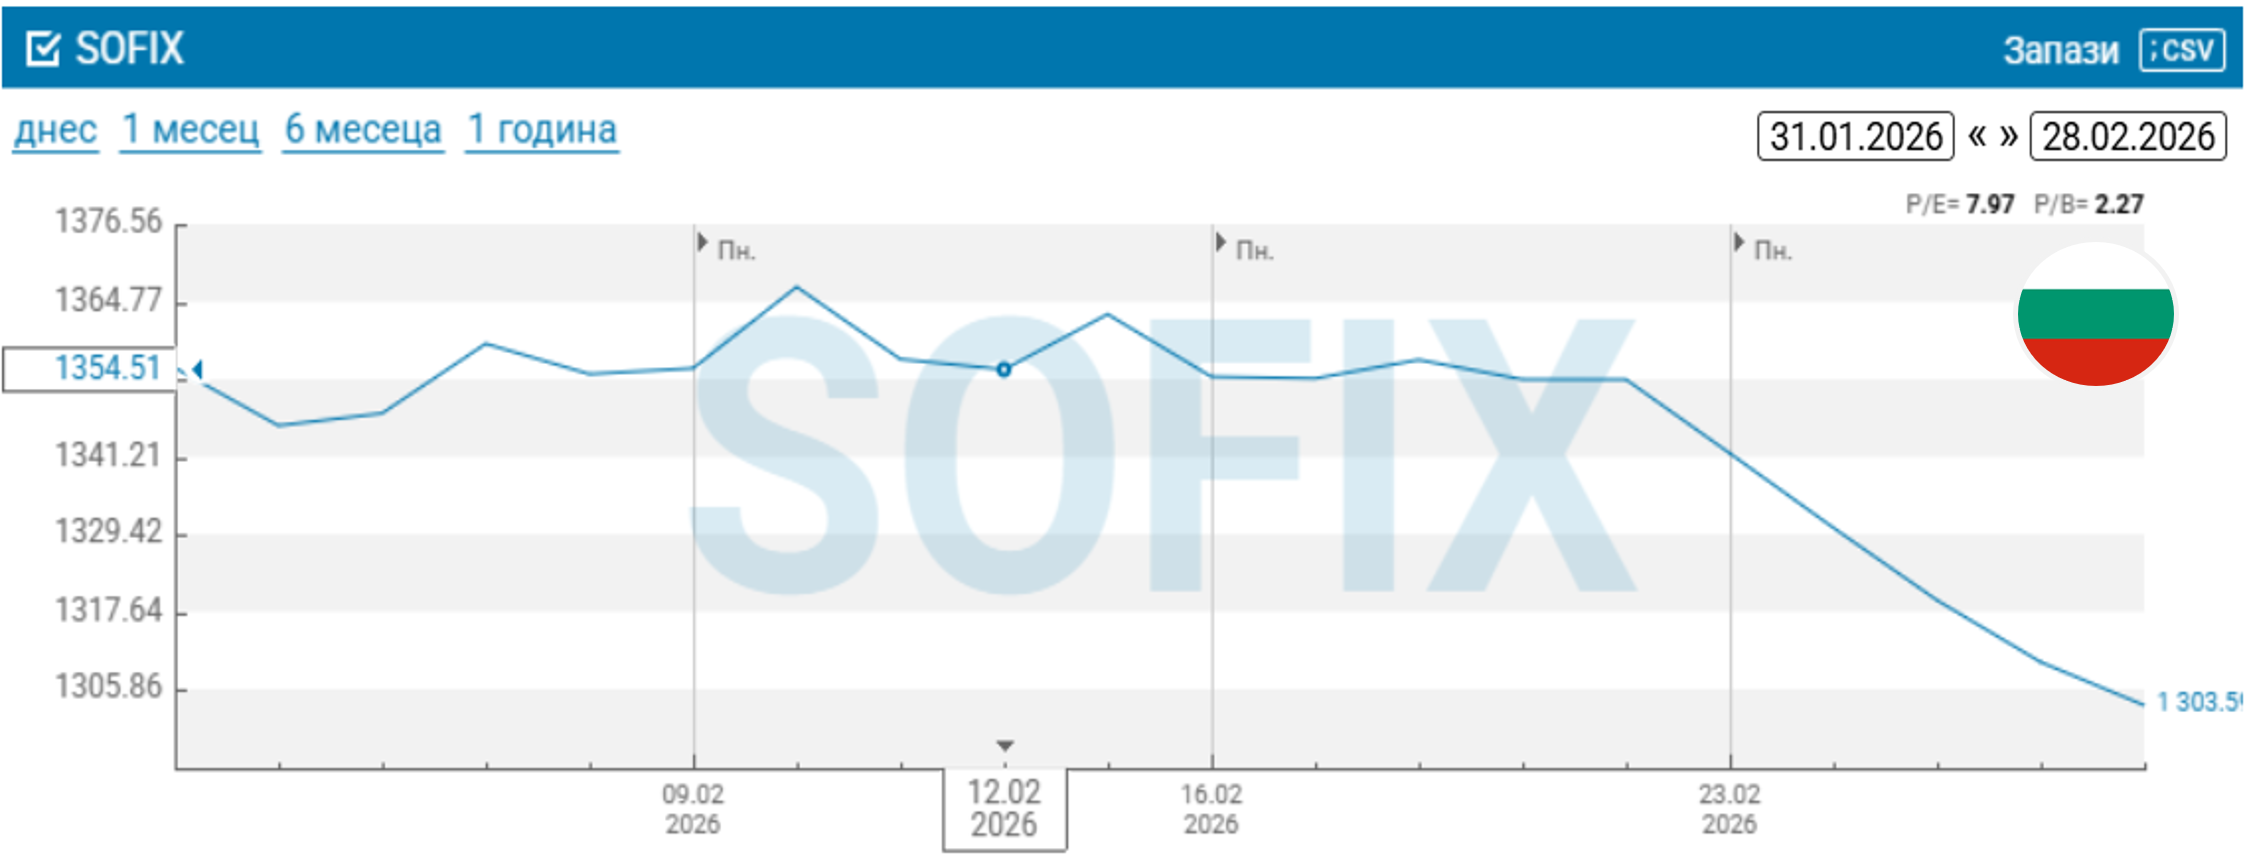
През февруари оборотът на Българската фондова борса (БФБ) се удвои на годишна база, достигайки над 40 млн. евро. Звездния възход от последните два месеца секна и всички борсови индекси отбелязват спад за месеца: представителния SOFIX (-5,2%), широкият BGBX40 (-4,4%) и „младшият“ BeamX (-3,3%). Най-печеливши акция сред сините чипове в SOFIX бе фармацевтичния производител „Софарма“ АД, а най-лошо за месеца холдинга „Химимпорт“ АД, с движения съответно +1,6% и -23,5%.
През месеца стартира първата българска платформа за краудфъндинг SpaceCrowd, която ще подкрепя стартиращи бизнеси, с възможност за набиране до 5 млн. евро. Сред важните структурни събития е двойното листване на акциите на „Сирма Груп Холдинг“ АД едновременно на Българската и Франкфуртската фондова борса чрез сегмента EuroBridge. С церемония на Франкфуртската борса официално беше дадено начало на търговията – действие, което значително разширява международната видимост на българските компании.
Архив януари 2026
Общ преглед на пазара
2026 г. започна с поредния силен месец за световните пазари на акции: индексът MSCI All Country World Equity се покачи 3% през януари (в USD), което бе девети положителен месец за последните десет. През месеца щатският долар отслабна още повече спрямо всички останали валути на държавите от Г-10, което допринесе за силната доходност на развиващите се пазари – индексът MSCI Emerging Markets надмина за месеца този на развитите пазари MSCI World с 6,6% (в USD)! Водещите позиции продължиха да излизат извън рамките на "Великолепната 7", тъй като акциите с малка пазарна капитализация и цикличните акции бяха предпочитани. Акциите в САЩ отбелязаха ръст през януари, но изостанаха от много международни пазари, подчертавайки отлива от концентрираното лидерство на големите технологични компании. Индексът S&P 500 и широко наблюдаваните акции от "Великолепната 7" нараснаха само с 1%, докато акциите с малка пазарна капитализация се представиха по-добре, с ръст от 5%. Цикличните сектори и акциите „със стойност“ поведоха ралито в САЩ, за разлика от предишната доминация на акциите на растежа и технологичните акции. Добрите печалби и резултатите за четвъртото тримесечие, които като цяло надхвърлят консенсуса на анализаторите, подкрепиха пазара, но потребителското доверие достигна многогодишно дъно (най-ниското от 2014г). Освен това новините за мащабни съкращения в големи фирми намалиха ентусиазма, а Федералният резерв (Фед) запази лихвените проценти, сигнализирайки за предпазливост в условията на смесени икономически данни. Европейските пазари се радваха на силен месец, като се повишиха с близо 5% и достигнаха нови исторически върхове в много страни. Холандия и Норвегия бяха начело с двуцифрена възвръщаемост, отчасти поради стратегически фискални реформи и увеличените разходи за отбрана. Въпреки че Германия изостана, повлияна от слабия растеж и потиснатите печалби, пазарът в Обединеното кралство беше оживен с признаци за подобряване на инфлацията и производителността на труда. В цяла Европа акциите на компаниите „на растежа“ надминаха тези „със стойност“, обръщайки последните тенденции, докато индексите на компании със средна капитализация като FTSE250 и MDAX също постигнаха добри резултати. Цялостното европейско рали беше стимулирано от положителния импулс на печалбите и широкообхватна промяна на инвеститорските нагласи към диверсификация извън американския технологичен сектор. Суровините, особено златото и енергията, също се повишиха, докато пазарите на облигации изпитваха затруднения през януари.
Глобалните облигации имаха трудности, заради повишения апетит на инвеститорите към риск, по-силните икономически данни и специфичните за отделните държави проблеми. Доходността на краткосрочните ДЦК в САЩ се повиши, тъй като очакванията за понижаване на лихвените проценти от страна на Фед се забавиха, а японските дългосрочни ДЦК претърпяха най-лошия си годишен старт от 1994 г. насам поради фискални притеснения. Като цяло, глобалният индекс на облигации Global Aggregate отбеляза лека печалба, като нарасна само с около 1% за месеца (в USD), така че облигациите не допринeсоха съществено за представянето на балансираните портфейли през януари. След срещите в Давос, международното напрежение все пак намаля, но въпреки това много активи, чувствителни към геополитическия риск, реагираха забележимо: златото поскъпна с 13% през януари, а европейските отбранителни компании скочиха с 18%. Въпреки всички постъпки на Тръмп по отношение на Венецуела, Иран и Гренландия обаче пазарите на облигации останаха относително спокойни. В обобщение, януарското рали на акциите в световен мащаб се дължеше по-скоро на силни корпоративни печалби и повишен апетит на инвеститорите за риск, отколкото на промени в оценките. Пазарите на акции в САЩ и Европа демонстрираха предимствата на диверсификацията, като се наблюдаваше забележимо предпочитание към компаниите с по-малка капитализация и цикличните компании, дори и при повишената геополитическа несигурност.
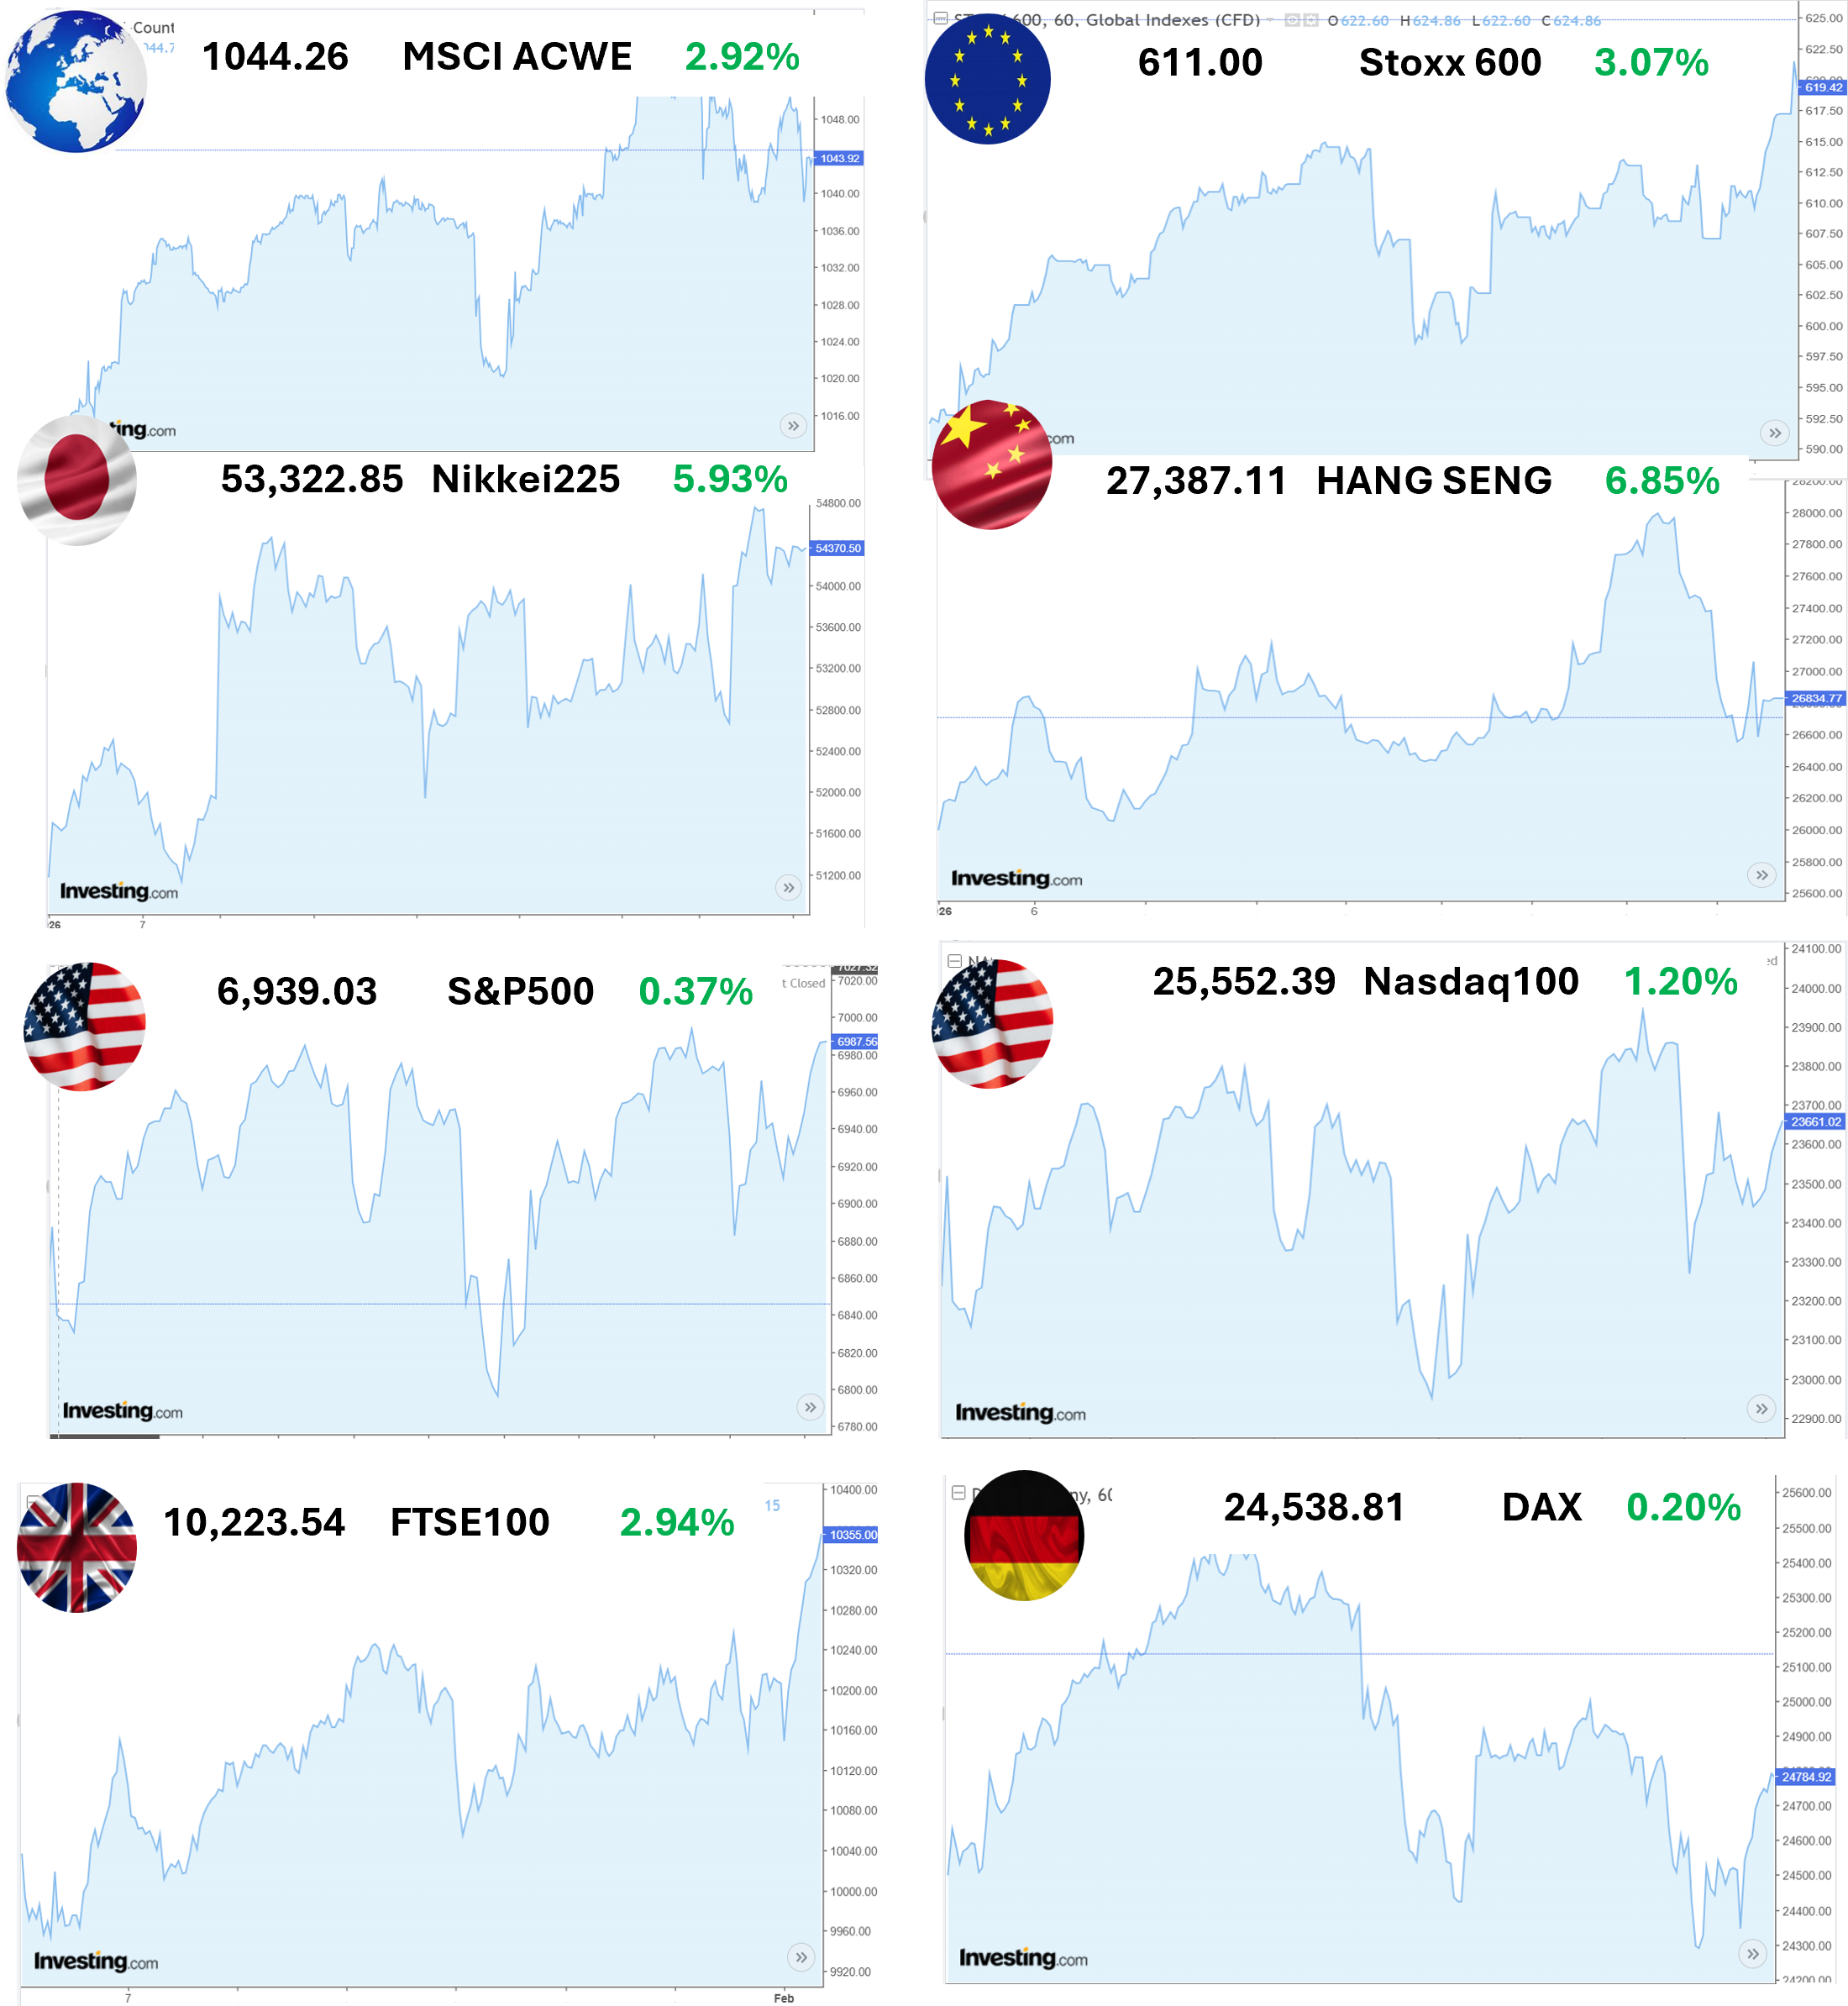
Пазарът в САЩ
Акциите в САЩ, представени от индекса S&P 500, нараснаха с 1,5% през януари, завършвайки месеца със забележително рали. На 28 януари за пръв път индексът премина границата от 7000 пункта – важно постижение, достигнато само 14 месеца след преминаването над 6000 пункта. Това беше подхранено от ентусиазма около изкуствения интелект, силните печалби на големите технологични компании и очакванията за бъдещо облекчаване на паричната политика от страна на Федералния резерв (Фед). На заседанието си през януари Фед запази референтния си лихвен процент непроменен, но пазарите продължиха да очакват намаления по-късно през годината. Нагласите на инвеститорите бяха формирани от опасенията за независимостта на Фед и признаците за забавяне на икономическата активност, включително по-слабите потребителски разходи и промишлено производство. В секторно отношение, Финансовите компании се представиха най-добре, подкрепени от очакванията, че по-ниските лихвени проценти могат да засилят ръста на кредитите. Промишлеността и сектора на Материалите също отбелязаха ръст, отразявайки известна устойчивост на икономиката. Въпреки добрите резултати на мега-тех компаниите, Технологичният сектор отбеляза лек спад поради опасения за високи оценки и въздействието на митата. Секторите на Комуналните услуги, Здравеопазването и Потребителските стоки спаднаха, тъй като инвеститорите предпочитаха сектори с по-висок растеж и доходност.
Потребителското доверие спадна до нива, наблюдавани за последен път през 2014 г., а няколко големи компании обявиха съкращения. В последния ден на месеца президентът Тръмп номинира Кевин Уорш за наследник на Джером Пауъл на поста председател на Фед. Уорш се разглежда като добър за пазара кандидат, подкрепящ по-ниските лихви и свиването на баланса на Фед. Номинацията на Уорш доведе до спад на цените на златото и среброто от исторически върхове, въпреки че и двата метала останаха доста над затварянето си в края на годината, подчертавайки повишената им волатилност. Напрежението в световната търговия отслабна, като заплахите за мита бяха оттеглени, а митата на САЩ върху индийски стоки значително намалени.
Равнището на безработица в САЩ спадна до 4,4%, въпреки че заплатите в неселскостопанския сектор не оправдаха очакванията. Тримесечните печалби бяха стабилни, като надхвърлиха консенсуса и показаха общо ръст от 11,5% спрямо година по-рано. Американските ДЦК отбелязаха отрицателна доходност, като продажбите бяха съсредоточени главно върху краткосрочните облигации, тъй като положителните икономически данни отложиха очакванията за следващото понижение на лихвените проценти от страна на Фед и доведоха до повишаване на доходността на 2-годишните ДЦК с 5 базисни точки. Доходността на дългосрочните също се повиши поради продължаващите опасения относно способността на Фед да контролира инфлацията. През януари щатският долар отслабна с 1% спрямо еврото. Въпреки продължаващата търговска война, икономическият растеж в САЩ остава стабилен, а инфлацията изглежда е достигнала своя връх и се очаква да продължи да намалява.
Пазарът в Европа
Европейските пазари на акции нараснаха с близо 5% през януари, като много национални пазари достигнаха нови рекордни стойности. Всички пазари отбелязаха положителна доходност през месеца, водени от двуцифрени печалби в Нидерландия и Норвегия. През първия месец на 2026 г. комбинацията от геополитическо напрежение - особено във Венецуела, Иран и Русия - и необичайно студената зима доведоха до рязко повишаване на цените на енергията. Петролът поскъпна с 15% за месеца, а европейският природен газ се покачи с 43%, тъй като търсенето нарасна, а резервите на ЕС бързо се изчерпаха.
Междувременно в еврозоната инфлацията се понижи от 2,0% до 1,7% през януари, отразявайки до голяма степен спада на цените на енергията спрямо година по-рано, въпреки че разходите за храна са се повишили. Базисната инфлация се е забавила поради по-слабия растеж на цените на услугите. Икономическата активност в еврозоната надхвърли очакванията, като реалният БВП нарасна с 0,3% през четвъртото тримесечие на 2025 г.; Испания и Португалия се отличиха със силни резултати, докато Ирландия беше единствената голяма икономика, която се сви. Пазарът на труда остана устойчив, като равнището на безработица спадна до рекордно ниското ниво от 6,2%. Финансовите пазари отразиха тези развития. Акциите в еврозоната се повишиха през януари, водени от силното представяне на Информационните технологии – заедно с Енергетиката и Комуналните услуги, докато акциите на компаниите от сектора на Потребителските услуги и Недвижимите имоти изостанаха. Акциите, свързани с отбраната, се изстреляха заради увеличените европейски разходи за отбрана.
Януари беше белязан и от забележими геополитически сътресения, включително пазарна тревога, след като президентът Тръмп заяви, че САЩ може да придобият Гренландия – това натисна акциите на еврозоната в средата на месеца. В Обединеното кралство капиталовите пазари отбелязаха ръст, особено в сектора на Материалите, подкрепени от нарастващите цени на металите и продължаващите геополитически сътресения. Индексът FTSE100, представящ най-големите британски компании, изостана от фокусирания върху средния бизнес FTSE250, но и двата приключиха януари с печалби. БВП на Обединеното кралство нарасна с 0,3% през ноември, тъй като производителността на труда показа признаци на съживяване, а годишната инфлация изглежда се задържа без промяна. Европейската централна банка запази също без промяна основните си лихви и се очаква да задържи тази позиция до 2027 г., като инфлацията ще се движи малко под целевото равнище от 2%. Сред другите значими събития бяха новото търговско споразумение на Индия с ЕС, което намали митата за различни промишлени стоки, и по-силното от очакваното индустриално производство в Германия и САЩ.
Фискалните данни за Германия показаха забележимо увеличение на държавните разходи, но годишният растеж и корпоративните печалби в страната останаха слаби. На пазарите с фиксирана доход френските и италианските ДЦК се представиха по-добре от повечето други пазари, постигайки доходност съответно от 1% и 0,7%. Това добро представяне се дължеше на повишения апетит за риск и намалените специфични за страната рискове, което направи тези облигации привлекателни заради тяхната доходност. Като цяло ДЦК на еврозоната се представиха по-добре от американските си аналози, подкрепени от устойчивата икономическа активност. Френските облигационни пазари спечелиха, тъй като спредовете спрямо германските облигации се свиха до равнища от средата на 2024 г., подпомогнати от заобикалянето на парламентарното гласуване от премиера Себастиен Лекорну за налагане на бюджета за 2026 г. Тази маневра, съчетана с намалената политическа несигурност, успокои инвеститорите въпреки все още високия бюджетен дефицит на Франция от 5%. В Обединеното кралство доходността на краткосрочните държавни облигации се понижи, докато на дългосрочните се повиши (доходността на облигациите се движи обратно на цената).
Представяне на българския пазар
В първите дни на търговия с новата валута в България, Българската фондова борса (БФБ) се изстреля мощно нагоре. Инерцията се позагуби към средата на месеца, но все пак бе достатъчна, за да може всички индекси на родната борса да запишат двуцифрени ръстове. Широкият BGBX40 индекс приключи януари с близо 14% по-високо, представителният SOFIX - с 19%, като дори и индекса на малките компании, beamX отбеляза ръст от над 13% за месеца! Сред новините за месеца бе стартирането на шестия сезон на акселераторската програма на БФБ за малки и стартиращи предприятия, beamUp Lab, в сътрудничество с т. нар. Фонд на Фондовете.
От друга страна, бе направена и първа стъпка към оперативно оптимизиране на местния капиталов пазар с провеждането на първия Национален форум за преход към Т+1 сетълмент процедура. Така, сред сините чипове на борсата, единствената компания, която отстъпи позиции за месеца бе финансовата „Елана Агрокредит“ АД, която цена на акцията спадна незначително с 0.4%, а най-голям ръст отчете търговската банка „Централна кооперативна банка“ АД, която се извиси със зашеметяващите (почти) 90% през януари!
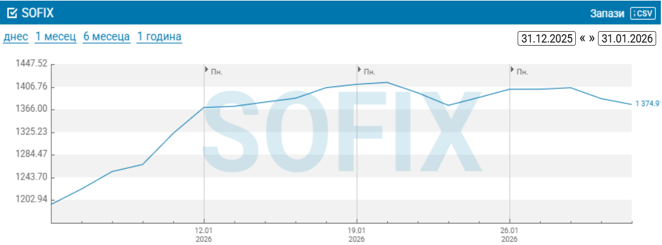
Архив декември 2025
Общ преглед на пазара
През 2025 г. световните капиталови пазари се представиха силно, като международните (извън САЩ) и развиващите се пазари постигнаха по-добри резултати от американските. Темата за изкуствения интелект (ИИ) си остана ключов двигател; благородните метали поскъпнаха; а промените в паричната политика осигуриха попътен вятър за рисковите активи. С печалба от над 1% през декември, индексът MSCI All Country World Equity повиши възвръщаемостта си за годината до почти 23% (в USD) – което е най-добрата му година от 2019 г. насам. За първи път от много години международните акции и развиващите се пазари надминаха американските акции, прекъсвайки повече от десетилетие и половина доминация на американските акции. През последния месец в годината щатският долар отново отслабна и беше основната причина за силната възвръщаемост на международните акции през годината. През 2025 г. индексът S&P500 постигна трета поредна година на двуцифрена възвръщаемост. Ентусиазмът на инвеститорите по отношение на ИИ продължи да подкрепя технологичните акции, особено "Великолепната седморка", които допринесоха за 42% от общата годишна възвръщаемост на S&P500 и в края на годината представляваха над две пети от пазарната капитализация на индекса. Фундаментът на американската икономика остава стабилен, като през четвъртото тримесечие растежът на БВП беше доста силен (над 4%), а инфлацията – 2,8%, което е над целта на Федералния резерв от 2%. През септември Фед започна да понижава лихвите въпреки разногласията в управата си, както направиха и други големи централни банки. Канадският пазар се представи отлично, като се повиши с 36,5% (най-добрата му година от 2003 г. насам), движен от акциите на миннодобивните компании.
Европейските пазари продължиха ралито си, като много от тях достигнаха рекордни стойности. Испания бе начело, подкрепена от намаляващата инфлация, докато немският пазар нарасна заради надеждите за стимулиране на икономиката. Европейската централна банка (ЕЦБ) запази лихвените проценти непроменени през последния месец на годината, тъй като инфлацията се доближи до целевите нива от 2%. Великобритания изостана от региона въпреки понижението на лихвите през декември, изправена пред най-високата инфлация сред страните от Г7 и нарастваща безработица. Развитите азиатски пазари се представиха по-слабо в сравнение със световните си конкуренти. Японските акции се движеха встрани през декември, тъй като Японската централна банка повиши лихвените проценти до 30-годишен връх, подкрепяйки спадащата йена. Развиващите се пазари обаче бяха световни шампиони, като постигнаха доходност от над 33% за годината (в USD). През 2025 г. Корея се изстреля драстично, като приключи с ръст от почти 100%(в местна валута), благодарение на активността на инвеститорите на дребно и ентусиазма около ИИ (за чипове). Доходността на акциите в Китай беше скромна поради продължителната криза в сектора на недвижимите имоти, но технологичният сектор беше подкрепен от напредъка в областта на ИИ.
През 2025 г. пазарите на облигации се представиха силно, подкрепени от трите намаления на лихвите от Фед през втората половина на годината, включително едно през декември, както и от политиките на стимулиране на други централни банки. Тази благоприятна среда, съчетана с отслабващия щатски долар и атрактивната доходност, доведе до значителни печалби на пазарите с фиксиран доход. При държавните облигации се запазиха опасенията, свързани с фискалната политика, в резултат на което кривите на доходност станаха по-стръмни на основните пазари. Кредитните спредове в САЩ, които първоначално се разшириха поради опасения за експозицията на регионалните банки към небанкови финансови институции, по-късно се свиха с подобряването на пазарните нагласи. Очакваният скок на инфлацията, предизвикан от митата на Тръмп, не се състоя, а общото намаление на лихвите с 75 базисни точки от страна на Фед през втората половина на годината подкрепи възвръщаемостта от облигациите. По-нискокачествените облигации се представиха по-добре от тези с по-високо качество поради по-високата им доходност. Като цяло глобалните облигации отбелязаха обща възвръщаемост от 8,2% (индексът Bloomberg Global Aggregate Bond в USD). Дългът на нововъзникващите пазари беше най-добре представилият се сред секторите с фиксирана доходност, като латиноамериканските облигации се възползваха особено от силното поскъпване на местните валути. Деноминираните в евро и британски паунд облигации от инвестиционен клас се представиха по-добре от съответните държавни облигации.
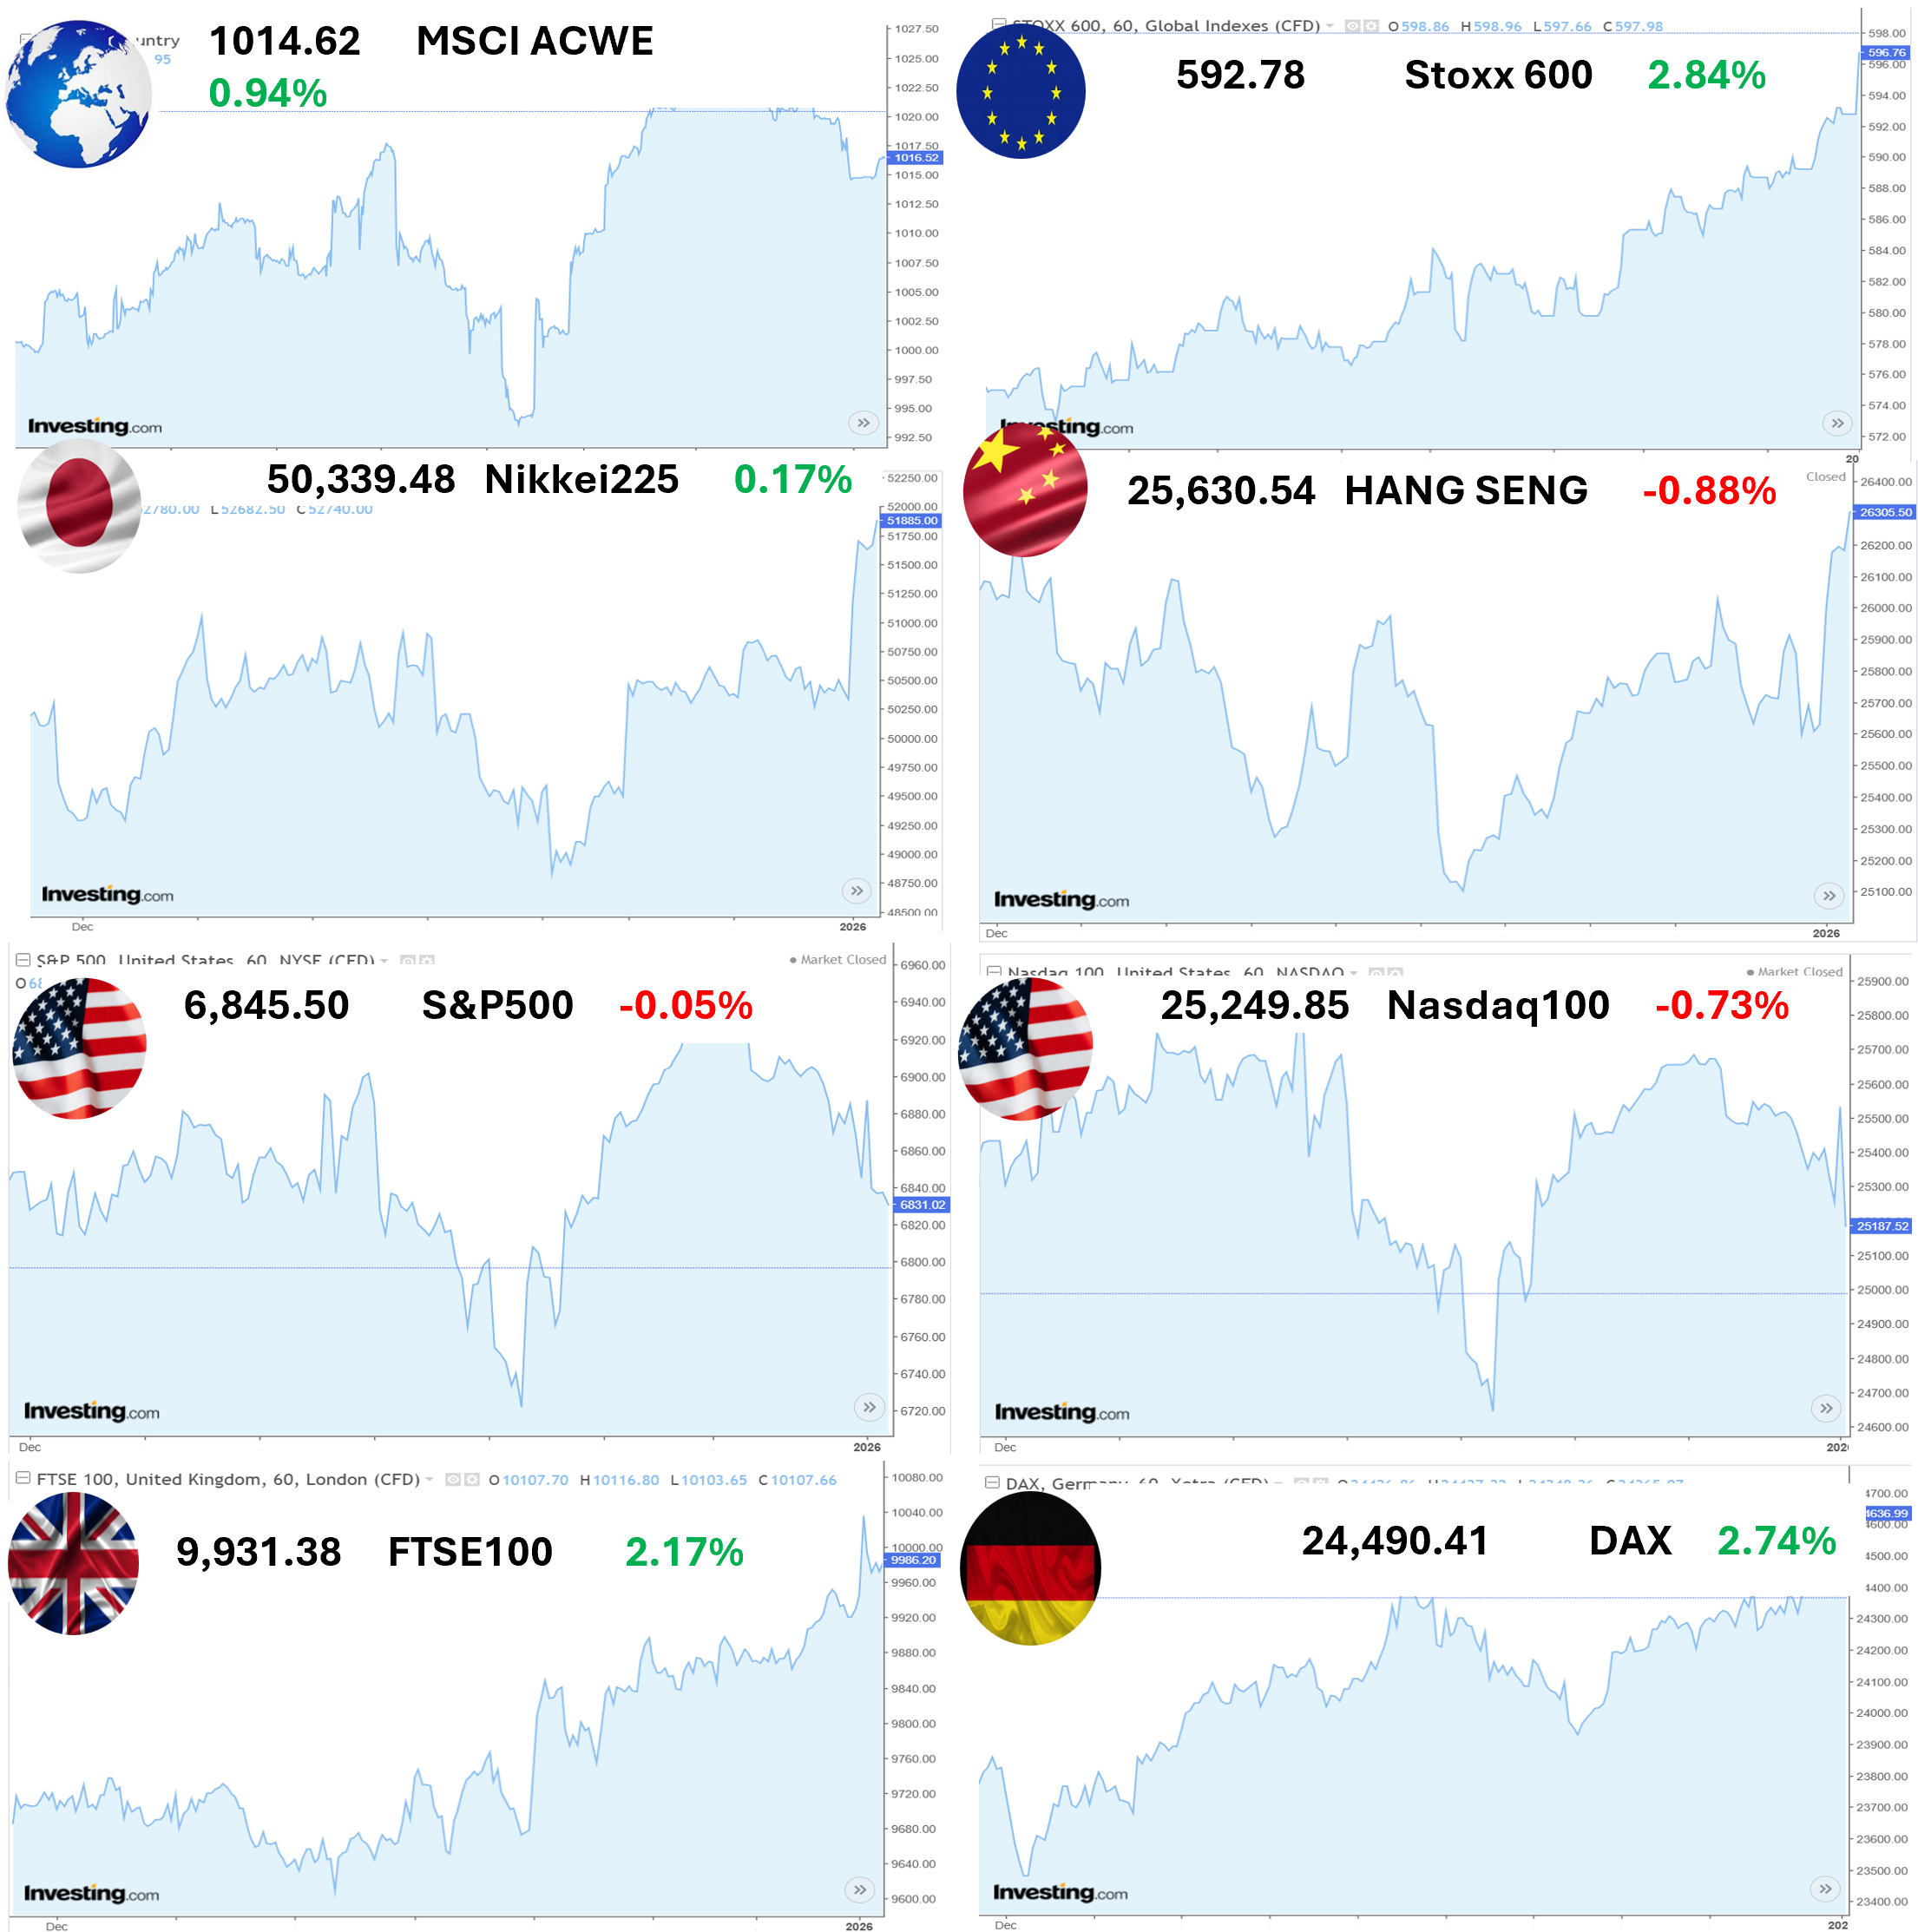
Пазарът в САЩ
Акциите в САЩ завършиха 2025 г. със силен ръст за трета поредна година, въпреки спада през последната празнична седмица през декември. Водещият индекс на акциите S&P500 постигна възвръщаемост от близо 18% за годината, с което затвори тригодишен период със средна годишна възвръщаемост от над 17%, значително надхвърляйки средната си стойност за последните 10 години – през 2024 г. той се повиши с 25,0%, а през 2023 г. – с още 26,3%. Акциите на "Великолепната седморка" допринесоха значително за доходността и пазарната капитализация на S&P500. Само тези седем акции се допринесли за 42% от цялата възвръщаемост на S&P500 през 2025 г. и 55% през последния три години. Nvidia счупи рекорди като стана първата компания в историята, чиято пазарна капитализация достигна 4 трилиона долара, а малко след това за кратко задмина и 5 трилиона USD. Въпреки това, докато Alphabet и Nvidia се откроиха, други компании като Apple, Amazon, Meta и Microsoft се представиха приблизително наравно с по-широкия пазар, което предполага, че ентусиазмът по отношение на ИИ може би се охлажда.
За трета поредна година Информационните технологии и Комуникационните услуги бяха най-добре представящите се сектори в S&P500, като генерираха доходност от 33,6% и 24,0% през 2025 г. – като някои подсектори в тях са постигнали средна годишна възвръщаемост от над 40% за последните три години! Всъщност всички сектори отбелязаха положителни резултати за 2025 г., дори и най-слабо представилия се – Недвижими имоти. Акциите с малка и средна капитализация изостанаха от представянето на големите, но все пак и те постигнаха двуцифрена възвръщаемост за 2025 г. Като цяло, през последното тримесечие на годината рисковите активи (акциите) се повишиха въпреки рекордно дългото спиране на работата на правителството в САЩ и увеличаващите се съкращения на работни места. Пазарът остана устойчив дори и след разпродажбата през април, предизвикана от съобщенията за митата на администрацията на Тръмп. Липсата на типичното за края на годината „Коледно“ рали-на-"Дядо Коледа" през декември се дължеше по-скоро на прибиране на печалби, отколкото на отслабване на икономикатa.
Всъщност американската икономика остана стабилна на фона на политическия натиск върху Фед – продължаващото намаляване на лихвите от страна на Фед и сигналите за още понижения през 2026 г., особено ако инфлацията намалее, бяха посрещнати положително от инвеститорите. По-гъвкавият подход на администрацията на Тръмп към митата също подобри пазарните нагласи. Въпреки това на пазара продължават да съществуват опасения относно високите оценки на технологичните акции и устойчивостта на печалбите, предизвикани от ИИ. Междувременно пенсионирането на Уорън Бъфет като главен изпълнителен директор на Berkshire Hathaway отбеляза края на една ера; под негово ръководство акциите на компанията значително надминава индекса S&P500 в продължение на шест десетилетия.
През 2025 г. възвръщаемостта на щатските ДЦК беше скромна, като кривата на доходността стана по-стръмна, тъй като доходността на дългосрочните нарасна, а на краткосрочните намаля. Федералният резерв намали лихвите три пъти през годината, като понижи ставката по федералните фондове до 3,5-3,75%. След като правителството на САЩ отново заработи, данните за пазара на труда показаха умерено – но не и сриващо се – търсене на работна сила. Като цяло, възвръщаемостта от американски облигации достигна 7,3% за годината: напр. доходността на 10-годишните ДЦК достигна връх от 4,80% през януари, спадна под 4,00% през октомври и приключи годината на равнище 4,17% (по-ниско от 4,57% в края на 2024 г.).
Пазарът в Европа
Европейските акции завършиха 2025 г. изкачвайки многогодишни върхове. Испания беше на върха на печалбите през последния месец, подпомогната от спадащата инфлация. Мерките за стимулиране на икономиката на Германия повишиха оптимизма и окрилиха пазарите. Общо-европейският индекс Stoxx600 нарасна с почти 3% за месеца. През декември Европейската централна банка запази (и се очаква да запази и занапред) лихвите без промяна, тъй като инфлацията се доближава до целта от 2%, подкрепяйки продължаващите печалби на банковия сектор. Великобритания изостана, дори и след поредното намаляване на лихвите от страна на Английската централна банка, тъй като инфлацията - все още най-високата в Европа – намаля, а безработицата се покачи до четиригодишен връх от 5,1%. Продължаваща тема през годината бяха значителните валутни движения – особено отслабването на щатския долар – което означаваше, че възвръщаемостта от европейските акции беше много по-силна за американски инвеститори.
През годината еврото поскъпна с 13,4%, а британският паунд – с 7,6% спрямо щатския долар. В резултат на това европейските акции се оказаха най-добре представящия се клас активи за базираните в САЩ портфейли, но европейските инвеститори претърпяха сериозни валутни загуби и не можаха да се възползват от голямото рали на американските акции – възвръщаемостта на S&P500 в евро бе едва 3,9% за годината. Финансовите компании бяха водещи по отношение на печалбите поради подобрените перспективи за кредитиране, докато здравните и комуналните услуги изостанаха. При растежните акции и технологичните компании се наблюдаваше по-малко пазарен ентусиазъм поради нарасналите опасения за скъпи оценки. В икономическо отношение Еврозоната извади смесени резултати. Производството, особено в Германия, се сви и навреди на износа, но услугите останаха силни, подкрепяйки цялостната бизнес активност. Заетостта остана стабилна, като в сферата на услугите се наблюдаваше устойчиво наемане на служители.
Инфлационният натиск отслабна и през декември ЕЦБ запази лихвените проценти непроменени. Британският индекс FTSE All-Share нарасна с 33% (в USD) за годината, отбелязвайки едно от най-силните си представяния от повече от десетилетие. Това се дължеше на експозицията към глобалните печалби на многото международно ориентирани компании на Острова, на атрактивните оценки на акциите в Обединеното кралство спрямо пазарите в САЩ и на продължаващото търсене на дивидентни акции (въпреки опасенията за британския икономическия растеж). През последното тримесечие на 2025 г. се наблюдаваха забележителни различия на пазарите на европейски държавни облигации.
Гилт-овете на Великобритания се представиха по-добре, подкрепени от приетото предложение за бюджет, което облекчи фискалните опасения. В еврозоната облигациите на периферните държави като Италия, Испания и Гърция се представиха по-добре от основните пазари, докато доходността на германските ДЦК всъщност се повиши вследствие на подобрените прогнози за растежа и инфлацията (които увеличават шанса ЕЦБ да запази лихвените проценти непроменени). В отговор на външния натиск и икономическите предизвикателства Германия се отклони от дългогодишния си фискален консерватизъм, планирайки по-големи разходи за отбрана и инфраструктура. Пазарите реагираха негативно и доходността се повиши, което доведе до загуби за германските Бундове (доходността и цените на облигациите се движат в противоположни посоки).
Представяне на българския пазар
В навечерието на приемането на новата валута в България, Българската фондова борса (БФБ) бе окрилена и изпрати един изключително силен м. декември. Всички индекси на родната борса се оцветиха мощно в зелено, като представителният SOFIX отбеляза ръст от над 6.3% за месеца (!) и приключи годината с доходност от почти 30% (в BGN). Широкият BGBX40 индекс приключи също много успешно съответно месеца (+4.7%) и годината (+18.6%). Месецът мина с активна търговия при увеличени обеми (133% повече от предходния месец и 23% повече спрямо година по-рано), като рекордно рано през годината бе натрупан оборот от над 1 млрд. лева.
Радостна новина за родните инвеститори бе оповестяването, че капиталовите печалби от сделки и доходите от дивиденти на пазара за растеж на МСП – Beam на БФБ ще бъде освободен от данъчно облагане при същите условия, както тези на регулирания пазар на Борсата. Това става възможно заради удължаване на приетите законодателни текстове, които влизат в сила след 1 януари 2026 г. Така, сред сините чипове на борсата, най-голям ръст за месеца отбеляза акцията на холдинга „Доверие Обединен Холдинг“ АД, която скочи с над 35%, а най-слабо се представи акцията на застрахователят „Еврохолд България“ АД, която спадна с по-малко от 3%.
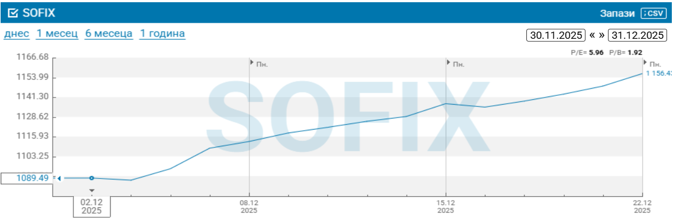
Архив ноември 2025
Общ преглед на пазара
Глобалните пазари на акции приключиха седем-месечна печеливша серия през ноември - най-дългия така печеливш период от 2021 г. насам. Индексът MSCI All Country World Equity отбеляза незначителна загуба от -0,1% за месеца (в USD). Развитите пазари отбелязаха умерени печалби, докато развиващите се пазари отбелязаха спад, което доведе до леко отрицателен резултат за целия индекс. Много от световните индекси прекараха месеца на отрицателна територия, преди ралито през последната седмица да обърне някои загуби. В края на ноември широкият американски пазар беше без промяна, след като преживя вътре-месечна волатилност и между-секторна ротация. Опасенията на инвеститорите относно възвръщаемостта на изкуствения интелект, високите оценки на акциите и нарастващия корпоративен дълг, натежаха върху настроенията. По-слабите икономически данни, в т.ч. слабостта на пазара на труда, повишиха възможността за намаляване на лихвите през декември, подхранвайки ралито в края на месеца. Федералният резерв (Фед) също смекчи тона си относно бъдещите повишения на лихвите, което засили оптимизма. Въпреки добрите резултати акциите на Nvidia спаднаха с над 12% през месеца на фона на конкуренцията от страна на новия чип Gemini на Google, което допринесе за волатилността в технологичния сектор.
Европейските пазари бяха един от силните региони през месеца, подкрепени от благоприятните данни за инфлацията и ръста на заплатите, които компенсираха слабите потребителски разходи. Еврото поскъпна, тъй като нараснаха очакванията, че Европейската централна банка (ЕЦБ) ще запази лихвените проценти без промяна. Обединеното кралство продължи да се бори с висок бюджетен дефицит и безработица, което изисква високи данъци, въпреки че надеждите за намаляване на дефицита и за потенциално намаляване на лихвите доведоха до скромни печалби при акциите. Доходността от акции в Германия остана слаба, тъй като правителственият пакет от стимули не постигна особен напредък в подобряването на корпоративната производителност и икономическия растеж.
Развитите пазари в Азия се понижиха, тъй като Японската централна банка запази войнствената си позиция, акцентирайки върху инфлационните аспекти на слабата йена. Пазарът в Южна Корея най-накрая се охлади през ноември, като спадна с повече от 4% (в собствена валута), но остава с над 77% нагоре от началото на годината! Пазарът в Хонконг се повиши, движен висока активност (броят IPO на китайски компании бележи четиригодишен връх), но все пак приключи месеца с малка загуба в USD. Развиващите се пазари преживяха най-лошия си месец от последната една година – Китай продължи да изпитва затруднения, тъй като промишленото производство продължи да се свива, според индекса на мениждърите по покупки (PMI), а PMI индексът на услугите изпадна в свиване за първи път от декември 2022 г. Определено м. ноември донесе промяна в настроенията на инвеститорите. Някои от най-добре представящите се сектори през годината – включително Информационните технологии и Комуналните услуги – бяха сред изоставащите през месеца, до голяма степен поради опасения, свързани с изкуствения интелект и политиките (фискална, монетарна). От друга страна, някои по-дефанзивни сектори – включително Здравеопазване и Основни потребителски стоки – бяха сред лидерите за месеца, тъй като инвеститорите търсеха възможности извън ИТ. Глобалните пазари на облигации като цяло не се промениха много. Индексът Bloomberg Global Aggregate Bond спадна незначително през месеца (0.08% в USD), тъй като по-слабите данни за пазара на труда и потребителското доверие в САЩ оказаха известна подкрепа на пазарите за облигации, докато усещането за повече облигационни емисии и по-голямо бъдещо предлагане натискаха цените на облигациите.
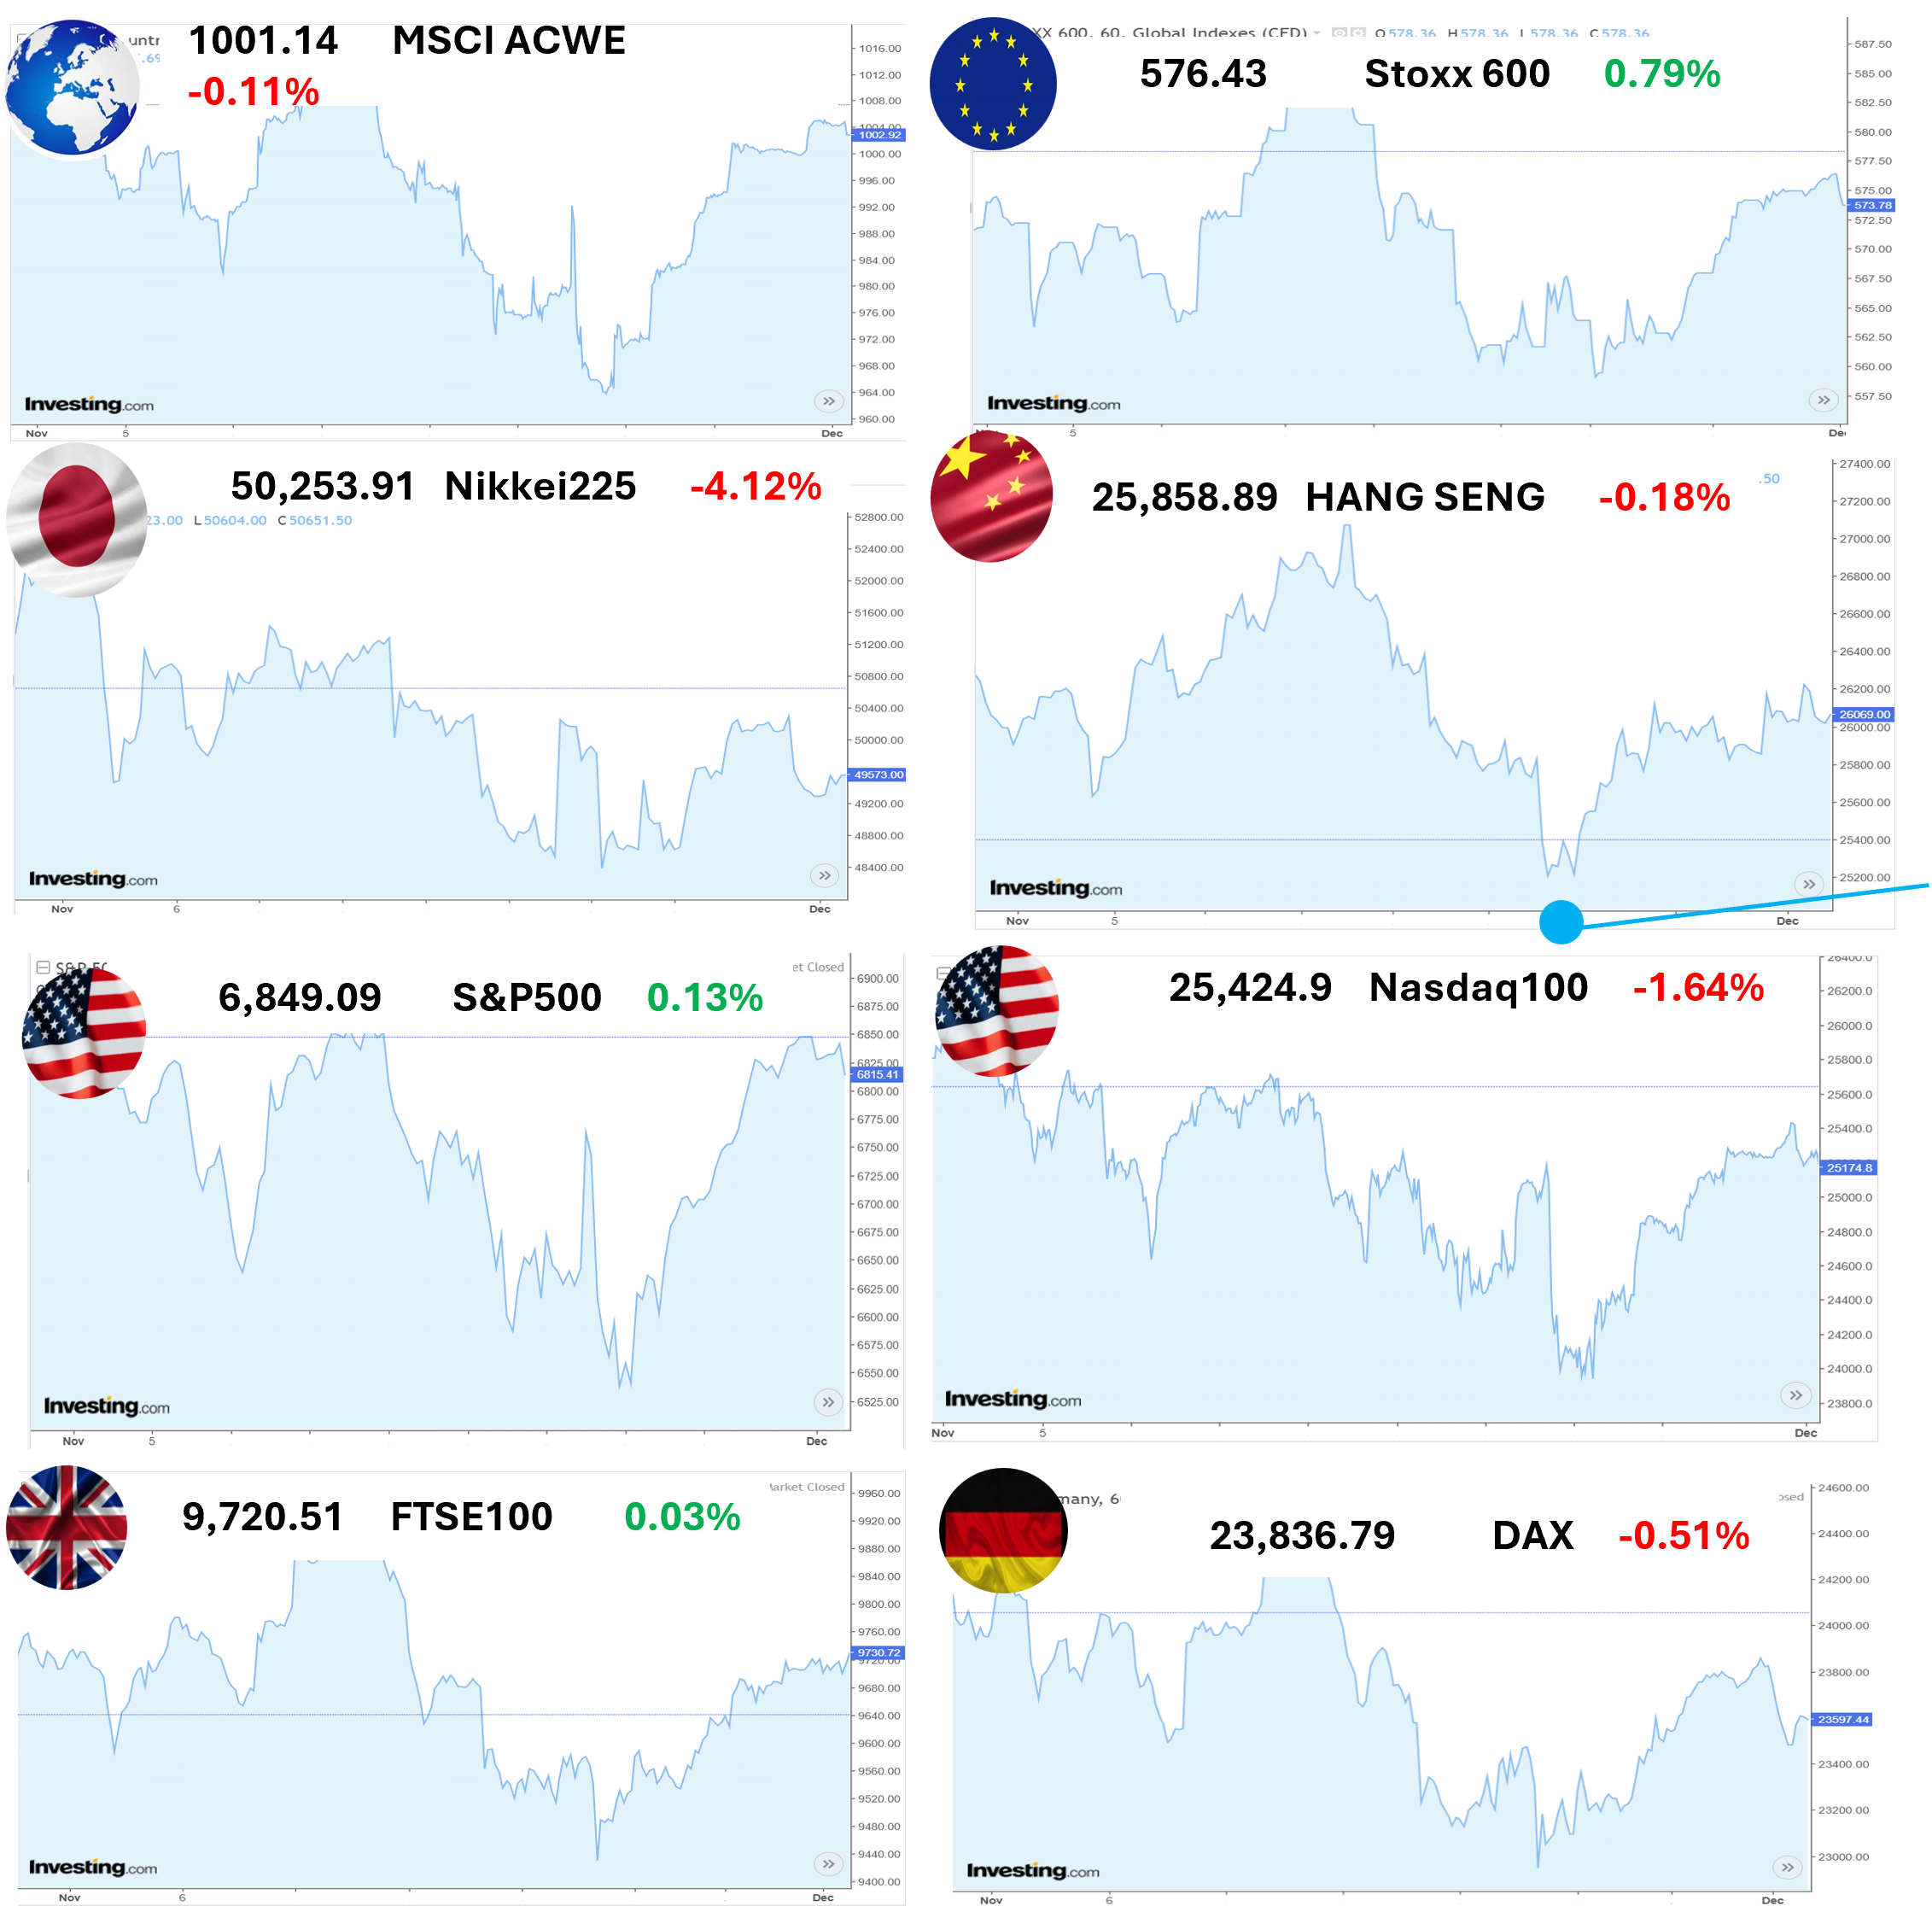
Пазарът в САЩ
През ноември доходността на пазарите за акции в САЩ беше без промяна, което отразяваше страховете за възвръщаемостта на инвестициите в изкуствен интелект (ИИ) и променящите се очаквания за паричната политика. Водещият индекс S&P500 завърши месеца на положителна територия (0,13% в USD), приключвайки седми пореден положителен месец - рядък бичи сигнал и една от най-дългите серии от месеци с превес на рисковите активи. Минаването през месеца обаче не беше гладко. Волатилността, измерена чрез индекса VIX, скочи до най-високата си стойност от разпродажбите през април (предизвикани от митата на Тръмп), преди да спадне през последната седмица на ноември. Това се дължи на два основни фактора. Първо, изкуственият интелект разпали растежа на технологичния сектор, но през ноември се появиха съмнения дали бързата експанзия (чрез колосални капиталови разходи) и високите оценки са устойчиви. Този скептицизъм натежа върху акциите на технологичните компании, особено върху акциите с голяма пазарна капитализация в САЩ, свързани с ИИ.
Въпреки че през третото тримесечие Nvidia надмина очакванията както за приходите, така и за нетната печалба, акциите ѝ спаднаха с над 12%, след като Google обяви новия си конкурентен чип Gemini. Така, дори при силни технологични продажби, пазарната реакция беше приглушени, което показва притесненията на инвеститорите относно високите очаквания за бъдещия растеж. На второ място, за несигурността през месеца допринесе паричната политика. Въпреки че спирането на работата на правителството приключи през ноември, забавените икономически данни, по-слабият пазар на труда и продължаващата инфлация направиха неясен следващия ход на Фед. Тази несигурност относно бъдещите лихвени проценти разтревожи инвеститорите и настроeнието им се промени. Докато „растежните“ акции (особено акциите на най-големите американски компании) се представиха по-добре през изминалата година, през ноември водещи бяха акциите „със стойност“.
Дефанзивните сектори като Здравеопазване, Основните потребителски стоки и Материали се представиха по-добре, докато Информационните технологии, Комуналните услуги и Промишлеността изостанаха. Тази впечатляваща секторна ротация беше подчертана от акциите с малка и средна капитализация (често по-„стойностно“ ориентирани), които се представиха по-добре от големите компании. Американската икономика продължи да демонстрира устойчивост. Сезонът на отчетите за третото тримесечие потвърди силните фундаментални показатели. В S&P500 81% от компаниите надхвърлиха очакванията за печалбите, като годишният ръст бе 13%. Технологичните компании бяха лидери, като ръстът на печалбите им е над 22% спрямо година по-рано. Въпреки тези резултати реакцията на пазара беше слаба, което предполага, че високите очаквания може би вече са оценени. С наближаването на Деня на благодарността, слаби данни за пазара на труда увеличиха вероятността за намаляване на лихвените проценти през декември, което подхрани ралито в края на месеца. В периода от късния октомври до 20 ноември високотехнологичният индекс на акциите NASDAQ 100 спадна с 8%, но до края на месеца отново нарасна с почти 6%. По-малко враждебния тон на Фед също засили оптимизма за акциите.
Пазарите на облигации обаче бяха изправени пред несигурност поради липсващите макроикономически данни от САЩ и неясната насока на политиката на Фед. Пренасянето на тежестта на митата върху потребителите в САЩ продължава да бъде голяма неизвестна за икономистите. Досега компаниите се ограничаваха (за сметка на маржовете си на печалба), но това може да се промени през 2026 г., разпалвайки отново инфлация. В края на ноември значително се увеличиха очакванията за потенциално понижение на лихвите от Фед с 0,25% на заседанието през декември. Данните за пазара на труда бяха разнопосочни, с нарастване на безработицата и молбите за помощи при безработица, но с по-силни от очакваното данни за заплатите в неселскостопанския сектор. Слабото потребителско доверие през ноември обаче породи съмнения относно силата на растежа в САЩ и доходността на държавните ценни книжа се понижи (доходността и цените на облигациите се движат в противоположни посоки). Като цяло, американските облигации, държавни и корпоративни, поскъпнаха с 0,6% за месеца.
Пазарът в Европа
През ноември акциите в Европа преминаха през умерено добър месец като цяло. Общоевропейският индекс на акции Stoxx600 прибави почти 0,8% към стойността си за месеца (в евро), подкрепен от очакванията за стабилен 12% ръст на печалбите за 2026 г. и по-ниската си концентрация на технологични акции. Въпреки това именно акциите от областта на Информационните технологии и Финансите демонстрираха силни печалби, докато потребителският сектор – особено автомобилният – се представи по-слабо. Във Франция политическите сътресения продължиха, след като Националното събрание отхвърли части от проектобюджета на министър-председателя Себастиан Лекорну, следвайки модела (двамата му предшественици също не успяха да приемат бюджетите си). В областта на търговията администрацията на Тръмп постигна рамково споразумение с Швейцария за намаляване на митата върху швейцарския внос от 39% на 15%.
Швейцарските компании се ангажираха да инвестират 200 млрд. долара в САЩ, включително 50 млрд. долара от Roche и 23 млрд. долара от Novartis. Германските акции отбелязаха спад през ноември – индексът на акции DAX загуби 0,5%, но си остава с 20% нагоре за годината (в евро). Продажбите на дребно и бизнес условията в Германия останаха слаби, като инвеститорите следяха увеличиха пазарните очаквания за намаляване на лихвите – като в момента пазарът предвижда намаляване с 60 б.т. до края на 2026 г.
Държавните облигации от Еврозоната също се представиха добре, като общо за месеца възвърнаха почти 1%. Италианските и испанските облигации се откроиха, като 10-годишната им доходност спадна съответно с 18 б.т. и 11 б.т., а спредовете се свиха с малко над 10 б.т. спрямо германските бундове. Благоприятната среда по отношение на облигациите беше подкрепена от благоприятната инфлация в Еврозоната, която се колебаеше около целта на ЕЦБ и дори леко се понижи от 2,2% до 2,1%, главно заради по-ниската инфлация при храните и енергията. Базисната инфлация се задържа на стабилно равнище от 2,4%, тъй като повишаващата се инфлация при услугите компенсира спада на инфлацията при стоките, макар че ефектът при услугите се очаква да бъде временен поради забавянето на растежа на заплатите в Европа.
Представяне на българския пазар
Ноември бе добър месец за акционерите на Българската фондова борса (БФБ). Представителният SOFIX отбеляза добър ръст от над 1.4% за месеца и е вече почти 22% повече от началото на годината (в BGN). Сред значимите събития на родната борса бе стартирането на търговията с най-голямата емисия MREL облигации (60 млн. евро), издадена от TBI Bank. Емисията се състои от 3-годишни облигации (с опция за обратно изкупуване една година по-рано) с годишен купон от 7%.
През м. ноември се проведе извънредно общо събрание на акционерите на БФБ, на което освен избор на членове на съвета на директорите за нови пет години, бе одобрено и изплащането на междинен дивидент в размер на 1.26 лв. на акция (0.64 евро). Така, сред големите движения на борсата, най-голям ръст за месеца отбеляза акцията на самата „Българска Фондова Борса“ АД, която се повиши с повече от 10%, а най-лошо се представи акцията на технологичната „Уайзър технолоджи“ АД, която спадна с 11%.

Архив октомври 2025
Общ преглед на пазара
Октомври бе положителен месец за световните фондови пазари, като акциите и държавните облигации се представиха добре като цяло. Индексът MSCI All Country World Equity добави още 2,2% (в USD) към стойността си, като се повиши за седми пореден месец и отбеляза най-дългата си печеливша серия от повече от четири години. Американските акции продължиха да бъдат водещи на глобалния възход, подкрепяни от множество фактори: нарастващи корпоративни печалби, устойчив икономически растеж, намаляващи лихвени проценти, отслабване на външнотърговското напрежение и стимулиране на фискалната политика. Технологичните акции отново бяха основният двигател, подхранвани от продължаващия ентусиазъм по отношение на изкуствения интелект (ИИ). Всъщност азиатските акции, със значителната си експозиция към Китай и технологичния сектор, бяха водещи по доходност през октомври. Акциите в Япония нараснаха солидно въпреки рязкото разпродаване на йената. Акциите в Южна Корея нараснаха с над 20% през месеца (в собствена валута), а тези в Тайван – с над 10%, тъй като и двата пазара са дълбоко интегрирани в световното производство на електроника и пряко се облагодетелстваха от фокуса на инвеститорите върху ИИ. Акциите в Китай отстъпиха през месеца, тъй като някои макроикономически данни разочароваха – заетостта намаля, а данните от мениджърите по доставките (PMI) в производството също се понижиха (до шестмесечно дъно). Отделно, в Южна Америка съкрушителната победа на президента Хавиер Милей в Аржентина изстреля индекса MSCI Argentina до фантастичния ръст от 64% за месеца (в USD!).
През октомври инвеститорите показаха ясни предпочитания към риска, тъй като по-волатилните акции (с по-висока бета) се представиха по-добре на развитите пазари, особено в САЩ. Американският борсов индекс S&P500 постигна добра възвръщаемост за месеца (над 2%), но беше засенчен от технологичния NASDAQ, който бе подкрепен от трескавата възбуда около трансформиращото въздействие на ИИ. Американските индекси достигнаха нови исторически върхове, и настоящият бичи пазар отбеляза третия си рожден ден – акциите са в силен подем от есента на 2022 г., когато беше пуснат ChatGPT. Индикациите за благоприятно търговско споразумение с Китай подсилиха доверието на инвеститорите, въпреки най-дългото спиране на работата на правителството в историята на САЩ. Междувременно Федералният резерв (Фед) и Европейската централна банка (ЕЦБ) наложиха различен тон на съответните си октомврийски срещи. В самия край на месеца Фед отново намали лихвите. Председателят на Фед, Пауъл, изрази съмнение за намаляването на лихвения процент през декември и пазарите реагираха негативно, тъй като значително нарасна рискът от по-бавно нормализиране на лихвената политика.
От другата страна на Атлантическия океан ЕЦБ остави лихвите непроменени, тъй като Еврозоната остава в добро състояние, а инфлацията се колебае около целевата си стойност от 2%. Немските акции леко отстъпиха през октомври, но си остават с над 30% по-високи за годината (в EUR). Продажбите на дребно бяха слаби, а бизнес-средата не показа голямо подобрение, докато инвеститорите търсеха знаци за въздействието на правителствените стимули върху икономиката. Великобритания беше един от по-силните пазари в Европа, тъй като нараснаха очакванията за поредно понижение на лихвите от страна на Английската централна банка (АЦБ). Паундът остана под натиск, тъй като бюджетните дефицити на правителството продължиха да тревожат инвеститорите. От друга страна, на пазарите с фиксиран доход повечето класове облигации завършиха на положителна територия. Решенията за лихвените проценти на основните централни банки бяха взети доста късно през месеца (на 29 и 30 октомври, съответно за Фед и ЕЦБ) и тяхното въздействие беше ограничено.
Дългът на развиващите се пазари се представи по-добре през октомври, подкрепен от комбинацията от по-висока реална доходност и по-слаб долар. Резултатите бяха движени главно от знаците за отслабване на търговското напрежение между САЩ и Китай и от (поредния) силен сезон на корпоративните печалби в САЩ. Въпреки това, сегментите на корпоративното кредитиране и секюритизираните ценни книжа натежаха на световните пазари на облигации. Индексът Bloomberg Global Aggregate Bond спадна с 0,3% (в USD) през месеца. Всъщност японските ДЦК се представиха най-лошо през октомври, като доходността на 10-годишните облигации нарасна слабо, тъй като пазарите продължават да очакват по-нататъшно нормализиране на политиката на ЯЦБ. Очакванията за по-експанзивна фискална политика на новия министър-председател Такаичи също допринесоха за нарастването на доходността (цените на облигациите и доходността им се движат в противоположни посоки).
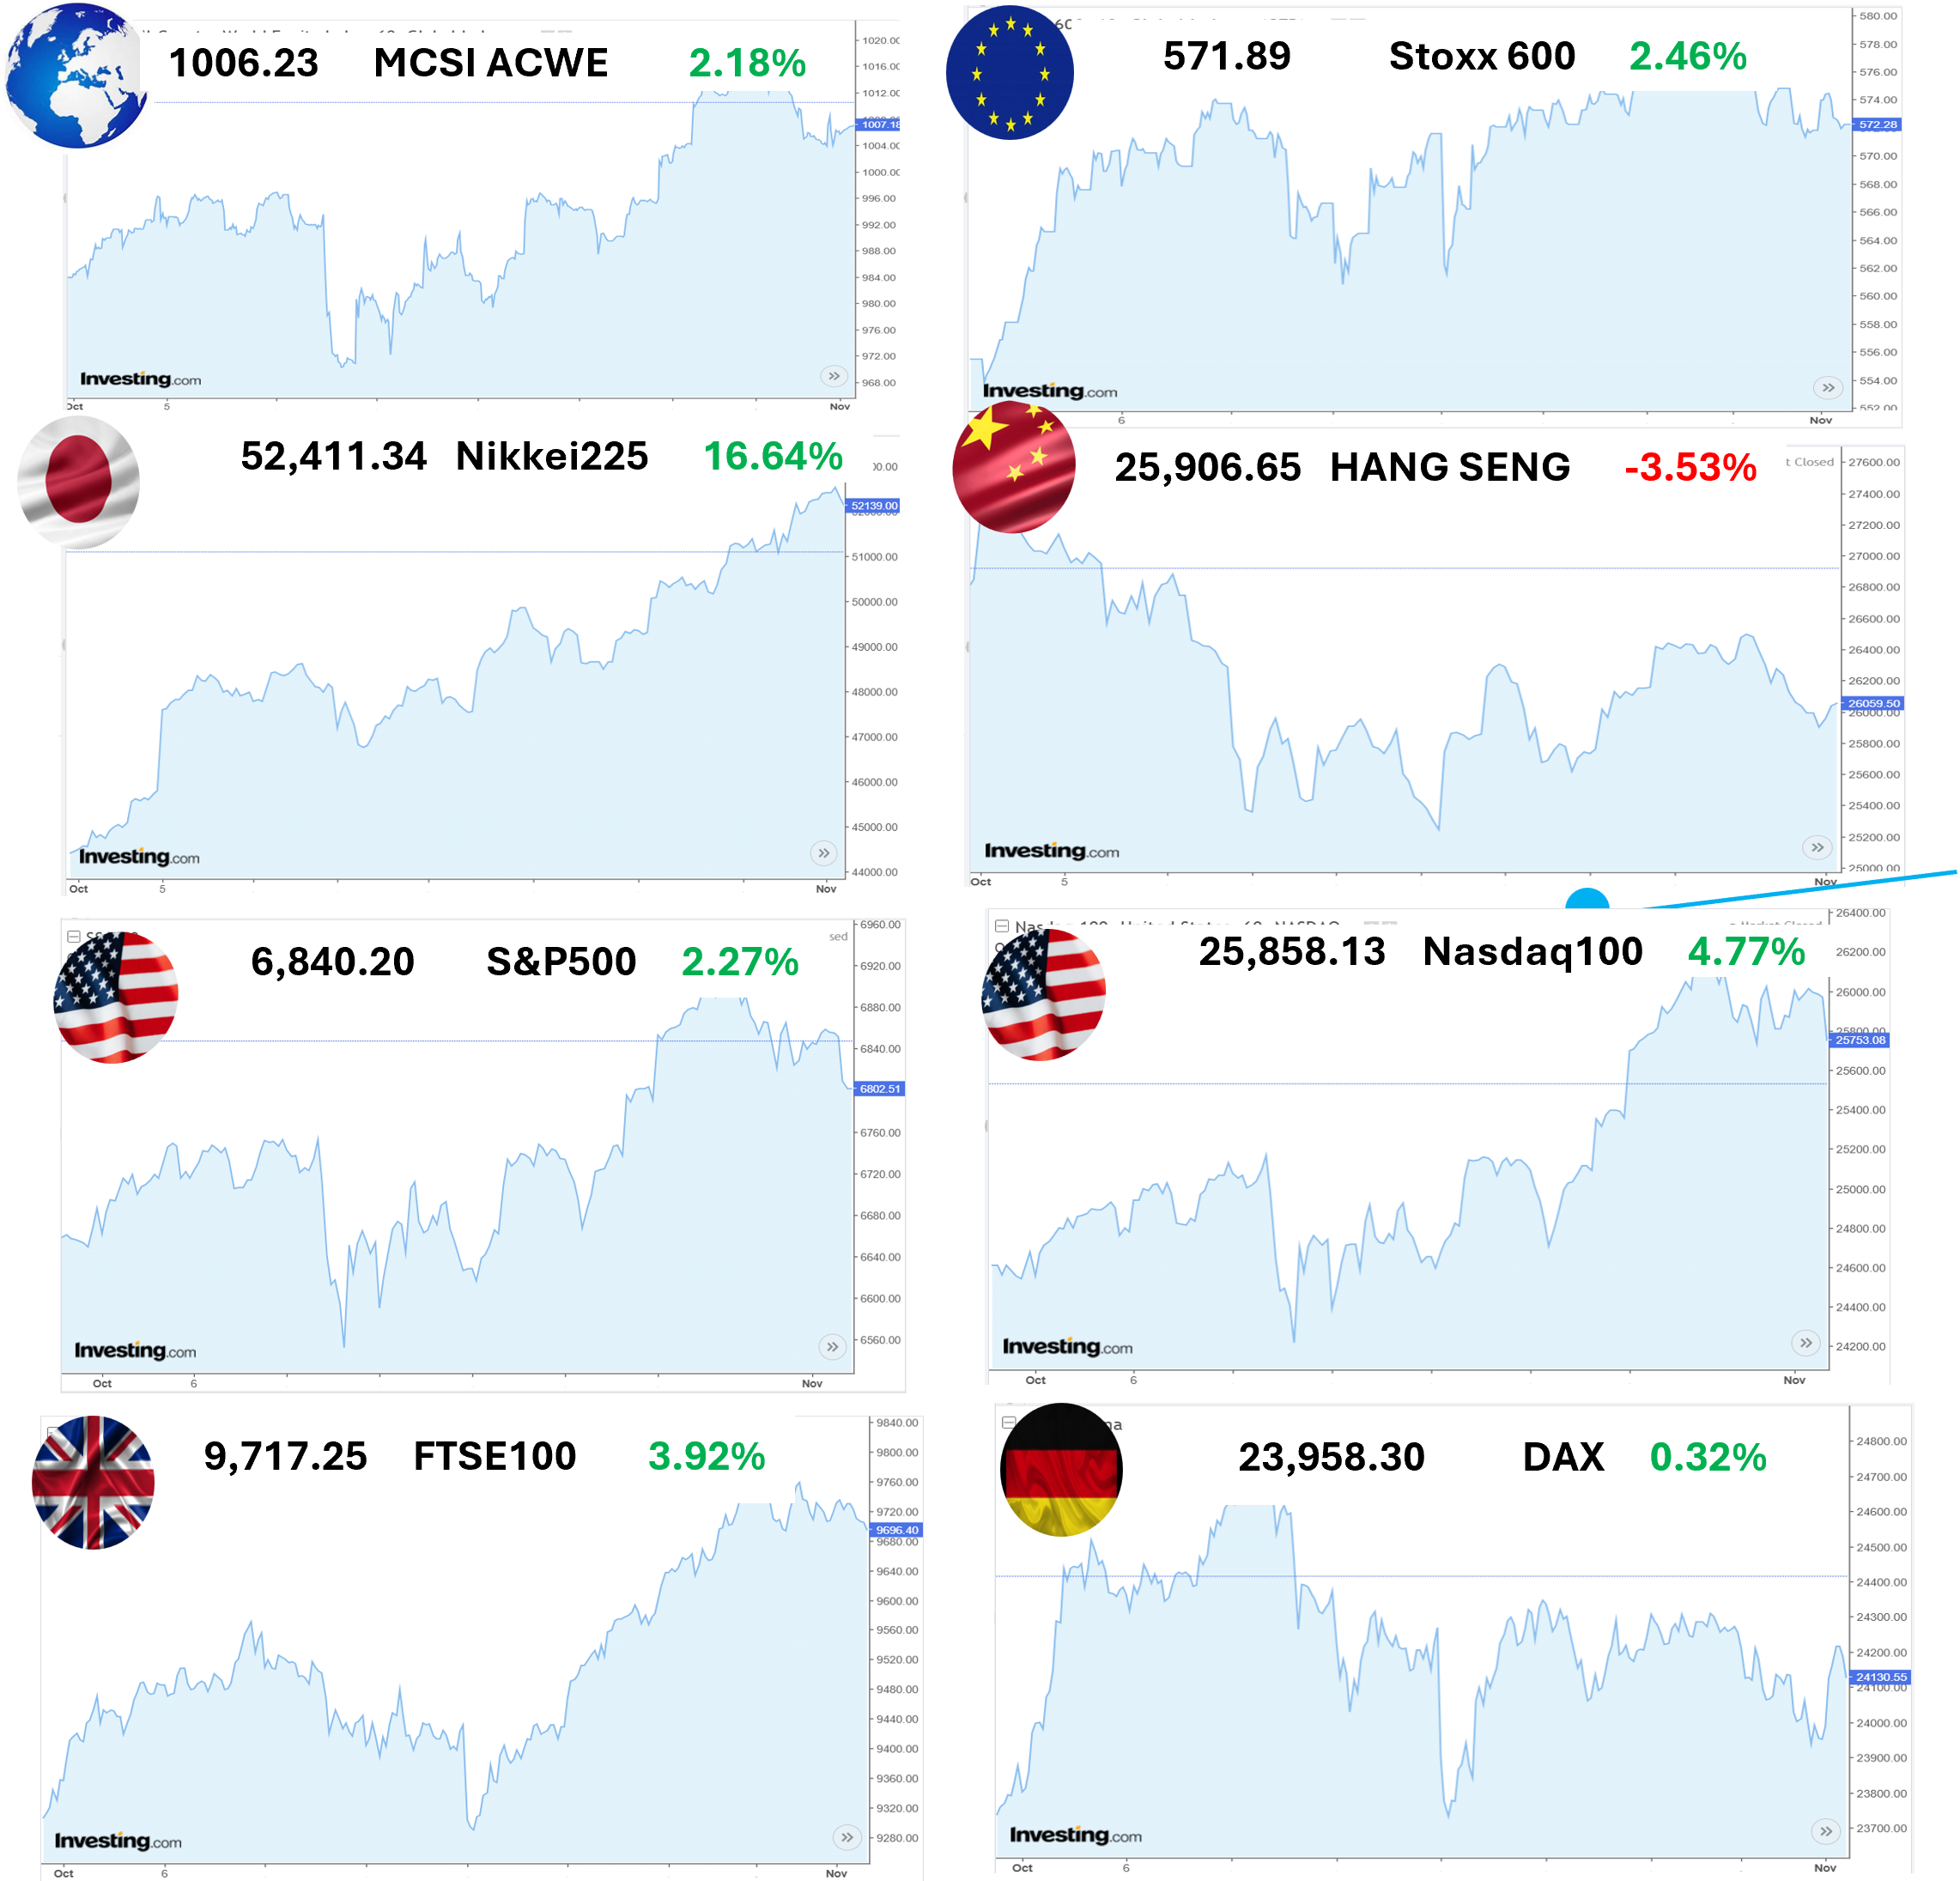
Пазарът в САЩ
Пазарът на акции в САЩ отбеляза добър ръст от 2,3% през октомври (S&P500 в USD), подкрепен от стабилните корпоративни печалби, особено на четири технологични компании от "Великолепната седморка". Оптимизмът около огромния потенциал на ИИ за спестяване на разходи и положителното развитие на търговските преговори между САЩ и Китай подобриха настроенията на инвеститорите. Споразумението за спиране на строгите американски мита и за ограничаване на контрола върху износа на редкоземни минерали от Китай – жизненоважен компонент във веригите за доставки на ИИ – допринесе допълнително за този оптимизъм. Икономическите показатели подкрепиха оптимистичното настроение, като индексът на мениджърите по доставките (PMI) се повиши, а продажбите на дребно нараснаха. Въпреки че спирането на работата на федералното правителство продължи без ясна индикация кога ще спре, и въпреки че няколко компании обявиха значими съкращения, пазарът като цяло остана устойчив.
Доверието на бизнеса, особено в сектора на услугите, се подобри, въпреки че доверието на потребителите спадна, което подсказва за потенциално по-слабо потребление през четвъртото тримесечие. Макар че забавянето на икономическите данни, причинено от спирането на правителството, не предложи точни данни за търсенето на работа, показателите за пазара на труда (като например ръстът на нови работни места и данните за молбите за помощи при безработица) като цяло бяха положителни. Инфлацията продължи да изненадва в посока надолу, като общият индекс на потребителските цени леко се повиши от 2,9% до 3,0% през септември, главно поради по-високите цени на бензина, докато базисната инфлация намаля от 3,1% до 3,0%. По-умерената инфлационна среда спомогна да се оправдае намалението на лихвените проценти от страна на Фед (второ поредно понижение с 25 б.т.), но внимателните предупреждения на централната банка предполагат, че лихвените проценти може да останат повишени за по-дълго време. Някои чувствителни към лихвите сектори, като недвижимите имоти и компаниите с малка пазарна капитализация, се представиха по-слабо на фона на несигурността относно бъдещите стъпки на Фед. Щатският долар се засили през октомври, въпреки че продължаващата му слабост през 2025 г. до голяма степен облагодетелства американските инвеститори.
Акциите на Технологиите и Комуналните услуги бяха водещи за месеца. Фокусираният върху технологиите индекс на акциите NASDAQ отново приключи с ръст от почти 5% за октомври (в USD), възстановявайки се от спадовете в средата на месеца. Впечатляващо е, че 82% от отчитащите се компании надхвърлиха очакванията през този сезон, като печалбите бяха средно с 6,4% над консенсуса на анализаторите. Така, през последните три години на настоящия бичи пазар акциите с голяма пазарна капитализация в САЩ са постигнали средна годишна възвръщаемост от близо 23%, засенчвайки всички останали класове активи. Въпреки това в момента инвеститорите се тревожат, че подобни резултати може да не са устойчиви занапред – настоящите оценки на акциите в САЩ отразяват голяма част от положителните новини, като оставят малко място за грешки. Доходността на ДЦК на САЩ се повиши при повечето матуритети през октомври, като по-голямата част от повишението дойде в края на месеца – след коментарите на председателя на Фед за намалената вероятност за ново понижение на лихвите през декември. Доходността на 10-годишните ДЦК на САЩ завърши месеца на равнище 4,09% (от 3,99% седмица по-рано). Успокояването на инфлацията и предпазливият подход на Фед може да подкрепят пазарите на облигации в краткосрочен план, но продължаващата несигурност относно бъдещата политика и макроикономическите данни може да доведат до засилена волатилност.
Пазарът в Европа
През октомври европейските акции имаха смесени резултати. Общоевропейският индекс Stoxx600 завърши месеца с ръст от 2,5% (в EUR). Британските акции имаха особено добър месец – местният индекс FTSE All-Share нарасна с 3,7%, като през октомври изпревари повечето други развити пазари. Това силно представяне се дължи най-вече на някои вътрешно-ориентирани и чувствителни към лихвените проценти индустрии, както и на стоковите пазари, които дадоха тласък на минния сектор на Обединеното кралство. Освен това, по-слабият паунд повиши доходността, като увеличи стойността на всички британски приходи от чужбина. За разлика от тях индексът MSCI Europe Еx-UK (Европа, без Великобритания) нарасна с 2,1%, но се представи по-слабо в сравнение с останалите развити пазари. Фактори като политическата несигурност във Франция и ограничената експозиция на региона към суровини и технологии, свързани с ИИ, допринесоха за това изоставане в представянето. Германските акции, въпреки че през октомври отбелязаха малка промяна, си остават нагоре с повече от 30% за годината въпреки подтиснатите продажби на дребно и бавното подобряване на условията за бизнес.
Като цяло европейските пазари отбелязаха скромна, но положителна възвръщаемост (в EUR), като Обединеното кралство се открои като един от по-силните пазари, окрилен от очакванията за поредно намаляване на лихвите от страна на Банката на Англия. Европейските пазари с фиксиран доход отбелязаха значителни печалби през октомври. Британските Гилтове (ДЦК) бяха водещи, като доходността на 10-годишните облигации спадна с около 30 б.т., подкрепена от успокоителните сигнали от страна на британската централна банка и по-умерените данни за инфлацията. Тези събития, наред с по-песимистични икономически перспективи увеличиха пазарните очаквания за намаляване на лихвите – като в момента пазарът предвижда намаляване с 60 б.т. до края на 2026 г.
Държавните облигации от Еврозоната също се представиха добре, като общо за месеца възвърнаха почти 1%. Италианските и испанските облигации се откроиха, като 10-годишната им доходност спадна съответно с 18 б.т. и 11 б.т., а спредовете се свиха с малко над 10 б.т. спрямо германските бундове. Благоприятната среда по отношение на облигациите беше подкрепена от благоприятната инфлация в Еврозоната, която се колебаеше около целта на ЕЦБ и дори леко се понижи от 2,2% до 2,1%, главно заради по-ниската инфлация при храните и енергията. Базисната инфлация се задържа на стабилно равнище от 2,4%, тъй като повишаващата се инфлация при услугите компенсира спада на инфлацията при стоките, макар че ефектът при услугите се очаква да бъде временен поради забавянето на растежа на заплатите в Европа.
Представяне на българския пазар
Октомври също донесе интересни развития на Българската фондова борса (БФБ), въпреки че тенденциите бяха смесени. Основните индекси продължиха да показват волатилност, като представителният SOFIX регистрира лек спад от 0.5%, а широкият BGBX40 – от 0.9% (в лева). Единствено се повиши индексът на малки компании, beamX, който нарасна в почти 2%. Една от интересните новини през месеца бе, че на 20 октомври 2025 г. българският капиталов пазар отбеляза 25 години от създаването на борсовия индекс SOFIX – представителният бенчмарк на 15-те най-ликвидни компании на БФБ. Стартирал през 2000 г., SOFIX е символ на развитието на местния капиталов пазар, като за този период стойността му е нараснала над десет пъти.
Също през октомври, реализираният оборот на БФБ надвиши 1 млрд. лв. за първите десет месеца на годината, което е най-високото ниво за последните 12 години. В сравнение със същия период на миналата година, когато оборотът достигна 706 млн. лв., ръстът е с 42%. Сред значимите движения на родната борса най-голям ръст за месеца отбеляза акцията на технологичната „Сирма Груп Холдинг“ АД, която се повиши с повече от 21%, а най-лошо се представи акцията на агропроизводителя и търговец на зърнени продукти „Агрия Груп Холдинг“ АД, която спадна с над 17%.
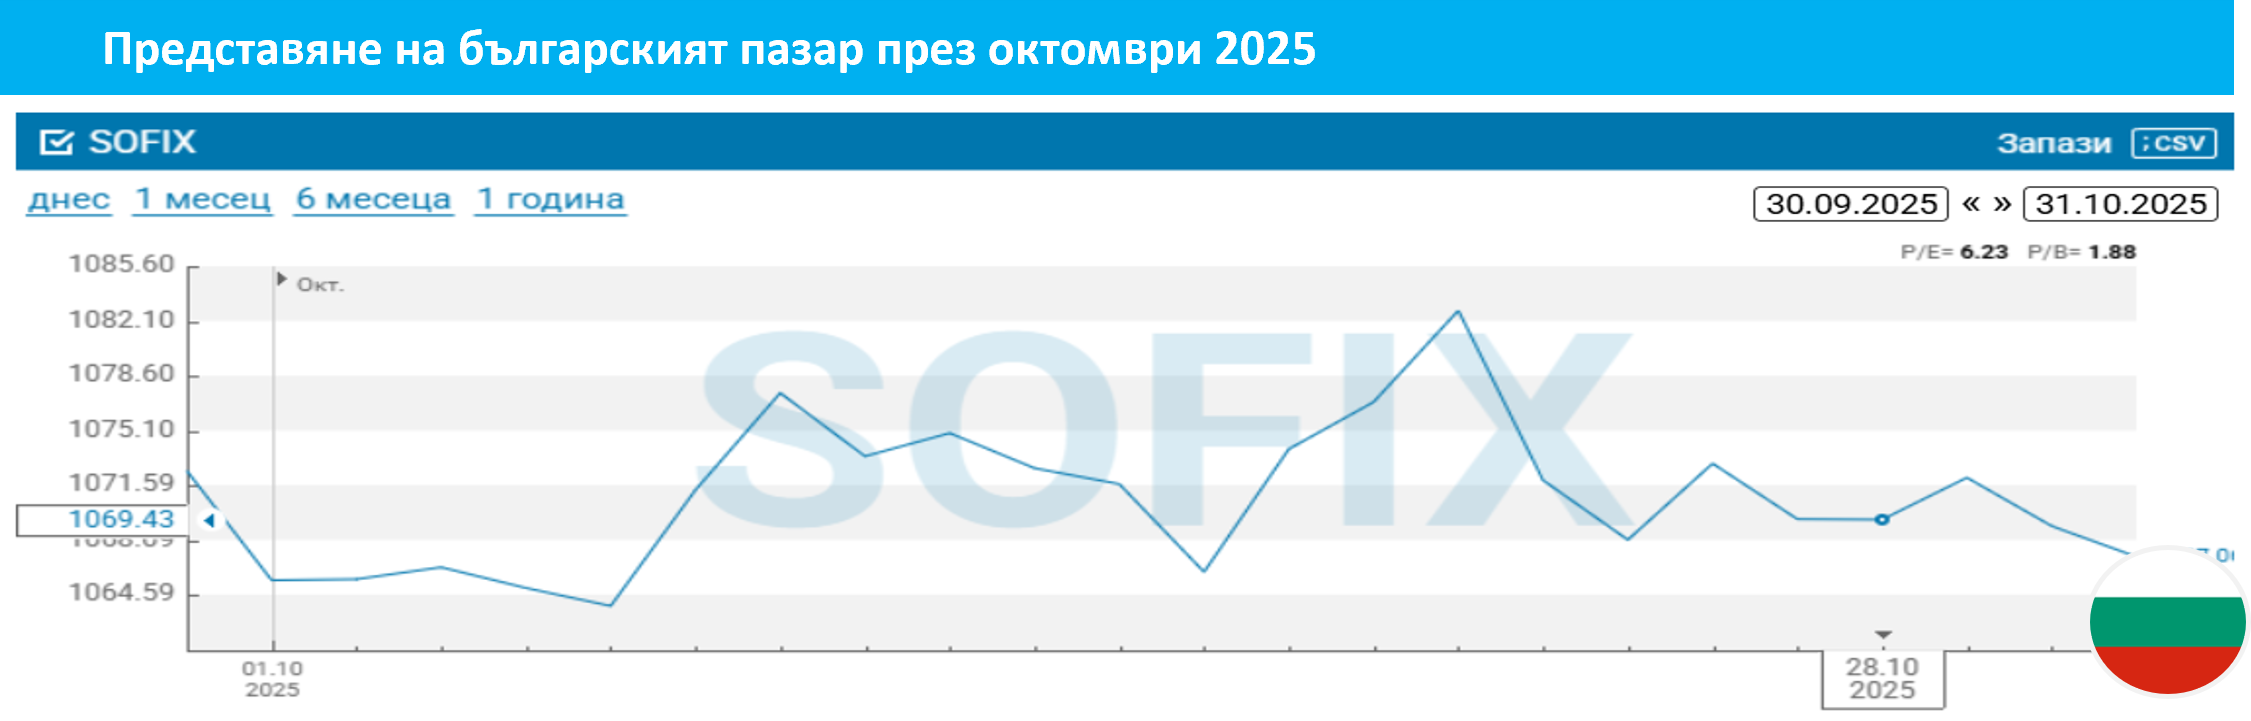
Архив септември 2025
Общ преглед на пазара
През септември въодушевлението по глобалните пазари на акции продължи, като това беше шестия пореден месечен ръст на световните акции. Индексът MSCI All Country World Equity се повиши с 3,5% през месеца и с 7,3% за тримесечието, с което общият ръст за 2025 г. досега надхвърли 17% (всички доходности са в USD). Глобалните акции бяха подкрепени от поскъпващите акции на САЩ, тъй като американските акции представляват повече от две трети от световната пазарна капитализация. Задвижван от продължаващия ентусиазъм около изкуствения интелект (ИИ), S&P500 отбеляза феноменален ръст – към края на септември водещият американски индекс на акциите завърши петото си най-добро шестмесечно рали от 1950 г. насам. През месеца щатският долар се стабилизира, но продължаващата му слабост поставя в много неблагоприятно положение международните инвеститори в американски акции – например, спрямо еврото щатският долар се е обезценил с повече от 13% към края на септември, заличавайки цялата положителна възвръщаемост от американските акции от началото на годината за инвеститорите, базирани в евро.
През месеца пазарите на акции в САЩ отбелязаха стабилно развитие, подкрепено от широко очакваното намаляване на лихвения процент с 25 базисни точки (б.т.) от Федералния резерв и от силните корпоративни печалби. Като цяло икономическите данни бяха положителни: БВП за второто тримесечие бе ревизиран нагоре до 3,8% (от предходните 3,3%); базисната инфлация остана под 3%; продажбите на дребно в САЩ останаха високи, а равнището на безработица се задържа на 4,3%. Европейските пазари като цяло поизостанаха през септември, тъй като данните за инфлацията в еврозоната се повишиха над целевото равнище на ЕЦБ от 2%, което постави на пауза усилията на централната банка за намаляване на лихвените проценти. Във Великобритания инфлацията излезе още по-висока, като достигна 3,8% (най-високата инфлация сред държавите от Г7), обусловена от по-високите данъци, както и от повишаването на някои регулирани цени.
Във Франция новосформираното правителство също имаше кратък живот поради политическите сътресения, тъй като разделеният парламент продължава да не успява да приеме необходимите бюджетни съкращения. Нововъзникващите пазари също имаха стабилен месец: индексът MSCI Emerging Markets нарасна със 7% през септември, добавяйки към силното си представяне за годината досега – над 27%, измерено в USD. Китайският пазар беше явен лидер през месеца, а и през годината досега, подкрепен от удължаването на търговското примирие между САЩ и Китай и оптимизма около ИИ. Широкият стоков индекс на Блумбърг завърши с ръст от 1,7% за септември – цените на петрола спаднаха, но ценните метали (най-вече златото и среброто) се повишиха доста. По сектори, в световен мащаб водещи на пазара бяха акциите от Технологиите и Комуникациите, тъй като инвеститорите демонстрираха ясен апетит за риск, докато Енергетиката и Защитното потребление (на стоки от първа необходимост) изостанаха. Струва си да се отбележи, че през последните три години някои сектори със значителна експозиция към ИИ – като технологичните компании с голяма пазарна капитализация в САЩ – постигнаха възвръщаемост, близка до главозамайващите 40% годишно! Краят на септември отбеляза завършека на едно положително тримесечие за индекса Bloomberg Global Aggregate Bond, който нарасна с 60 б.т., тъй като американските ДЦК поскъпнаха, а кредитните спредове като цело се свиха.
Пазарите на облигации бяха волатилни през цялото тримесечие на фона на повишената политическа несигурност и всички опасения около фискалната устойчивост на някои развити държави (дори САЩ). Резултатите по пазарите на ДЦК бяха разнопосочни, като през третото тримесечие доходността на облигациите на Обединеното кралство, Германия и Япония се повиши (доходността на облигациите се движи противоположно на цените им), докато доходността на американските ДЦК приключи тримесечието с понижение. Възобновяването на емитирането на американски ДЦК през септември беше добре възприето от пазарите, което отрази продължаващото преследване на доходност от страна на инвеститорите и, като цяло, положителните им нагласи. Въпреки това, като се има предвид силното рали през последната половин година, завишените в момента оценки на акциите, упоритата инфлация и продължаващото геополитическо напрежение, пазарите продължават да са изправени пред насрещни ветрове и потенциални предизвикателства до края на годината.
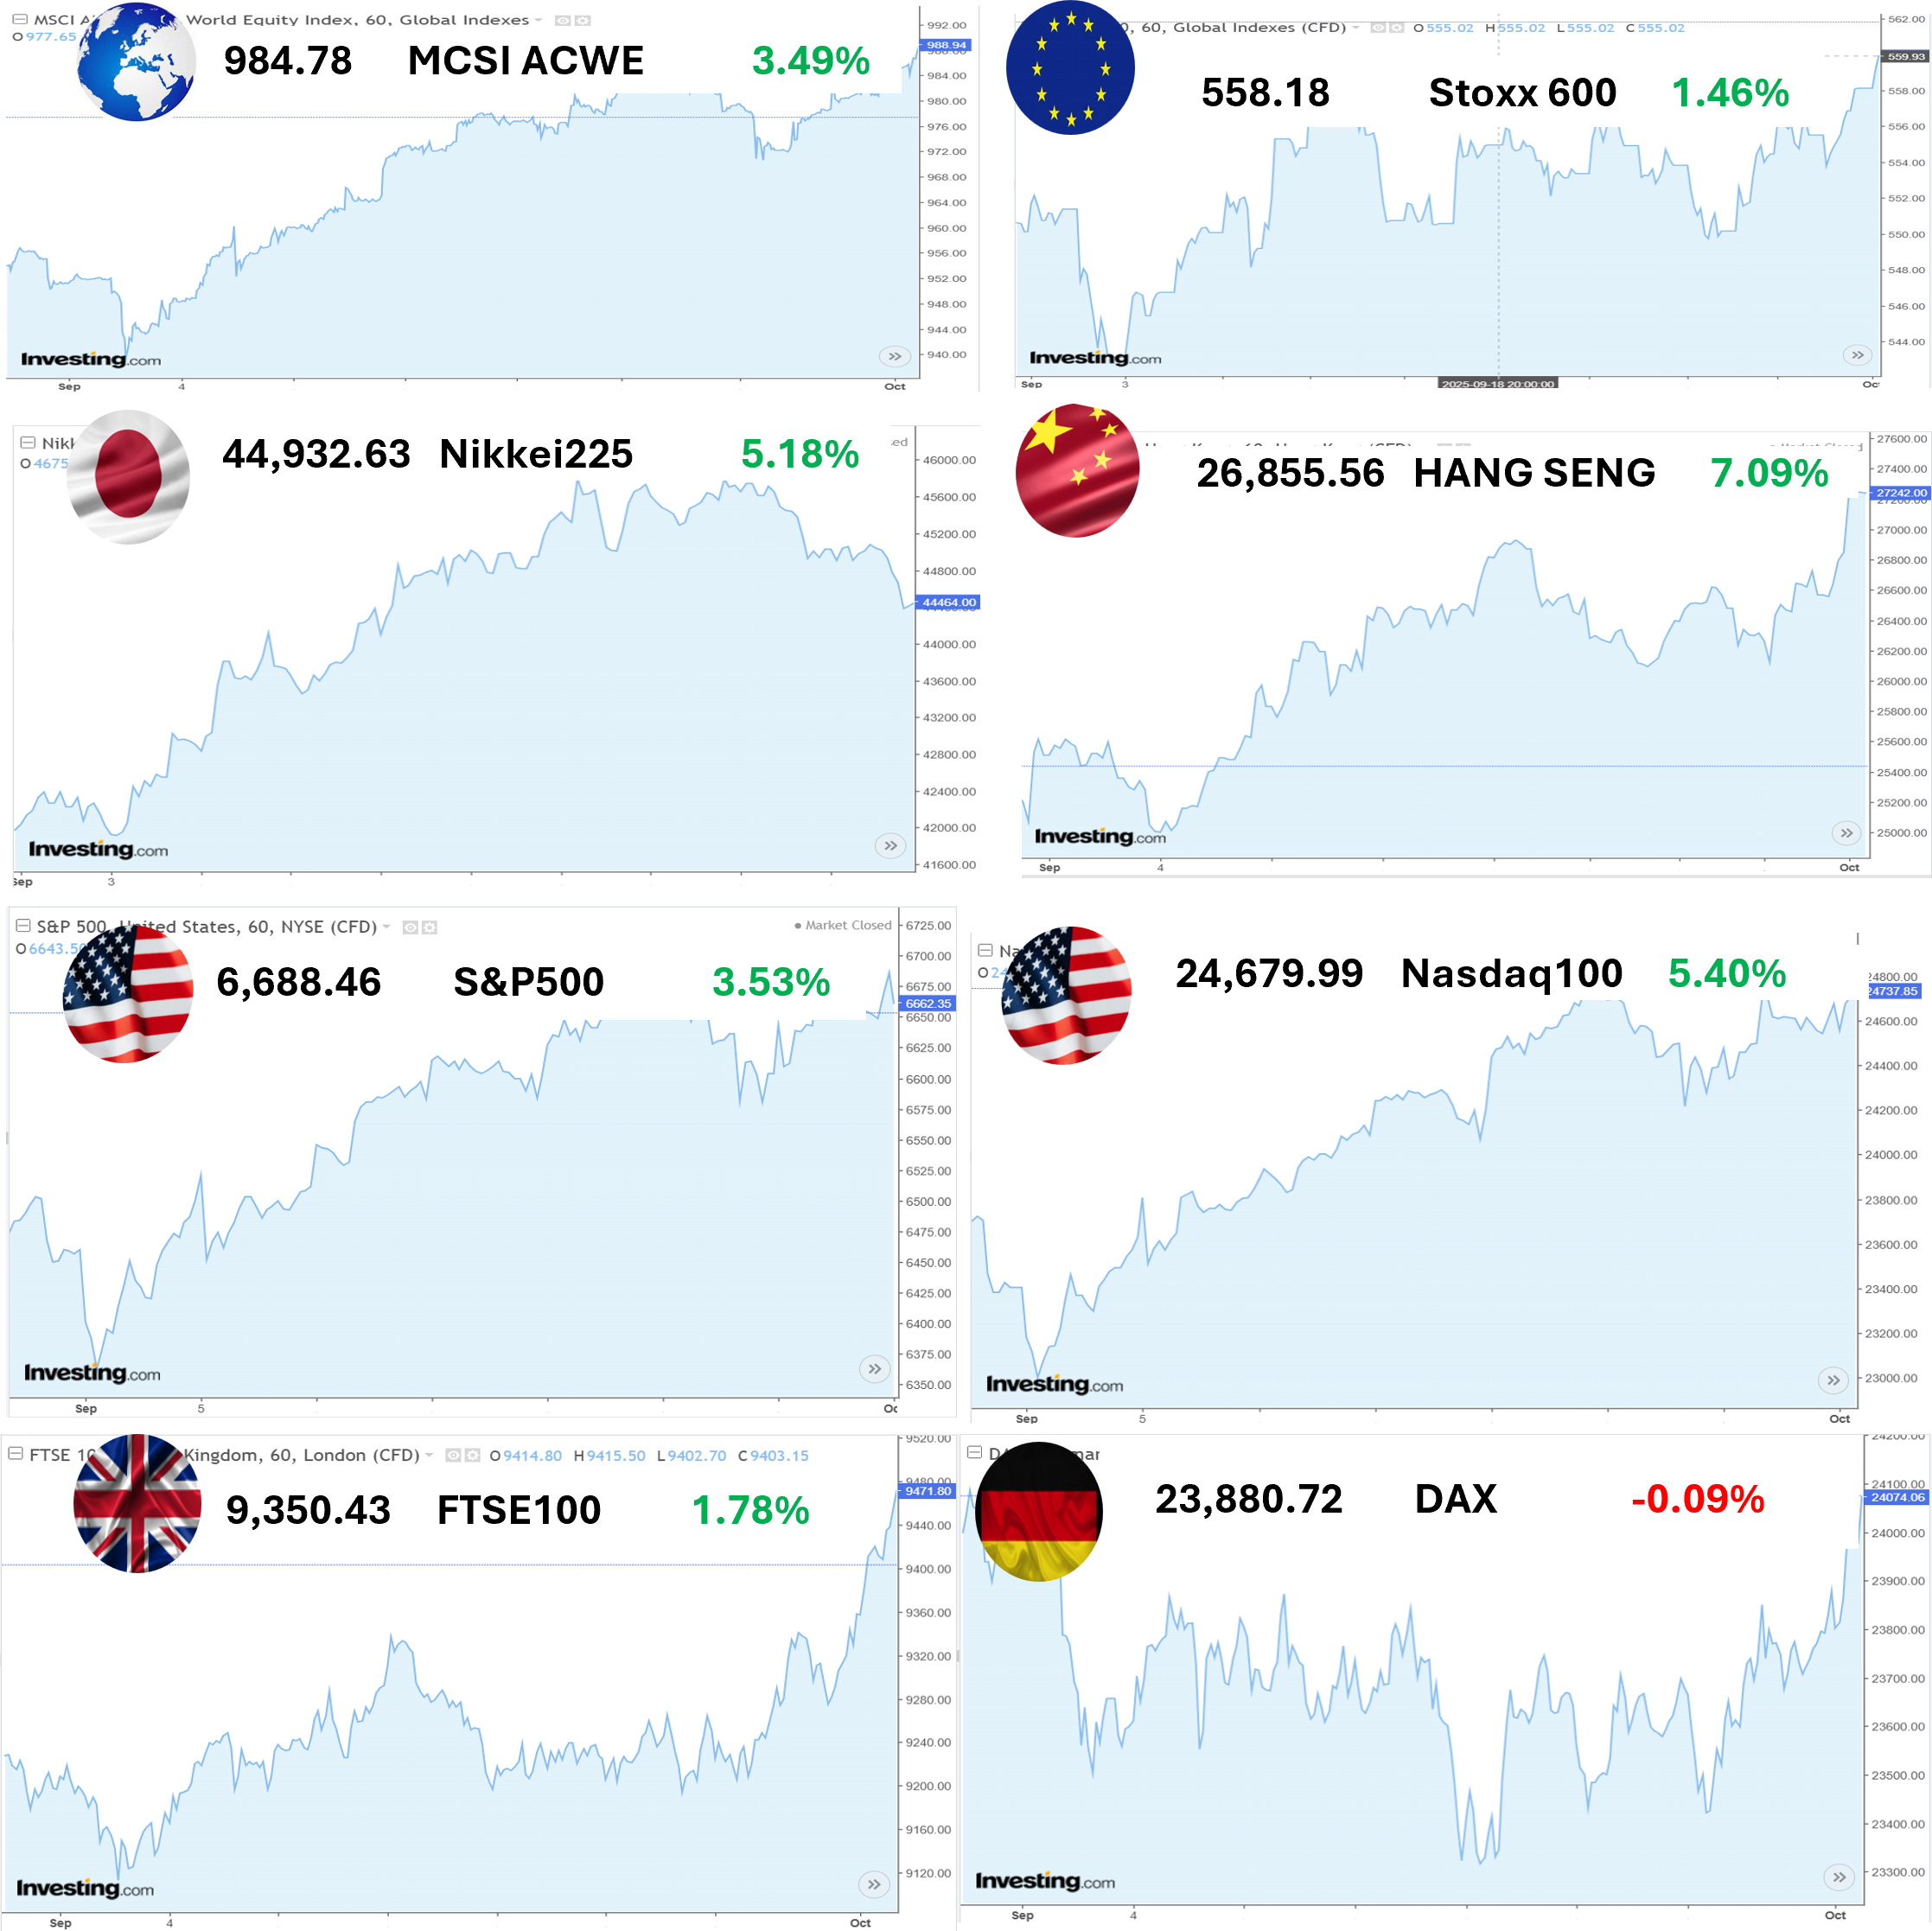
Пазарът в САЩ
Най-важното събитие за американските финансови пазари през септември беше понижаването на лихвените проценти от Федералния резерв с 25 базисни точки – първото понижение за тази година, което идва след продължителна пауза. Въпреки че този ход беше широко очакван, по-благосклонният тон на централната банка в отговор на по-слабия пазар на труда и умерената инфлация повиши доверието на инвеститорите, и доведе до ръст на американските акции и облигации. През третото тримесечие индексът S&P500 се повиши с 8% (в USD), като водещи бяха акциите с по-малка пазарна капитализация и технологиите.
Индексът на технологичните акции NASDAQ100 отбеляза особено силен септември, като добави 5,4% за месеца и 9% за тримесечието. Технологичните акции изпъкнаха благодарение на инвестициите в инфраструктура и стратегическите партньорства, тъй като бяха обявени редица съобщения за покупки на големи количества чипове и сделки за оползотворяване на капацитета на центрове за данни. Ралито се разшири – индексът на акциите с малка пазарна капитализация в САЩ отбеляза нов връх за първи път от близо четири години. Възходът на пазара бе подпомогнат от икономическите данни от септември, които потвърдиха, че фундаментът на икономиката остава стабилен (ръстът на БВП за второто тримесечие бе ревизиран нагоре до 3,8% на годишна база), като потребителските разходи се задържат стабилни (продажбите на дребно нараснаха с 5% на годишна база през август) въпреки по-отслабналия пазар на труда. Всъщност, появиха се ясни знаци на охлаждане: през трите месеца до август икономиката на САЩ отчете средномесечен прираст на работните места от 29 000, което е значително по-малко от бройката 99 000 до май. Бюрото за трудова статистика също така ревизира данните си за ръста на заетостта с почти един милион броя по-малко през 12-те месеца до март 2025 г., икономиката на САЩ не е толкова стабилна, колкото се смяташе досега.
Общата инфлация се ускори от 2,7% на годишна база до 2,9% през август – като отражението на митата засега е по-ограничено, отколкото се очакваше по-рано. В резултат на това Фед успя да понижи лихвения процент по федералните фондове. Тъй като се знае, че посоката на бъдещото движение на лихвените проценти ще бъде низходяща, някои икономически чувствителни сектори рязко поскъпнаха. Такива бяха акциите на дружествата с малка пазарна капитализация и АДСИЦ в имоти, които се очаква да се облагодетелстват от средата на по-ниски лихвени проценти (тъй като ипотеките и кредитите стават по-евтини); както и развиващите се пазари, които се очаква да се възползват от по-евтиния щатски долар. Така за месеца, най-силно се представиха секторите на Технологиите и Комуникационните услуги, а най-слабо се представиха акциите в областта на Здравеопазването (под натиска на Доналд Тръмп) и Енергетиката (засегнати от спада на цените на петрола).
Облигациите донесоха положителна възвръщаемост във всички сектори – държавните облигации на САЩ постигнаха средно 1,5% за тримесечието. Същевременно кривата на доходността стана малко по-стръмна, тъй като доходността на краткосрочните ДЦК спадна повече отколкото на дългосрочните, след като фокусът на Фед се измести от инфлацията към рисковете през растежа (предвид влошаващия се пазар на труда в САЩ). До момента, в който Фед намали с 25 б.т. (от 4,25% на 4,00%) лихвите на заседанието си през септември, ефектът беше напълно отразен в цените и пазарите не реагираха. В края на септември важната 2-годишна ДЦК носеше доходност от 3,6%, а 10-годишната завърши месеца на 4,16%. Същевременно спредовете на облигации от инвестиционния клас в САЩ се свиха допълнително, и така корпоративните облигации се представиха по-добре от ДЦК, стеснявайки се до нива, които не бяха достигани от много години. Облигациите с по-ниско качество (наричани още "високодоходни") се откроиха в рамките на фиксирания доход, записвайки най-силните печалби, тъй като макроикономическата среда остана подкрепяща.
Облигационният пазар се възползва от възобновяването на емитирането в САЩ през септември, което бе добре усвоено от инвеститорите, отразявайки положителните им нагласи и търсенето на доходност. Сега един от потенциалните източници на пазарни сътресения в началото на четвъртото тримесечие може да бъде спирането на работата на правителството на САЩ: наблюдаваме развитието внимателно.
Пазарът в Европа
Европейските акции също се радваха на положителен септември като цяло. Общоевропейският индекс Stoxx600 завърши третото тримесечие с обща възвръщаемост от 3,1%, като около половината от нея беше постигната през септември (1,43%, всички в EUR). Представянето по континенталните борси беше донякъде разнопосочно. Германските акции не помогнаха за доброто представяне, като водещият германски индекс DAX остана без промяна за септември (-0,09%) и за тримесечието (-0,12%), докато френският CAC40 нарасна въпреки продължаващата политическа нестабилност: с 2,5% през септември и с 3% за тримесечието. Като цяло ръстовете се дължаха на силните резултати в секторите Финанси и Здравеопазване, докато Телекомуникации изостанаха. Акциите на банките бяха подкрепени от стабилните корпоративни печалби. Акциите в Обединеното кралство отбелязаха силни ръстове, като индексът FTSE100 нарасна с над 6,7% през третото тримесечие (в GBP), което беше най-доброто му тримесечие от края на 2022 г. досега.
Това стабилно представяне беше подкрепено от устойчивата глобална икономика – тъй като три четвърти от приходите на компаниите от индекса идват от чужбина, а по-слабият паунд допълнително подкрепи международно ориентираните компании. Отделно, акциите на компаниите от сектора на Суровини и материали се повишиха поради по-високите цени на златото. От друга страна, икономическата обстановка в Обединеното кралство продължава да е трудна. Инфлацията остана висока – 3,8% през август, което се дължеше на разходите за храна, енергия и комунални услуги. Английската централна банка намали лихвените си проценти – първото намаление от 2020 г. насам - с 0,25% до 4,0%, което потенциално облекчава разходите по обслужване на кредитите. На континента секторът на услугите нарасна в Германия, Италия и Испания, но Франция изостана поради политическата несигурност. Бившият министър-председател Франсоа Байру беше принуден да се оттегли след неуспешен вот на доверие във връзка с мерките за фискална консолидация. Той бе заменен от Себастиан Лекорну, но несигурността остава висока, тъй като новото правителство се бори да приеме бюджет за намаляване на дефицита.
Търсенето на европейски експортни стоки остана слабо, като новите поръчки за износ в Еврозоната намаляха за двадесет и осми пореден месец (!), отразявайки продължаващите предизвикателства в световната търговия. За разлика от САЩ доходността на европейските ДЦК се повиши, тъй като несигурността, свързана с митата, беше преодоляна, а Германия увеличи разходите за инфраструктура и отбрана. През септември ЕЦБ запази стабилни лихвите, сигнализирайки за края на цикъла на намаляване. Въпреки че прогнозите за инфлацията бяха ревизирани надолу под целта на ЕЦБ от 2%, данните за инфлацията през септември се очаква да надхвърлят леко това равнище. Във Великобритания упоритата инфлация и опасенията за състоянието на държавните финанси доведоха до това, че доходността на 30-годишните Гилтове достигна най-високата си стойност от май 1998 г. насам. Беше отчетено, че нетните заеми на публичния сектор надхвърлят прогнозите с над 11 млрд. паунда, което задълбочи фискалните страхове.
През тримесечието спредът между доходността на 10-годишните френски и германски ДЦК се увеличи до най-големия си размер за тази година, отразявайки засилените фискални и политически рискове във Франция. Френските ДЦК се представиха по-слабо, тъй като страната се бореше с 6% бюджетен дефицит и политически пречки пред евентуална реформа. Рейтинговата агенция Fitch понижи кредитния рейтинг на Франция от АА- на А+ поради продължаващата политическа фрагментация и слабото фискално състояние.
Представяне на българския пазар
Септември донесе предизвикателства за инвеститорите на БФБ, след като основните индекси обърнаха посоката си от лятото. Макар и с неголеми загуби, и двата основни индекси на акции на родната борса, представителният SOFIX и широкият BGBX40, регистрираха понижения от 0.8% и 0.6% съответно (в лева). Въпреки спадовете на индексите през септември, общия брой сделки остана приблизително същия като през август, докато общия оборот се е удвоил спрямо предходния месец, опровергавайки очакванията за някакво сезонно забавяне в търговията. Сред по-значимите компании на нашата борса най-голям спад за месеца отбеляза технологичният шампион Шелли Груп АД, чиято акция спадна с 9%, а най-добро представяне има акцията на фармацевтичния гигант Софарма АД, чиято цена се повиши с 8.3%.
Една нова компания се появи на БФБ, след като през септември започна официално търговията с акциите на „ИПО Растеж“ АД. Дружеството набра чрез първично публично предлагане (ППП) максимално обявения праг от 11.55 млн. лева, като предлагането беше презаписано. „ИПО Растеж“ АД е учредено съвместно с БФБ и осем водещи инвестиционни посредници с цел да подпомага нови първични и последващи предлагания на българския капиталов пазар. Това бе второто успешно ППП на основния пазар на борсата за 2025г.
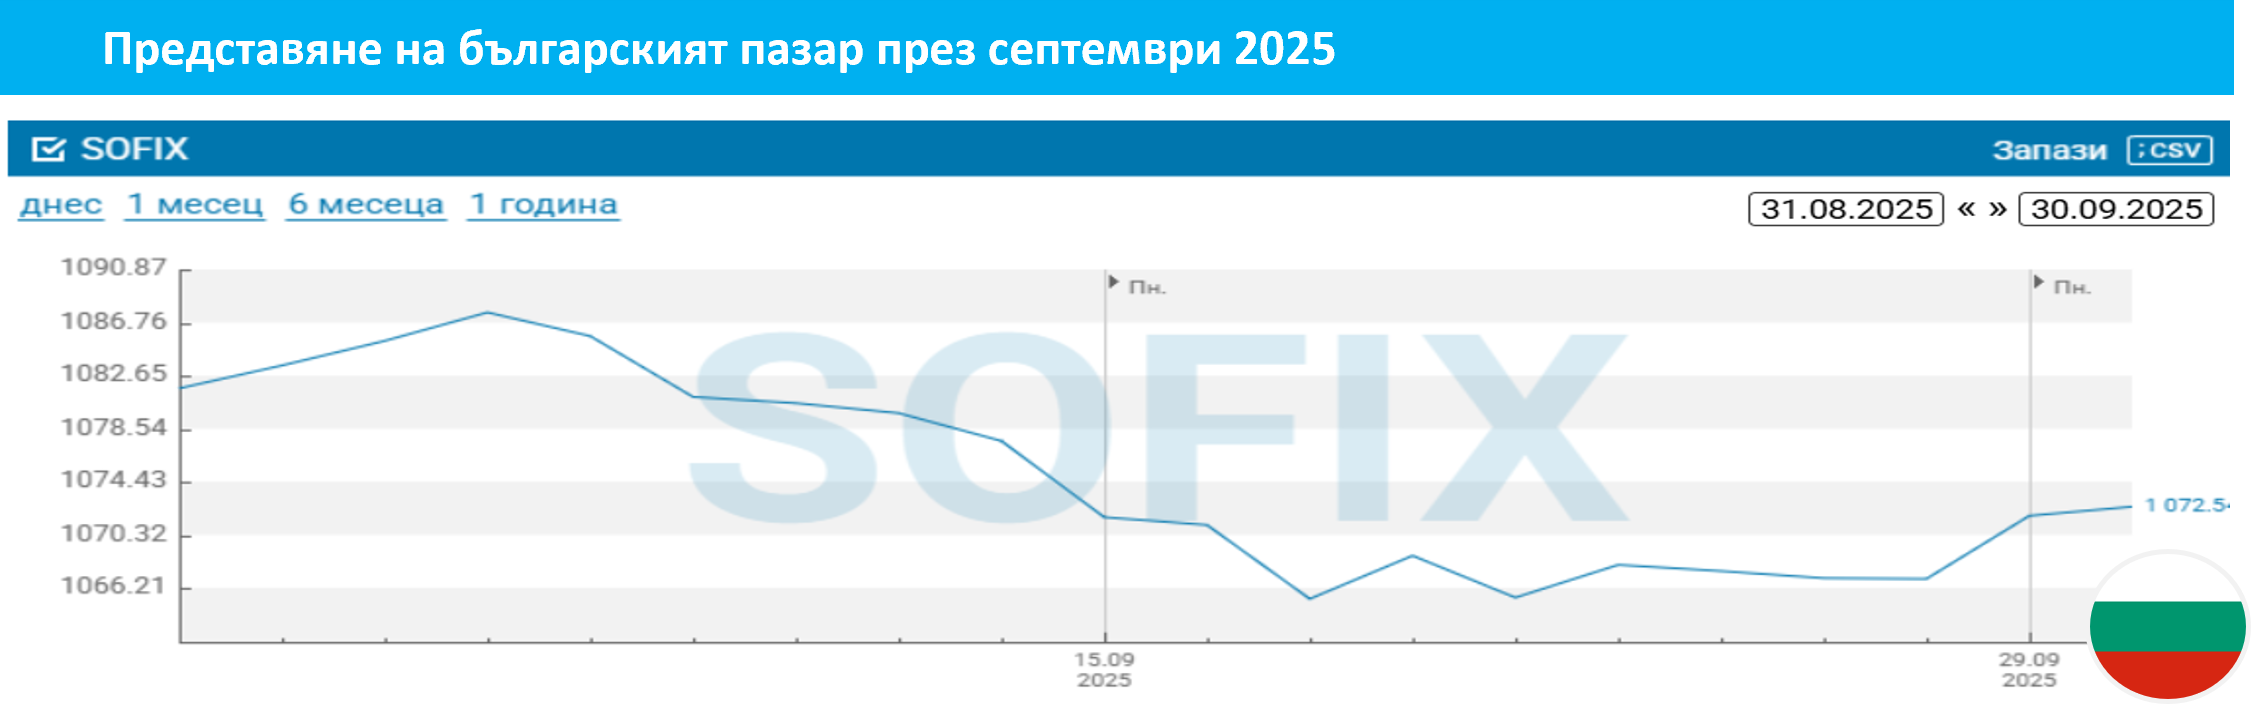
Архив август 2025
Общ преглед на пазара
През август световните пазари на акции продължиха да се развиват позитивно като предходните месеци. Индексът MSCI All Country World Equity отбеляза нарастване от 2,4% (в USD), отбелязвайки пети пореден месечен ръст. Ралито беше подхранвано от силните корпоративни печалби, устойчивата глобална икономическа активност и нарастващото очакване за смъкване на лихвите, тъй като инфлацията показа признаци на забавяне. В САЩ индексът S&P500 достигна рекордни стойности, като за първи път затвори над 6500 пункта. Нагласите на инвеститорите останаха оптимистични въпреки разрастващото се геополитическо напрежение и продължаващите новини за мита, нарастващия бюджетен дефицит на САЩ и безплодните преговори, опитващи се да сложат край на войната в Украйна. Фокусът на инвеститорите до голяма степен се измести към стратегиите на централните банки и динамиката на инфлацията. Данните показаха, че през второто тримесечие американската икономика е нараснала с 3,3%, а инфлацията се задържа на стабилно равнище от 2,7%, като се оказа под консенсусните очаквания. Впечатляващо е, че сезонът на отчетите завърши с над 80% от американските компании, които надхвърлиха прогнозите за печалбата, разкривайки скритата сила на корпоративна Америка. В резултат на това големите компании станаха по-големи, а пазарната концентрация се засили – понастоящем 10-те най-големи акции в S&P500 представляват близо 40% от общото тегло на целия индекс. Акциите на развитите пазари, особено в Европа и Япония, постигнаха забележителни резултати, като японските индекси поставиха нови исторически върхове, а европейските пазари продължиха силния си ход през 2025 г.
Някои индекси на акции от континентална Европа също достигнаха рекордни стойности. Английската централна банка (АЦБ) намали лихвените проценти с 25 базисни точки, а ЕЦБ не проведе заседание през месеца. Корпоративните печалби обаче като цяло разочароваха, тъй като само 52% от европейските компании отчетоха печалби над консенсуса, което рязко контрастира с резултатите в САЩ. Същевременно развиващите се пазари изостанаха, но все пак постигнаха положителна възвръщаемост – Индия пострада сериозно от новото 50% мито на САЩ, тъй като президентът Тръмп имаше за цел да обезкуражи закупуването на руски петрол от страната. Сред суровините цените на петрола и газа спаднаха, а цената на златото продължи да се повишава.
През август глобалните пазари на облигации отбелязаха разнопосочна възвръщаемост, повлияна от променливите икономически данни и политическите събития, включително новите мита на САЩ за различни търговски партньори.Индексът на облигцаии Bloomberg Global Aggregate - корпоративни облигации нарасна с 1,5% (в USD) главно заради силните отчети през второто тримесечие на годината и очакванията за по-нататъшно намаляване на лихвите от страна на Фед. Дългът на развиващите се пазари също се възползва от тези прогнози за намаляване на лихвите в САЩ и от по-слабия долар, а на пазарите с висока доходност американските корпоративни облигации се представиха по-добре от европейските си колеги, тъй като стабилните печалби и макроикономическите данни повишиха апетита за риск въпреки някои сигнали за отслабващ пазар на труда в САЩ.
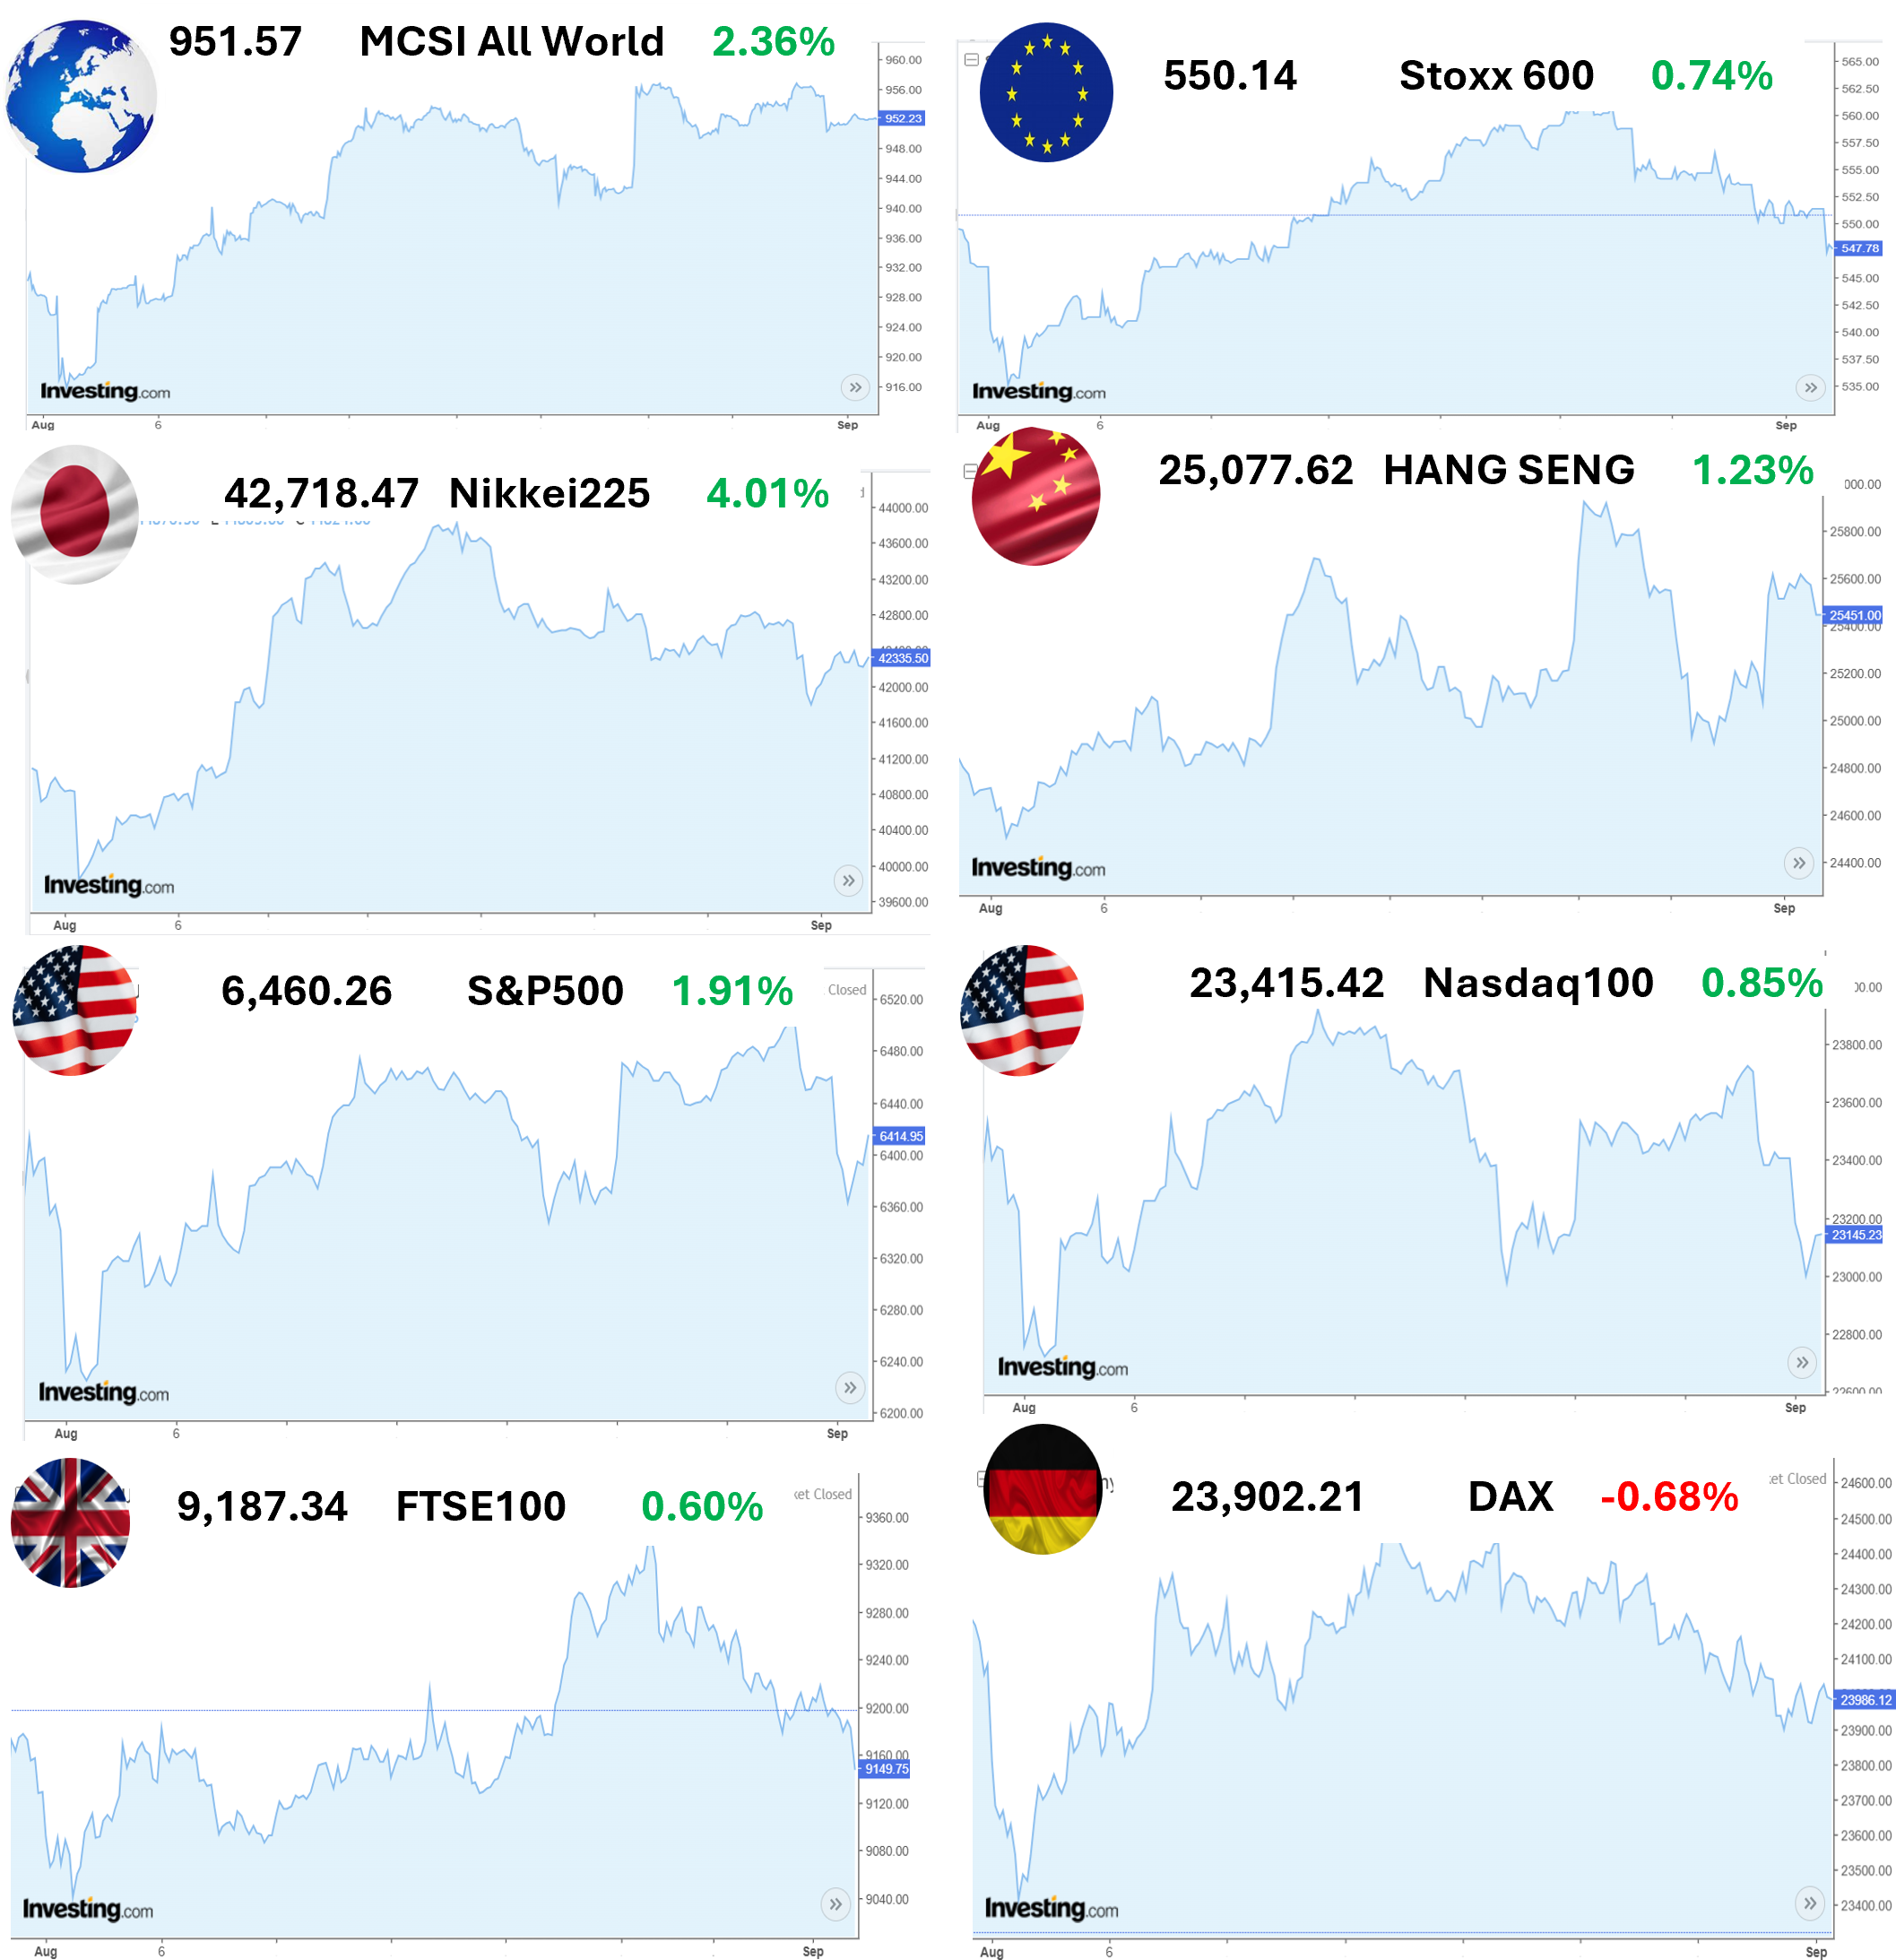
Пазарът в САЩ
През август американският фондов пазар отбеляза печалби при различните си индекси. Представителният капиталов индекс S&P500 отбеляза добро повишение от 1,9% (в USD). Индустриалният индекс Дау Джоунс, който включва 30 изтъкнати компании, също отбеляза сериозен ръст от 3,3%. От друга страна, Nasdaq Composite, който е индекс, силно натоварен с технологични акции, отбеляза най-малкото повишение (от трите индекса) от по-малко от 1,6% поради опасенията за повишаването на лихвите и тяхното въздействие върху технологичните компании. Икономиката на САЩ показва признаци на забавяне, като отслабващият пазар на труда вече надделява над инфлацията като основен фокус на Федералния резерв. Откритите работни места намаляват, съкращенията се увеличават, а последните данни за заплатите в неселскостопанския сектор сочат рязко забавяне на създаването на работни места – за пръв път от последните пет години се наблюдава свиване на месечна база: вместо очакваните 147 хил. да бъдат добавени за юни, действителната бе ревизия за загуба на работни места за 13 хил. човека.
Това принуждава Фед да разгледа сериозно намаляване на лихвените проценти – вероятно от септември, като през тази година се очакват до три намаления. Инфлацията обаче се запазва: предпочитаният от Фед показател за проследяване на инфлацията – индексът на разходите за лично потребление (PCE) – показа, че основната инфлация се е повишила с 2,9% на годишна база през юли, което все още е високо над целта на Фед от 2%. Забавените ефекти от по-високите мита могат само да увеличат икономическата несигурност, повишавайки риска от стагфлация и поставяйки под съмнение устойчивостта на потребителските разходи. Същевременно правителството на САЩ разчита на по-високите приходи от мита, за да се справи с нарастващия бюджетен дефицит, който е най-висок в историята извън рецесиите.
Опасенията за дългосрочната устойчивост на американския дълг, допълнени от противоречивите намеси на президента Тръмп с „престрелки“ включващи ФЕД и Бюрото по трудова статистика, подкопават доверието на инвеститорите и допълнително отслабват щатския долар (който от началото на годината е загубил 13% спрямо EUR). Ревизираният доклад показа, че БВП на САЩ нараства с годишен темп от 3,3% през второто тримесечие, което е по-високо от предишните оценки. По този начин ФЕД изглеждаше готов да понижи лихвените проценти в отговор на омекването на пазара на труда, въпреки инфлацията, надхвърляща целевите стойности. Оценките на акциите в САЩ остават високи, отразявайки оптимизма (главно на ИИ), въпреки че продължаващите рискове – включително политическата несигурност, търговската политика и фискалните дисбаланси – могат да поставят под въпрос тази перспектива през следващите месеци.
На корпоративно ниво, Nvidia приключи сезона на отчетите за печалбата, като надмина очакванията за продажбите и печалбата за второто тримесечие. Въпреки това, макар че продажбите нараснаха с над 50 % на годишна база за девето поредно тримесечие(!), несигурността по отношение на търговията между САЩ и Китай и невъзможността да се покрият (за малко) очакванията на анализаторите за приходи от центрове за данни доведоха до разпродажба на акциите ѝ впоследствие. Това разклати сериозно акциите на технологичните компании. Като цяло корпоративните печалби надхвърлиха плахите прогнози на анализаторите, въпреки някои разочарования в отделните сектори – най-вече акциите на технологичните компании се представиха по-слабо поради опасенията за възвръщаемостта на инвестициите в изкуствен интелект (ИИ) и публикувания разочароващ академичен доклад за доходността на проектите за генеративен ИИ.
През август акциите с малка пазарна капитализация в САЩ се представиха по-добре от тези с голяма пазарна капитализация, подпомогнати от устойчивата глобална активност и очакванията за краткосрочно намаляване на лихвените проценти от страна на Фед. Инвестиционните тръстове със специална инвестиционна цел (за недвижими имоти, или REITs) също се покачиха, отчасти поради слабостта на технологичния сектор. Секторът на материалите беше най-добре представилият се, подкрепен от напредъка в търговските преговори и увеличаването на производството, докато секторът на здравеопазването също се радваше на силен месец.
Американските държавни ценни книжа нараснаха с 0,9% през месеца като цяло, подкрепени главно от речта на председателя на Фед Джей Пауъл в Джаксън Хоул, който предположи промяна в икономическите рискове след данните за инфлацията и низходящите ревизии на заетостта. Тези фактори накараха инвеститорите да очакват по-висока вероятност за понижение на лихвите от Фед през септември и малко по-нисък краен лихвен процент. което направи кривата на доходността по-стръмна, тъй като доходността по краткосрочните книжа се понижи, а на дългосрочните нарасна поради опасения за независимостта на ФЕД. Двугодишните ДЦК на САЩ завършиха месеца с доходност от 3,6%, а десетгодишните – на 4,25%. Разочароващите данни за новите работни места доведоха до рязко понижение на доходностите в началото на август (цените на облигациите и доходността им се движат в противоположни посоки). а пазарите все по-често оценяваха по-ранното намаляване на лихвите. Докато по-краткосрочните ДЦК се възползваха от тези събития и от по-слабата от очакваното инфлация, облигациите с по-дълъг матуритет останаха под натиск поради опасенията за фискалните разходи и съмненията относно независимостта на централната банка.
Пазарът в Европа
Акциите в Европа също отбелязаха предимно печалби през месеца в евро. Продължаващият спад на щатския долар означава, че възвръщаемостта от американските акции за европейските инвеститори е силно накърнена от неблагоприятното валутно движение. Като цяло общоевро-пейският капиталов индекс Stoxx600 завърши август със скромно увеличение от 0,75% (в евро). Сред най-добре представилите се сектори бяха енергийният и цикличното потребление. В рамките на потреблението, автомобилните компании специално бяха облагодетелствани, че в края на юли беше постигнато споразумение за митата със САЩ. Промишлеността и секторът на информационните технологии бяха сред основните губещи сектори през месеца. Акциите от ИТ пострадаха от глобалната слабост в сектора. Сред промишлените предприятия акциите, свързани с отбраната, се понижиха на фона на известен напредък в преговорите за прекратяване на войната в Украйна (въпреки че срещата между президентите Путин и Тръмп в Аляска в средата на август се оказа до голяма степен безрезултатна).
Политическата несигурност във Франция доминираше в заглавията на вестниците, тъй като френският министър-председател свика вот на недоверие към своето правителство на малцинството. Този ход последва невъзможността му да осигури парламентарна подкрепа за бюджетни съкращения. Съобщението предизвика нестабилност на френските пазари, като индексът CAC40 на водещите френски акции спадна с 0,9% през месеца. Имайки предвид, че френските компании представляват малко по-малко от една четвърт от индекса Stoxx600 по пазарна капитализация, този спад натежа върху цялостното представяне на Европа. Въпреки тези предизвикателства икономическите данни за Еврозоната показаха известна жизненост.
Съвкупният индекс на мениджърите по поръчките (PMI) в еврозоната се подобри до стойност 51.1 през август (спрямо 50.9 през юли), което сигнализира за разширяване на бизнес активността, тъй като новите поръчки отново отбелязаха ръст, особено в промишлеността. Акциите в Обединеното кралство също отбелязаха малки печалби – борсовият индекс FTSE100 нарасна с 0,9% през август. Британските акции обаче се представиха по-слабо в сравнение с континенталните си колеги на фона на продължаващите вътрешни предизвикателства. Инфлацията остана упорито висока – 3,8% през юли, като се оказа по-висока от очакваното. В отговор на това Английската централна банка (АЦБ) понижи основния си лихвен процент с 25 базисни точки до 4,0%, но решението разкри разногласия, като четирима членове на Комитета гласуваха против промяната, въпреки признаците за отслабване на пазара на труда в Обединеното кралство.
На пазарите на инструменти с фиксиран доход френските държавни облигации се представиха по-слабо поради политическите сътресения и опасенията за фискалната дисциплина, като големият бюджетен дефицит на Франция се откроява сред европейските си аналози. В по-широката Еврозона доходността на облигациите се повиши слабо, тъй като данните за растежа и инфлацията отговориха на очакванията, а производството показа възстановяване. Доходността на британските Гилтове (ДЦК) се повиши, особено на дългосрочните облигации, след като по-високата от очакваното инфлация накара инвеститорите да намалят очакванията си за смъкване на лихвите от страна на Английската централна банка. АЦБ наистина свали лихвите до 4%, но решението не беше единодушно, което предполага предпазливост към по-нататъшни намаления. В цяла Европа доходността на държавните облигации като цяло се повиши през август под влияние на стабилния икономически растеж, стабилната инфлация и опасенията относно фискалната политика във Франция и Германия.
Представяне на българския пазар
Август месец бе отличен за инвеститорите на БФБ. Представителният индекс SOFIX запази тенденцията си на стабилност и регистрира силен ръст от 4% (в лева) за месеца. Широкият индекс BGBX40 също приключи месеца с ръст, макар и по-малък от малко над 2%, което потвърждава устойчивостта на по-широката представителна извадка от растящи акции на български компании. Сред сините чипове на родната борса най-голям спад за месеца отбеляза производителят на оловно-кисели батерии и акумулатори Монбат АД, чиято акция загуби 9,5% от пазарната си стойност. В контраст, най-добро представяне отчете акцията на самата Българска Фондова Борса АД, с ръст от над 12%, подкрепена от подобрените перспективи за родния пазар след въвеждането на еврото.
През месец август БФБ изплати и дивидент на акционерите си в брутен размер 0.45 лв. на акция. Въпреки прогнозите за типично летен спад, търговските обеми и броят на сключените сделки на БФБ останаха близо до нивата от юли, а цените на водещите индекси демонстрираха устойчивост. Месецът затвърди тенденцията за постепенно нарастващ интерес към капиталовия ни пазар, който след 1 януари би трябвало да стане много по-достъпен за чуждестранните инвеститори в евро.
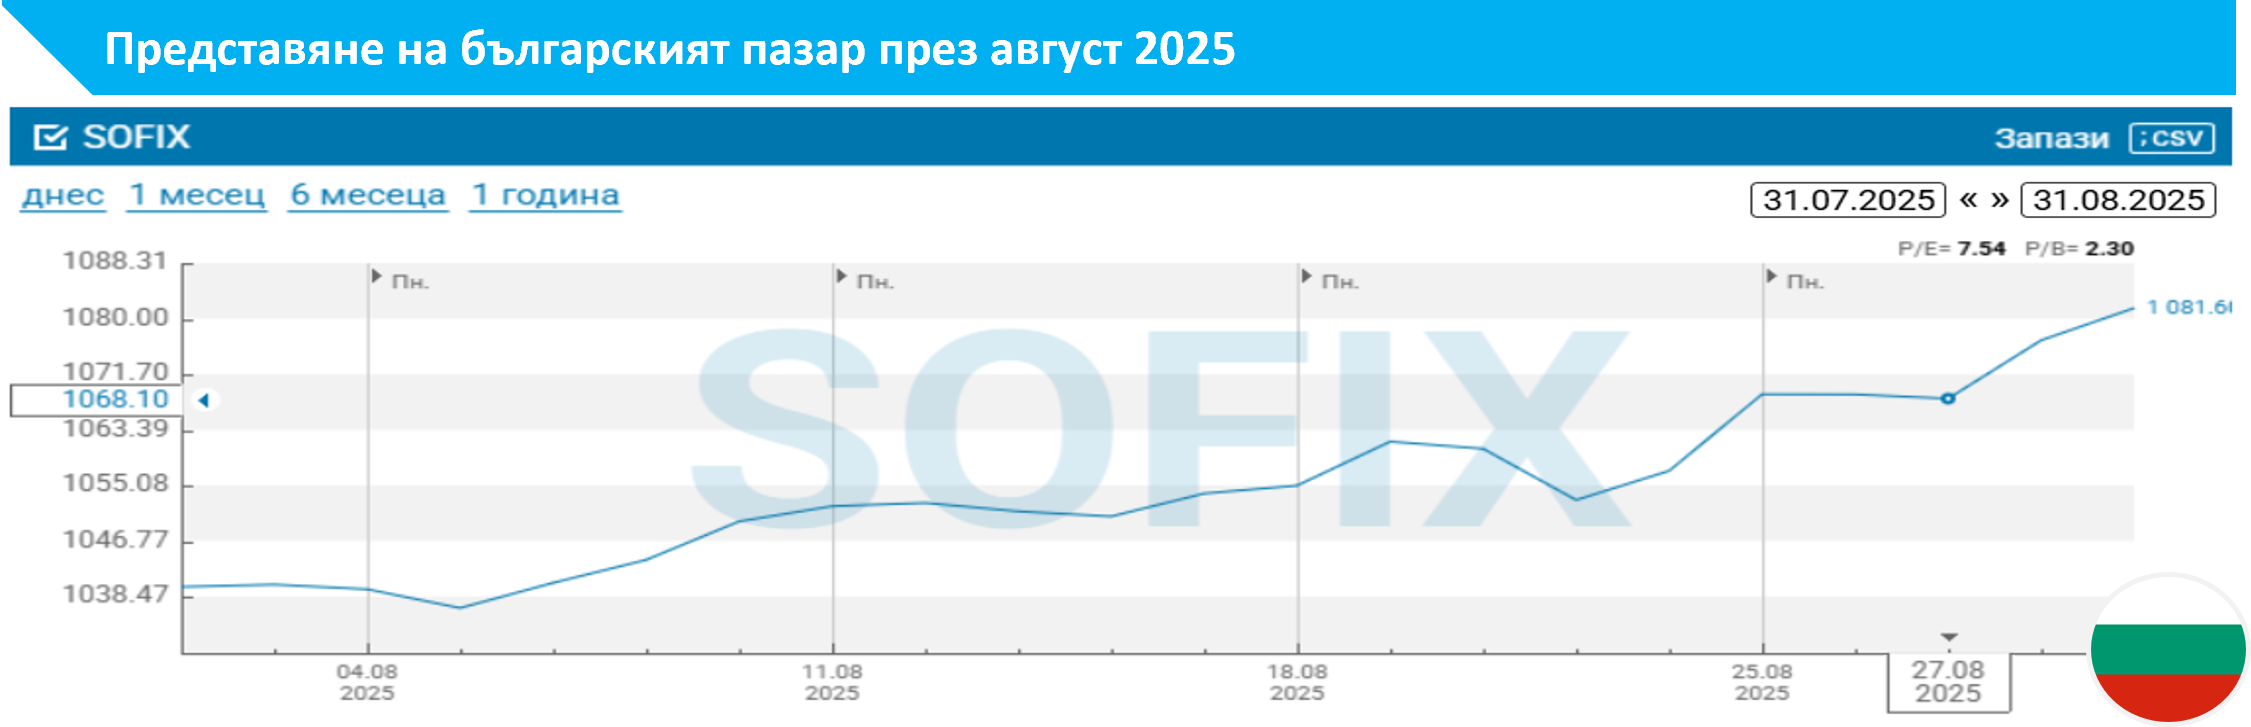
Архив юли 2025
Общ преглед на пазара
През месец юли продължи положителната динамика на световния пазар на акции, която се наблюдаваше и през юни. Индексът MSCI All Country World Equity нарасна с 1,3% (в USD), за да приключи четвърти пореден положителен месец, тъй като макроикономическото стабилизиране и отслабването на геополитическите напрежения, повишиха настроенията на инвеститорите. Eвропейските континентални пазари регистрираха известна доходност в местна валута, но за американските инвеститори тя беше заличена от поскъпналия щатски долар. Британският и китайският пазар отново изпревариха американския, като индексите FTSE100 и Hang Seng нараснаха съответно с 4,2% и 2,9% (в собствени валути). Успехът на британския пазар бе повлиян до голяма степен от отслабването на паунда, което повиши приходите на големите мултинационални компании от индекса FTSE100, докато китайските акции бяха подкрепени от гласуваното от Политбюро решение за продължаващи икономически стимули, особено за страдащите индустрии за фотоволтаици, батериите за електрически превозни средства и строителните материали. При все това, Южна Корея и Тайван бяха основните печеливши от глобалното технологично рали, като компаниите за компютърни чипове отчетоха рекордни обеми поръчки. Като цяло глобално диверсифицираните портфейли демонстрираха устойчивост през тазгодишната несигурност, тъй като международните акции оглавяват пазарната възвръщаемост от началото на годината досега – въпреки това американските акции наскоро възвърнаха инерцията си и американските борсови индекси продължиха възхода си през юли. S&P500 добави 2,17% и, подкрепен от търговския оптимизъм и солидните корпоративни печалби, постигна 10 рекордни нива на затваряне през месеца.
Информационните технологии бяха най-добре представящият се сектор за трети пореден месец; за този период акциите на технологичните компании вече са спечелили близо 28% кумулативно. Движени също от оптимизма за изкуствения интелект, комуналните услуги бяха друг видимо печеливш сектор през юли; докато секторите на потребителските стоки и здравеопазването изостанаха на последно място. Здравеопазването е единственият сектор, който остава на отрицателна територия за годината (в USD). Юли не беше добър месец за пазарите с фиксиран доход, тъй като преобладаваха очакванията за по-голямо разхлабване на фискалната политика. Индексът Bloomberg Global Aggregate Bond загуби 1,5%(в USD), тъй като доходностите се повишиха, а валутните движения бяха в отрицателна посока – щатският долар поскъпна с над 3,1% спрямо еврото за месеца. Подобрените икономически очаквания доведоха до по-добри резултати при корпоративните облигации, докато доходността на държавните облигации се повиши поради несигурността на търговските преговори и подновените опасения за фискалната дисциплина (доходността на облигациите се движи обратно на техните цени). Както се очакваше, Федералният резерв на САЩ (Фед) остави лихвите непроменени, а едновременно с това Европейската централна банка (ЕЦБ) също запази лихвените нива непроменени през юли – за първи път от една година насам (след девет последователни намаления с четвърт процент) – като председателят Лагард звучеше изненадващо войнствено
В САЩ опасенията за независимостта на централната банка се възобновиха, след като президентът Тръмп разкритикува решението на Фед и прозвучаха заплахи за позицията на председателя на Фед - Пауъл, но по-късно президентът омаловажи инцидента и опроверга подобни спекулации. Неговият "Един голям красив законопроект" беше подписан, като нетното въздействие от всички намаления на данъците, увеличените разходи за отбрана и гранична сигурност, и всички съкращения на социалното осигуряване, се очаква да бъде отрицателно за фискалния дефицит на страната – и това натежа на пазара на държавни ценни книжа.
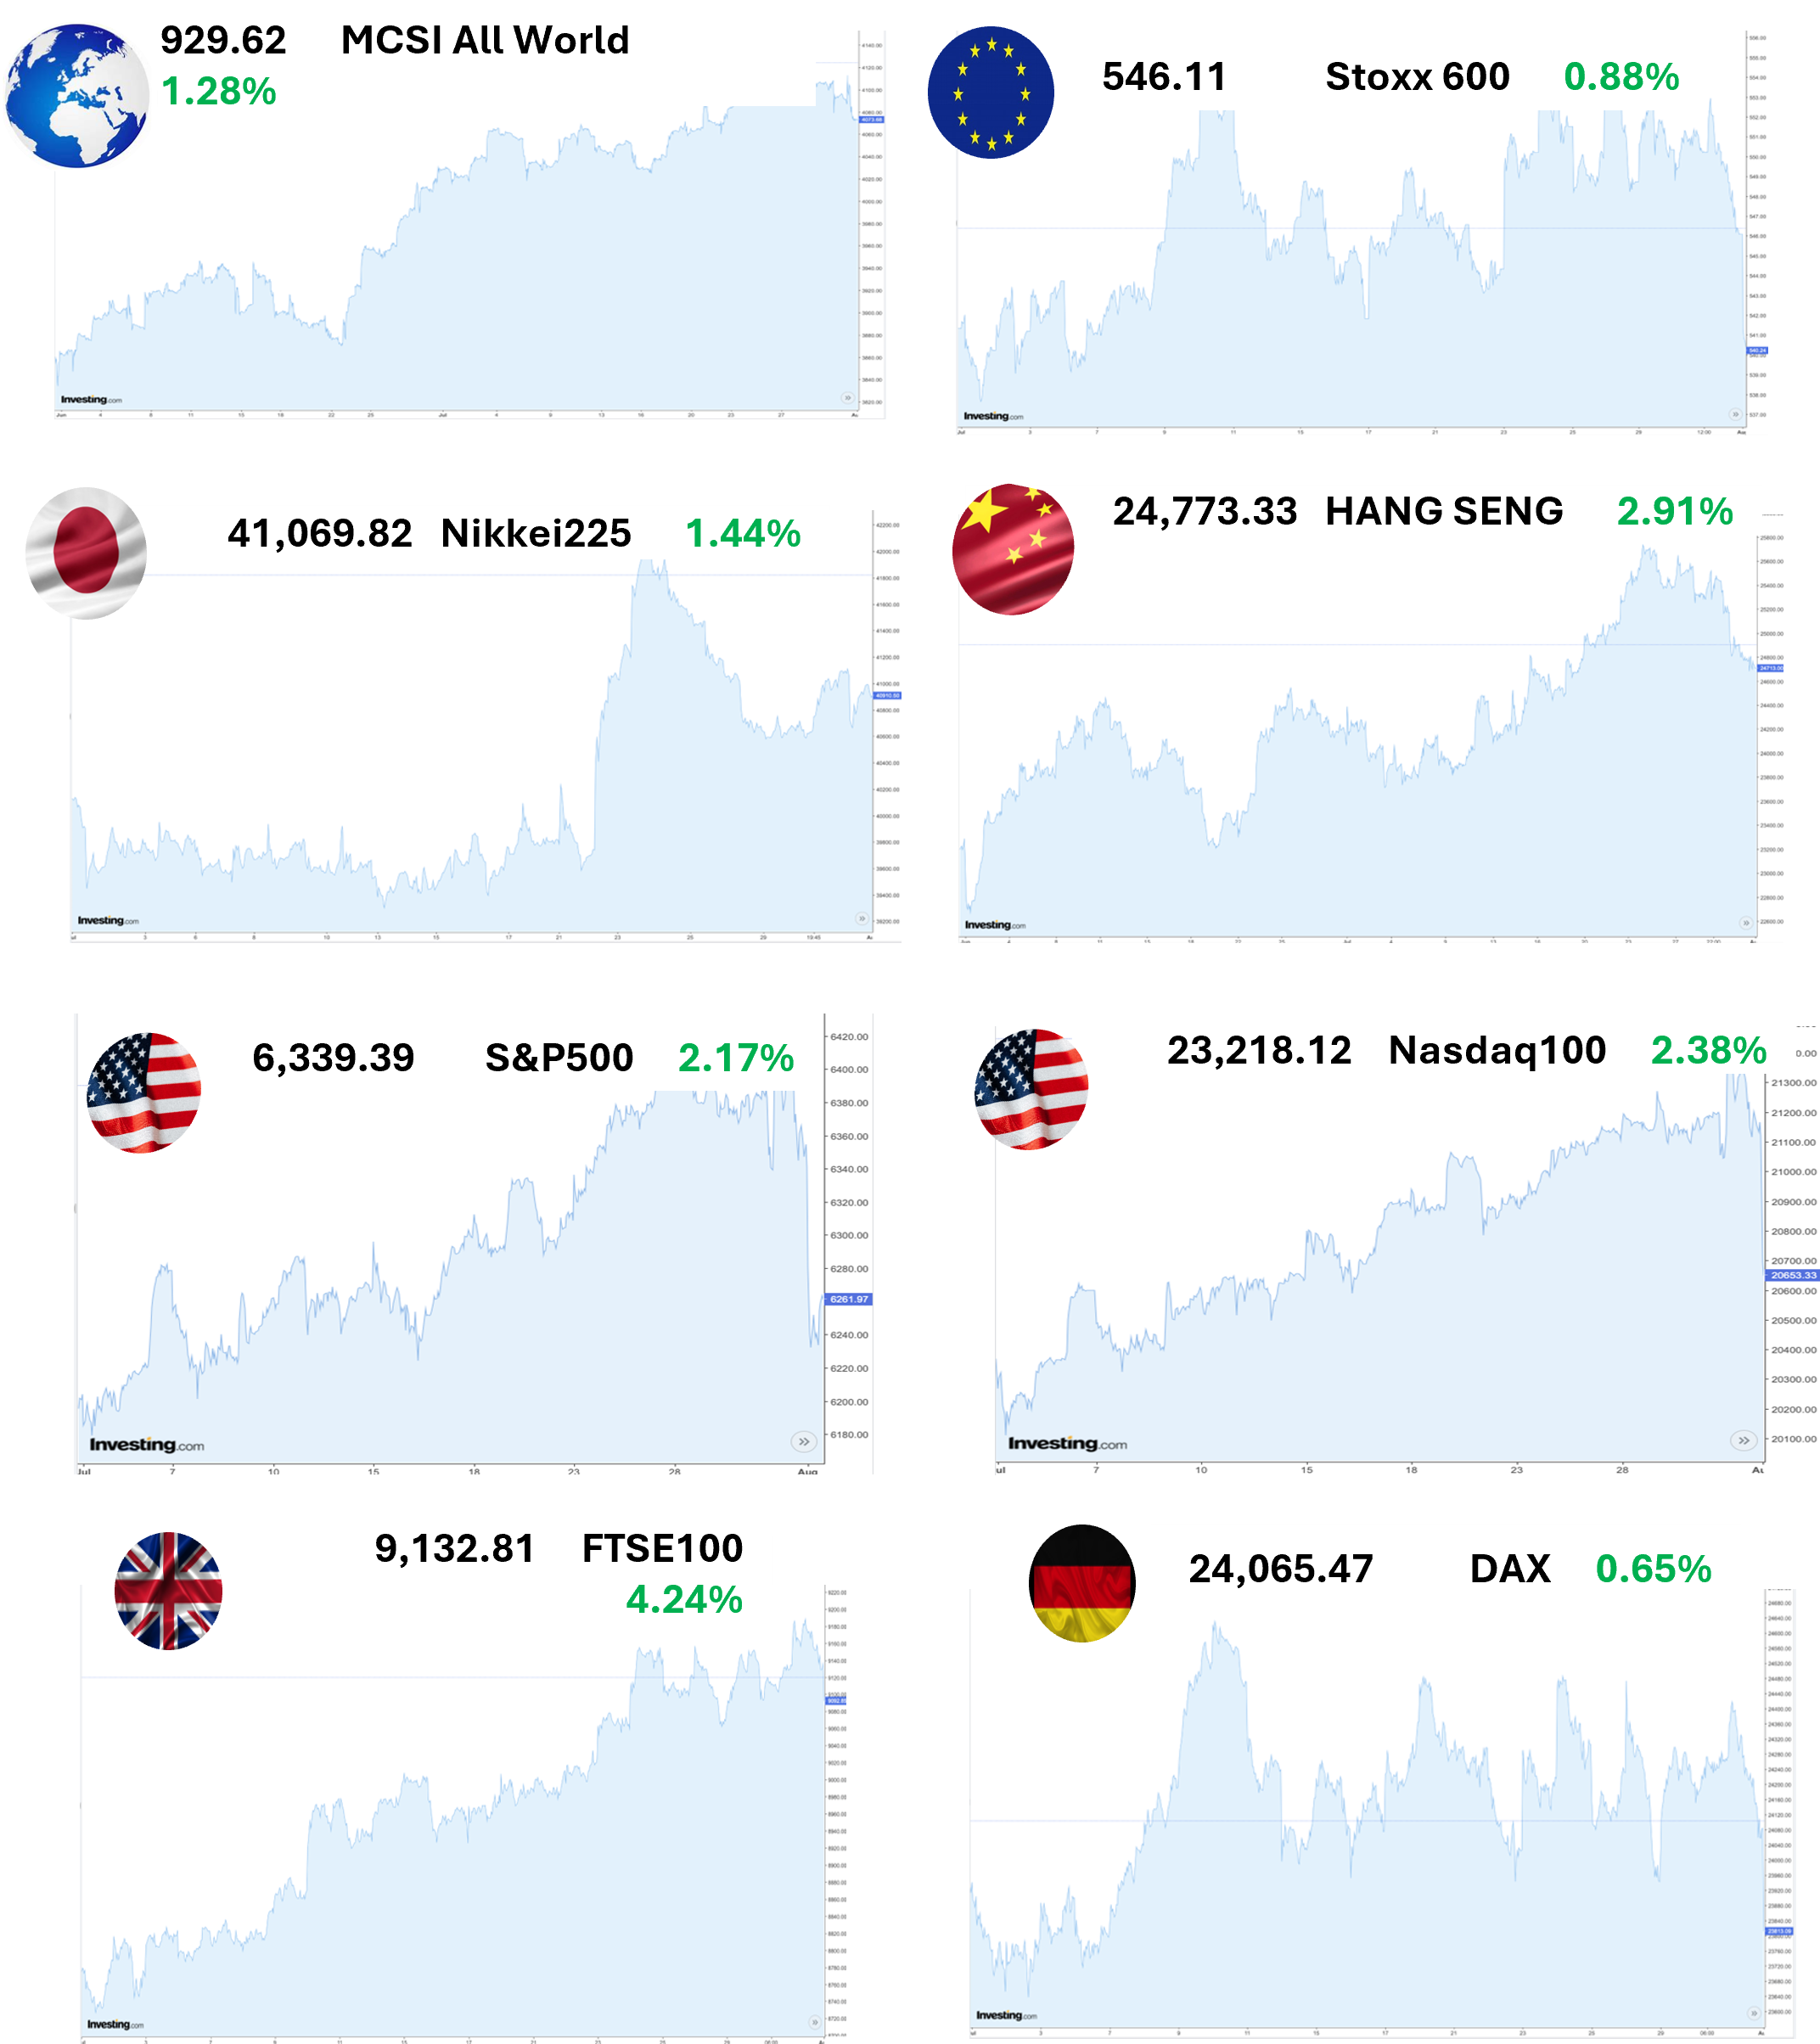
Пазарът в САЩ
През юли акциите в САЩ скочиха още повече, достигайки нови исторически върхове. Инвеститорите бяха окуражени от много силното начало на сезона на отчитането на печалбите и появата на известна яснота относно търговските тарифи. Водещият индекс S&P500 отбеляза възвръщаемост от 2,17% за месеца, но бе значително изпреварен от технологичния Nasdaq100, който регистрира ръст от 3,7%. Големите технологични компании обявиха особено силни резултати, стимулирани от оптимизма за потенциала за растеж на изкуствения интелект (ИИ) и облачните технологии. Волатилността се понижи, тъй като индексът VIX, измерващ страха на инвеститорите, спадна под 15 за първи път от повече от две години. Въз основа на компаниите, които са представили отчети досега през този сезон, близо 78% от компаниите в S&P500* са надминали консенсусните очаквания за ръст на печалбите и приходите, което е по-добре от дългосрочната средна стойност.
Компаниите от Великолепната седморка продължиха да отчитат по-силен ръст на печалбите (17% спрямо 4%) и на приходите (14% спрямо 7%) в сравнение с останалата част от пазара. Освен акциите от Технологиите, компаниите от сектора на комуналните услуги и индустрията също отбелязаха голяма месечна възвръщаемост. От друга страна, някои дефанзивни сектори, като потребителските стоки и здравеопазването, се представиха по-слабо. Пазарите бяха допълнително успокоени от обявените от САЩ тарифни споразумения с редица основни търговски партньори преди крайния срок 1 август. Данните за юни показаха също, че годишната инфлация в САЩ (измерена чрез индекса на потребителските цени, ИПЦ) се е повишила до 2,7% спрямо 2,5% през май, тъй като повишените мита започнаха да се отразяват на цените. Тъй като инфлацията остава толкова „лепкава“, Фед не прояви голяма склонност към незабавно намаляване на лихвите. По данни на Бюрото за икономически анализи през второто тримесечие икономиката на САЩ е нараснала с 3% на годишна база, възстановявайки се от свиването с -0,5% през първото тримесечие. Данните за първото тримесечие бяха повлияни от рязкото нарастване на вноса и презапасяването на фона на опасенията за потенциални търговски мита.
Безработицата също се повиши от 4,1% на 4,2%. Тъй като натискът за намаляване на лихвените проценти се засилва, понастоящем пазарите като цяло очакват намаляване на лихвите на заседанието на Фед през септември. Цялата динамика засегна и пазарите на облигации. Политическият натиск върху Фед се засилва, тъй като администрацията на Тръмп настоява за намаляване на разходите за финансиране на огромния държавен дълг. Доходността на съкровищните облигации се повиши през юли (т.е. цените им се понижиха), отразявайки подобряващите се перспективи за икономическия растеж, но и нарастващото безпокойство на пазарите от фискалната ситуация. Пазарите на корпоративните облигации се радваха на положителен месец, изпреварвайки държавните облигации като доходност. Благоприятните перспективи и стабилните печалби на компаниите в САЩ – които надхвърлиха очакванията - обусловиха стабилното представяне в различните сектори и рейтинги, както на корпоративните облигации с инвестиционен рейтинг, така и на тези с висока доходност.
Пазарът в Европа
Възходящото движение на европейските капиталови пазари продължи през юли, стимулирано от положителните нагласи на инвеститорите, устойчивите икономически данни и намаляването на политическата несигурност. Основният европейски индекс STOXX600 се повиши с 0,88% (в ЕUR) на фона на оптимизма, свързан с потенциалното избягване на по-строги мита, и по-добрите от очакваното отчети за печалбите на някои компании. Компаниите от Обединеното кралство поведоха ралито, като важният капиталов индекс FTSE100 се повиши с цели 4,24% (в GBP) и премина 9000 пункта за първи път в историята си. Това привлече инвеститорите като възможност за диверсификация от сравнително скъпия и концентриран пазар на акции в САЩ.
Междувременно данните на Евростат разкриха, че през второто тримесечие на 2025 г. икономиката на еврозоната е нараснала с 0,1%, което е забавяне спрямо 0,6% през първото тримесечие, но е по-добро от опасенията предвид търговската несигурност през периода. Германският индекс DAX40 отбеляза скромен, но солиден ръст от 0,65% (в EUR), тъй като достигна почти исторически максимум от 24 500на фона на опасенията за икономическа стагнация. Ръстът му се дължи на глобалната експозиция на компаниите в него, която ги предпазва донякъде от вялата вътрешна икономика у дома. Еврото поскъпна с над 3% спрямо щатския долар, отразявайки положителните европейски перспективи и настроенията на инвеститорите. Европейският съюз сключи споразумение със САЩ за налагане на мита от 15% върху стоки от ЕС, внасяни в САЩ.
Акциите поскъпнаха при тази новина, тъй като пазарите изпитаха облекчение, че е избегната заплахата на президента Тръмп да наложи 30% мита и открита търговска война. Някои отрасли (включително самолетостроенето и частите за самолети) бяха освободени от митата. Сред най-добре представилите се сектори през месеца беше финансовият, след като няколко европейски банки публикуваха положителни резултати от дейността си. Основните губещи в Европа, подобно на САЩ, бяха акциите в сектора на здравеопазването, тъй като секторът достигна ново тримесечно дъно на фона на натиска върху фармацевтични гиганти, като Sanofi. Секторът на информационните технологии беше сред най-слабите сектори на фона на разочароващите тримесечни отчети за приходите и прогнозите на някои големи европейски компании за софтуер и чипове. Сред другите слабо представящи се сектори бяха недвижимите имоти и комуналните услуги, които са чувствителни към лихвените проценти.
През юли доходността на държавните облигации в Еврозоната се повиши, тъй като нагласите за растежа бяха като цяло положителни, а инвеститорите проявиха предпочитание към акциите. Съставният индекс PMI нарасна до 51,0 през юли (+0,4), благодарение и на услугите и на производството, и надхвърли очакванията. Инфлацията в еврозоната бе в съответствие с очакванията и възлезе на 2% г/г през юни. Въпреки това ЕЦБ не пожела да понижи допълнително лихвените проценти предвид несигурността около перспективите за глобална икономическа нестабилност и на заседанието си през юли запази депозитната лихва непроменена (на 2%), отбелязвайки забавянето на инфлацията.
Представяне на българския пазар
В унисон с подема на световните пазари, месец юли донесе умерен, но стабилен ръст и за инвеститорите на българския фондов пазар. Представителният индекс SOFIX отчете положителен ръст от почти 1,5%; широкият индекс BGBX40 дори повече – 1,82%. Продължавайки блестящото си представяне след миналия месец, отново най-значителен резултат сред родните индекси постигна индексът на малките компании, beamX, който отбеляза ръст от 6,82%, след като само една компания в състава му отбеляза спад за месеца. Сред сините чипове, най-голям спад за месеца отбеляза компанията за здравословни био храни Смарт Органик АД, която спадна с 1,77%.
Най-добър резултат за месеца постигна акцията на търговстката банка Централна Кооперативна Банка АД, с ръст от почти 6,8%. Месец юли донесе забележим напредък за българската фондова борса, като на 29 юли стартира търговията с акции на Hydrogenera (Грийн Иновейшън), а на 30 юли се проведе първичното публично предлагане(IPO) на специализираната инвестиционна компания „ИПО Растеж“ – компания, която изключително се занимава с инвестиции в малки и средни предприятия в България, чрез участия в IPO и предоставяне на капитал. Компанията успешно набра над 11,5 млн. лв. (EUR 5,9 mln). Необичайно за летните месеци, изтъргуваните обеми и броят сделки на БФБ отбелязват ръст през юли, в сравнение с юни.
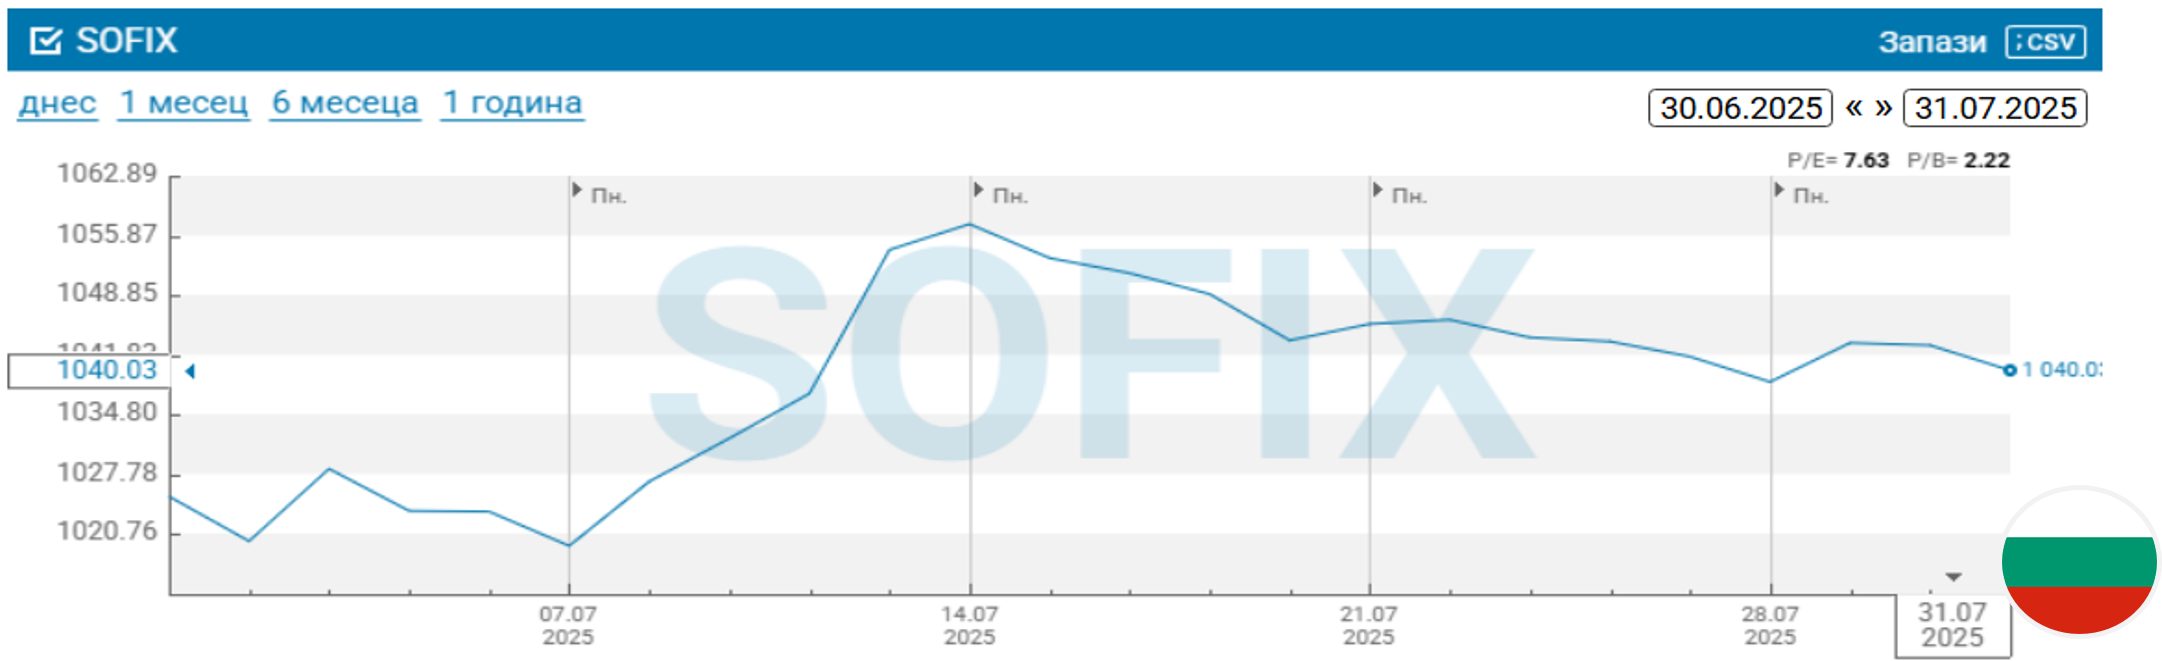
Архив юни 2025
Общ преглед на пазара
През юни се запази възходящата инерция на световните пазари на акции, тъй като устойчивите икономически данни и продължаващото облекчаване на паричната политика от страна на някои централни банки засилиха доверието на инвеститорите. Индексът MSCI All Country World Equity нарасна с 4,4% (в USD) през юни, като повечето основни регионални пазари допринесоха за продължаващото възстановяване. Международните акции от развитите пазари (Европа и Азия) отново изпревариха американските благодарение на валутния ефект и успокояващите сигнали от централните банки. През второто тримесечие глобалният индекс нарасна с 11% (най-големият му тримесечен прираст за последните пет години), но пътят му беше потресаващ, отбелязвайки спад от над 13% в рамките на няколко дни след "деня на освобождението" на Тръмп, последван от ръст от 24% през последните 10 седмици на тримесечието. Компаниите в САЩ продължиха да отчитат сравнително високи корпоративни печалби за първото тримесечие, а солидните икономически данни позволиха на много борсови индекси там да достигнат рекордни стойности. Темата с изкуствения интелект продължи инерцията си от май, и технологичните акции водеха пазара по ръст.
През юни щатският долар продължи да отслабва и вече е спаднал с над 10% през 2025 г. спрямо кошница от валути – най-лошото му начало на годината от 1973 г. досега. Европейските пазари изпитваха затруднения през юни, като повечето национални пазари отбелязаха незначителни загуби в местна валута. Оптимизмът, че фискалните стимули и реформите ще стимулират растежа, бе помрачен от някои разочароващи корпоративни печалби. ЕЦБ очаквано понижи лихвените проценти през юни, но въпреки това потребителските и бизнес нагласите се понижиха. На азиатските капиталови пазари се наблюдаваше разнообразно представяне: Япония и Китай отбелязаха известен напредък през месеца въпреки несигурността по отношение на тарифната политика на САЩ, докато Тайван и Южна Корея останаха отличници (с ръст от над 9% през юни), продължавайки да се възползват от нарастващото глобално търсене на чипове и технологии, свързани с изкуствения интелект.
През месеца напрежението между Израел и Иран рязко ескалира, достигайки кулминацията си в средата на юни с въздушни удари, които за кратко разтърсиха световните пазари. Цените на суровия петрол тип "Брент" се повишиха с над 7% в рамките на деня поради заплахата, че Иран може да затвори Ормузкия проток: тесен воден път, който е най-стратегически важната точка за транспортиране на петрол в света, тъй като през него преминава приблизително 30% от световното производство на петрол и газ. В рамките на деня петролът достигна връх от над 80 долара за барел, след което отстъпи до 67-68 долара, тъй като слабият отговор на Иран и прекратяването на огъня намалиха опасенията за доставките. Въпреки геополитическото изостряне настроенията на инвеститорите в Израел се подобриха, като индексът на акциите Tel Aviv 125 нарасна с почти 11% през месеца (в собствена валута), отразявайки увереност за регионалната сигурност. Данните за индекса на мениджърите по поръчките (PMI) се повишиха леко през юни, като нараснаха от 49,4 на 49,5, сигнализирайки за бавно, но стабилно подобряване на настроенията в световното производство. Волатилността остана слаба – индексът VIX се понижи през юни – подчертавайки спокойствието, обхванало пазарите на акции.
Акциите на компаниите от сектора на информационните технологии и телекомуникациите бяха водещи на пазара, докато тези на потребителските стоки и недвижимите имоти изостанаха. Рекапитулацията на първата половина на 2025 г. показва, че акциите с голяма пазарна капитализация в САЩ са нараснали с около 6% въпреки цялата волатилност около „Деня на освобождението“, но значително изостават от 20% възвръщаемост, отчетена от международните акции на развитите пазари (в USD), което се дължи на обявяването на стимулиращи политики в Европа и поевтиняването на щатския долар. Влиянието на отслабващия долар се вижда ясно на пазарите на фиксиран доход. Индексът Bloomberg Global Aggregate Bond нарасна с 0,88% през юни поради спадащата доходност на основните пазари на облигации (доходността на облигациите се движи обратно на цените на облигациите). По-меките данни за инфлацията и признаците за забавяне на икономическия растеж накараха инвеститорите да очакват понижаване на лихвените проценти от централните банки – Федералният резерв (Фед) на САЩ остана в режим на изчакване, но Европейската централна банка (ЕЦБ) намали лихвените проценти през юни отново. Промяната в инвеститорските очаквания подкрепи цените както на държавните, така и на корпоративните облигации в световен мащаб.
По-слабият щатски долар и стабилното търсене на висококачествени облигации допринесоха за положителното представяне на европейските ДЦК и през тримесечието те изпревариха американските си аналози. Кривите на доходност на всички основни пазари на ДЦК увеличиха наклона си (т.е. доходността се повиши сравнително повече при облигациите с по-дълъг срок). В САЩ това бе предизвикано и от опасенията за дългосрочната устойчивост на американския дълг, тъй като се смяташе, че одобреният от Камарата на представителите през юни „Голям красив законопроект“ ("Big Beautiful Bill") ще влоши положението с американския дълг. Агенцията за кредитен рейтинг Moody's наблегна на нарасналата тежест на финансирането на бюджетния дефицит на правителството на САЩ, и намали рейтинга на страната с една степен. Тя беше последната от трите големи рейтингови агенции, която лиши САЩ от безупречния им кредитен рейтинг.
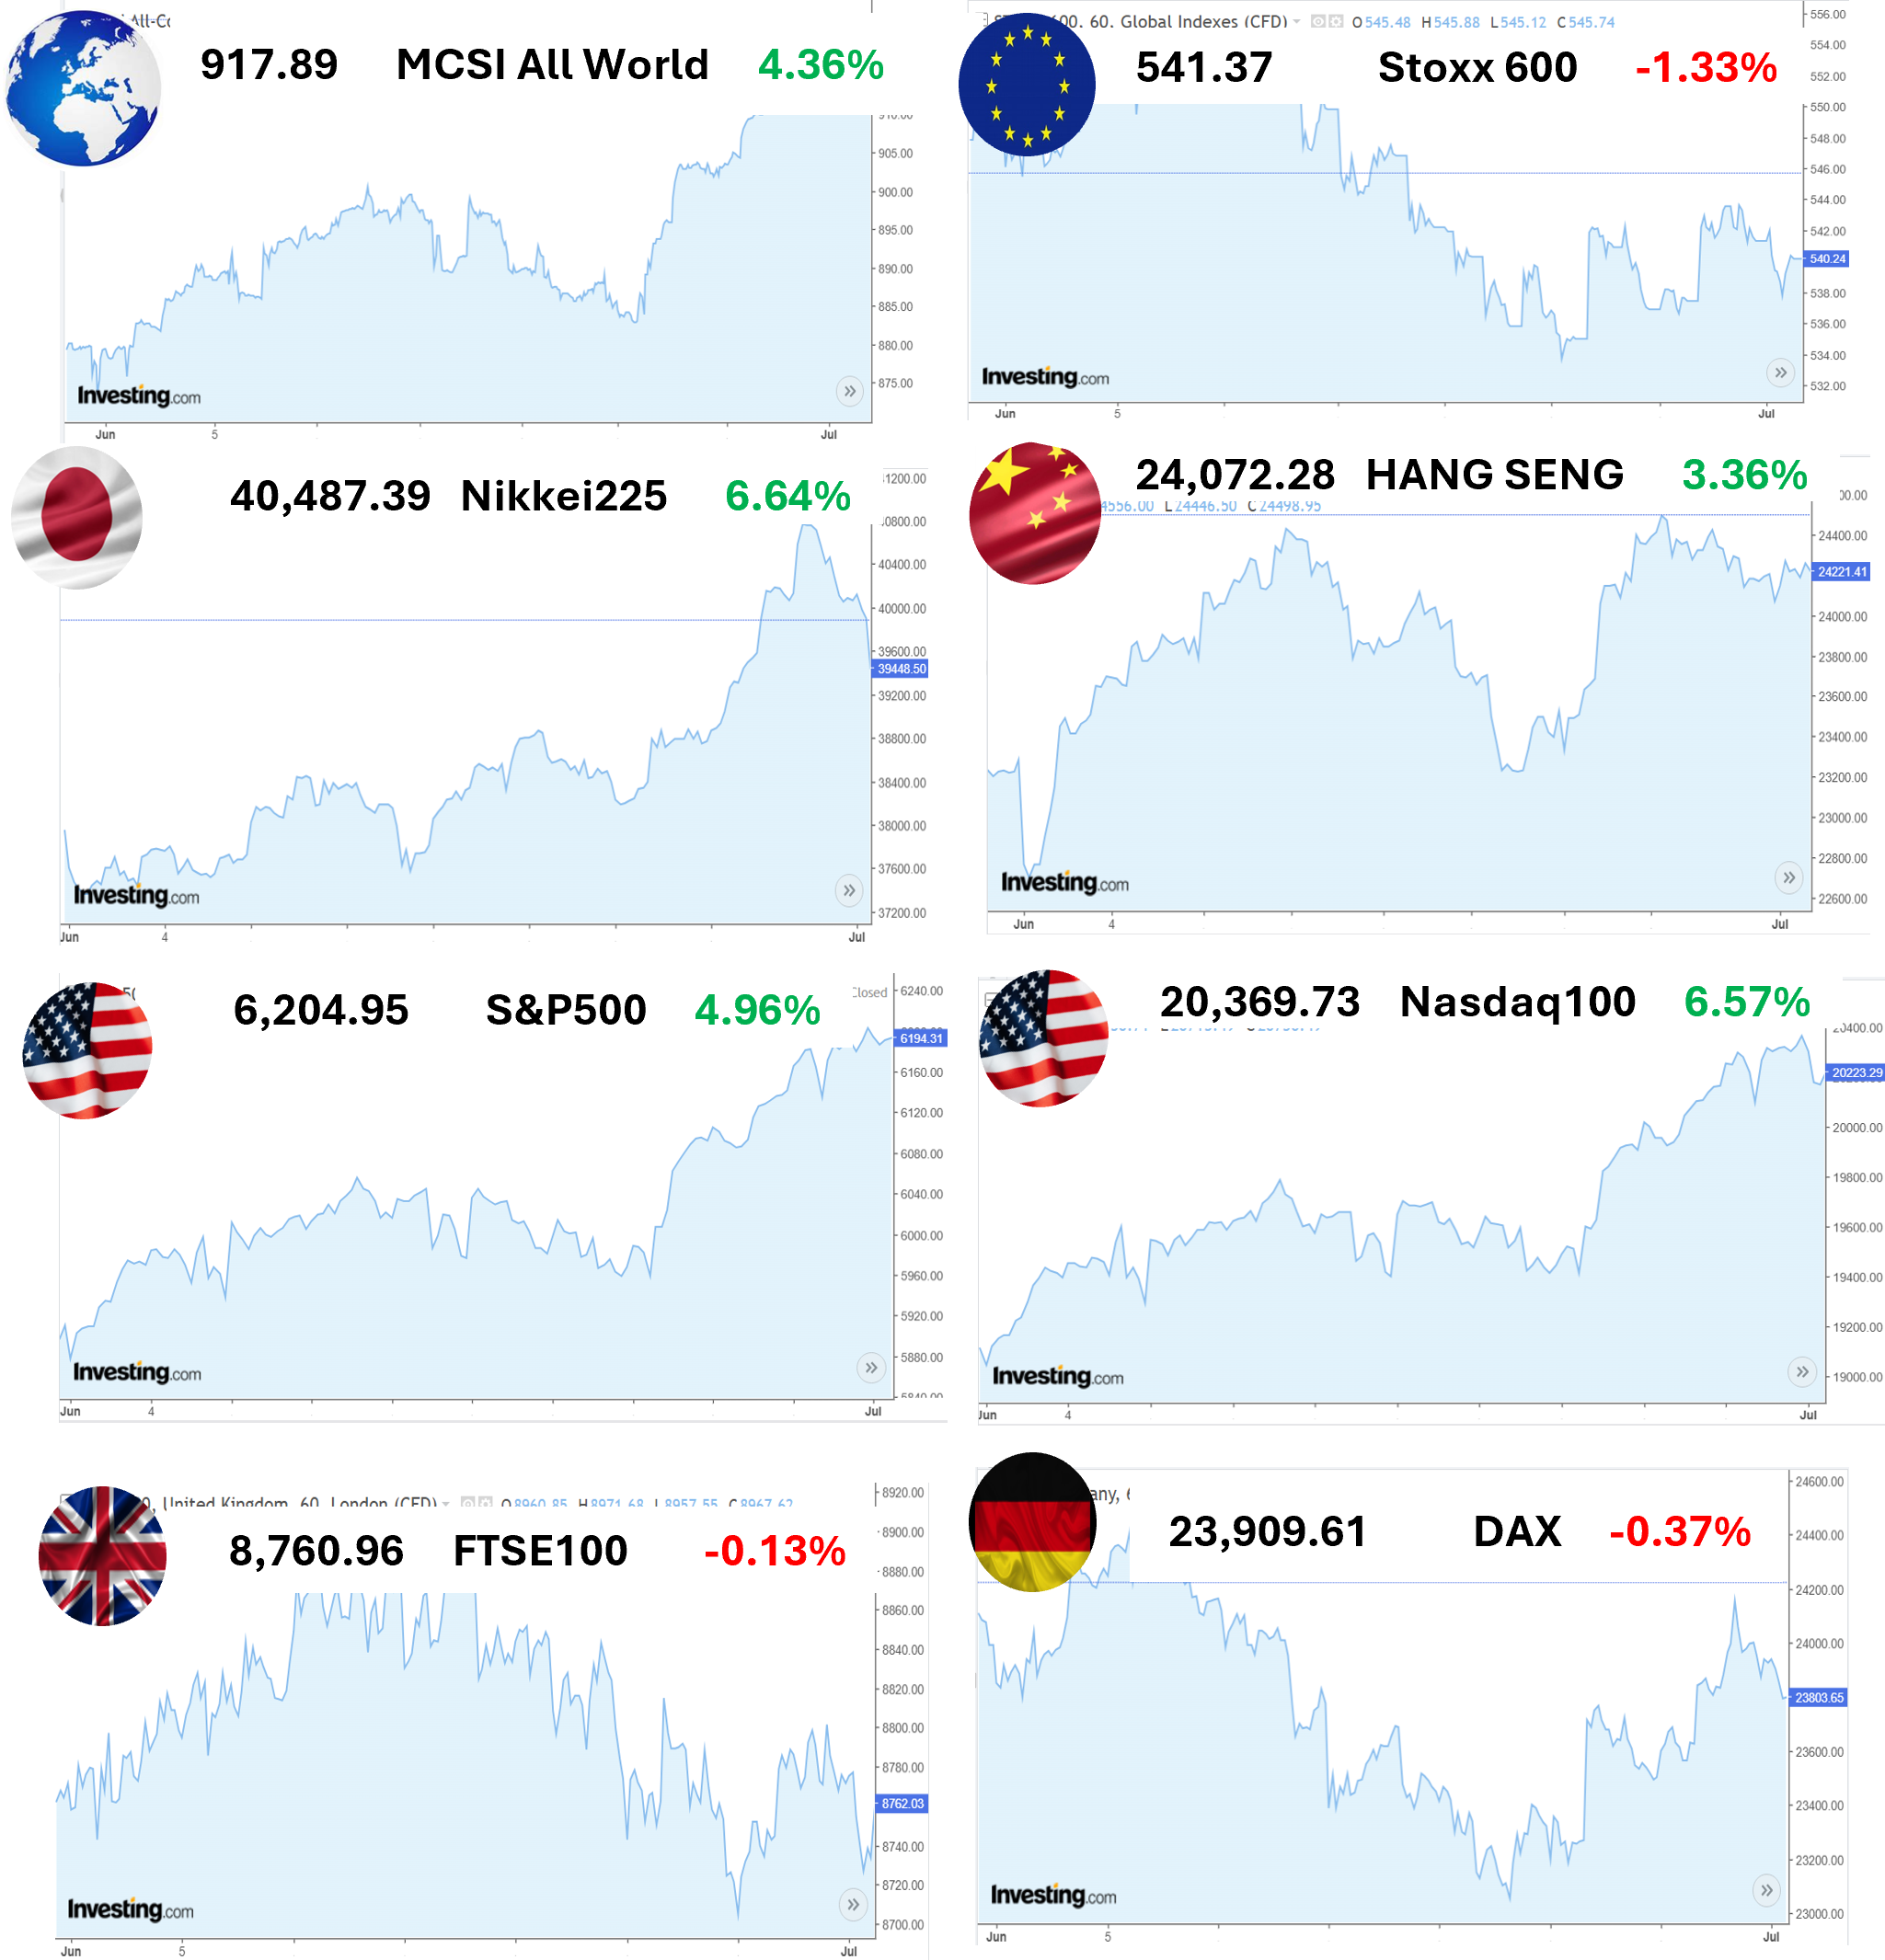
Пазарът в САЩ
Пазарите на акции в САЩ продължиха впечатляващия си обрат през юни, въпреки че темпът на нарастване се забави донякъде след силното рали през май. Широкият индекс S&P500 се повиши с почти 5%, а технологичният Nasdaq100 добави над 6%, като и двата индекса достигнаха нови исторически върхове през месеца. Тарифите останаха в центъра на вниманието на инвеститорите през юни, въпреки че голяма част от първоначалното безпокойство се разсея, тъй като продължаващите преговори разкриха потенциално много по-благоприятни нива на тарифите, отколкото първоначално бяха опасенията. Комбинацията от възстановено доверие на инвеститорите и силен сезон на приходите помогнаха за стимулиране на акциите на технологичните компании с голяма пазарна капитализация. След като през първото тримесечие на 2025 г. се представиха по-слабо, "Великолепната седморка" постигна добра доходност през второто, като надмина останалата част от S&P500 с 14%. Акциите в САЩ бяха подкрепени и от корпоративните печалби за първото тримесечие, които като цяло бяха стабилни и това разшири ралито. Най-голям ръст през месеца реализираха растежни и циклични компании, като технологиите и енергетиката, а дефанзивните сектори, като комуналните услуги и потребителските стоки, се представиха по-слабо. Докато технологиите бяха подкрепени от продължаващия ентусиазъм около изкуствения интелект и силното търсене на чипове, енергетиката беше стимулирана от краткотрайното покачване на цените на петрола, предизвикано от внезапната ирано-израелска война.
Макар че конфликтът предизвика значителна геополитическа нестабилност, реакцията на пазарите беше приглушена. След намесата на САЩ на 22 юни и след съобщението на ОПЕК за увеличаване на производството, цените на петрола отново се установиха под 70 щатски долара за барел суров петрол тип "Брент". Макроикономическата обстановка в САЩ остана като цяло благоприятна, с някои пукнатини: безработицата се задържа стабилна (на равнище 4,2%), но растежът на заплатите леко се забави; индексът на потребителските цени (CPI) показа, че годишната инфлация е под очакванията на анализаторите (от 2,5%), но се повиши незначително спрямо предходния месец (на 2,4% от 2,3%). И така, на заседанието си през юни Федералният резерв остави лихвените проценти непроменени, но спомена за възможно намаляване на лихвите през септември.
На пазарите с фиксиран доход фокусът започна да се насочва от паричната политика, тъй като Фед не е сигурен за скорошно намаляване на лихвите, към фискалната политика и какво би означавало това за устойчивостта на дълга. Пазарите размишляваха върху последиците от "Големия красив законопроект" на Тръмп – оценено бе, че той ще влоши състоянието на държавния дълг на САЩ, тъй като може да добави към федералната задлъжнялост между USD 3 и 5 трлн. през следващите 10 години (преди да се отчетат евентуалните компенсации от мита). Законопроектът удължава предишните данъчни намаления, увеличава разходите за отбрана и съкращава разходите за програми като Medicaid (здравеопазване за бедни). Тъй като лихвените плащания на правителството вече надхвърлят 1 трилион щатски долара годишно, бяха изразени опасения относно устойчивостта на бъдещите държавни финанси. В резултат на това доходността на важните 30-годишни американски ДЦК се повиши с 20 б.т. през тримесечието, което направи кривата на доходностите още по-стръмна.
Пазарът в Европа
Юни се оказа труден месец за европейските капиталови пазари поради подновеното търговско напрежение със САЩ. Ескалацията на тарифите на президента Тръмп, заплашваща с мита до 50 % върху ключови експортни стоки от ЕС като автомобили, стомана и фармацевтични продукти, помрачи перспективите пред икономическата обстановка в региона. Въпреки, че в крайна сметка ЕС договори отсрочка и прие базово мито от 10% като основа за по-нататъшни преговори, несигурността предизвика нестабилност на пазарите, особено в експортно ориентираните сектори. Индексът STOXX Europe600 завърши месеца с понижение от приблизително 1,3%, което отразяваше предпазливото настроение на инвеститорите.
Германският индекс DAX загуби близо 0,4%, тъй като натежаха притесненията относно експозицията на промишлеността към американските мита. Много национални фондови борси също регистрираха загуби за месеца, макар и малки. Освен външната търговия, геополитическите фактори също допринесоха за безпокойството на пазара. Нарастващото напрежение между Израел и Иран за кратко повиши цените на петрола, подкрепяйки енергийните акции – но и подхранвайки опасенията за инфлацията в Европа. Най-лошо представилите се отрасли през юни бяха автомобилната индустрия и търговията на дребно – и двата със спад от около 2%; слабо се представиха потребителските услуги и здравеопазването. За тримесечието обаче промишлеността бе начело в поскъпването на акциите, движена главно от акциите в областта на отбраната.
Споразумението на срещата на върха на НАТО, че страните ще увеличат разходите за отбрана до 5% от БВП, превърна акциите на европейските отбранителни компании в една от най-добре представящите се глобални инвестиционни теми тази година. Индексите на мениджърите по поръчките (PMI) в еврозоната останаха слаби, като производството все още не расте. Инфлацията продължи да намалява – данните за индекса на потребителските цени (CPI) за май показаха, че цените са само с 1,9% по-високи спрямо година по-рано, забавяйки се от 2,2% през предходния месец. ЕЦБ намали очаквано лихвите, подчертавайки зависимостта от данните в условията на разнопосочни макроикономически сигнали. При положение че депозитната лихва на ЕЦБ вече е 2%, председателят Лагард посочи, че ЕЦБ може би се приближава към края на цикъла на лихвени намаления. Британският борсов индекс FTSE100 беше по-устойчив, но все пак се понижи поради продължаващия инфлационен натиск и политическия шум около фискалната политика на острова.
Подобно на Фед, и Английската централна банка (АЦБ) запази лихвените проценти без промяна през юни. В цяла Европа пазарите с фиксиран доход останаха чувствителни, както към вътрешнополитическите събития, така и към глобалните перспективи за лихвите. Доходността на германските Бундове леко се повиши до 2,6% като цяло, отразявайки стабилните икономически данни и намалената рискова премия на основните европейски пазари. Доходността на италианските ДЦК остана повишена, отразявайки опасенията за устойчивостта на дълга и бавната скорост на реформите, въпреки че спредовете спрямо Бундовете се свиха донякъде.
Представяне на българския пазар
Българският фондов пазар отбеляза по-умерен растеж в сравнение с рязкото покачване през м. май. Най-голямата новина за месеца бе, че на 4 юни Европейската комисия и ЕЦБ потвърдиха, че България изпълнява всички конвергентни критерии и може да приеме еврото, считано от 1 януари 2026 г. Представителния индекс SOFIX продължи възхода си с още 2.6% за месеца, достигайки нов исторически връх (вече +15% от началото на годината) и потвърждавайки позитивната тенденция. Широкият индекс BGBX40 също се повиши с малко над 1%, а индексът за малки компании beamX направо избухна с 11% ръст. Енергийният холдинг Петрол АД бе най-добре представилата се компания за месеца, с повишение 10,3%, докато с най-лоша доходност бе компанията за недвижими имоти Браво Пропърти Фонд АД, чиято цена спадна с близо 10%.
На 12 юни Българската фондова борса и Централният депозитар проведоха 11-тото издание на „Деня на акциите“, в което участваха 26 инвестиционни посредници и банки. Събитието реализира рекорден оборот от 7 млн. лева и 999 сделки – почти четири пъти над средното дневно ниво за последната година. През месеца имаше и едно първично публично предлагане – младата компания за електролиза на водород „Грийн Иновейшън“ АД (Hydrogenera) набра успешно на основния пазар на БФБ 8 млн. лева.
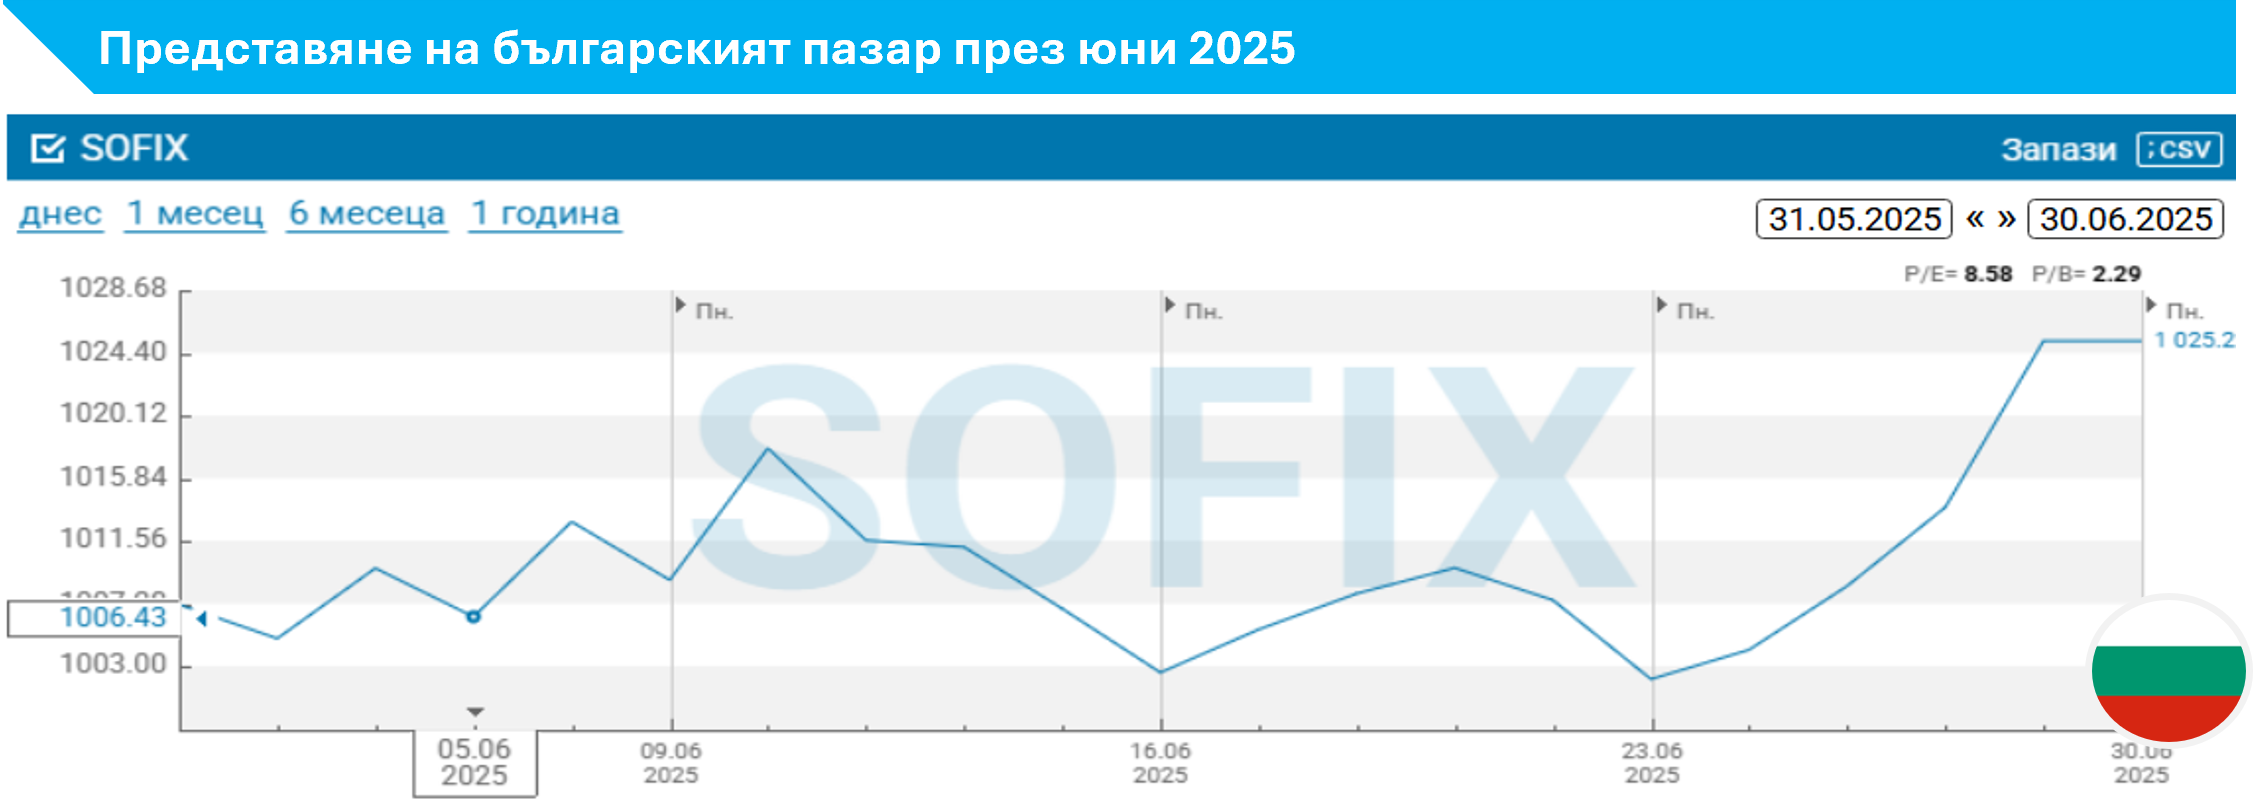
Архив май 2025
Общ преглед на пазара
През май световните пазари на акции отбелязаха силен ръст, след като паническото разпродаване през април отстъпи място на нов оптимизъм. Индексът MSCI All Country World Equity се повиши с 5,5% (в USD), като почти всички основни регионални пазари участваха във възхода. За пореден път международните акции, особено акциите с голяма пазарна капитализация на развитите пазари, се представиха по-добре от американските си аналози. Месецът започна с вълна от облекчение, след като администрацията на САЩ обяви 90-дневно спиране на митата, заявени в "Деня на освобождението" в началото на април. Това отлагане даде възможност за преговори с ключови търговски партньори (най-вече с Европейския съюз и Китай) и спомогна за намаляване на опасенията за бъдеща рецесия, предизвикана от външната търговия. С разсейването на страховете, апетитът на инвеститорите за риск се завърна с пълна сила. Американските акции се повишиха рязко, подкрепени от силните корпоративни печалби, докато по-слабият щатски долар осигури допълнителен попътен вятър за международните и развиващите се пазари.
Завръщането на спокойствието се видя и при VIX (индекс на волатилността), който спадна от априлските си върхове от 60 до под 20 към края на месеца. Европейските пазари също се радваха на силен май, като всеки национален пазар завърши на положителна територия. Данните за индекса на мениджърите по поръчките (PMI) бяха ревизирани нагоре, отбелязвайки трети пореден месец на подобряване на производствените показатели на Стария континент. Азиатските капиталови пазари също се представиха силно през май: Японският TOPIX нарасна с 5,1% (в JPY), подпомогнат от добрите печалби и стабилната йена.
Изключение направиха китайските акции, чието представяне през май беше по-слабо, но пазарите в Тайван и Южна Корея наистина блеснаха, като отбелязаха ръст от съответно 12,5% и 7,8% (в местни валути), благодарение на нарастващото търсене на компютърни чипове и друго оборудване, свързано с изкуствения интелект. По този начин акциите на информационните технологии и промишлеността бяха водещи за пазара през месеца, докато акциите от здравеопазването и недвижимите имоти поизостанаха. Като цяло акциите с по-висока бета (по-волатилните) се представиха по-добре глобално. Акциите с малка пазарна капитализация също имаха добър месец.
Световните пазари на облигации също имаха донякъде волатилен месец, но като цяло завършиха май със скромни промени. Държавният дълг на САЩ загуби звездния си кредитен рейтинг, когато Moody's го понижи с една степен от най-високото ниво ААА. Пазарите почти не реагираха, защото този ход не беше изненада, тъй като просто съвпадна най-сетне с рейтинга даден от другите две водещи агенции. Макар че намаляването на търговското напрежение между Китай и САЩ облекчи опасенията за рецесия в САЩ, фокусът на пазара бързо се пренасочи към притеснения за фискалната устойчивост на САЩ – "големият, красив" данъчен законопроект, представен от Доналд Тръмп, се възприе като влошаващ състоянието на американския бюджет (и дълг), което доведе до повишаване на доходността на дългосрочните ДЦК (доходността на облигациите се движи обратно пропорционално на цените им).
В сравнение с това европейските пазари на държавни облигации имаха много по-добър месец, особено тези в периферията. На основните пазари - като Германия - се наблюдаваше слабо повишение на доходността. Периферните пазари се представиха по-добре, защото се възползваха от успокоителния тон на Европейската централна банка (ЕЦБ) и от свиването на спредовете над германските облигации. Индексът Bloomberg Global Aggregate Bond спадна с 0,4% (в USD); рисковите облигации с по-ниско качество (high-yield) се представиха значително по-добре за месеца.
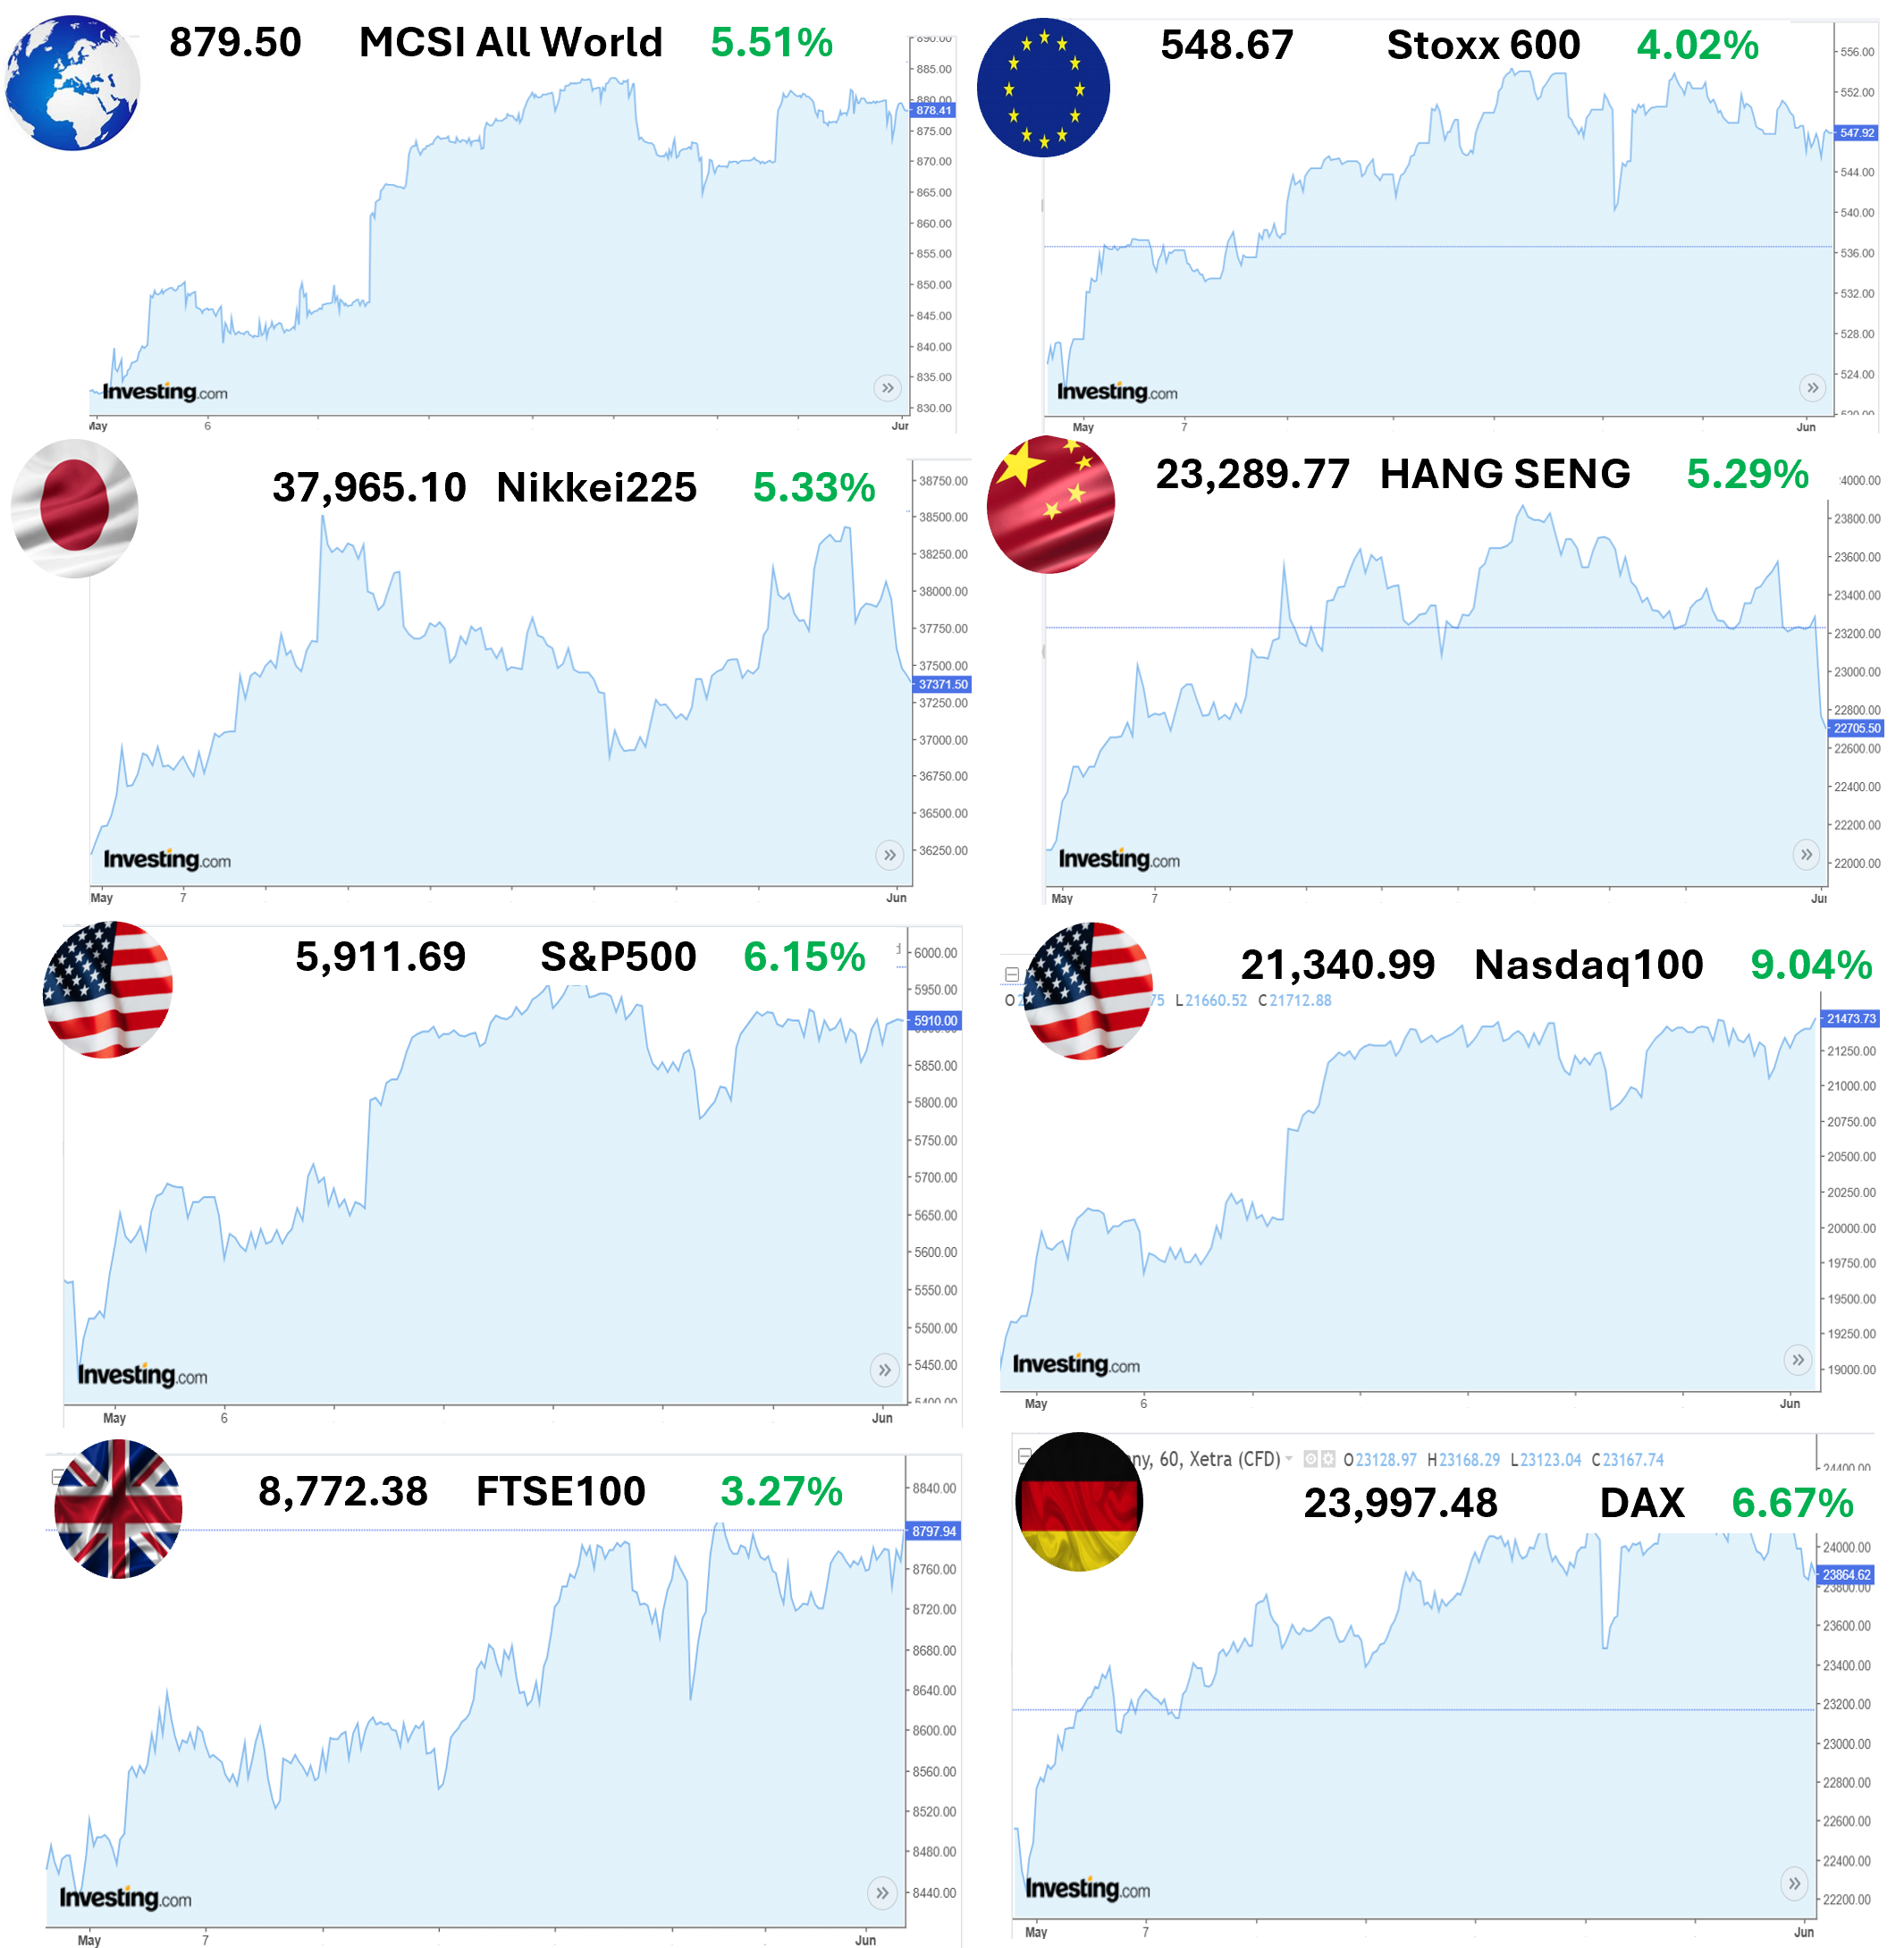
Пазарът в САЩ
През май пазарите на акции в САЩ бяха едни от най-добре представилите се развити пазари. Основните американски борсови индекси постигнаха силни положителни резултати - технологичният NASDAQ завърши с около 9% ръст за месеца, изплувайки от територията на мечи пазар, а широкият S&P500 нарасна с над 6%, записвайки най-доброто си представяне за м. май от 1990 г. досега. Водачи на пазара бяха предимно цикличните сектори (промишленост и циклично потребление), които бяха силно разпродадени по време на априлския спад. Най-силни ръстове показаха акциите, свързани с изкуствения интелект, които бяха пък най-силно засегнати през април – така технологичните акции оглавиха пазара с повече от 10% месечна възвръщаемост за сектора. От друга страна, секторите Енергетика и Здравеопазване продължиха да се представят по-слабо, тъй като енергийният сектор остана под натиска на по-ниските цени на петрола, а акциите в сектора на здравеопазването бяха повлечени надолу от продължаващата политическа несигурност, свързана с наскоро обявената от президента Тръмп реформа на ценообразуването на лекарствата. Интересно е, че след почти изцяло отчетените корпоративни резултати в САЩ за първото тримесечие на 2025 г. сектор Здравеопазване отбеляза 43% ръст на печалбите, което е най-високото ниво сред всички 11 сектора. Средно компаниите в S&P500 са отбелязали ръст на печалбата от почти 13% спрямо година по-рано, което е два пъти повече от очакванията на анализаторите, и второ поредно тримесечие на двуцифрен ръст на нетната печалба. Макроикономическата обстановка в САЩ остава като цяло благоприятна.
Пазарът на труда продължи да проявява забележителна устойчивост, каторавнището на безработица се задържа близо до многогодишните ниски равнища, а ръстът на заплащането поддържа стабилен темп. Инфлационният натиск остана основния проблем за Федералния резерв (Фед). Макар че основният индекс на потребителските цени (CPI) показа допълнителни признаци за успокоение (през април инфлацията се понижи за трети пореден месец до 2,3%), инфлацията при услугите и разходите за труд на компаниите останаха високи. Пазарите бяха разколебани за евентуално бъдещо намаляване на лихвените проценти от страна на Фед и понастоящем оценяват две до три намаления с по ¼% до края на годината, в зависимост от силата на постъпващите данни. Междувременно понижаването на кредитния рейтинг на държавния дълг на САЩ от Moody's през май послужи като отрезвяващо напомняне за влошаващите се фискални перспективи на Америка. В "големия, красив законопроект" на Тръмп (одобрен от Камарата на представителите само с 1 глас) се предлага увеличаване на разходите за отбрана, удължаване на предишните данъчни намаления и допълнително съкращаване на разходите по някои програми (като напр. Medicaid, за здравеопазване на по-бедните). Инвеститорите се опасяваха, че законопроектът ще увеличи бюджетния дефицит и дълга на САЩ.
Понижаването на кредитния рейтинг предизвика краткотрайна разпродажба на ДЦК с по-дълъг матуритет, което направи кривата на доходностите в САЩ по-стръмна, тъй като при по-късите матуритети отразиха забавяне на растежа (дори рецесия), а по-дългите – нарастване на опасенията, свързани с дълга, и по-висока инфлация. Въпреки подобрените перспективи за по-високи лихвени проценти за по-дълго време, щатският долар остана без промяна през месеца. Доходността на щатските ДЦК като цяло се повиши през месеца: доходността на важните 10-годишни ДЦК се търгуваше в широк диапазон, като в средата на май достигна най-високата си стойност от 4,5%, а в края на месеца спадна до 4,3%.
Пазарът в Европа
Европейските пазари на акции записаха силни печалби през май, подкрепени от разсейването на опасенията за тарифите на САЩ и подобряването на макроикономическите данни. Първоначално президентът Тръмп заплаши с 50 % мита за ЕС, считано от 1 юни, но впоследствие срокът беше договорен за 9 юли. В началото, акциите се понижиха на фона на тарифната заплаха, но по-късно се възстановиха. Индексът STOXX Europe 600 се повиши с 4% през май (в EUR), като германските и френските акции бяха водещи в увеличението. Сред най-добре представилите се сектори бяха промишлеността, информационните технологии и финансите, докато секторът на здравеопазването изостана.
Германският борсов индекс DAX нарасна с 6,7% през месеца, подкрепен от по-силния от очаквания ръст на БВП от 0,2% през първото тримесечие и нарастването на поръчките в производството. В допълнение към благоприятното отлагане на американските мита, Европейската централна банка (ЕЦБ) намали депозитната си лихва с 0,25% до 2,25%, позовавайки се на прогнози за отслабващ растеж. Комбинираният PMI индекс в еврозоната спадна до 49,5 пункта (шестмесечно дъно), като активността в сферата на услугите отслабна, а производството продължи да е в застой (показание под 50 означава свиване). Въпреки това, очакванията за понижаване на лихвите допринесе за стабилизиране на финансовите пазари. В Обединеното кралство борсовият индекс FTSE100 нарасна с 3,3% през май (в GBP), изоставайки от континенталните пазари, тъй като инфлацията остана по-упорита (инфлацията скочи до 3,6%, което е 15-месечен връх), а Английската централна банка (АЦБ) изрази опасения. Освен това големите фармацевтични компании от Острова бяха подложени на натиск след промените на Тръмп за ценообразуване на лекарствата, които застрашават приходите им от продажби в САЩ.
От друга страна, Обединеното кралство и ЕС постигнаха споразумение за "рестартиране" на отношенията и задълбочаване на връзките след Брекзит. Сделката обхваща пакт за отбрана и сигурност, урежда права за риболов и премахване на административните пречки за износа на селскостопански продукти. Европейските пазари с фиксирана доход бяха по-стабилни, особено в периферията. На централните пазари – като Германия и Франция – се наблюдаваха само малки повишения на доходността. Подобрените перспективи на ЕЦБ се отразиха благоприятно на периферните държавни облигации (Италия, Испания), чиито кредитни спредове спрямо германските облигации се свиха.
Доходността на 10-годишните италиански ДЦК всъщност дори леко се понижи през месеца. Британските ДЦК не бяха пощадени и тяхната доходност се повиши през май, отразявайки вероятността за по-висока инфлация и влошените фискални перспективи, които ограничават възможностите на АЦБ за бъдещо намаляване на лихвите.
Представяне на българския пазар
Акциите на Българската фондова борса донесоха изключителна радост на инвеститорите през май месец. Представителният индекс SOFIX „избухна“ с доходност от близо 13%, след като някои от най-големите имена в него се повишиха значително за месеца – само две компании от състава му завършиха негативно, а общо 13 компании бяха с положителна доходност. Възходът по европейските пазари се предаде и на родната борса и широкият индекс BGBX40 приключи месеца със зашеметяващите 9,3% ръст!
През май бе проведена и поредна среща с компаниите-участници в програмата BeamUp Lab, насочена към малки и средни предприятия, с интерес към листване на публичните пазари. Домакин на срещата бе Българската Банка за Развитие (ББР), като акцент бе възможността за дялово финансиране на старт-ъпи и начинаещи бизнеси. След приключване на търговията за месеца, сред индивидуалните имена се открои акцията на българският технологичен шампион Шелли Груп АД, която се повиши с 38,5%, докато сред тези с най-лошо представяне бе производителят на метални опаковки Булметал АД, чиято цена спадна с 8,2% през май.
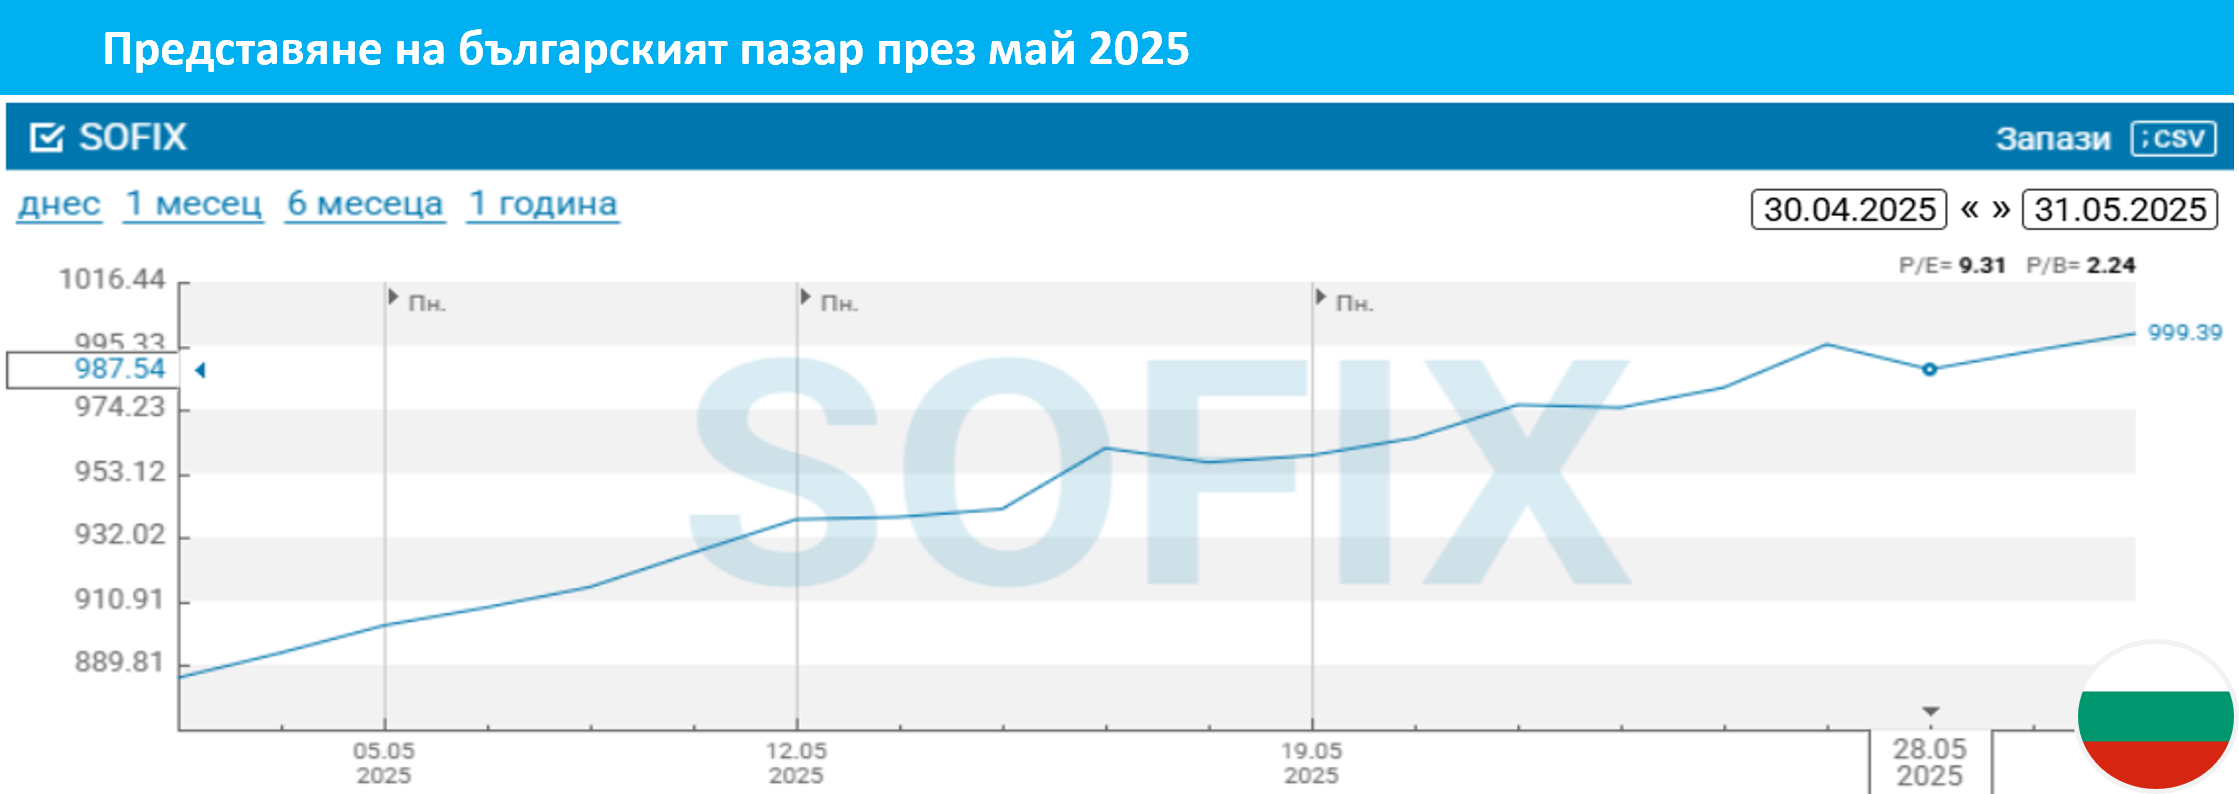
Архив април 2025
Общ преглед на пазара
Април беше най-драматичният месец за световните акции през 2025 г. досега. Индексът MSCI All-Country World Equity завърши месеца със скромен ръст от 0,8% (в USD), но това не отразява бурното развитие, през което премина – в един момент индексът беше потънал с почти 13% от края на март, за да се възстанови почти напълно до края на април. Причината за цялата тази епохална волатилност беше търговската "ядрена бомба", която Доналд Тръмп хвърли в началото на месеца, обявявайки на 2 април свирепи мита за всички държави, с които САЩ търгуват. „Реципрочните“ мита, наложени на множество държави, бяха по-широкообхватни и по-жестоки, отколкото очакваха повечето анализатори, като варираха в диапазона от 10% универсална минимална ставка върху всички вносни стоки до 145% върху повечето китайски стоки (или дори до 3521% върху вноса на слънчеви панели от Камбоджа). Американският президент го нарече "Ден на освобождението", или денят, в който администрацията му твърди, че освобождава американската индустрия от нелоялните търговски практики на останалия свят – но изглежда, че той най-вече „освободи“ инвеститорите от доста печалби на фондовия пазар. Пазарната волатилност се изстреля нагоре, тъй като несигурността за евентуалното въздействие на новите драконовски американски мита върху бъдещата инфлация (повишавайки я) и икономическия растеж (потискайки го) достигна своя връх – и американските акции понесоха силен удар. За два дни в началото на април S&P500 изгуби над 9%, а VIX (измерител на пазарната волатилност) скочи до 60 пункта – най-високото ниво от Ковид-19 пандемията досега. Златото достигна нов исторически връх, тъй като инвеститорите потърсиха убежище от инфлационните си страхове и общата несигурност.
Щатският долар продължи да отслабва: спрямо кошница от валути той се понижи с 4% за месеца и вече е с над 8% по-слаб от началото на годината, което влоши представянето на американските акции за инвеститорите извън САЩ. Всъщност международните акции продължиха да се представят по-добре от американските и това помогна да се компенсира спадът на американските акции в портфейлите с глобална диверсификация. Акциите на развитите пазари се представиха най-добре през месеца благодарение на все по-стимулиращите политики в Европа, включително по-големи фискални разходи за превъоръжаване, и намаляването на лихвения процент на Европейската централна банка (ЕЦБ). Правителството на Китай също обяви допълнителни стимули, но търговското напрежение със САЩ натежа върху доходността от акциите.
През първите четири месеца на годината международните акции с голяма пазарна капитализация на развитите пазари надминаха по доходност акциите на големи компании от САЩ с разлика от над 15%, което не се е случвало от 1993 г. Всички сектори потънаха в червено. Не е изненадващо, че по-цикличните инвестиционни стратегии, както и тези акции, които се справиха много добре през последните години, като облачни технологии и изкуствен интелект, полупроводници и чипове, пострадаха най-много. Изненадващо, някои обикновено по-дефанзивни сектори (като Здравеопазването, например) също понесоха солидни удари. Най-лошо представилият се сектор беше Енергийният, тъй като цените на петрола спаднаха с 16% (в USD) през месеца на фона на нарастващите опасения от рецесия и решението на членовете на ОПЕК да не ограничават доставките. В крайна сметка пазарните сътресения намаляха по-късно през месеца, тъй като администрацията на САЩ смекчи тона и оттегли много от заплахите за мита – обявявайки 90-дневна пауза за преговори. Акциите бързо поскъпнаха и до края на април възстановиха голяма част от загубите си за месеца.
Пазарите с фиксиран доход завършиха месеца без съществени промени, но всъщност преминаха също през значителна вътрешномесечна волатилност. Доходността на 10-годишните ДЦК на САЩ се колебаеше между 4% и 4,6%, преди да завърши месеца там, където го започна. По-силните йена и евро спрямо щатския долар също спомогнаха за положителния ръст на глобалните индекси на облигации (в USD). Нарастващите очаквания за потенциално по-ниски лихвени проценти в бъдеще оказаха подкрепа на европейските ДЦК през месеца и тяхната доходност като цяло се понижи (доходността и цените на облигациите се движат в противоположни посоки). През изминалата година обаче лихвите като цяло вървяха надолу, тъй като растежът се забавяше, а централните банки разхлабваха политиките си, което доведе до солидна възвращаемост от облигациите през последните 12 месеца.
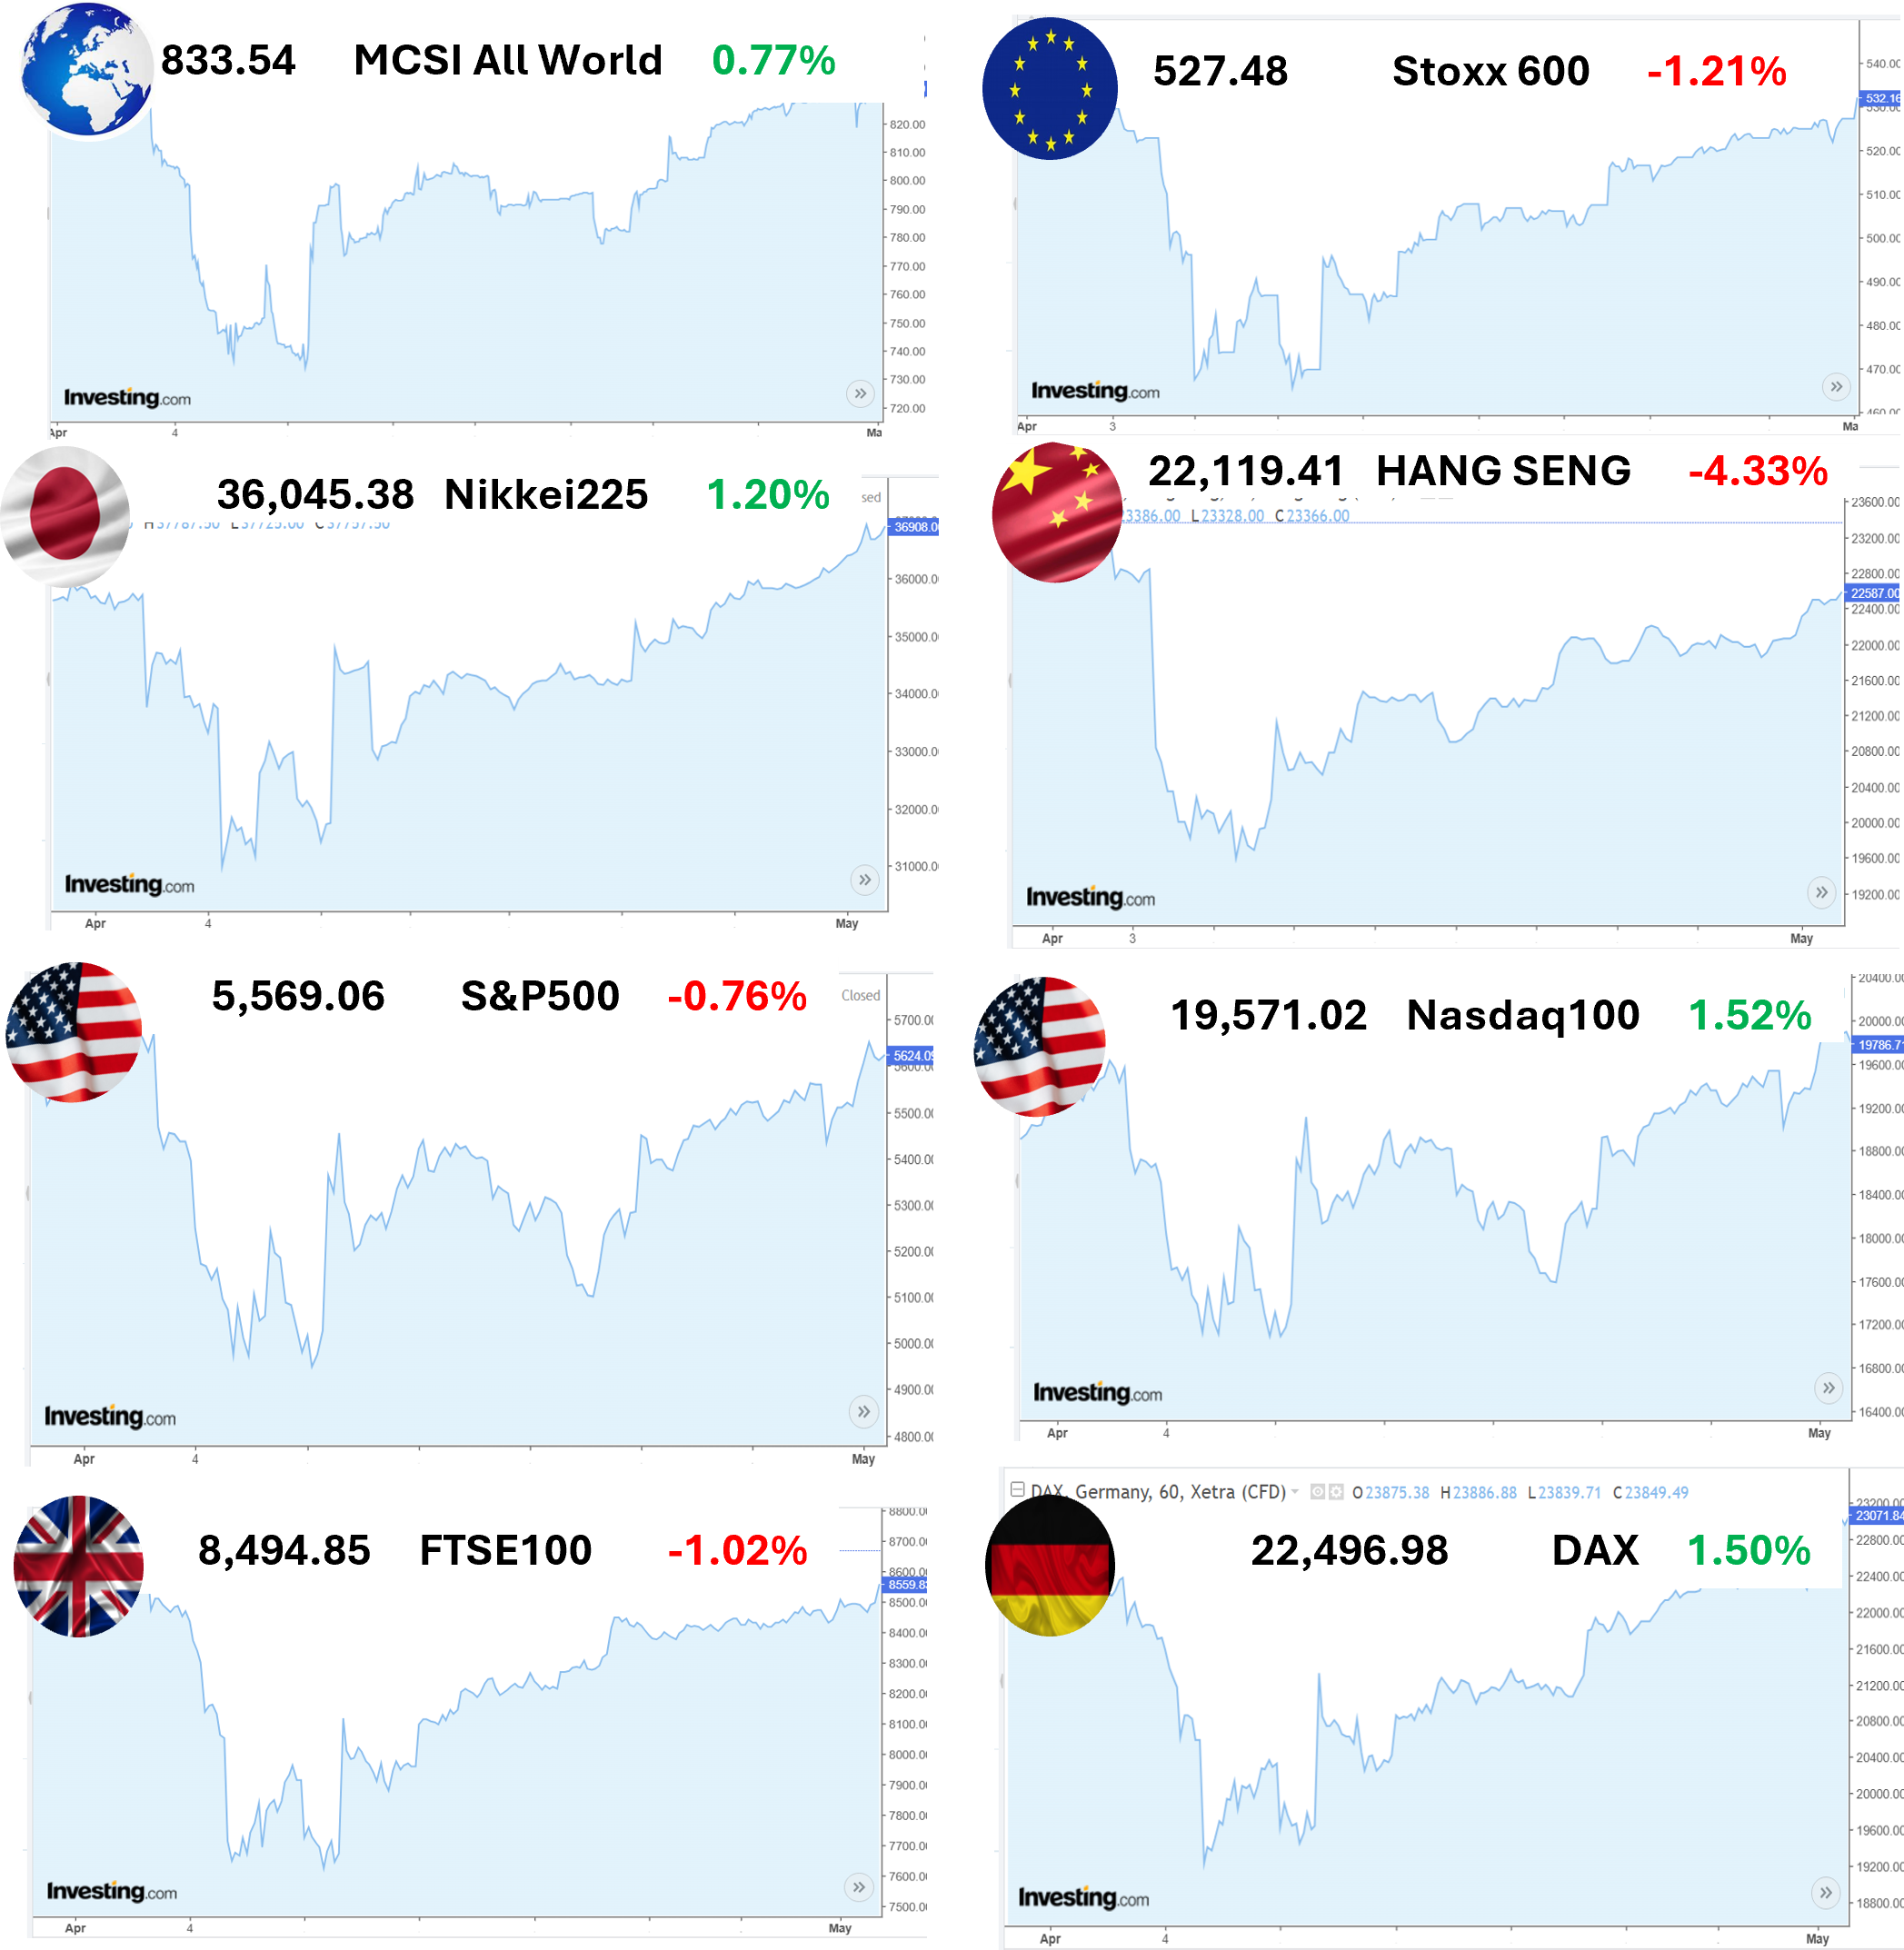
Пазарът в САЩ
Американските акции като цяло се понижиха през април, представяйки се по-лошо от повечето други региони. От основните американски индекси водещият S&P500 спадна с 0,8% (в USD), докато технологичният NASDAQ100 дори отбеляза известен ръст от 1,5%. Акциите претърпяха гигантски колебания след "Деня на освобождението" на 2 април, когато президентът Тръмп обяви мащабни и много по-големи от очакваното мита върху вносните стоки – 10% мито върху всякакъв внос в САЩ и по-високи "реципрочни" мита за държавите, с които САЩ имат голям търговски дефицит. Пазарната реакция беше брутална, като акциите преживяха второто най-рязко разпродаване в историята си (по-лоша бе само пандемията от Ковид-19). Някои от най-потърпевшите бяха предишните лидери, "Великолепната седморка" и акциите, свързани с изкуствения интелект. Индексът NASDAQ навлезе в мечи пазар (спад от над 20 %), докато по-широкият S&P500 едва го избегна, потъвайки с 19 % от върха си през февруари до дъното през април. По-късно новите мита бяха спрени за 90 дни и това помогна на акциите да се възстановят. Американските акции завършиха месеца след 3 последователни положителни седмици, което ги доведе до нивата, от които започнаха месеца.
Секторите Енергетика и Здравеопазване бяха най-забележимите изоставащи, докато Технологиите бяха сред най-печелившите. Акциите с малка пазарна капитализация в САЩ отново бяха най-зле представящите се – те са се понижили с близо 12% за годината, докато акциите с голяма пазарна капитализация в САЩ са загубили само около 5% към края на април. На макроикономическия фронт инвеститорите трябваше да осмислят някои смесени данни: през първото тримесечие БВП се сви на годишна база (-0,3%), но икономиката на САЩ демонстрира завидна сила и инерция – устойчив пазар на труда с ниско равнище на безработица и ръст на печалбите, който изненада в посока нагоре. Инфлацията (измерена чрез индекса на потребителските цени, ИПЦ) спадна до 2,4% през март (от 2,8%). Търговският дефицит набъбна, тъй като компаниите побързаха да натрупат запаси от чужди стоки преди влизането в сила на митата. Все пак можеше да се усети забавяне в икономиката – през първото тримесечие правителствените разходи са намалели, а композитният индекс на мениджърите по поръчките (PMI) спадна до 51,2, като спадът се дължеше на сектора на услугите, който достигна 51,4; индексът в промишлеността леко се повиши до 50,7 (всяко ниво под 50 означава свиване). Освен това бизнес очакванията и потребителските нагласи спаднаха драстично до нива, наблюдавани за последен път по време на глобалната пандемия през 2020 г. Подобен спад на доверието е лош знак, тъй като възпира инвестициите и разходите, увеличавайки риска от рецесия в САЩ в близко бъдеще.
Пазарите на облигации също претърпяха значителни сътресения след обявяването на митата в "Деня на освобождението", но като цяло останаха слабо променени. Кривата на доходност на американските ДЦК стана по-стръмна, като доходността спадна при по-кратките матуритети (поради опасенията от потиснат икономически растеж), но се повиши в по-дългия край на кривата (поради опасенията от по-висока бъдеща инфлация). Доходността на 10-годишните щатски ДЦК достигна връх от 4,6% в средата на април, а в края на месеца се понижи до 4,2%. Въпреки вероятността от ускоряване на инфлацията през следващите няколко месеца, кредитните пазари оценяват между едно и четири понижения на лихвите до края на годината, приемайки, че забавящата се икономика ще натежи повече при решението на Фед.
Пазарът в Европа
Април бе леко положителен за европейските акции, въпреки значителната нестабилност, предизвикана от агресивните мита на Тръмп. Европейският съюз реши да се въздържи от налагане на ответни мита в опит да създаде благоприятни условия за преговори с администрацията на САЩ. Това решение, съчетано с положителното развитие в Германия, където беше сформирано ново правителство, донесе известно облекчение, но като цяло европейският капиталов пазар все пак отстъпи през месеца. Общоевропейският индекс STOXX Europe600 завърши април с понижение от 1,2%, но много континентални фондови борси отбелязаха печалби: например, германският DAX приключи с ръст от 1,5 %. Както и в САЩ, Енергетиката беше най-слабият сектор, докато дефанзивните стратегии, като Защитното потребление (стоки от първа необходимост) и Комуналните услуги, се представиха най-добре. През първото тримесечие на 2025 г. БВП на Еврозоната нарасна с 0,4% спрямо последното тримесечие на 2024 г. и с 1,2% на годишна база. Европейската централна банка (ЕЦБ), опасявайки се, че търговската война ще навреди на икономическия растеж на валутния блок, отново понижи лихвите през април с 0,25%, с което лихвеният процент по депозитите достигна 2,25%.
Композитния PMI индекс на еврозоната се понижи до 50,1 пункта през април, което се дължеше на спад в сектора на услугите (49,7), докато PMI индексът в промишлеността остана почти без промяна на ниво 48,7, въпреки че администрацията на Тръмп въведе 10% мито (и 25% за европейските автомобили) в началото на месеца. Производственият PMI намери подкрепа в по-ниските цени на енергията и очакванията за фискални стимули, които донякъде компенсираха неприятностите, свързани с външната търговия.
Подобно на САЩ, индексът на потребителското доверие в еврозоната също се влоши, потвърждавайки, че търговската война и тлеещият конфликт в Украйна натежават върху икономическите нагласи. Индексите на мениджърите по поръчките в Обединеното кралство също показаха влошаване – композитният индекс премина на територията на свиването (48,2), заради търговската несигурност. Британският борсов индекс FTSE100 се понижи през април с -1% (в GBP), но по-фокусираният върху вътрешните пазари индекс FTSE250 се представи по-добре от по-концентрирания върху международните пазари индекс с голяма капитализация FTSE100. В Европа през април доходността се понижи на всички пазари на държавни облигации в еврозоната и на британските гилтове. Нарастващата увереност за бъдещи по-ниски лихвени проценти оказа подкрепа на европейския държавен дълг през месеца, потвърдена отново от понижението на лихвените проценти от ЕЦБ.
В Обединеното кралство доходността на ДЦК беше много колеблива през април, но в крайна сметка завърши месеца с понижение. Макар че през април Английската централна банка нямаше заседание, пазарните очаквания за понижение през май се увеличиха, тъй като инфлацията през март обнадеждаващо намаля (до 2,6% от 2,8%), а данните за икономическата активност показаха влошаване. Като цяло кредитните спредове се колебаеха в зависимост от рисковите нагласи през април, като бяха разпродадени рязко покрай съобщенията за митата в „Деня на освобождението“, за да свият отново по-късно. Облигациите с по-високо качество (инвестиционен клас) продължават да демонстрират устойчивост пред рисковете от рецесия и се представиха по-добре от високодоходните облигации.
Представяне на българския пазар
Април донесе разочарование за инвеститорите на Българската фондова борса. Сред изключително волатилна международна търговия, индексите на родната борса завършиха месеца със спад средно около 2%. През месеца се проведе второто издание на Investor Day. Това е една инициатива на БФБ, която събира на едно място всички участници на капиталовия пазар – утвърдени компании-емитенти на БФБ, финансови анализатори, български и чуждестранни инвеститори, банки, управляващи дружества и инвестиционни посредници. Целта е да се предостави платформа за обсъждане на пазарните тенденции, икономическите перспективи и възможностите за финансиранe на растежа на българските компании. През месеца бе осъществено и едно първично публично предлагане – на компанията за недвижими имоти Тиз Инвест АД, която успешно набра над 13.7 млн. лв. От компаниите–„сини чипове“ на родната борса, за месеца най-добро представяне постигна производителят на чисти храни Смарт Органик АД, който записа ръст от почти 8%, а сред тези с най-лошо бе технологичната Шелли Груп АД, чиято цена на акцията спадна с 13%.
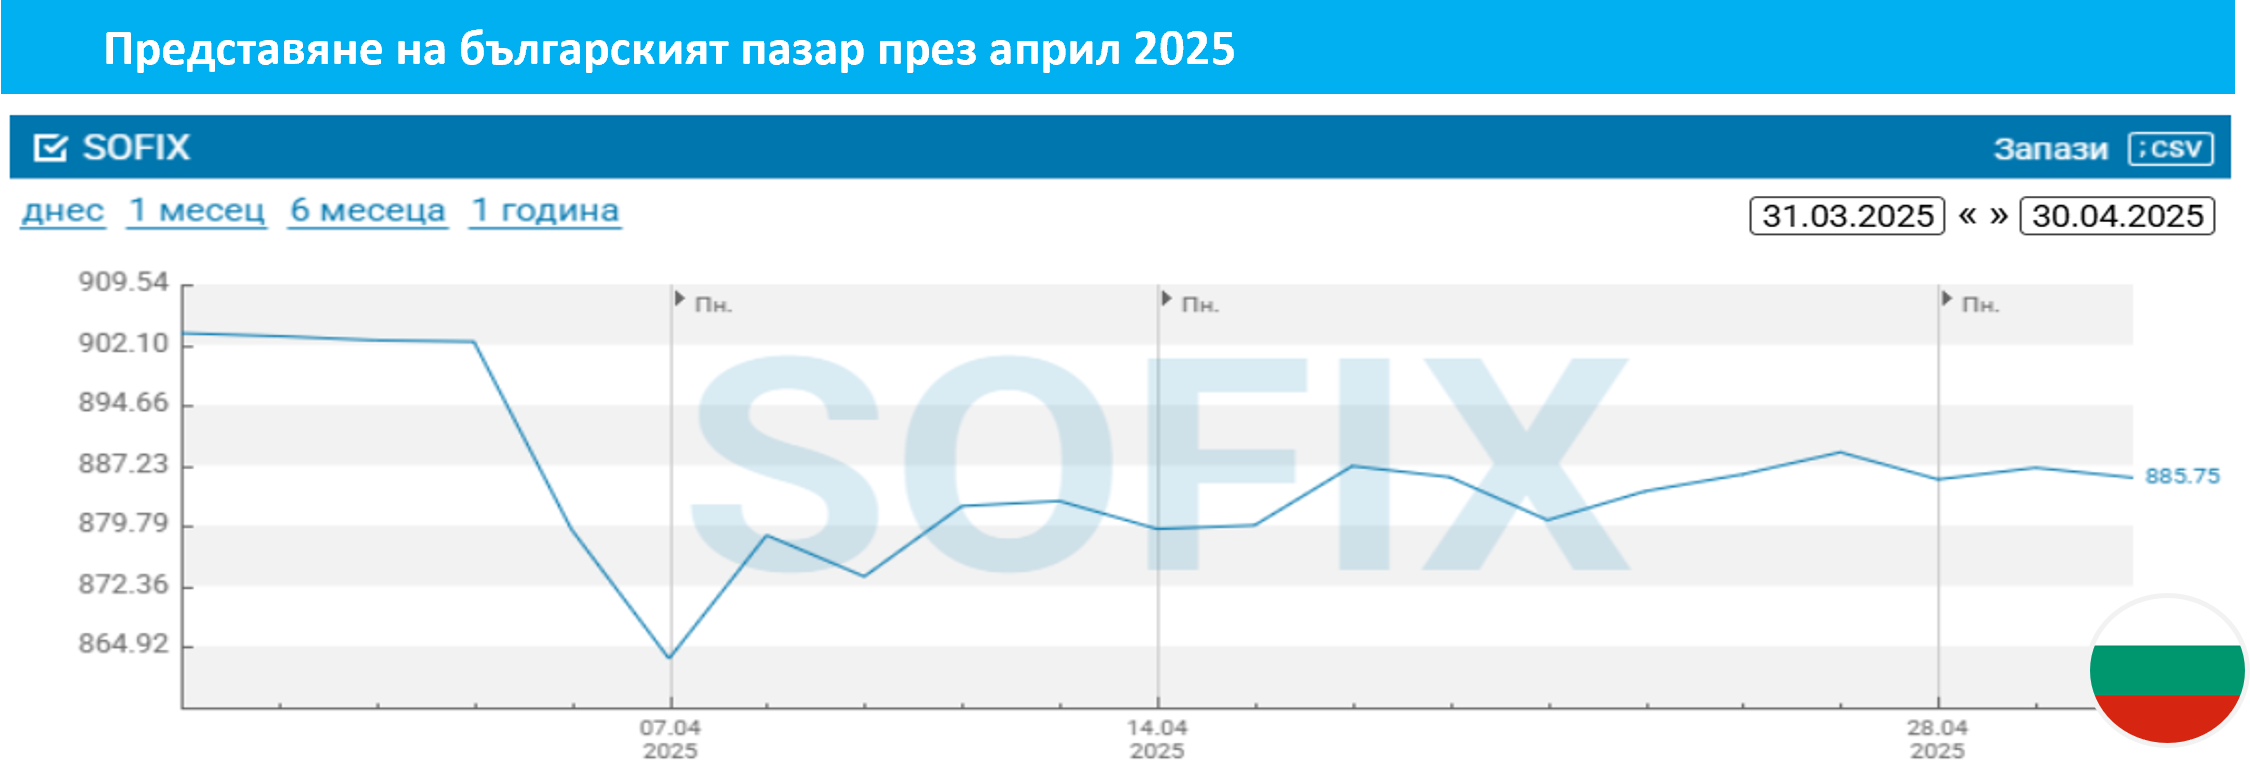
Архив март 2025
Общ преглед на пазара
Световните акции завършиха първото тримесечие на 2025 г. лошо – индексът MSCI All-Country World Equity се срина с повече от -4% през март, за да приключи тримесечието със спад от -1,7% (в USD). Американските акции потънаха най-много, тъй като инвеститорите продължиха да са нервни от несигурността, породена от търговската политика на Доналд Тръмп. Широкият индекс S&P500 спадна с 4,6% от януари до март, а технологичният NASDAQ Composite – с повече от 10%. За разлика от тях китайският пазар и повечето европейски фондови пазари спечелиха за тримесечието. Месец март започна със съобщенията, че Съединените щати налагат 25% мито върху повечето стоки от Канада и Мексико, като същевременно допълнително увеличават съществуващите мита върху китайския внос. Ответните действия на тези три ключови търговски партньора на САЩ накараха президента Тръмп да отложи влизането в сила на новите мита върху канадските и мексиканските стоки за един месец (отново), което донякъде успокои пазарите. Към края на март обаче новообявените 25% мито върху всички автомобили, произведени извън САЩ, предизвикаха притеснения за инфлацията и борсовата волатилност отново се повиши. Пазарите се разколебаха допълнително, когато Доналд Тръмп заплаши да обяви още по-широк набор от мита, които да влязат в сила на 2 април. Въпреки че икономиката на САЩ е много по-малко зависима от външната търговия, все пак се очаква митата да бъдат спирачка за икономическия растеж и да повишат инфлацията при стоките. На фона на тези пазарни сътресения цената на златото продължи да се покачва – тя достигна нов рекорден връх, тъй като инвеститорите се струпаха към благородния метал в търсене на сигурно убежище от несигурността по фондовите пазари и задаващата се инфлация.
През първите три месеца на 2025 г. златото поскъпна с 19%, постигайки най-добрия си тримесечен резултат от почти 40 години насам (от 1986 г.)! Така, благодарение на златото, суровините са най-добре представящият се клас активи тази година досега. Предпочитанията на инвеститорите към нискорискови активи бяха ясно изразени – най-лошо представилите се сектори през последния месец бяха Информационните технологии и Потребителските услуги (цикличното потребление), докато Енергетиката и Комуналните услуги бяха сред най-добре представилите се. Борсовият индекс, включващ бързорастящи акции с голяма пазарна капитализация в САЩ, отново изостана с голяма разлика от подобен индекс на акции със стойност, увеличавайки още повече относителното си изоставане от началото на годината. Големите американски компании (предимно от сферата на ИТ) водеха пазара през 2024 г. През първите три месеца на тази година обаче, индексът на растежа се понижи с -10,0% спрямо 1,2% ръст за индекса на акциите със стойност. Въпреки че икономическите данни за САЩ излязоха малко смесени, тревожното настроение си личеше – инфлационните очаквания се повишиха (от 3,3% на 4,3%), потребителското доверие спадна, индексът на мениджърите по покупките в промишлеността (PMI) спадна малко под 50 (което показва свиване), а очакванията за растежа на БВП бяха понижени. Европейските акции също се понижиха през март –тарифните заплахи на Тръмп не пощадиха нито един пазар. На този фон акциите на развиващите се пазари се представиха по-добре от развитите пазари през месеца, като китайските и корейските акции се представиха силно.От началото на година китайските акции са се повишили вече с повече от 15%.
На пазарите за фиксиран доход се наблюдаваше забележимо разминаване между Америка и Европа през март. Докато в САЩ пазарната несигурност доведе до рязък спад в настроенията и повишена вероятност за рецесия, европейските икономически перспективи се подобриха значително благодарение на огромните фискални стимули, гласувани за инфраструктура и превъоръжаване. Съответно, нарастващите рискове от рецесия доведоха до ръст от 2,9% на американските държавни ценни книжа (в USD), докато очакванията за много по-големи емисии дълг за финансиране на новите програми за държавни разходи натежаха върху възвръщаемостта на европейските държавни облигации. Като цяло за месеца, облигациите бяха относително стабилни и варираха в определени граници. Световният индекс на облигациите Bloomberg Global Aggregate спадна с повече от -3% (в EUR) през март, но с по-малко от -2,5% за тримесечието. Месецът бе ярко илюстрация на предимствата на диверсифицирания портфейл, тъй като загубите от акции в САЩ бяха компенсирани от спадащата доходност на американските ДЦК (цените на облигациите и тяхната доходност се движат в противоположни посоки).
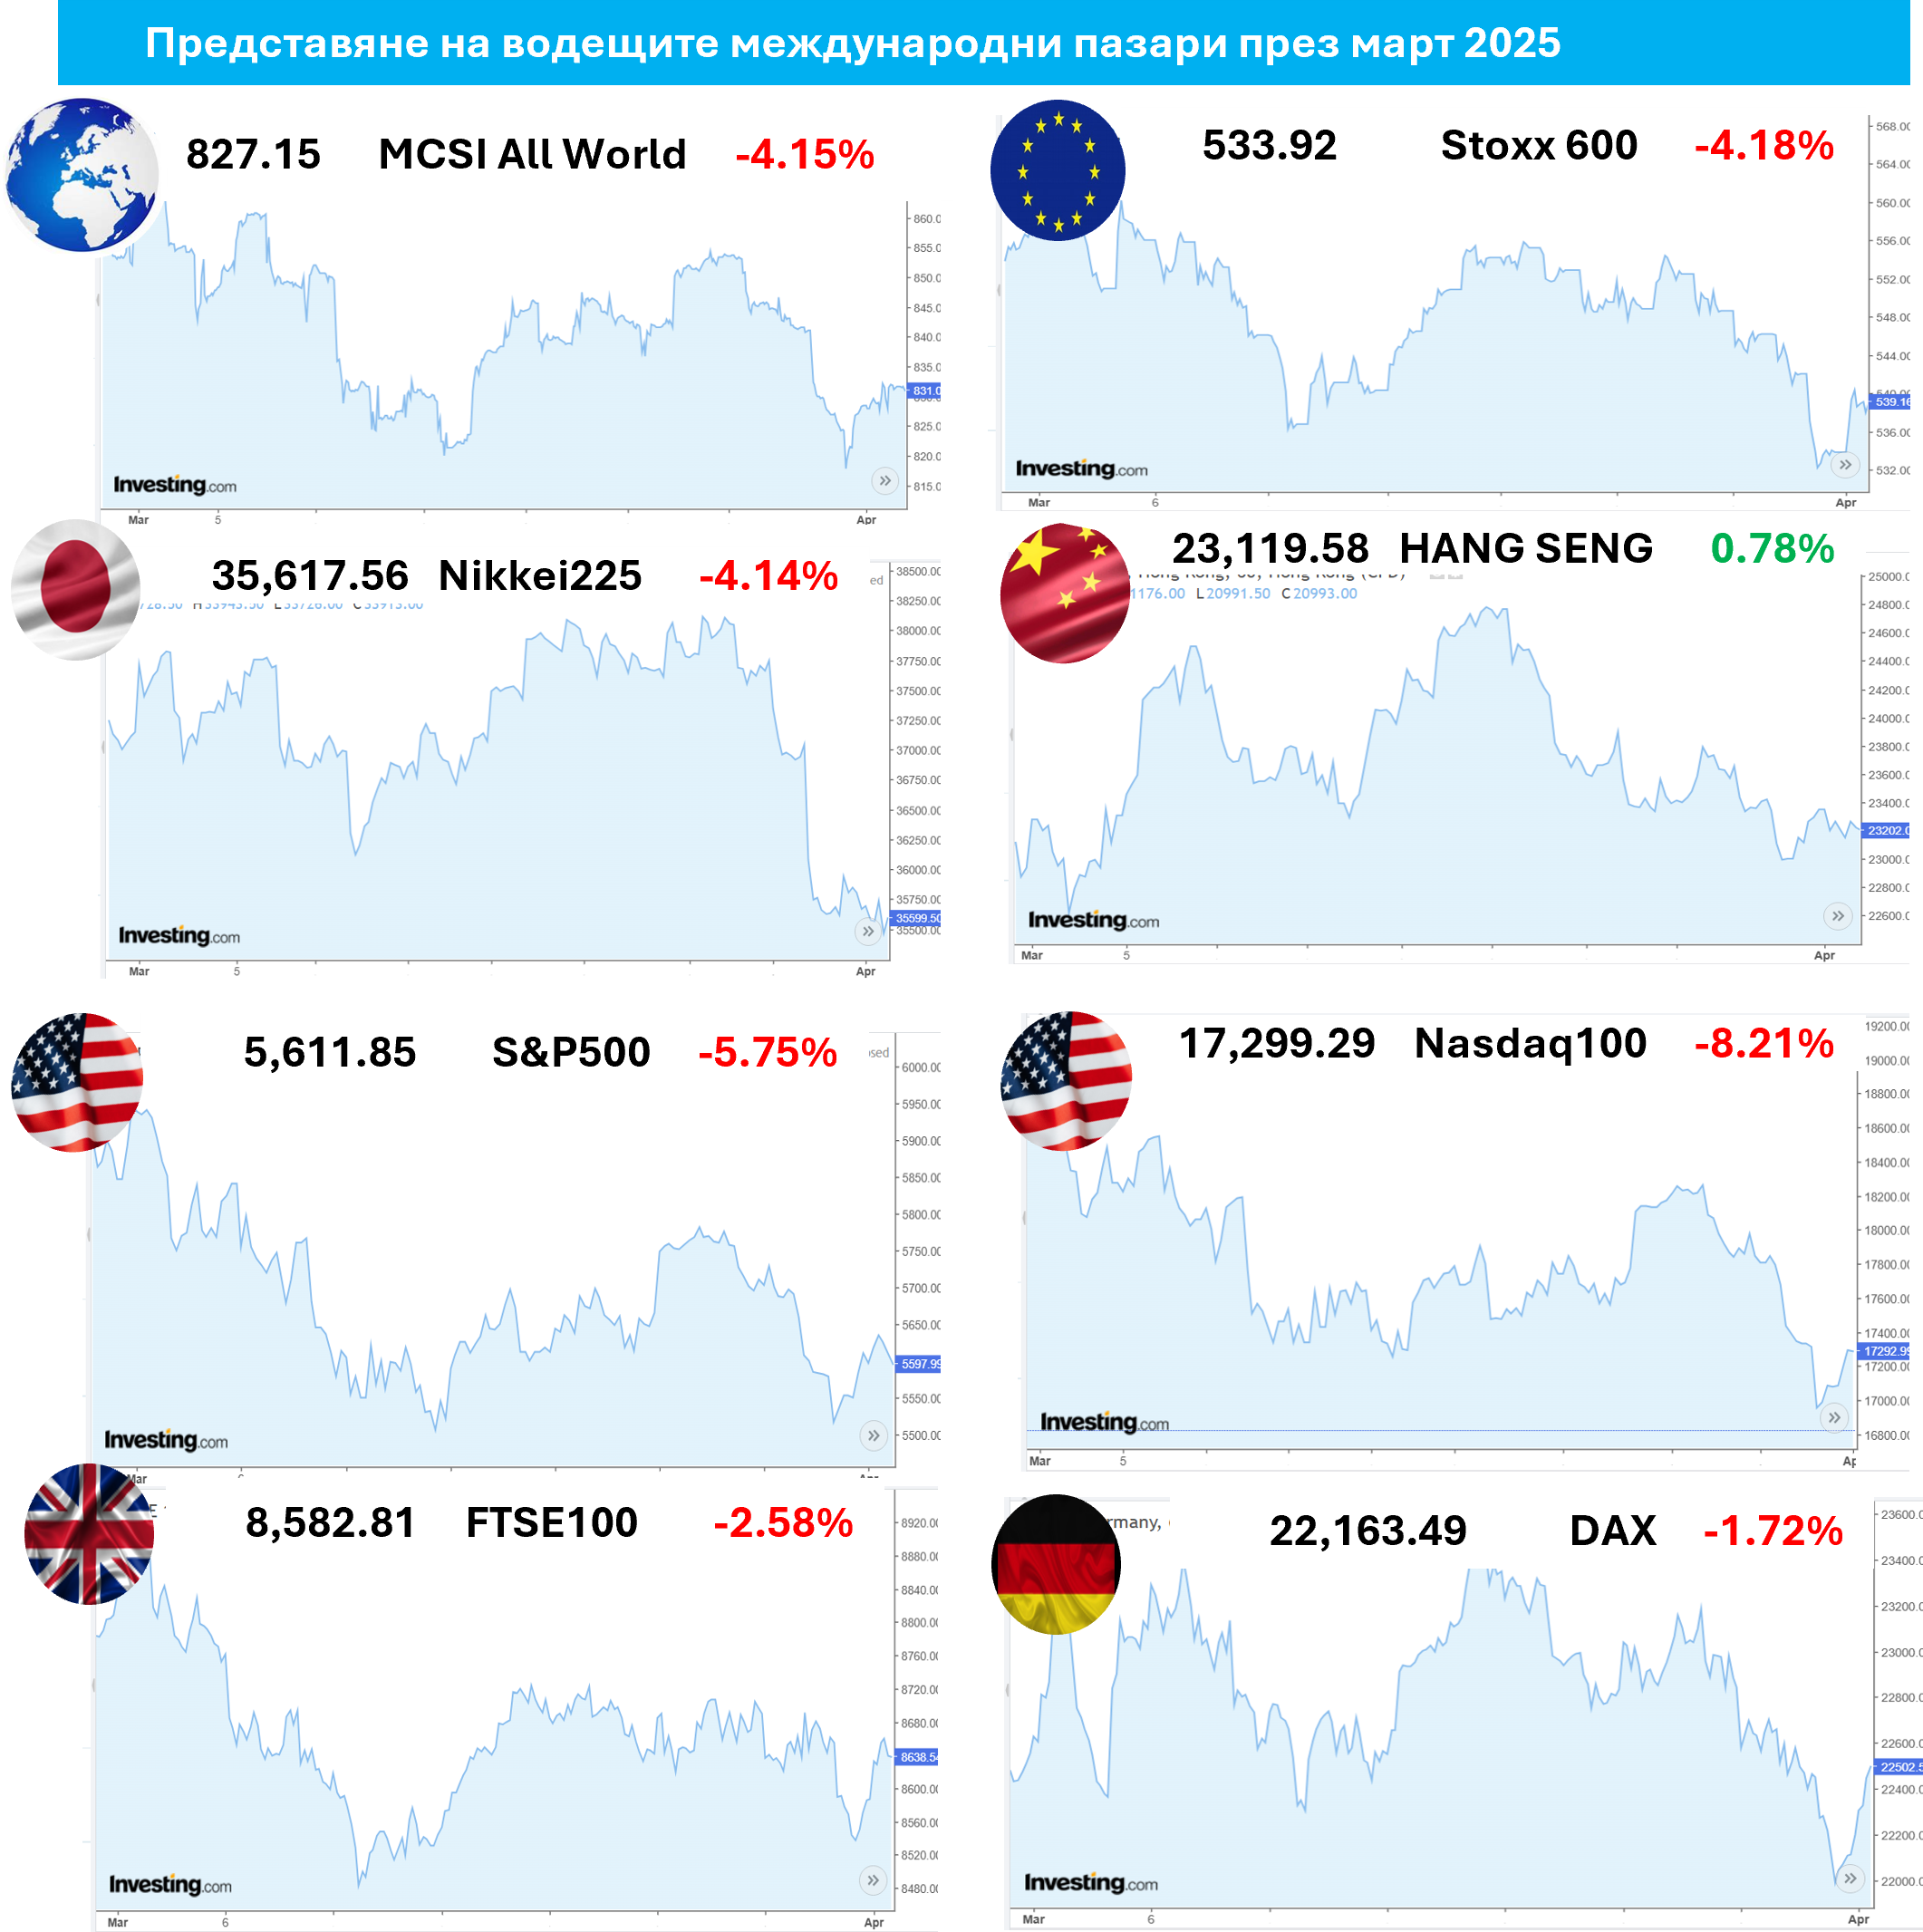
Пазарът в САЩ
Месец март бе ужасен за американските акции. Основен пречка за пазарите бяха новите съобщения за мита, които президентът Тръмп направи за някои държави (най-вече за Мексико и Канада) и за някои стоки (автомобили, стомана и алуминий). Притесненията на инвеститорите за последващото икономическо забавяне, нарастващата инфлация и отслабващите потребителски нагласи изпратиха американските борсови индекси в отрицателна територия, (и те регистрираха най-лошото си тримесечие от мрачната 2022 г. досега). Секторите на Информационните технологии и на Потребителските услуги отбелязаха най-силен спад. Технологичният индекс NASDAQ Composite спадна със -7,7% през март и с повече от -10% за тримесечието. Много от технологичните гиганти пострадаха: от януари до март акциите на Nvidia се сринаха с 19%, на Alphabet (Гугъл) – с 18%, а на Apple и Microsoft – с 11%. От миналогодишните шампиони, „Великолепната седморка“, Tesla беше засегната най-тежко – от началото на годината тя е загубила 36 % от стойността си. Въпреки това повечето други сектори се представиха по-добре, като най-печеливши бяха секторите Енергетика и Здравеопазване.
Широкият индекс S&P500 спадна с -5,75% само през март, а за тримесечието се понижи с -4,6%. Инвеститорите се опасяваха, че търговските мита плюс оптимизацията на публичния сектор (съкращаване на работни места), планирана от DOGE (новия Департамент за правителствена ефективност), могат да окажат натиск върху потребителите в САЩ. Индексът на потребителското доверие се понижи за четвърти пореден месец през март до 92,9 (спрямо 100,1 преди това). Частта на индекса, отразяваща очакванията – която измерва краткосрочните нагласи на потребителите за доходите им и за условията на пазара на труда – спадна до 65,2, достигайки най-ниското си равнище от 12 години насам (показание под 80 може да означава предстояща рецесия). Като се има предвид подтиснатите очаквания, не е изненадващо, че на заседанието си през март Фед реши да не предприема никакви действия по отношение на лихвените проценти (запазвайки ги на нива от 4,25%-4,50%). Все пак Фед ревизира прогнозите си за растежа на БВП през 2025 г. до 1,7% (намалявайки ги от 2,1%) и за инфлацията през 2025 г. до 2,7% (увеличавайки ги от 2,5%). Инфлацията, измерена чрез любимия показател на Фед – базовите разходи за лично потребление (PCE), които изключват волатилните цени на храните и енергията – нарасна с годишен темп от 2,8% през февруари, което бе повече от очакванията на икономистите и повече от стойността от предходния месец.
От друга страна, корпоративните печалби продължават да нарастват; икономиката продължава да създава работни места със силни темпове (равнището на безработица спадна от 4,1% на 4,0%); а PMI индексът в промишлеността се повиши до 50,9 през януари, като за първи път от две години насам показа над 50. Заклещен между чука и наковалнята, Фед сега ще трябва да избира между опасността от забавяне на икономическия растеж и рисковете за повишаване на инфлацията. Влошените перспективи за повишаване на лихвените проценти от страна на Фед бяха една от причините за значителното поевтиняване на щатския долар спрямо кошницата от световни валути – спрямо еврото доларът загуби над 4,2% през март, което допълнително засили отрицателната доходност от американските активи (акции и облигации) за европейските инвеститори. През това тримесечие американските ДЦК се представиха добре, като доходността им спадна (а цените се повишиха) в отговор на по-слабите данни за икономическата активност – инвеститорите се опитаха да намерят убежище в облигациите, докато акциите спаднаха. Разминаването беше най-видимо на пазарите на корпоративни облигации, където деноминираните в щатски долари облигации превъзхождаха по обем евровите облигации (както на пазарите на облигации от инвестиционен клас, така и на тези с висока доходност). Доходността на важните 10-годишните американски ДЦК приключи тримесечието на равнище 4,2%, което е с 36 базисни точки по-ниско спрямо началото на годината.
Пазарът в Европа
Въпреки сериозното отстъпление през март, европейските акции отбелязаха стабилно покачване през първото тримесечие. Общоевропейският индекс STOXX Europe 600 приключи третия месец с понижение от -4,2%, а за тримесечието отбеляза добра възвръщаемост от 5,8% (в EUR). След силното рали през януари акциите бяха подкрепени допълнително през февруари, когато новоизбраният канцлер Фридрих Мерц в Германия внесе известен оптимизъм, че администрацията му ще следва програма, насочена към икономически растеж. Възходът на акциите обаче се обърна през март, когато пазарите се свиха на фона на опасенията от новите мита на САЩ върху вноса, особено върху този на автомобили и автомобилни части. Оказа се, че безкомпромисният подход на новата американска администрация имаше мобилизиращ ефект върху европейските политици. Европейската комисия обяви, че одобрява нови разходни програми, без да нарушава фискалните правила на ЕС – една програма за 800 млрд. евро за укрепване на отбраната на блока и друга за 500 млрд. евро за инфраструктура, които ще се изпълнява през следващите 12 години. Бизнес настроенията сред компаниите значително се подобриха, особено сред германските, след изборите.
Индексът на мениджърите по поръчките (PMI) в еврозоната се повиши до седеммесечен връх – услугите вече растяха, а сега и промишленото производство се върна към експанзия за първи път от две години. През месеца на Стария континент настъпи и промяна в пазарното лидерство – германският доставчик на бизнес софтуер SAP изпревари датския фармацевтичен гигант Novo Nordisk, за да стане най-голямата компания в Европа по пазарна капитализация. SAP бе повлиян благотворно от ентусиазма около изкуствения интелект, докато всъщност цената на акциите на Novo Nordisk спадна наполовина от юни миналата година, тъй като шумът около най-продаваните им лекарства за отслабване, Ozempic и Wegovy, позаглъхна. Бившият претендент за титлата „най-голяма европейска компания“, производителят на луксозни стоки LVMH, също пострада, тъй като търсенето от Китай намаля, а митата на Тръмп представляват още една опасност за бъдещите продажби. За разлика от тях европейските авиокосмически и отбранителни компании се изстреляха в небесата напоследък, предвид перспективите за увеличаване на разходите за превъоръжаване на континен.
Най-добре представилият се сектор за тримесечието обаче беше Финансовият. Особено европейските банки имаха силно тримесечие с някои солидни резултати; местните банки също така са и сравнително незасегнати от бушуващата търговска война. Другите сектори в Европа, които отбелязаха най-големи печалби бяха Промишлеността, Енергетиката и Комуникационните услуги. Сред секторите с по-слабо представяне бяха Потребителските услуги и Информационните технологии. Като цяло европейските акции се повлияха положително най-вече поради ротацията на глобалните инвеститори извън скъпо оценените американски технологични акции. В макроикономически план повечето данни, излезли в Европа, бяха благоприятни. По данни на Евростат годишната инфлация в Еврозоната се е понижила до 2,3% през февруари (от 2,5% през януари). Това дава на Европейската централна банка повече възможности за маневриране в сравнение с Фед. През март ЕЦБ одобри още едно намаление на лихвения процент с 0,25% (шесто поред!). Този ход бе предприет в отговор на анемичния европейски икономически растеж и нарастващото геополитическо напрежение, като в момента пазарите оценяват намаления с още 60 б.т. до края на 2025 г.
Огромният размер на европейските финансови пакети за инфраструктурни и отбранителни разходи шокира пазарите, а доходността на държавните облигации се повиши (цените им спаднаха). Германските Бундове понесоха по-голямата част от удара на последвалата разпродажба в цялата Еврозона – доходността на важните 10-годишните Бундове се повиши с повече от 30 б.т. в деня след обявяването, а като цяло, доходността на германските Бундове отбеляза най-големия си дневен скок от Обединението през 1990 г. досега. Разходите по заемите в другите държави-членки на Еврозоната също се повишиха през тримесечието (доходността се повиши).
Представяне на българския пазар
Март бе поредния месец, в който индексите на Българската фондова борса демонстрираха диверсификационното си предимство в едно глобално портфолио. Големите спадове по международните борси изобщо не бяха отразени на БФБ - представителният индекс SOFIX остана почти без промяна за месеца, а широкият BGBX40 дори се повиши с 0,6%. През март бе проведена нова среща с компаниите-участници в програмата BeamUp Lab, насочена към малки и средни предприятия, с интерес към листване като публична компания. Домакин на срещата бе БФБ, като експерти представиха възможността за набиране на капитал от пазар beam, както и новата платформа за колективно финансиране („краудфъндинг“), SpaceCrowd, предназначена за финансиране на старт-ъпи и начални бизнес идеи. Така, сред „сините чипове“ на родната борса за месеца най-добро представяне направи технологичната компания Сирма Груп Холдинг АД, която се покачи с повече от 10%, а най-много загуби търговската банка Централна кооперативна банка АД, чиято цена на акцията спадна с 4,6%.
Архив февруари 2025
Общ преглед на пазара
Възходът на световните акции беше прекъснат през февруари, когато американските акции се сринаха. Глобалното представяне на акциите бе засегнато толкова много, тъй като американските акции понастоящем представляват две трети от всички световни акции (65,75% към края на февруари 2025 г.) - индексът MSCI All-Country World Equity загуби 0,6% (в USD) за месеца. Другите региони на света се представиха по-добре, като европейските и китайските акции записаха доста по-добри резултати. Основната причина за спада на акциите в САЩ бяха опасенията за растежа с оглед на неортодоксалните политики на Доналд Тръмп. Президентът потвърди плановете си да наложи вносни мита на няколко големи търговски партньори в началото на март, след като по-рано ги беше отложил. Тази регулаторна несигурност, съчетана с притесненията на инвеститорите относно последиците от митата за икономическия растеж, инфлацията и потребителските разходи, натежа върху доходността. Особено тежко бяха засегнати миналогодишните звезди, акциите на Великолепната седморка (AAPL, AMZN, GOOG, MSFT, META, NVDA, TSLA), тъй като инвеститорите се притесняваха дали еуфорията около изкуствения интелект ще продължи и доколко устойчиви са печалбите на американските технологични гиганти. Ако се съди по приключилия сезон на отчетите за четвъртото тримесечие, икономиката на САЩ демонстрира силен фундамент – в сравнение със същия период година по-рано, компаниите от S&P500 отбелязаха среден ръст на печалбите от почти 18%.
Въпреки че това беше значително по-добре от очакванията на анализаторите (само 12% ръст), то не разсея опасенията и нарастващата несигурност относно отражението на политиките на новата президентска администрация. Корпоративните и потребителските нагласи се влошиха, а страхове за бъдещия икономически растеж започнаха да се появяват отново. Офисът на Федералния резерв (Фед) в Атланта изненадващо прогнозира отрицателен растеж на БВП за първото тримесечие на 2025 г. Всъщност потребителското доверие спадна драстично, заради повишените опасения за риска от инфлация. Американският долар загуби позиции, като за месеца спадна с 0,7% спрямо кошница от други валути – по този начин се повиши възвръщаемостта за американските инвеститори от международни активи и от деноминирани в долари глобални индекси. Докато акциите в САЩ спаднаха, европейските акции се представиха по-добре. Изборите в най-голямата икономика в еврозоната, Германия, бяха спечелени от християндемократите, но на второ място се нареди екстремистката, анти-европейска партия "Алтернатива за Германия". Несигурността остана повишена сред продължаващите дискусии за войната в Украйна и потенциалното увеличаване на разходите за отбрана в Европа, заедно с агресивните заплахи за тарифи на Тръмп. В Обединеното кралство Английската централна банка намали лихвените проценти с 25 базисни точки до 4,5%, позовавайки се на отслабването на пазара на труда и намаляващото потребителско търсене. В Пацифика, централната банка на Австралия също намали лихвения си процент с 25 б.т. (за първи път от 2020 г. насам), а банката на Нова Зеландия последва примера ѝ с (трето поредно) понижение на лихвения процент с 50 б.т. Акциите на развиващите се пазари бяха подпомогнати от отслабващия щатски долар - най-силно изразено беше покачването на китайските акции, където технологичните компании поскъпнаха благодарение на продължаващия ентусиазъм около компанията за изкуствен интелект DeepSeek.
По отношение на заемните книжа, всички основни сектори с фиксиран доход постигнаха положителна възвръщаемост през месеца, водени от спадащата доходност на американските облигации (цените на облигациите и доходността им се движат в противоположна посока). Инвеститорите предпочитаха американските ДЦК и те бяха секторът с най-добра доходност през февруари, като изпревариха европейските и другите ДЦК. За разлика от тях, европейските корпоративни облигации се представиха по-добре, тъй като свиването на спредовете на високодоходните облигации в Америка отразяваше несигурността около икономическото бъдеще на САЩ. В Азия и Китай, и Япония регистрираха увеличение на доходността на ДЦК – но като цяло за месеца индексът Bloomberg Global Aggregate на облигациите се покачи с 1,43% (в щатски долари). Предимството на глобално диверсифицирания балансиран портфейл бе демонстрирано през февруари от силното представяне на европейските акции, докато положителната възвръщаемост от фиксирания доход показа, че облигациите отново могат да осигурят диверсификационна защита срещу спадове на акциите.
Пазарът в САЩ
Положителната инерция на американските фондови пазари през януари продължи и през февруари, но след това рязко обърна посоката през последните две седмици на най-краткия месец в годината. От трите основни американски индекса най-силно бе засегнат технологичният NASDAQ, който спадна с около 4% през февруари, докато широкият S&P500 и по-тесният Dow Jones спаднаха съответно с 1,4% и 1,6% (в USD). Основните притеснения на инвеститорите дойдоха от някои по-слаби икономически данни, но най-вече от опасенията за потенциалното въздействие на търговските мита на Тръмп върху икономиката на САЩ. Пазарите показаха ясно изразено предпочитание към не-рисковите активи – акциите на компаниите от сектора на Защитното потребление (стоки от първа необходимост) оглавиха печелившите за месеца.
От друга страна, секторите, които пострадаха най-много, бяха Информационните технологии, наред с Цикличното потребление и Комуникациите. Особено лош беше спадът на акциите на т.нар. великолепна седморка (Mag7) - особено на тези, подхранвани от възхода на изкуствения интелект – тъй като инвеститорите поставиха под въпрос дали са оправдани високите очаквания за печалба и скъпите оценки. Цената на акцията на NVIDIA спадна с 8,5% за един ден след като нетърпеливо очакваният отчет на производителя на чипове разкри, че компанията отново надминава очакванията на анализаторите, но това беше най-малкият размер на „надминаване“ на печалбата за последните осем тримесечия. Друг забележителен губещ от Mag7 беше Tesla, тъй като отчетът разкри намаляващи продажби в Европа – акциите се сринаха тази година (-27,5% от началото на годината), заличавайки всички печалби, които постигнаха след президентската победа на Доналд Тръмп през ноември миналата година. Данните за инфлацията разпалиха известни опасения за състоянието на потребителите в САЩ.
Предпочитаният от Фед измерител на инфлацията – индексът на разходите за лично потребление (PCE) – показа, че цените са се повишили с 2,6% на годишна база (спад от 2,9%), което все още е над дългосрочната цел на Фед от 2%. В доклада бе отбелязано също, че макар личните доходи да нарастват с 0,9% през януари, разходите се свиват, което е знак, че потребителите може би стават по-предпазливи в условията на продължаваща инфлация и несигурност. Всъщност, индексът на американското потребителско доверие внезапно спадна през февруари (от 105,0 до 98,3) – най-резкия месечен спад от почти четири години насам. Още по-тревожно е, че компонентът на индекса за очакванията – който измерва възгледите на потребителите за личните им доходи, бизнеса и пазара на труда – спадна под 80, което може да е показателно за предстояща рецесия. Икономиката на САЩ все още изглежда устойчива – през четвъртото тримесечие на 2024 г. тя нарасна с годишен темп от 2,3%, но може би вече се появяват някои пукнатини: докладът за заетостта показа, че през януари са добавени едва 125 000 работни места - значително под 307 000 през предходния месец и под очакванията за 170 000. Става ясно, че търговската война на Тръмп и налагането на мита дори на приятелски настроени търговски партньори започва да тревожи потребителите – той заплаши да наложи 25% мита върху всички стоки от ЕС и заяви, че митата върху канадски и мексикански стоки ще влязат в сила в началото на март (след едномесечно отлагане). Подобно на повечето изявления на този президент, не беше ясно дали заплахата му е реална или е просто тактика за водене на преговори с цел получаване на по-ниски мита за американския износ.
След като нивото на несигурност се повиши до нови висоти, бележките от заседанието на Фед разкриха, че няма да има повече понижения на лихвите, докато не се види "по-нататъшен напредък по отношение на инфлацията" (Фед запази лихвите без промяна през януари). Песимизмът по отношение на икономиката можеше да се види и на пазарите с фиксиран доход. Тъй като инвеститорите ясно се насочиха към по-ниско рискови активи, щатските ДЦК генерираха положителна доходност във всички сегменти. Опасенията във връзка с някои разочароващи икономически данни накараха доходността на ДЦК на САЩ да спадне до най-ниските си нива от близо три месеца. Доходността на 10-годишните американски ДЦК приключи февруари на равнище 4,2%, спрямо неотдавнашния връх от 4,8% в средата на януари. В края на месеца доходността на 2-годишните ДЦК достигна 3,99%, като наклонът на кривата на доходността се запази нормален (а не обратен).
Пазарът в Европа
Европейските акции продължиха да се представят силно през февруари. В местна валута паневропейският индекс STOXX Europe 600 приключи месеца с 3,3% ръст, като отбеляза най-дългата си серия от седмични повишения (10 поредни) от повече от 12 години. Резултатите по континенталните фондови борси бяха разнопосочни: основните индекси в Германия, Италия и Великобритания се повишиха, докато например френският индекс CAC40 спадна. Несигурността около търговската политика на САЩ тегнеше над континента, но добрите резултати на компаниите и ръстът на акциите в отбранителната промишленост помогнаха за преодоляването ѝ. Най-добре представилият се сектор отново беше Финансовият, особено банките, които продължават да показват стабилни корпоративни печалби и възвръщаемост на собствения капитал, изпреварваща американските им аналози. Другите най-добре представили се сектори бяха Комуникациите и Промишлеността, като в последната значително скочиха акциите на компаниите от отбранителния комплекс. Преговорите и вероятността за прекратяване на огъня в Украйна се засилиха, но промяната в приоритетите на НАТО и дистанцираната реторика на Тръмп показаха, че европейските правителства ще трябва да увеличат военното производство и разходите. Подновяването на фокуса върху вътрешното производство стимулира европейските акции от отбраната, а тяхната индустриална група отбеляза 9,3% ръст през февруари (в евро). От друга страна, най-слабо представилите се в Европа през месеца бяха секторите Информационни технологии и Здравеопазване.
Политиката бе основна тема през месеца, не само заради напрегнатите срещи между европейските лидери и администрацията на Тръмп, но и заради важни избори по континента. В Германия, както се очакваше, спечелиха християндемократите (ХДС), но тревожно е, че крайнодясната партия "Алтернатива за Германия" (AfD) остана втора. На икономическия фронт новините бяха по-обнадеждаващи. Индексът на мениджърите по покупките (PMI) показа, че бизнес активността в Еврозоната продължава да се подобрява, макар и бавно. Съставният PMI (за производството и услугите) беше 50,2 през февруари, като остана в зоната на растежа(показание под 50 означава свиване). Картината на инфлацията беше смесена – тя се задържа стабилна в сравнение с миналия месец в Германия (над очакванията) и Италия (под очакванията). Във Франция инфлацията спадна до 0,9% (от 1,8%), което е четиригодишно дъно. Същевременно изчисленията на БВП показаха, че икономиките на Германия и Франция са се свили през последното тримесечие на миналата година (съответно с 0,2% и 0,1%). Акциите в Обединеното кралство също поскъпнаха през февруари, водени от „военните“ компании, както и от големите банки и фармацевтични компании. Английската централна банка намали лихвените проценти с 25 б.т., въпреки че инфлацията, според индекса на потребителските цени (ИПЦ) през януари скочи до 3% (от 2,5%) – което е най-високото равнище от почти една година.
Други данни показаха, че Обединеното кралство едва е избегнало техническа рецесия в края на 2024 г., което развали инвестиционните нагласи, въпреки че засега страната е пощадена от американските мита. Пазарите на фиксирана доход също бяха засегнати от политическите сътресения. Европейските държавни облигации се представиха по-слабо от американските ДЦК през месеца – нарастващата увереност в прекратяването на огъня между Русия и Украйна засили надеждите за растеж, и доходността на европейските ДЦК спадна по-малко, отколкото в САЩ. Европейските корпоративни облигации се представиха по-добре (отколкото американските), като спредовете останаха непроменени, подкрепени от силните корпоративни фундаменти. Ръстът на цените на ДЦК беше отчасти ограничен и от опасенията за потенциално увеличаване на държавните дългове за покриване на разходите за отбрана. Така спредовете на държавните облигации също се промениха незначително през февруари, а италианските облигации с по-висока доходност (10-годишните - 3,5%) изпревариха германските бундове (10-годишните - 2,4%) като възвращаемост за месеца.
Представяне на българския пазар
Февруари донесе прилична доходност за индексите на Българската фондова борса. На фона на спадащи цени на акции по международните пазари, родните индекси успяха да запишат доволен ръст от по над 1% за месеца – единствено индексът на малки и средни предприятия BeamX се срина с повече от 7% заради големи спадове при някои от най-големите му компоненти. Представителният индекс на сините чипове, SOFIX, се повиши с 1,3% за месеца и достигна ниво 904,25 – надминавайки за първи път от 17 години (септември 2008) психологическата граница от 900 пункта. Оборотът на борсата също отбеляза подобрение, нараствайки с почти 40% на месечна база, докато броят сделки се увеличава с 14% спрямо предходния месец.
Отбелязване заслужава стартирането на нова инициатива на БФБ и Централен депозитар – платформа за колективно финансиране („краудфъндинг“). Наречена SpaceCrowd, това е първата българска платформа за финансиране на старт-ъпи и бизнес идеи в начален етап. От големите имена на родната борса, за месеца най-добро представяне отново имаше Фонд за недвижими имоти - България АДСИЦ, който записа ръст от над 6%, а сред тези с най-голяма загуба бе търговската банка Първа инвестиционна банка АД, чиято цена на акцията спадна с над 11%.
Архив януари 2025
Общ преглед на пазара
Световните пазари на акции започнаха новата година с апломб, като през януари се повишиха с над 3,3% (индекс MSCI All-Country World Equity, в USD). Ралито бе подхранено до голяма степен от огромния ръст на европейските развити пазари, които изпревариха значително акциите в САЩ. Завръщането на Доналд Тръмп за втория му президентски мандат бе белязано със силен възход на щатските фондови пазари, стимулирано от програмата му "Америка на първо място". Ръстът на акциите обаче беше спрян от появата на нова китайска компания за изкуствен интелект (ИИ) DeepSeek, което демонстрира много по-евтин начин на работа, с много по-ниски изисквания за енергия и сложни компютърни чипове. Това разбуди опасенията на инвеститорите относно възвръщаемостта на инвестициите в цялата скъпоструваща инфраструктура за ИИ и много от технологичните акции, свързани с ИИ, рязко поевтиняха. Nvidia, най-голямата компания в света, загуби USD 600 млрд. пазарна капитализация за един ден, което е най-големият подобен спад в историята на фондовите пазари. От друга страна, акциите в САЩ бяха стимулирани от продължаващия сезон на отчетите, който разкри доста добри корпоративни печалби от Технологичния и Финансовия сектор. Федералният резерв (Фед) остави лихвените проценти непроменени, коментирайки, че не е необходимо да се бърза с каквито и да било намаления, докато инфлацията остава над целта от 2%.
Азиатските пазари изостанаха през месеца. Японската централна банка продължи да повишава лихвите (до най-високото им равнище от 17 години насам), което се отрази неблагоприятно на акциите - йената поскъпна с над 1,5% през месеца, а това оказа натиск върху акциите с експортна ориентация. Китайските акции отчетоха леко повишение, сред опасения какво ще се случи със заплахите на Тръмп за агресивни мита. Европейските акции рязко поскъпнаха поради новините за скромен икономически растеж и подкрепящ ход на централната банка – Европейската централна банка (ЕЦБ) понижи лихвите с 25 базисни точки (б.т.). Акциите в Европа бяха подпомогнати от голямото „намаление“ в оценката, спрямо американските пазари, както и от относително ниското тегло на Технологиите в Европа. Като цяло секторите Телекомуникации и Финанси бяха най-добре представилите се през месеца, докато Технологиите бе единственият сектор, който завърши със загуба.
За инструментите с фиксиран доход януари беше месец на свиване на спредовете (което означава, че инвеститорите проявиха апетит към риска). Глобалните държавни облигации започнаха месеца слабо, но мощно се възстановиха главно поради положителните новини за дезинфлацията и добри новини за пазара на труда в САЩ. Наред с Фед и ЕЦБ през януари няколко други централни банки имаха решения за лихвите, но доминиращата пазарна тема беше встъпването в длъжност на президента Тръмп – инвеститорите се опасяваха, че евентуалните последици от неговите политики за данъците, имиграцията и тарифите ще подхранят инфлацията, и това тласна нагоре доходностите по облигациите в глобален мащаб (цените на облигациите и доходностите им се движат в противоположни посоки). Изправени пред заплахата от тарифи, доходността на европейските ДЦК се повиши – доходността на 10-годишните германски Бундове се покачи до 2,46%, докато тази на 10-годишните американски ДЦК всъщност спадна до 4,55%.
Пазарът в САЩ
Американските пазари на акции бяха подкрепени през януари от оптимистичния импулс, породен от президентската победа на Доналд Тръмп, както и от сезона на корпоративните печалби, който започна положително. Индексът S&P500 се повиши с 2,7% през месеца, тъй като икономиката продължи да показва признаци на сила – данните за заетите извън селското стопанство разкриха силен пазар на труда в САЩ, като през декември са били добавени 256 000 работни места (над очакванията), а през последното тримесечие БВП на САЩ е нараснал с 2,3% за година. Базисната инфлация (която изключва волатилните цени на храните и енергията) се понижи до 3,2% (от 3,3%), но Фед запази лихвите непроменени. След като на предишните си три заседания Фед намали лихвените проценти с общо 100 б.т., сега той сигнализира, че е възможно скоро да няма нови намаления, тъй като трябва да се прецени инфлационния ефект от политиките на Тръмп – очаква се повечето от намеренията на новия президент за намаляване на данъците, повишаване на митата и борба с нелегалната имиграция да стимулират инфлацията.
В края на месеца пазарите бяха разтревожени от китайската компания DeepSeek, която заяви, че е обучила своя генеративен модел на изкуствен интелект на много по-ниска цена от сравнимите пазарни лидери със сходни резултати. Акциите на компаниите, свързани с ИИ, рязко спаднаха, тъй като необходимостта от огромни инвестиции в усъвършенствани чипове и центрове за данни за ИИ бе веднага поставена под въпрос. Nvidia, най-големият компонент на индекса S&P500, загуби 600 млрд. щатски долара от пазарната си капитализация на 27 януари, което беше най-голямото еднодневно „заличаване на стойност“ в историята на акциите изобщо. Така, силната концентрация в технологии на американските акции навреди на цялостното им представяне – секторът на ИТ беше единственият „на червено“, докато всички останали сектори се повишиха. Комуникациите, Здравеопазването и Финансите бяха сред основните печеливши.
На пазарите за фиксиран доход в САЩ спредовете на корпоративните кредити от инвестиционен клас продължиха да се колебаят близо до най-тесните си нива от няколко десетилетия насам. (кредитните спредове са разликата в доходността на корпоративните облигации и безрисковите ДЦК; те отразяват допълнителния риск, който инвеститорите поемат, когато кредитират бизнеси в сравнение с държави). През първите две седмици на януари доходността на американските ДЦК се повиши поради очакванията на инвеститорите, че завръщането на Тръмп на власт ще доведе до по-големи бюджетни дефицити. Впоследствие обаче облигациите поскъпнаха поради благоприятните данни за инфлацията през декември и разпродажбата на акциите, свързани с ИИ. Като цяло държавните облигации на САЩ донесоха 0,5% възвращаемост за месеца.
Пазарът в Европа
През януари европейските акции отбелязаха силен ръст, като значително изпревариха другите развити региони – през месеца водещият европейски индекс Stoxx600 се повиши с 6,3% (в EUR). Старият континент се възползва от ротацията извън американските технологични акции, както и от отслабването на притесненията относно бъдещите търговски мита със САЩ, тъй като Китай, Канада и Мексико бяха непосредствените първи цели. Данните на Евростат показаха, че икономиката на еврозоната е била в стагнация през четвъртото тримесечие, с което годишният ръст на БВП на региона за 2024 г. възлиза на 0,9%. Индексът на мениджърите по поръчките (PMI) обаче премина на ниво за експанзия – съставният PMI индекс се повиши до 50,2 през януари спрямо 49,6 преди това, тъй като свиването в производството намаля (показание над 50 означава растеж; под 50 – свиване). Същевременно продажбите на дребно достигнаха ръст от 1,2% на годишна база за ноември, отбелязвайки пети пореден месец на растеж. ЕЦБ очаквано намали лихвените проценти с 25 б.т. и предупреди, че икономическите рискове остават силни, предвид потенциалното бъдещо търговско напрежение с Америка и слабото потребителско доверие на стария континент.
Сред борсовите сектори най-добре представилите се през месеца бяха Здравеопазване и Финанси, особено банките. В сектора на Информационните Технологии акциите на производителите на оборудване за чипове претърпяха спад в отговор на новините за DeepSeek, но все пак се повишиха за месеца. Акциите на софтуерните компании се представиха силно, както и секторът на Цикличното потребление, подкрепен от подобрените макроикономически данни на континента. Британските акции също се представиха отлично, като индексът FTSE100 нарасна с 6,1% (в GBP) – рязкото обезценяване на лирата подпомогна британския пазар, тъй като приблизително три четвърти от приходите на индекса се реализират в чужбина.
Европейските държавни облигации също претърпяха колебания предвид изгледите за икономически растеж, съчетани с малко по-висока обща инфлация – стойността за януари се покачи до 2,5% на годишна база (от 2,4%). При положение че ДЦК на Италия, Франция и Испания до голяма степен останаха без промяна през месеца, германските Бундове загубиха по-забележимите 0,4% – инвеститорите се притесниха от евентуална реформа за премахване тавана на дълга и по-големи фискални стимули след предстоящите федерални избори през февруари.
В Обединеното кралство, нарастващите опасения за състоянието на публичните финанси, съчетани със засилените опасения за стагфлация, за кратко изтласкаха доходността на 10-годишните Гилтове до най-високото им равнище от 2008 г. насам. Въпреки това по-ниската от очакваното инфлация за декември в Обединеното кралство успокои пазарите и до края на месеца доходността на ДЦК спадна, така че Великобритания се превърна в най-добре представящия се регион на облигации в световен мащаб през месеца.
Представяне на българския пазар
Януари бе невзрачен месец за акциите на Българската фондова борса. В огледално повторение на предходния месец, когато на европейските борси бе отбелязан забележителен растеж, българските индекси не успяха да запишат повишения. Представителният SOFIX остана почти непроменен (-0.04%); промяната на всички останали индекси също остана близко до нулата. През месеца нямаше нови първични публични предлагания (IPO), но стартира търговията с облигации на Алианц Банк България – банката успешно емитира 50 млн. лева през м. декември.
Друга забележителна инициатива бе началото за пета поредна година на акселераторската програма на БФБ – BeamUp Lab, насочена към малки и развиващи се компании с интерес за листване на фондовата борса. От „сините чипове“ на родния пазар, най-добре представилата се компания за януари бе Фонд за недвижими имоти - България АДСИЦ, която записа ръст от над 6.3%, а сред тези с най-голяма загуба бе финансовата компания Българска фондова борса АД, чиято цена на акцията спадна с почти 6.9%.
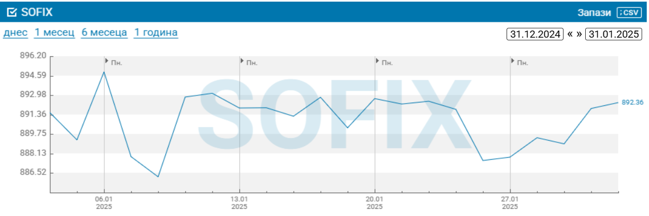
Архив декември 2024
Общ преглед на пазара
Декември бе негативен месец за световните фондови пазари - индексът MSCI All-Country World Equity приключи 2024 г. с месечна загуба от 2,5% (в щатски долари), но все пак завърши годината с общ ръст от почти 16%. За световните акции това бе петата година, от последните шест, с двуцифрена възвръщаемост. В САЩ борсовите индекси се отстъпиха заради някои агресивни коментари от страна на Фед, че бъдещото намаляване на лихвите може да спре с оглед на упоритата инфлация. Това предизвика голям срив не само сред американските акции, но и сред инструментите с фиксирана доходност – доходността на дългосрочните облигации се повиши с близо 50 базисни точки (б.т. или 0,5%) за месеца (цените на облигациите се движат в противоположна посока на доходността). При все това, поредното понижение на лихвените проценти в началото на декември, заедно с благоприятния доклад за инфлацията през месеца, помогнаха на американските пазари по-късно частично да се възстановят. През месеца щатският долар продължи да поскъпва спрямо другите валути и това допълнително влоши загубите от международните пазари. Европа се задържа сравнително добре през декември, тъй като базисната инфлация показа признаци на понижение, а икономическият растеж остана положителен – Старият континент отдавна флиртува с рецесията, но изглежда, че регионът все още няма да навлезе в такава. Европейската централна банка (ЕЦБ) подчерта изрично, че стимулирането на икономическия растеж сега остава неин основен приоритет (а не борбата с инфлацията). В Азия китайските акции частично се възстановиха от разпродажбата по пазарите след изборите в САЩ и перспективите за нови мита.
Японските акции също поскъпнаха поради новините за правителствени стимули, но отслабването на йената остави без промяна доходността на международните инвеститори. Като цяло през месеца възвръщаемостта по индустрии беше доста разнообразна, водена от компаниите от сектора на (Теле)Комуникациите и Цикличното потребление, докато Материалите и Енергетиката поизостанаха. В края на краищата ралито на акциите в САЩ отново беше сравнително тясно, тъй като само седем технологични акции с мега-капитализация формираха повече от половината от общата възвръщаемост на индекса S&P500 за годината. Ясно изразеният апетит на инвеститорите за риск през 2024 г. се пренесе и на пазарите с фиксиран доход. Облигациите с висока доходност (известни още като "junk" облигации) бяха най-добре представящият се сектор за четвърта поредна година.
На фона на геополитическото напрежение, решенията на централните банки и колебанията в инфлацията, доходността на държавните облигации се повиши: агрегираният индекс на глобалните ДЦК отбеляза възвръщаемост от -3,1% за 2024 г. Европейските ДЦК се представиха по-добре от американските такива, тъй като по-слабите икономически перспективи се изразиха в по-голяма потребност от смъкване на лихвите. Държавните ценни книжа на САЩ все пак постигнаха малка положителна възвръщаемост през годината. Кривата на доходността в САЩ стана по-стръмна – доходността на важните 10-годишни американски съкровищни облигации завърши 2024 г. на равнище около 4,57% (като започна при 3,88%).
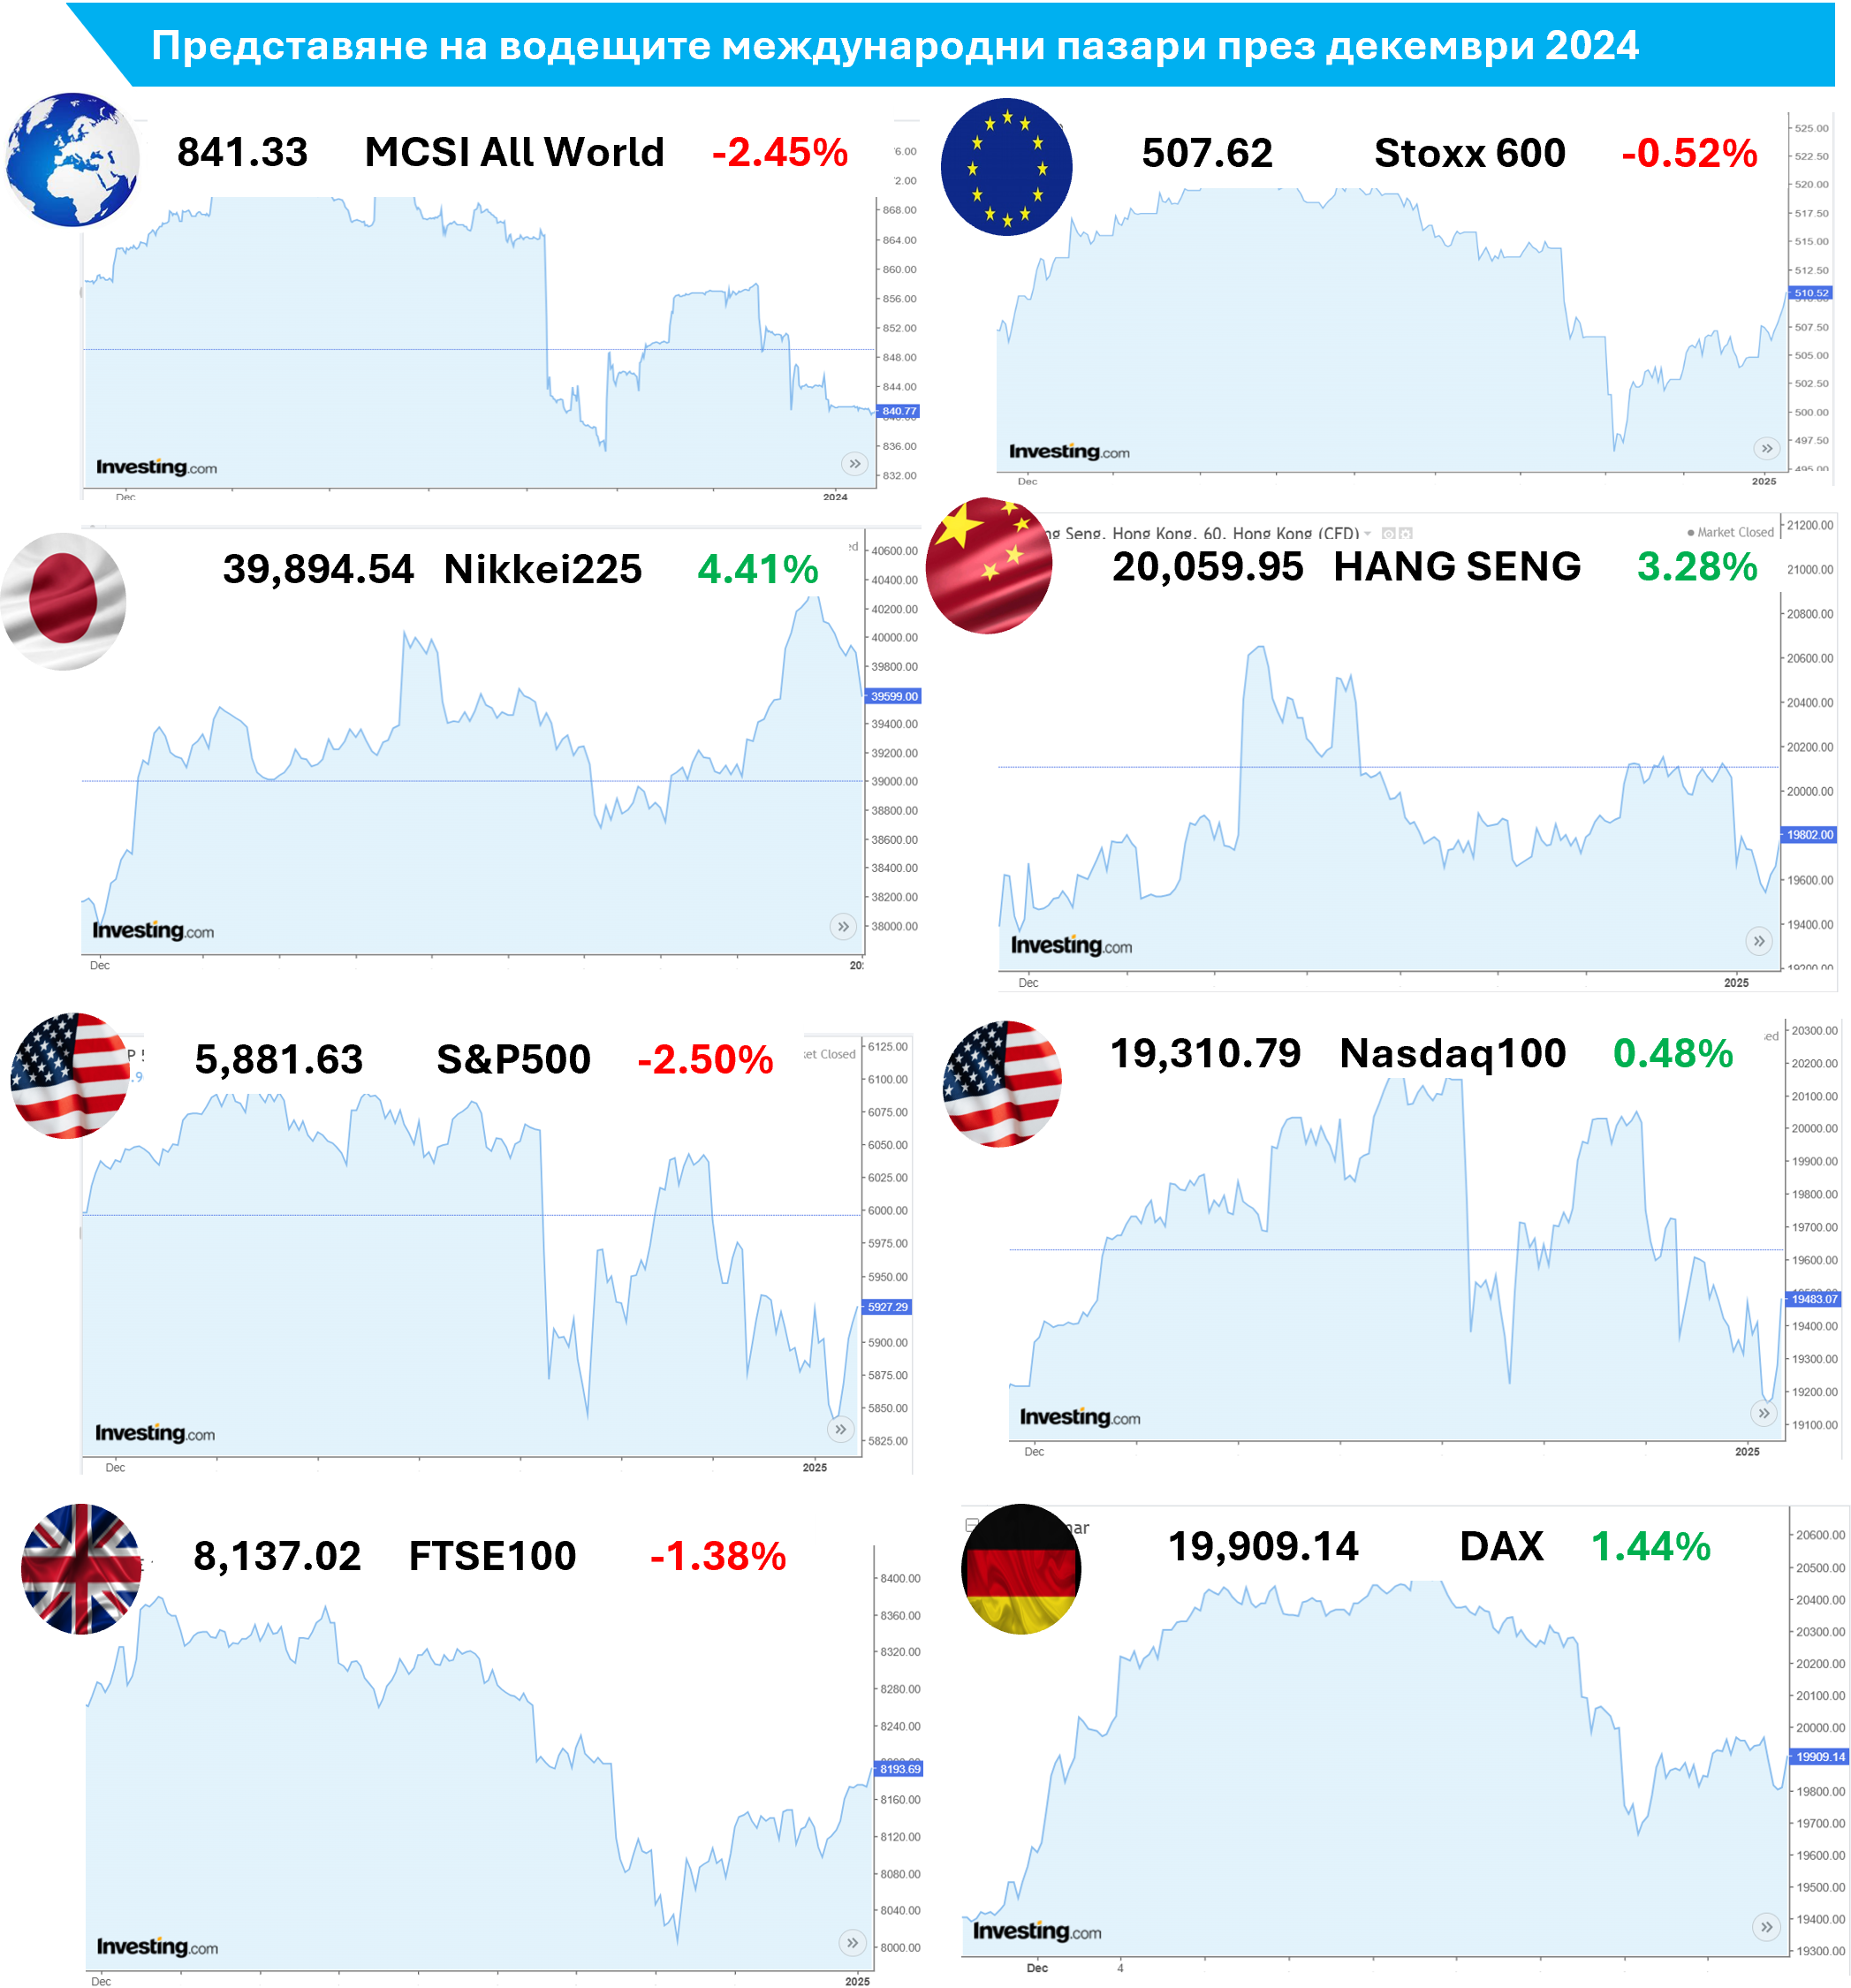
Пазарът в САЩ
Акциите в САЩ отбелязаха спад през декември. Месецът започна с очакваното намаляване на лихвите с четвърт процент от страна на Фед, което заедно с благоприятния доклад за инфлацията, допринесе за възходящия импулс на акциите след резултатите от изборите в САЩ. Разпродажбите обаче бяха предизвикани от някои смразяващи коментари на председателя на Фед за драстично по-малко намаления на лихвите през 2025 г. Въпреки лошия последен месец, 2024 г. беше блестяща година за американските инвеститори и бизнес. През годината S&P500 достигна 57 рекордно високи стойности и беше най-добре представилият се капиталов пазар в света, като приключи с обща възвръщаемост от 23,3% (в щатски долари). Това беше втората поредна година, в която водещият индекс генерира печалба от над 20% – което го прави най-силния двугодишен период от почти 30 години насам. Въпреки това ралито на акциите беше ограничено: акциите на "Великолепната седморка" (Apple, Amazon, Google, Nvidia, Microsoft, Tesla, Facebook) съставляваха повече от 53% от цялата възвръщаемост на индекса. Годината беше белязана от продължаващия ентусиазъм към изкуствения интелект, което окрили всички свързани с него акции – широкият индекс NASDAQ приключи 2024 г. с печалба от 28,6% и това отбеляза шестия път през последните осем години, когато технологичният индекс е с доходност над 20%!
Всъщност американската икономика продължава да бъде обект на завист за останалите страни – средният годишен ръст на БВП за първите три тримесечия на 2024 г. е 2,6 % (при 3,1 % през третото тримесечие); пазарът на труда се възстанови след някои изкривявания, дължащи се на стачки и урагани в края на лятото; отчетите за печалбите показват постепенно разширяване на икономическата инерция отвъд Великолепната седморка. И все пак, въпреки че представянето на акциите в САЩ варираше значително в различните сектори, за втора поредна година (Теле)Комуникациите и Информационните технологии бяха категорично най-добре представящите се, генерирайки през 2024 г. над 40% и 36% съответно. Финансовите дружества също се представиха добре, подкрепени от средата на високи лихвени проценти и перспективите за дерегулация след избирането на Тръмп. Материалите бяха с най-слабо представяне, като отбелязаха леко отрицателен резултат (в щ. д.).
През годината пазарът на облигации в САЩ преживя значителна волатилност поради променящите се перспективи за инфлацията и паричната политика. Дългът от инвестиционен клас не можа да надделее над високодоходния дълг, а доходността на държавните облигации като цяло се повиши. Доходността на важните 10-годишните ДЦК на САЩ се движеше между 4,73% и 3,61% през годината, като приключи на равнище 4,57%, което е забележимо повишение спрямо края на миналата година (3,88%) – отразяващо пазарната несигурност около бъдещите действия на Фед и потенциалния инфлационен натиск от политиките на Тръмп.
Пазарът в Европа
Европейските акции като цяло се понижиха през декември. Широкият паневропейски индекс Stoxx600 загуби около половин процент през месеца в местна валута (EUR) и почти 3% през последните три месеца. Акциите в еврозоната спаднаха през четвъртото тримесечие поради опасенията от рецесия, политическата нестабилност и евентуална търговска война. През годината европейската икономика се забави значително, което се отрази особено лошо на сектор промишлено производство, засегнат от високите разходи за енергия, сковаващи регулации и намаления износ (особено към Китай). Ситуацията се влоши още повече, след като най-големите икономики на континента – Германия и Франция – бяха изправени пред политически сътресения, като и в двете държави паднаха правителствата, което допълнително засили политическата нестабилност и икономическата несигурност. През тази година ЕЦБ намали основните си лихви четири пъти в отговор на слабия растеж – последния път, както се очакваше, с 25 б.т. през декември.
Растежът във Великобритания също се забави, което накара Английската централна банка да възприеме по-мека позиция, и британският паунд поевтиня. През декември акциите в Обединеното кралство също спаднаха поради влошените макроикономически перспективи, с признаци за отслабване на пазара на труда и забавяне на икономическия растеж. Като цяло Европа е слабо представена в областта на акциите за изкуствен интелект, които направиха голяма доходност през 2024 г. В резултат на това европейските акции се представиха по-слабо от американските такива – Stoxx600 завърши годината с възвръщаемост от едва 6% спрямо над 30% на S&P500 в евро. През последния месец на годината Дания беше най-зле представилият се национален пазар в световен мащаб, тъй като най-голямата датска (и европейска!) компания, Novo Nordisk, претърпя срив в цената на акциите с над 20% след слаби резултати от нейното лекарство за отслабване. Като цяло най-лошо представилите се сектори в Европа за годината бяха Материалите, Енергетиката и Цикличното потребление, докато сред секторите, отбелязали най-големи печалби, бяха Финансите и (Теле)Комуникациите.
При цялата тази икономическа слабост, европейските облигации се представиха по-добре от международните си аналози. Тъй като „сърцето“ на Европа изпитваше затруднения (Германия, Франция), европейската периферия се представи сравнително силно – и това позволи на спредовете на периферния дълг да се свият. Интересно е, че политическите неволи във Франция накараха доходността на френските ДЦК да надмине тази на гръцките за първи път в историята. Отделно, спредовете на френските облигации се разшириха толкова много, че надминаха спредовете на испанските ДЦК за първи път от световната финансова криза през 2008 г. Също свивайки рисковия си спред, италианските облигации бяха най-добре представящият се вид дълг с възвръщаемост от 5,3% за 2024 г. В Обединеното кралство бюджетът на лейбъристкото правителство повиши данъците, което породи опасения относно задлъжнялостта – британската лира се обезцени, а доходността на 10-годишните гилтове (ДЦК) нарасна; британските гилтове бяха най-лошо представящият се сектор с фиксиран доход за годината. И накрая, доходността на важните 10-годишни германски облигации приключи 2024 г. на равнище 2,37%, а еврото отслабна спрямо долара, отразявайки нарастващите икономически различия от двете страни на Атлантическия океан.
Представяне на българския пазар
Декември бе отличен за Българската фондова борса, и то именно във време, когато световните борси отбелязаха спадове. Представителният индекс SOFIX добави мощно почти 5,5% за месеца, за да затвори с 16,7% доходност за 2024 г. (в лева), а широкият BGBX40 се повиши с по-скромните 3,45% за месеца и над 8,8% за годината. Търговията бе под знака на празничното настроение в края на годината, но с доста солиден обем от близо 230 млн. лева – повече от двойно по-голям спрямо декември миналата година. През месеца бе осъществено успешно едно първично публично предлагане (IPO) – на дружеството за онлайн игри Global Gaming Solutions. Компанията набра над 1,3 млн. лева на пазара за малки компании beam – това отбеляза 19-то успешно IPO на „младшия“ сегмент на БФБ. Иначе, като доходност на родния пазар, най-добре представилата се компания за декември бе финансово-застрахователният холдинг Еврохолд България АД, която записа ръст от над 34%, а сред тези с най-голяма загуба бе фондът за дялово инвестиране Илевън кепитъл АД, чиято цена на акцията спадна с почти 8%.
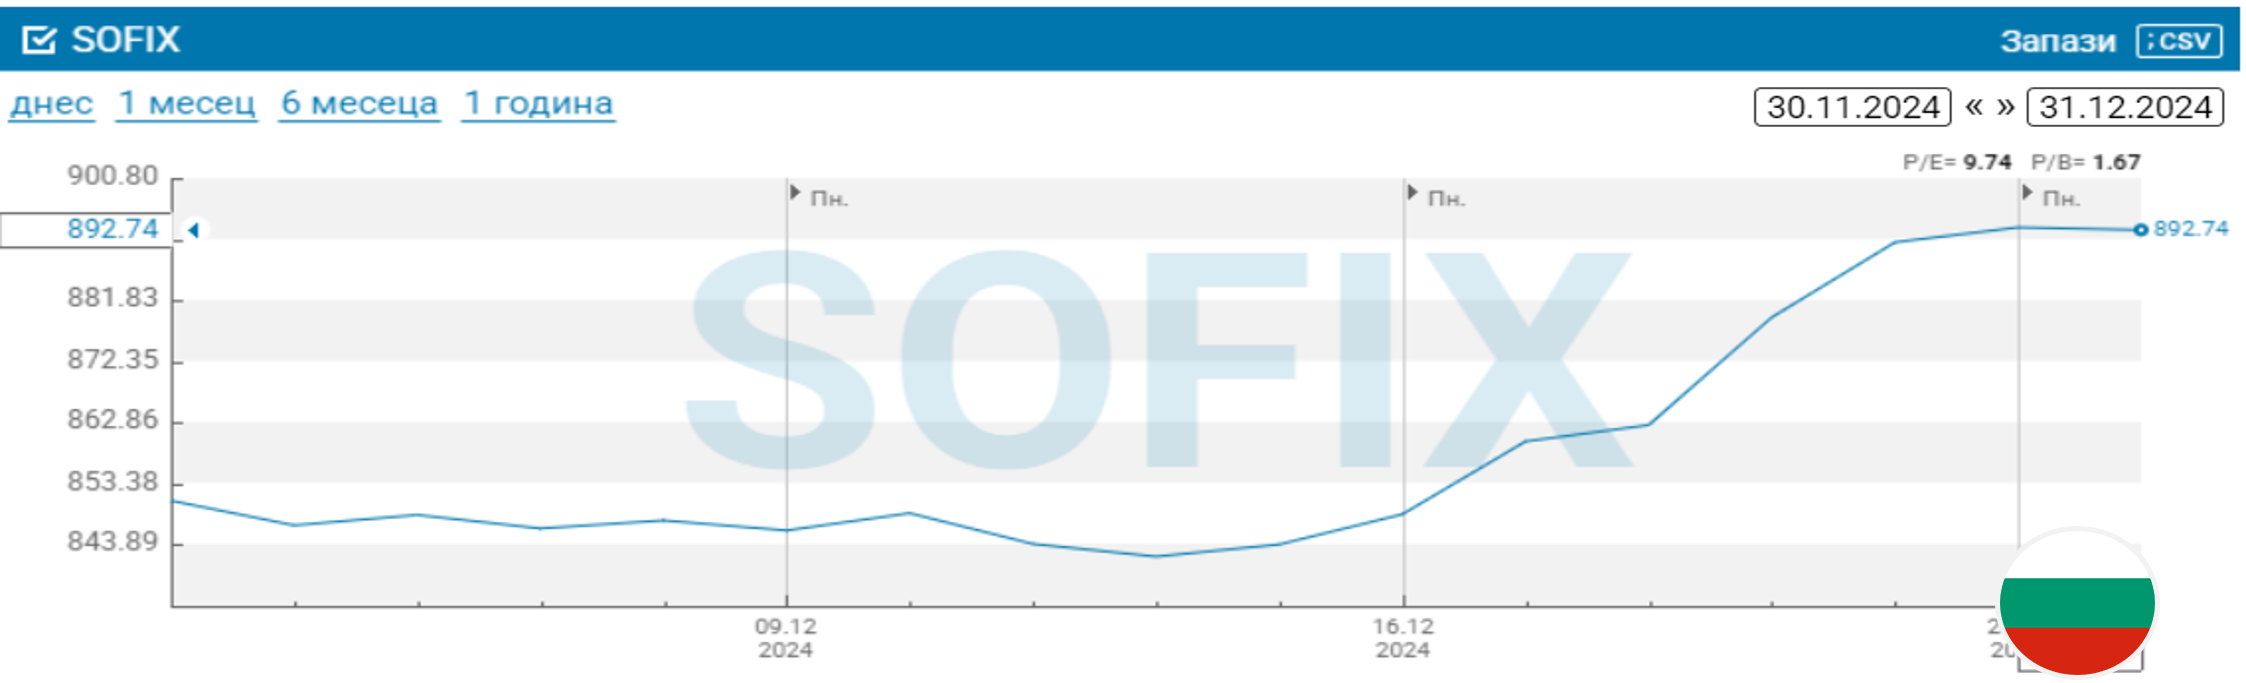
Архив ноември 2024
Общ преглед на пазара
Световните фондови пазари се повишиха през ноември, увеличавайки още повече доходността си през тази, както се очертава, още една успешна година за инвеститорите в акции – особено в САЩ. Индексът MSCI All-Country World Equity се повиши с 3,6% за месеца (в щатски долари) главно благодарение на ралито на фондовия пазар в САЩ след победата на Доналд Тръмп на президентските избори. Тежестта на американския пазар в рамките на индекса продължава все повече да нараства и в момента вече съставлява почти 74% от световните акции, в сравнение с по-малко от 50% преди десет години. През ноември щатският долар поскъпна и това допълнително подобри възвръщаемостта от американските акции за международните инвеститори. След като резултатът от изборите в САЩ се оказа много по-категоричен от прогнозите, развиващите се пазари се огънаха на фона на притесненията за бъдещи търговски мита. С пълен контрол на Републиканците над Конгреса става много вероятно Доналд Тръмп да успее да приложи политиките си за по-нататъшно намаляване на данъците, по-голяма дерегулация и експанзивна фискална позиция. Доходността на дългите американски облигации се повиши след изборите (което означава, че цените им се понижиха), тъй като инвеститорите очакваха увеличаване на бюджетния дефицит. В началото на ноември Федералният резерв на САЩ (Фед) намали лихвените проценти с 25 базисни точки (б.т.) и даде знаци за по-постепенен път за бъдещо намаляване на лихвите, тъй като американската икономика демонстрира по-силен от очакваното растеж и стабилен пазар на труда. Освен много положителната реакция на акциите в САЩ на победата на Тръмп, изборните резултати бяха посрещнати с известна тревога в други региони – през месеца развиващите се пазари се представиха по-слабо от развитите пазари.
Цените на китайските акции се понижиха главно поради опасенията за бъдещ търговски конфликт и осъзнаването, че обявените мерки на правителствена подкрепа няма да са достатъчни за преодоляване на кризата в сектора на недвижимите имоти и потребителското доверие в страната. Японските акции също спаднаха, въпреки новото предложение на правителството за стимулиране на растежа, докато (за разлика от останалия развит свят) лихвените проценти продължават пътя си нагоре.
Европейските пазари бяха сравнително стабилни през ноември, което се дължеше главно на засилващия се щатски долар и на възстановяването на инфлацията. Въпреки това акциите в Германия и Обединеното кралство завършиха на положителна територия през месеца, тъй като по-ниските оценки (от американските) и намаляващите лихвени проценти подкрепиха тези пазари. Цените на златото и петрола се понижиха през месеца – това беше първият месечен спад на златото през 2024 г. Глобалните пазари на облигации завършиха месеца положително въпреки волатилността около изборите в САЩ. Възвръщаемостта на облигациите в Европа беше по-добра, отколкото в САЩ, тъй като опасенията, че политиките на Тръмп могат да съживят инфлацията, намалиха очакванията за орязване на лихвените проценти в САЩ до само три намаления от 25 б.т. до края на 2025 г. Всъщност валутните движения през ноември имаха най-голям принос за доходността при глобалните облигации – намалиха доходността в щатски долари и повишиха възвръщаемостта за международните инвеститори. Индексът на глобалните облигации Barclays Global Aggregate се повиши с над 1% за месеца (в щ. д.).
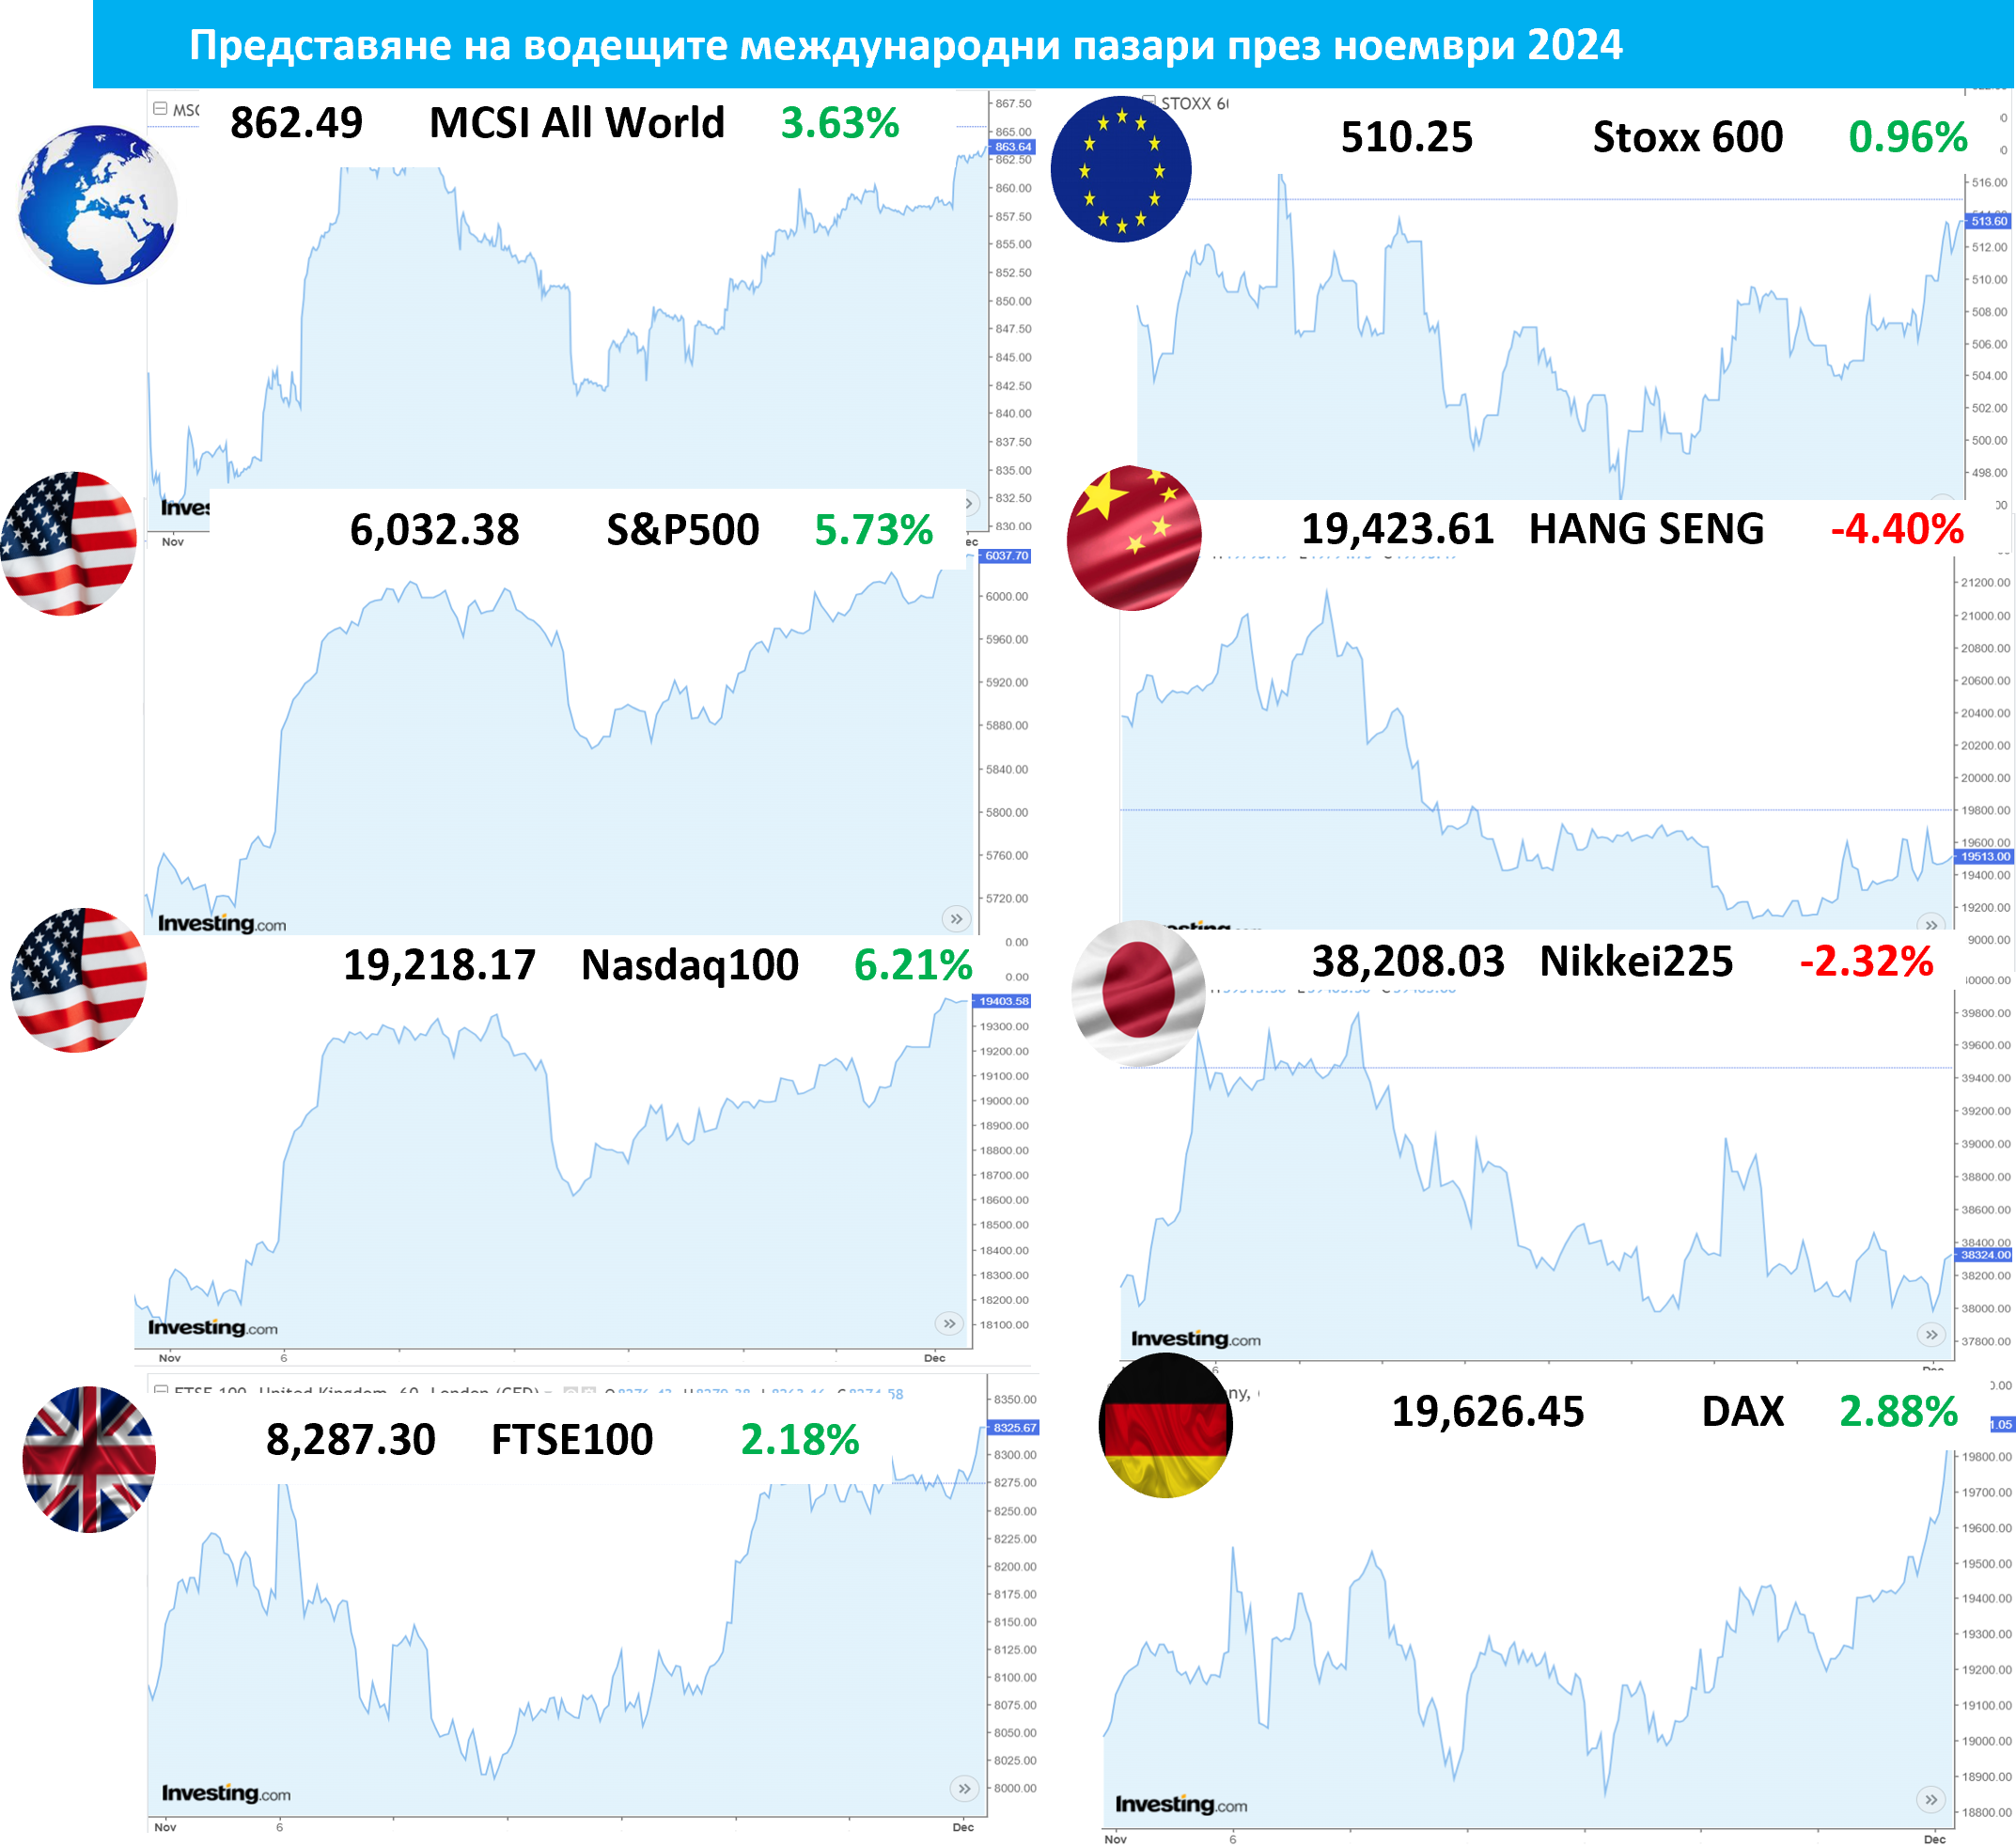
Пазарът в САЩ
През ноември акциите в САЩ отбелязаха силни печалби и се представиха значително по-добре от другите региони. Доналд Тръмп излезе категоричен победител на президентските избори в САЩ, съчетано с зашеметяваща победа на "червените", тъй като републиканците спечелиха мнозинство и в двете камари на Конгреса. Перспективата за прилагане на политики, които ще стимулират икономическия растеж, ще намалят данъците и ще ограничат регулациите, стимулира акциите. Най-големите печеливши бяха компаниите с малка и средна пазарна капитализация, но дори пазарните индекси на тези с голяма пазарна капитализация отбелязаха впечатляващи резултати за месеца: индустриалният Dow Jones скочи с 7,6%, а широкият S&P500 – с 5,7%. С поскъпването на щатския долар спрямо другите валути възвръщаемостта на S&P500 за евро-инвеститори надхвърли 8,8% през ноември! В допълнение към изборите, положителни макроданни също подхраниха ралито на акциите. Продажбите на дребно през октомври надхвърлиха очакванията, а съставният индекс на мениджърите по поръчките (PMI) се повиши до 55,3 (всяко показание над 50 означава растеж).
Една от лошите новини беше докладът за наетите в неселскостопанския сектор за октомври – икономиката добави едва 12 000 работни места, но данните бяха изкривени от последиците от два урагана и стачката на работниците в Boeing. На ноемврийското си заседание Фед понижи, както се очакваше, лихвените проценти с 25 б.т., като коментира, че инфлацията все още е "малко завишена". Всъщност инфлацията в САЩ (измерена чрез индекса на потребителските цени, CPI) се повиши до 2,6% през октомври (от 2,4% преди това). Перспективите за премахване на регулациите подкрепиха акциите от финансовия и енергийния сектори, докато промишлеността се очаква да бъде един от основните печеливши от протекционистичната търговска политика и намаляването на корпоративните данъци. Така за месеца най-добре представилите се сектори включваха Финансовия (банките) и Цикличното потребление (някои производители на автомобили и търговци на дребно). Сред най-слабо представилите се сектори бяха Здравеопазване (обект на атаки от страна на Тръмп) и Суровините.
Пазарите за фиксиран доход също бяха подкрепени от победата на Доналд Тръмп, макар и слабо. Инвеститорите се опасяваха, че неговата политика може да повиши инфлационния натиск и по този начин да принуди Фед да запази лихвените проценти по-високи за по-дълго време. Доходността на важните 10-годишни ДЦК завърши месеца на равнище 4,17%, което представляваше месечен спад от 11 б.т. (цените на облигациите и доходността се движат в противоположни посоки).
Пазарът в Европа
През ноември акциите в Европа отбелязаха сравнително стабилен месец – широкият паневропейски индекс Stoxx600 добави по-малко от 1% в местна валута (EUR). По-специално акциите в Обединеното кралство имаха добър месец (+2,2% за FTSE100), подкрепен от силното представяне на финансовите компании. С изключение на Великобритания, европейските акции като цяло спаднаха незначително поради комбинация от опасения за потенциални мита от страна на САЩ и предупреждения за печалби от автомобилния сектор и сектора на потребителските стоки (поради намаляло търсене от Китай). Инфлацията в еврозоната се повиши до 2,3% през ноември (от 2,0% през октомври) и остава близо до целта на Европейската централна банка (ЕЦБ). Така че на декемврийското си заседание ЕЦБ все още се очаква да продължи да облекчава паричната си политика, като се има предвид икономическата немощ на континента – банката сигнализира, че инфлацията вече не е приоритет и че основният фокус сега е постигането на 2% растеж.
Всъщност икономическите данни от Еврозоната продължиха да сочат слабост. Съвкупният PMI спадна до 10-месечно дъно от 48,1 пункта, като отбелязват спад и услугите и производството. Във Великобритания също се наблюдаваше забавяне в сектора на услугите, като PMI за услугите спадна до най-ниската си стойност от повече от година – макар че при 50,8 пункта той все още е в зоната на експанзията. През ноември Английската централна банка понижи лихвите с още 25 б.т., докато британските акции се повишиха. С подценяването си с до 50% в сравнение със САЩ, капиталовите пазари в Обединеното кралство привличат вниманието и напоследък кипят от активност - през последната седмица на ноември бяха обявени четири сделки за поглъщане. Като цяло на континента секторите на информационните технологии и комуникационните услуги продължиха да бъдат сред най-печелившите, докато при суровините и потребителските стоки се наблюдаваха едни от най-резките спадове.
С нарастването на инфлацията и с очакванията на инвеститорите ЕЦБ още да понижи лихвите през декември, европейските ДЦК се представиха по-добре от останалите, като нараснаха общо с 2,3% в местна валута. Облигациите от европейската периферия се представиха още по-добре, тъй като падането на германското и френското правителство увеличи политическата несигурност в развита Европа – но понеже инвеститорите възприемат френският дълг за по-рисков (поради опасения за бюджетен дефицит), спредът на френските ДЦК спрямо немските бундове достигна най-голямото си ниво от 12 години досега.
Представяне на българския пазар
Ноември бе отрицателен месец за Българската фондова борса. Загубите на българските индекси бяха около 1% – представителният SOFIX загуби близо 0,3%, докато индексът на малките компании, beamX, спадна с 1,4%. През месеца се проведе заключителната церемония на БФБ по четвъртото издание на програмата beamUp Lab за развитие на малки и иновативни предприятия. Друга инициатива с партньорството на БФБ бе проведения INVESTOR FINANCE FORUM 2024, на който БФБ подчерта достойнствата на двата си най-атрактивни сегмента – пазара beam, за малки и средни предприятия и сегмента EuroBridge, в партньорство с Deutsche Boerse, насочен към най-големите компании у нас, които имат интерес за двойно листване на регулираните пазари в България и Германия. Като доходност за месеца, най-добре представилата се компания бе енергийният холдинг Петрол АД, която записа ръст от над 20%, а сред тези с най-голяма загуба бе производителят на пилешко месо Градус АД, чиято цена на акцията спадна с повече от 12%.
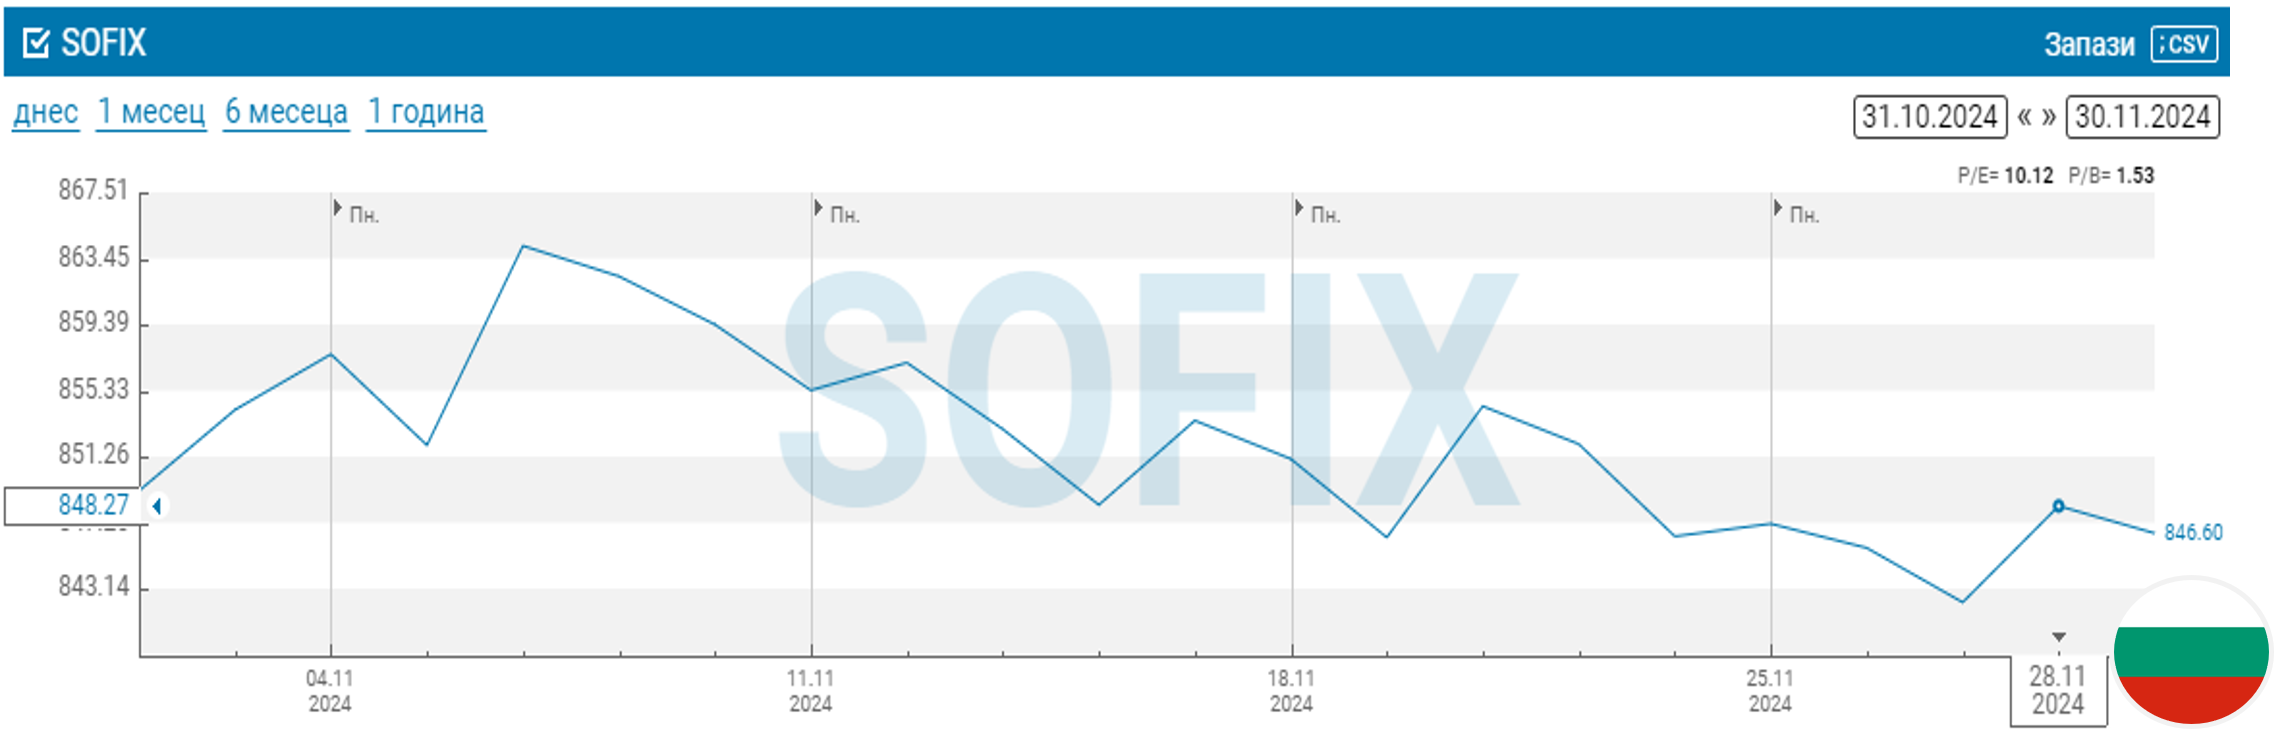
Архив октомври 2024
Общ преглед на пазара
Октомври донесе втората месечна загуба за 2024 г. на световните пазари на акции. Индексът MSCI All-Country World Equity изгуби 2,3% през месеца (в USD), но все пак е с ръст от почти 15% досега за годината. Наближаващите избори в САЩ доминираха в мислите на инвеститорите през октомври. Евентуален източник на несигурност беше фактът, че президентската надпревара бе изключително близка и инвеститорите се притесняваха, че крайният резултат може да не е известен в продължение на седмици. Двамата кандидати (Тръмп и Харис) имат доста различни възгледи за определени политики, което потенциално може да доведе до радикални разлики в посоките на инфлацията и лихвените проценти. Точно подобни опасения за по-продължителен период на по-високи лихви разпалиха тревогите на инвеститорите за бъдещия икономически растеж, въпреки всички признаци за силна икономика на САЩ. Продължаващият сезон на отчетите показа, че печалбите за третото тримесечие като цяло са добри, но бъдещите прогнози на компаниите бяха слаби. По сектори в световен мащаб инвеститорите показаха ясно изразено предпочитание към рисковите акции, залагайки на досегашните лидери: през месеца най-силен ръст отбелязаха акциите на Технологиите, Комуникациите и Финансите, докато Суровините и Недвижимите имоти изостанаха.
Данните от другата страна на Атлантика показаха, че Европа продължава да изпитва затруднения да расте икономически, като особено силно пострада производството. Някои данни за все още упорита инфлация може да ограничат бъдещите намерения на ЕЦБ да продължи да понижава лихвите (което тя направи през октомври с 0,25%). В Обединеното кралство беше обявен първият бюджет при новото лейбъристко правителство, съдържащ агресивно увеличение на данъците и заеми за запълване на финансовата дупка – това доведе до разпродажби и повишаване на доходността на британските гилтове с над 60 базисни точки (б.т.) за месеца (доходността на облигациите и цените се движат в противоположни посоки). В Азия, китайските акции се понижиха, докато в Япония наблюдавахме ръст. Оптимизмът от миналия месец за широкообхватните мерки за стимулиране на икономиката на Китай се стопи, тъй като подробностите им разочароваха - след като през септември нарасна с 21% (в местна валута), през октомври борсовият индекс SCI300 спадна с повече от 3% (и с повече от 6% в щ. д.).
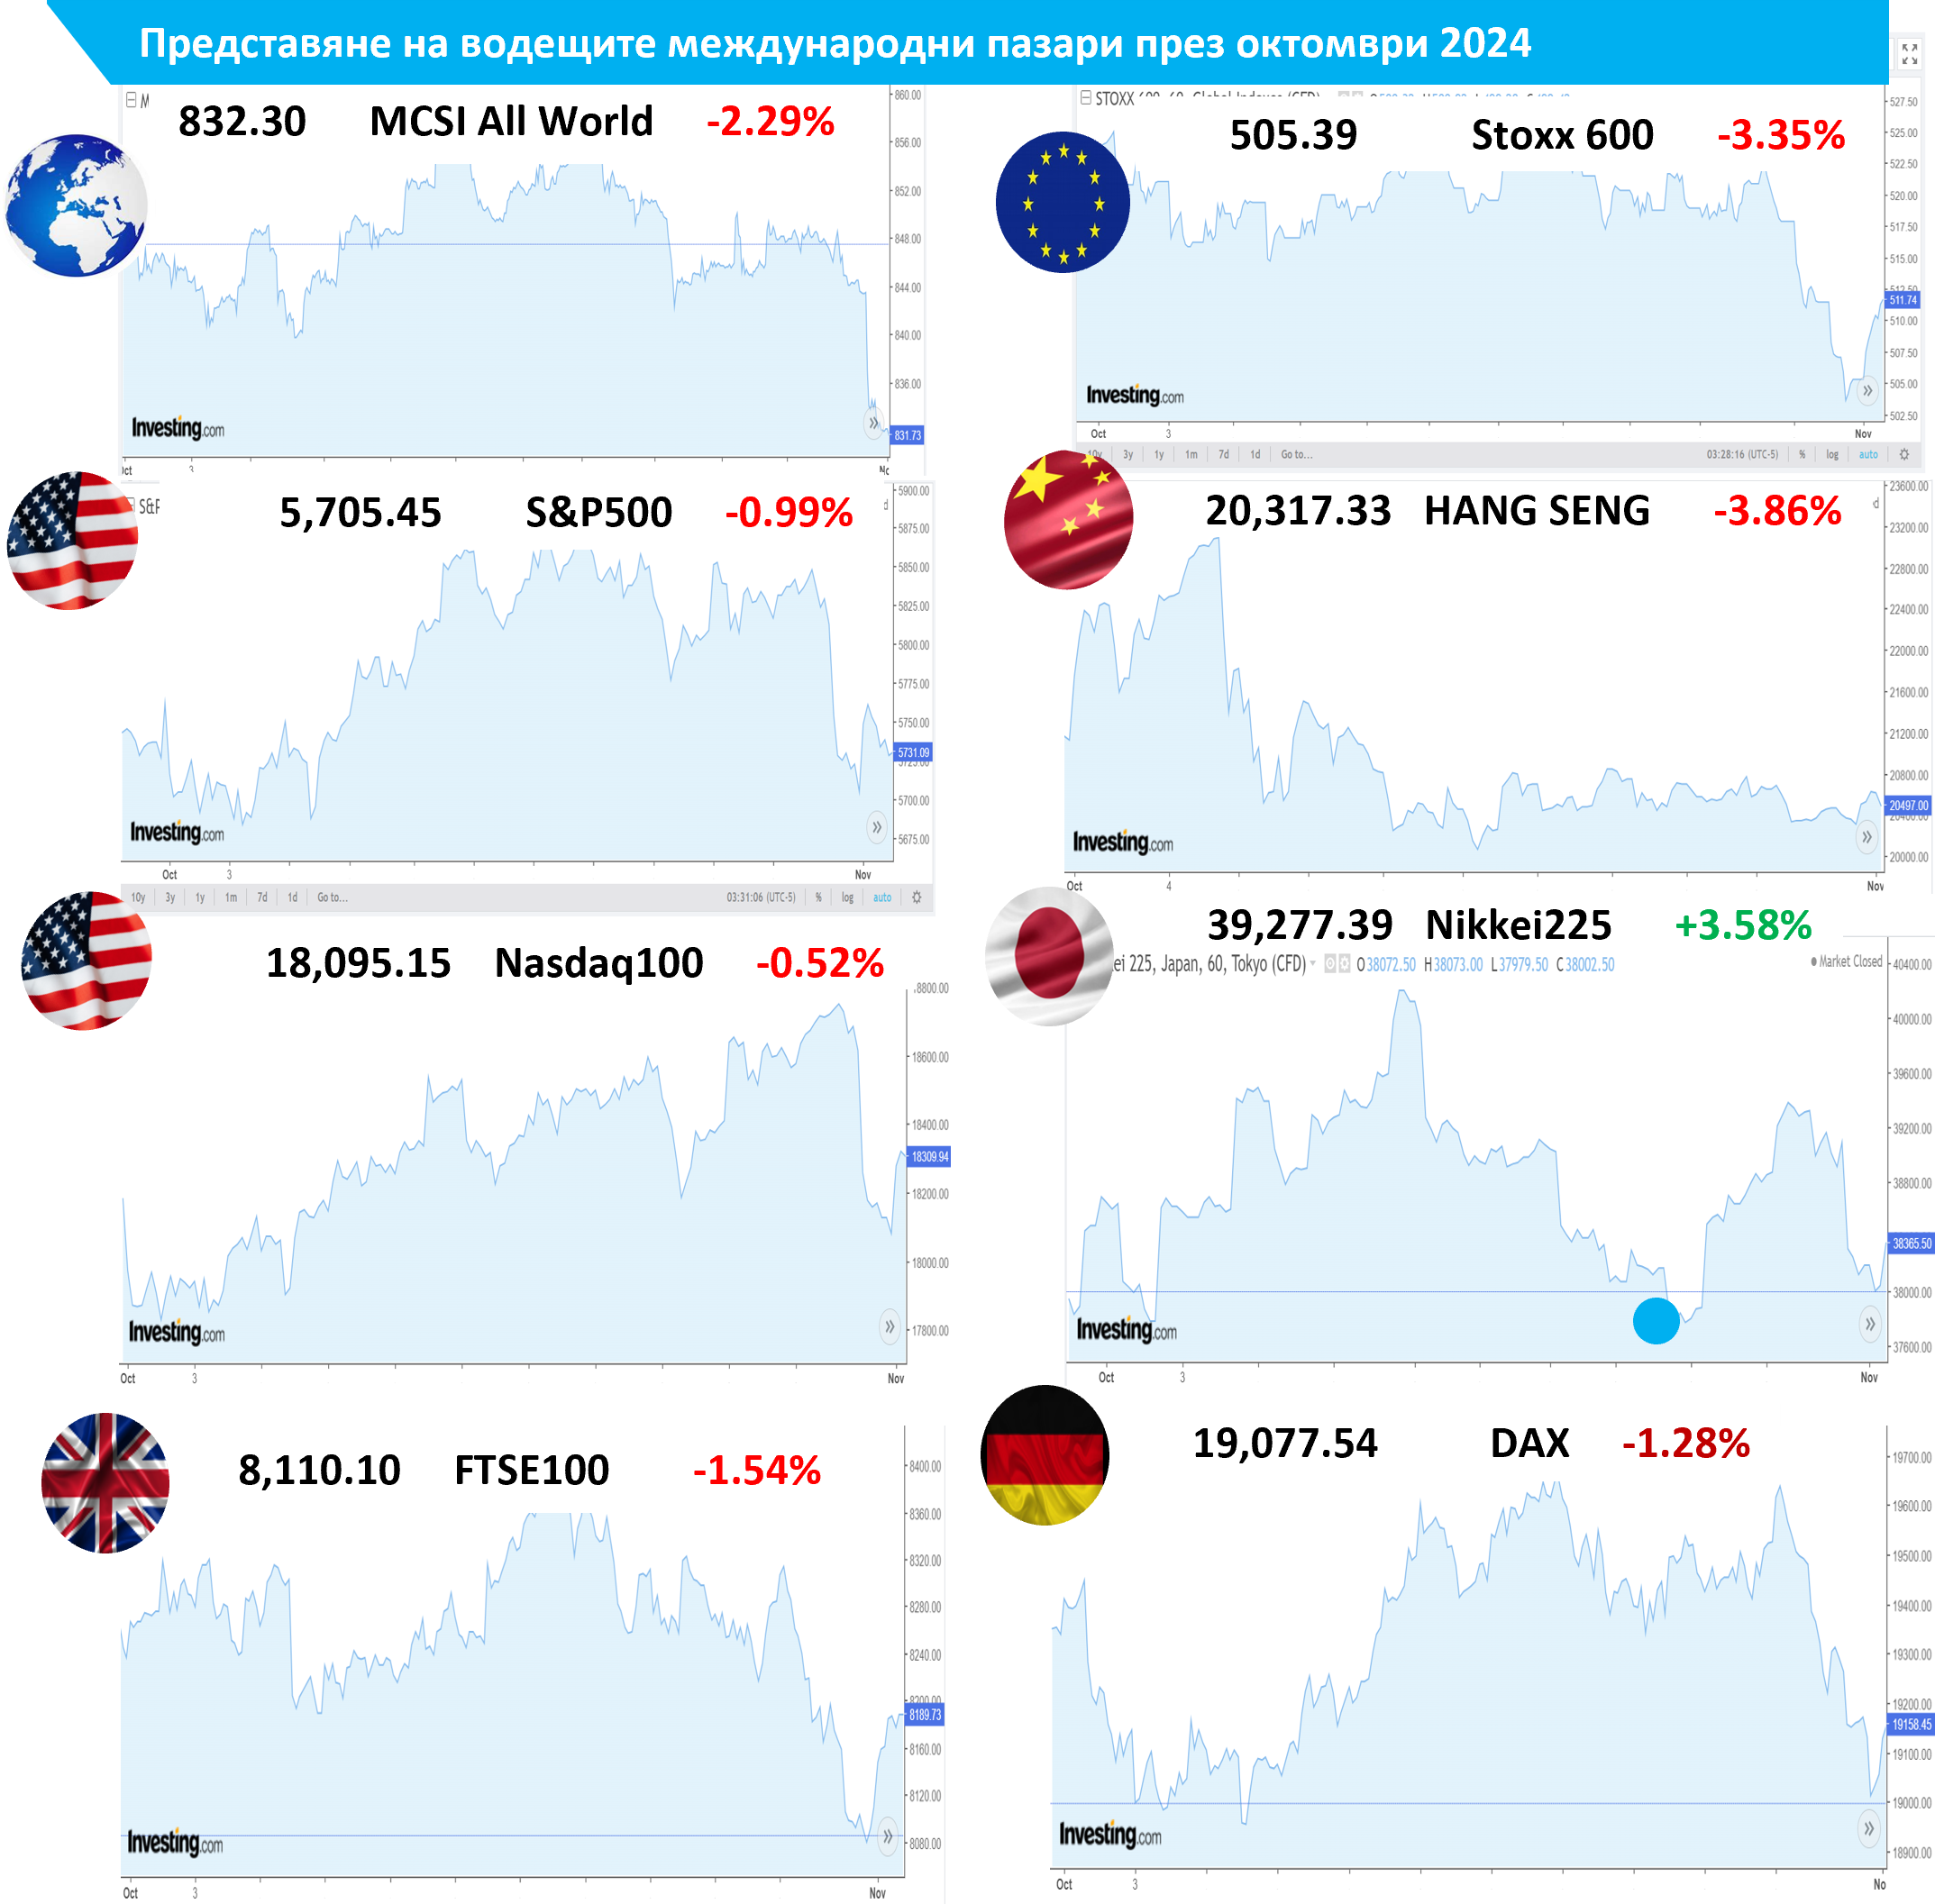
Пазарът в САЩ
Щатският долар поскъпна през месеца – с повече от 3% спрямо еврото и с 6% спрямо японската йена. Японските акции нараснаха (в местна валута), тъй като износителите се облагодетелстват от поевтиняването на йената, но всички печалби на инвеститорите от чужбина бяха заличени от обезценяването на местната валута. Пазарите на облигации също спаднаха през октомври. Като цяло през месеца доходността на американските ДЦК се повиши с близо 50 б.т. – кривата на доходностите стана по-стръмна, след като доходността на дългосрочните ДЦК на САЩ достигна най-високите си нива от 16 години насам. В Европа, с изключение на Германия, доходността на държавните облигации също се повиши до най-високите си нива от повече от десетилетие. Индексът на глобалните облигации Barclays Global Aggregate отбеляза доходност от -3,4%. Въпреки това повишение на доходността на облигациите, цената на златото се повиши с 3,4% (в USD) през октомври и вече е нараснала с над 32% през тази година, докато цените на петрола останаха без съществени изменения, независимо от ескалиращия конфликт в Близкия изток.
Акциите в САЩ завършиха с понижение през октомври, прекъсвайки серията от пет последователни положителни месеца; за последните дванадесет месеца това беше едва вторият отрицателен резултат спрямо 10 месеца на печалба! Цените на акциите се понижиха на фона на несигурността преди президентските избори и орязани очаквания за бъдещото намаляване на лихвените проценти. И трите важни борсови индекса (Dow Jones, S&P500 и NASDAQ) приключиха месеца със загуби от около 1%. По-слаби резултати за приходите на технологичния сектор (включително от Apple, Meta и Microsoft) също допринесоха за спада на американския пазар в края на месеца. Като сектори, през октомври най-много спаднаха компаниите от Здравеопазване, Суровини и Недвижими имоти, докато Комуникационните услуги и Финансите се представиха добре. Сезонът на отчетите за третото тримесечие започна със солидни резултати от някои банки и засега показва средно 7% увеличение на корпоративните печалби в сравнение с година по-рано – потвърждение за силата на американската икономика. Потреблението остава високо, а износът продължи да нараства. Силното потребление се дължи на потребителското търсене, подкрепено от силния пазар на труда (който през септември добави повече от очакваното (254 хил.) работни места; а безработицата спадна до 4,1%). Данните показаха, че по-ниските цени на енергоносителите понижиха инфлацията в САЩ от 2,6% на 2,4% (по-малко от очакваното), докато базисната инфлация се задържа на равнище 3,3%.
Един от тревожните моменти бе, че цените на базисните услуги (без разходите за подслон) отново се увеличиха. „Лепкавата“ базисна инфлация демонстрира трудностите, пред които е изправен Фед след решението си да намали лихвените проценти с 50 б.т. през септември – и инвеститорите сериозно преразгледаха очакванията си за бъдещи намаления на лихвите, предвид силния пазар на труда и упоритата инфлация, Разхлабването на политиката на Фед все още се очаква, но с много по-бавни темпове: сега инвеститорите предвиждат само 2-3 намаления на лихвите с четвърт процент до края на 2025 г., за разлика от 8-10 преди месец-два. Охлаждането на очакванията за намаляване на лихвите, наред с несигурността около изборите, доведе до разпродажба на американските ДЦК и те отстъпиха като цяло с -2,4% за месеца. В случай на победа на Тръмп (малко по-вероятна в края на месеца) инвеститорите очакват провеждането на по-инфлационна политика, което тласна доходността както на 2-годишните, така и на 10-годишните ДЦК над 4,0%.
Пазарът в Европа
Европейските акции също се понижиха през октомври – широкият пан-европейски индекс Stoxx600 отбеляза най-големия си месечен спад през тази година, като загуби 3,4% в местна валута (EUR). Тъй като възстановяването на Европа напредва с много по-бавни темпове, икономическото разминаване между еврозоната и САЩ става все по-очевидно. Докато в САЩ инфлацията и пазарът на труда са силни, по-ниска от очакваната инфлация и разочароващи икономически показатели накараха ЕЦБ да понижи с 25 б.т. основния си лихвен процент – третото подобно понижение за този цикъл. Данните за септември разкриват, че показателите за бизнес доверието значително отслабват, както за сектора на услугите, така и за производството. Особено засегната бе Германия, където продължаващото понижение на индустриалното и автомобилното производство означаваше, че производството на стоки със сигурност продължава да се свива. В условията на започналия сезон на отчетите за третото тримесечие данните показват по-слаби корпоративни печалби средно с -2% на годишна база.
Тримесечните отчети на няколко от автомобилопроизводителите, както и на някои компании за луксозни стоки, разочароваха пазара. Най-губещите сектори за месеца включваха Информационните технологии, Потребителските стоки и Недвижимите имоти, докато Промишлеността и Комуникационните услуги бяха единствените сектори, които регистрираха положителна възвръщаемост. Инфлацията в еврозоната се понижи от 2,2 % до 1,7 %, спадайки под целта от 2 % за първи път от юни 2021 г. насам.
Намалението (отново) се дължеше главно на рязкото понижение на цените на енергията, докато инфлацията при храните леко се повиши. Базисната инфлация (без храните и енергията) също се понижи от 2,8% до 2,7%. ЕЦБ изрази увереност в процеса на дезинфлация, но повтори, че бъдещите движения на лихвените проценти ще зависят от данните. Въпреки благото послание и прясното понижение на лихвите, европейските ДЦК бяха повлияни от глобалния срив на пазарите с фиксиран доход и за месеца спаднаха с -1%. Най-лошо на континента бе представянето на британските ДЦК, които приключиха месеца с възвръщаемост от -2,8%, тъй като съобщението за бюджета на Обединеното кралство изплаши инвеститорите с по-големи от очакваните разходи за 2025 г.
Представяне на българския пазар
В унисон със световните борси, през октомври акциите на Българската фондова борса също отбелязаха спад. За трети пореден месец, обаче, продължава доброто представяне на индекса на акции в недвижими имоти, BG REIT, който отбеляза повишение с 2,4%, докато представителният SOFIX и широкият индекс BGBX40 спаднаха с над 1%. В края на месеца бе отбелязана 20-годишнината от първото успешно първично публично предлагане на БФБ – на компанията Инвестор.БГ през далечната 2004 г. През месеца липсваха нови публични предлагания на акции или облигации. От сините чипове на родната борса, за трети пореден месец най-добре представилата се компания бе Фонд за недвижими имоти България АДСИЦ, която записа ръст от над 14% за м. октомври, а сред тези с най-голяма загуба бе технологичната Сирма Груп Холдинг АД, чиято цена на акция спадна с 8,8%.
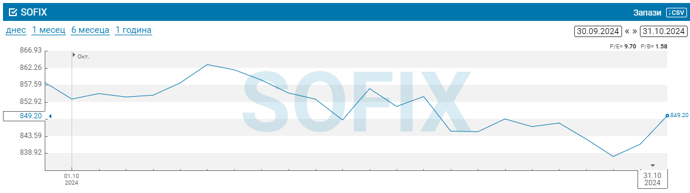
Архив септември 2024
Общ преглед на пазара
Ентусиазмът на финансовите пазари продължи и през септември. Световните индекси продължиха да удрят рекордни стойности и записаха още един положителен месец. Глобалният индекс MSCI All-Country World Equity се повиши с 2,4% през септември (в USD) – сега индексът е бил с положителна възвръщаемост през седем от последните осем тримесечия и вече е нараснал с 54% за този период! Акциите бяха подкрепени главно от факта, че множество централни банки по света започнаха цикъл на понижаване на лихвените проценти. Инвеститорите се почувстваха окуражени от смелата стъпка на Федералния резерв (Фед) да понижи лихвените проценти с 50 базисни пункта (б.п.) през септември – стъпка, която като цяло надхвърли пазарните очаквания. Решението на Фед беше подкрепено от донякъде положителни икономически данни: инфлацията продължи да спада (индексът на потребителските цени, CPI, се понижи); безработицата изглеждаше стабилизирана, а данните за заплатите излязоха силни. Освен това приключилият сезон на отчетите за 2Q на 2024г. показа, че американските компании отчитат годишен ръст на печалбите от 11%, което е най-добрият показател за последните 10 тримесечия. За разлика от тях европейските акции нямаха добър септември и приключиха месеца със загуба. В по-голямата част от континента растежът е в застой, което засяга някои от най-големите му икономики като Германия, Франция и Великобритания. Въпреки че инфлацията в Европа изглежда до голяма степен под контрол, равнищата на задлъжнялост и безработица остават на сравнително високи нива, което вгорчава нагласите на инвеститорите.
Китайските фондови пазари се повишиха през септември в отговор на скорошните агресивни пакети от фискални и монетарни стимули, предназначени да повишат икономическия растеж целта на правителството от 5,0%. Китайските индекси отбелязаха огромни дневни печалби: например, представителният индекс CSI 300 се повиши с 25% за пет дни, което е най-големият му ръст някога за такъв период! Японските акции спаднаха за месеца, тъй като курсът на Банката на Япония към затягане на лихвените проценти остава изключение сред останалите централни банки – повишаването на лихвените проценти всъщност се отрази благоприятно на йената, която поскъпна с над 10% спрямо щатския долар, докато пазарът на акции спадна с 6% за тримесечието (в местна валута).
При стоките, с понижаването на световните лихвени проценти цената на златото рязко се повиши през септември, като за втори пореден месец достигна исторически върхове. Цените на петрола се понижиха, тъй като търговците претегляха вероятността от забавяне на световното търсене на петрол спрямо възможни краткосрочни смущения в доставките заради ескалиращия конфликт в Близкия изток. Това доведе до спад на енергийните акции, които заедно с акциите от здравеопазването бяха сред най-зле представилите се; а обрат при цикличните акции означаваше, че водещи на пазара бяха Цикличното потребление и Суровините.
Пазарите на облигации също се представиха добре през септември, стимулирани от перспективите за по-ниски лихвени проценти, умерена инфлация и отслабване на икономическия растеж. В отражение на увеличения апетит за риск на инвеститорите, високодоходните облигации с по-ниско качество (които са по-чувствителни към икономическата среда) изпревариха леко облигациите от инвестиционен клас. За цялото трето тримесечие индексът на глобалните облигации Barclays Global Aggregate постигна солидната доходност от 7,0%.
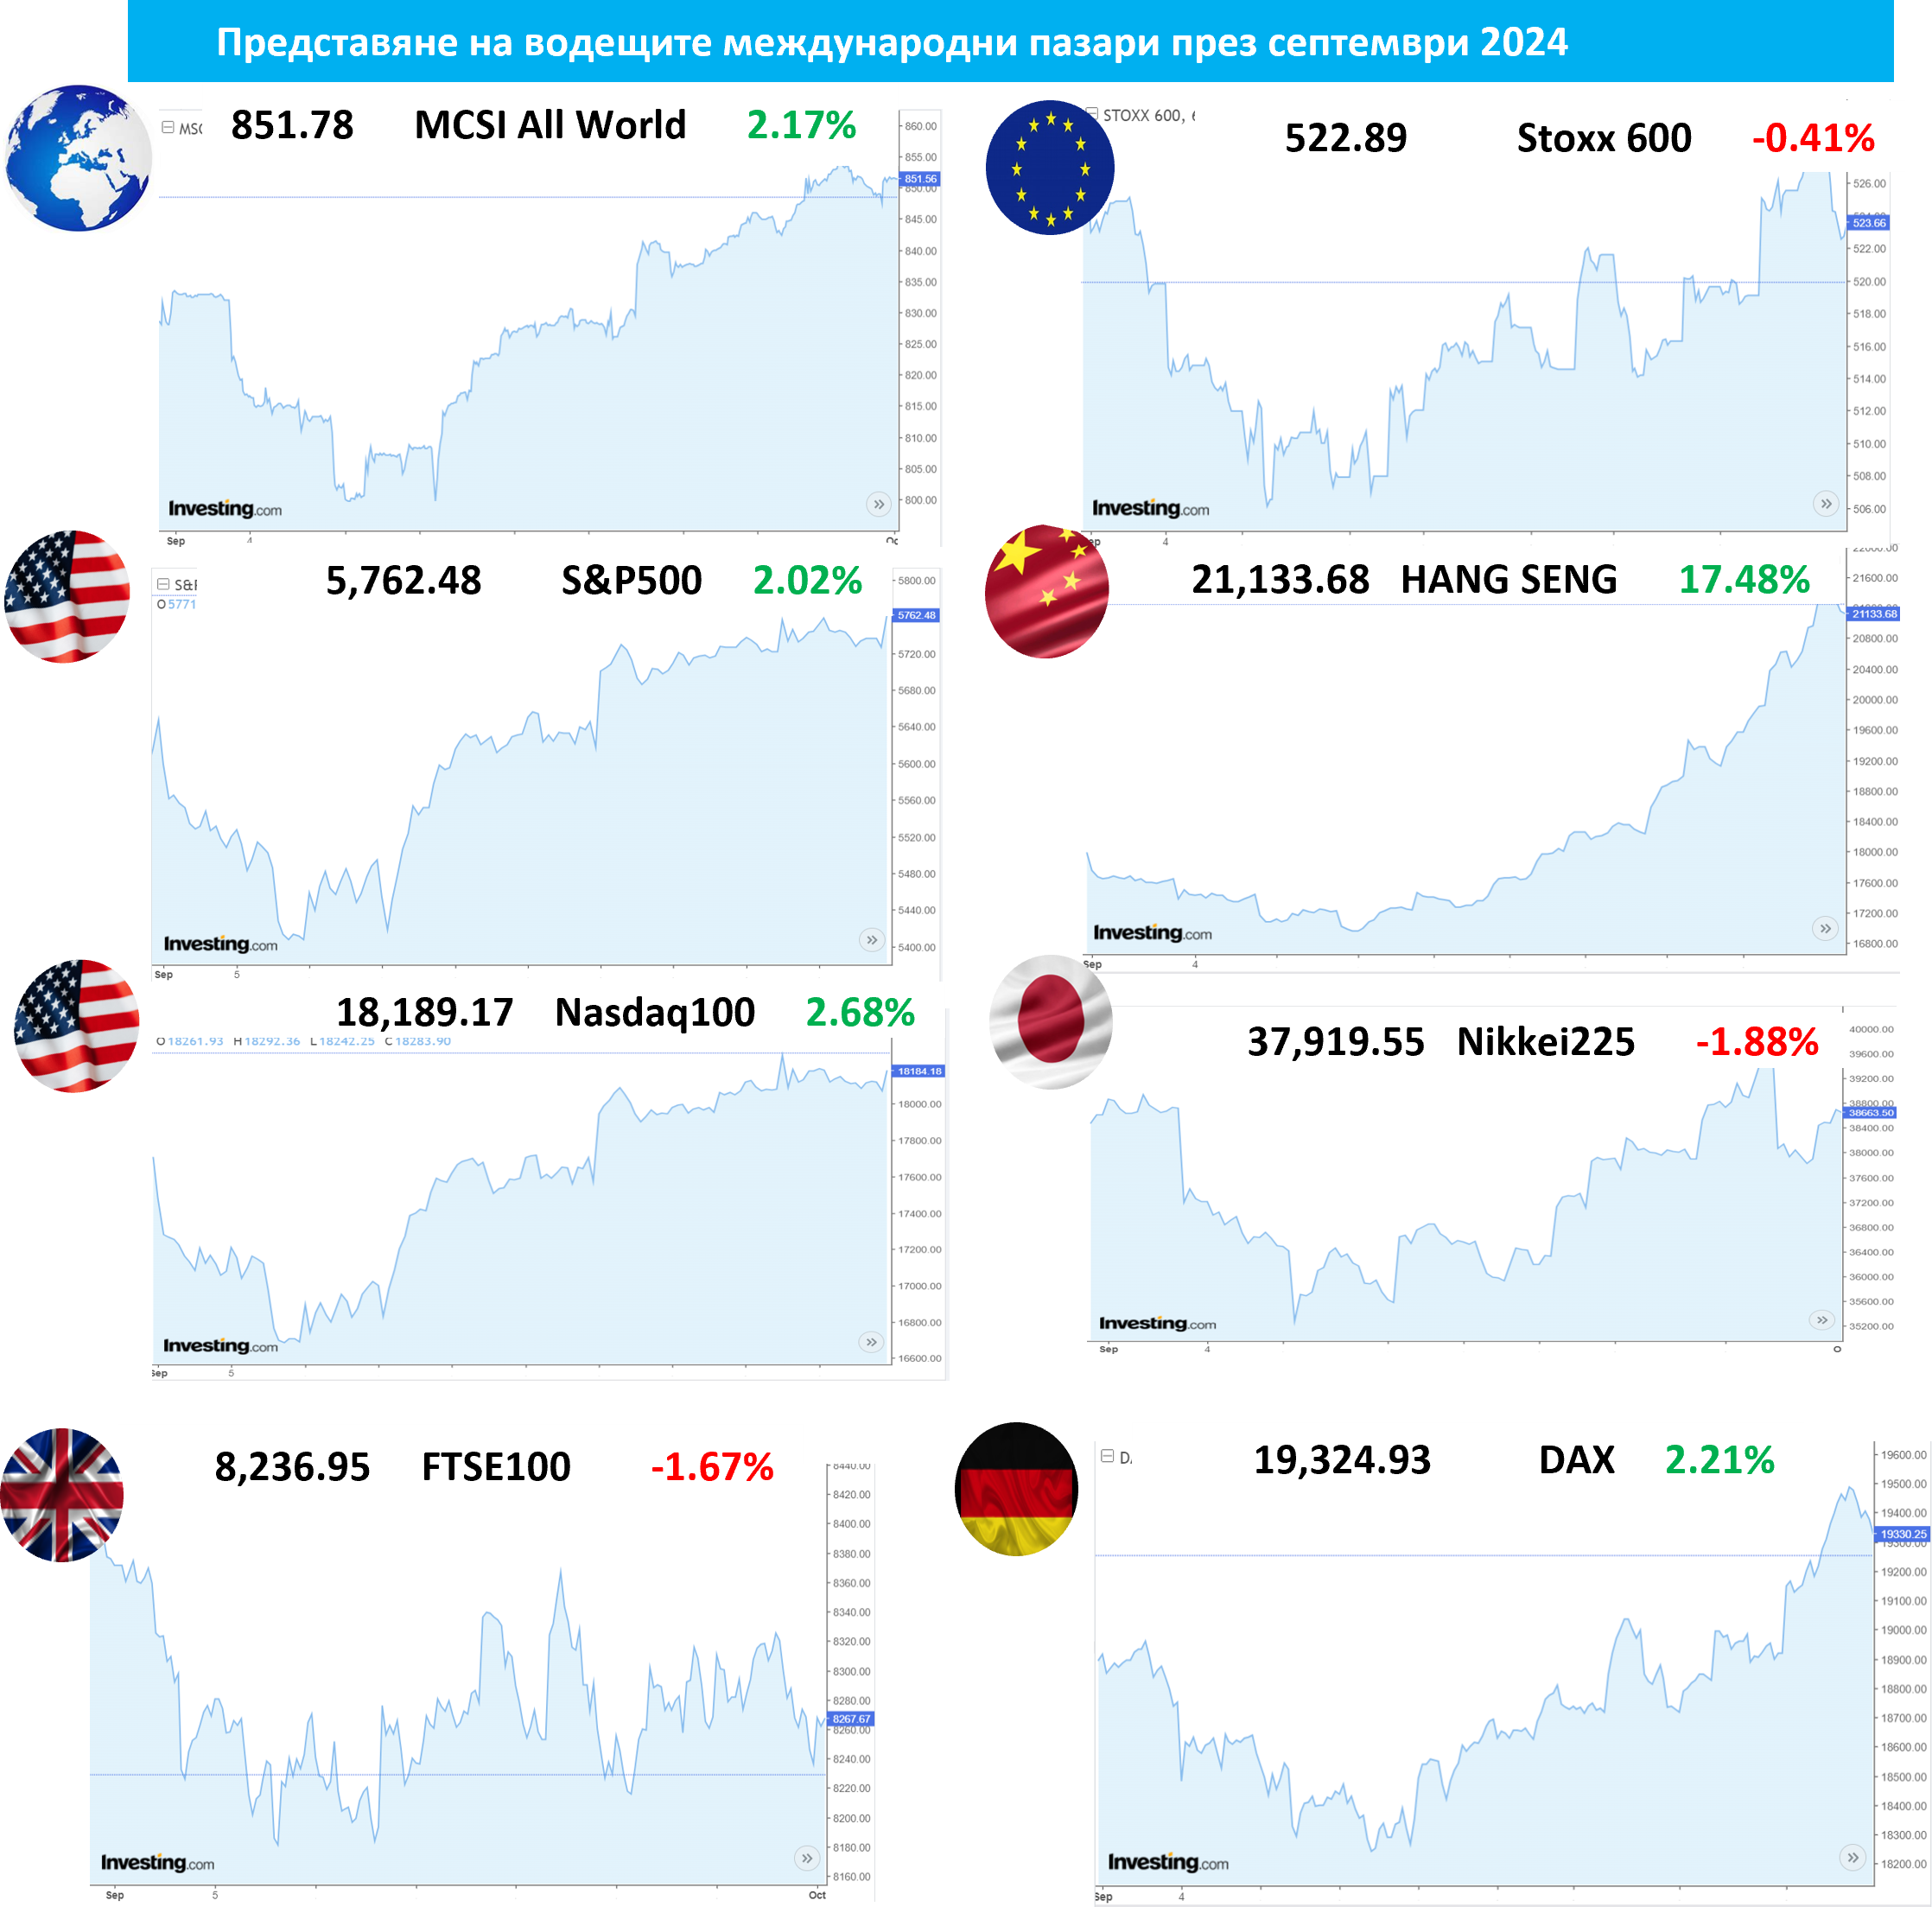
Пазарът в САЩ
Акциите в САЩ продължиха да поскъпват и през септември, и през тримесечието. За третата четвърт от годината възвръщаемостта на S&P500 беше 5,9%, а през септември – над 2%, което бе десетият му положителен месец от последните единадесет. Обнадеждаващо е, че ръстът на акциите най-накрая се разшири между секторите и някои предишни победители поизостанаха. Всички сектори, с изключение на енергийния, отбелязаха положителна възвръщаемост за тримесечието – сред най-добре представилите се сектори бяха комуналните услуги и недвижимите имоти, докато информационните технологии изостанаха. Акциите с малка пазарна капитализация също отбелязаха особено силно рали в очакване на предстоящи по-ниски лихвени проценти.
Всъщност голямата новина на месеца бе, че Фед се присъедини към другите централни банки в цикъла на намаляване на лихвените проценти, като смъкна лихвения процент по федералните фондове с цели 50 б.п. (еквивалентни на 0,5%). Размерът е необичайно голям за първа стъпка и изглежда е продиктуван от опасения, че Фед може да е закъснял с намалението и така да рискува да навреди на икономиката. Докладът за заетостта през август беше слаб, като показа, че в неселскостопанския сектор са добавени по-малко от очакваното работни места, и въпреки че безработицата спадна забележимо до 4,2% спрямо предходния месец, тя се е покачила от 3,7% в началото на годината. Инфлацията, от друга страна, продължи да се понижава, спадайки под 3% за първи път от повече от три години. Инвеститорите бяха успокоени и от някои силни корпоративни печалби, които допринесоха за уталожване на опасенията по пазара.
Сега вниманието се насочва към предстоящите президентски избори в САЩ на 5 ноември. Макар че двамата кандидати отстояват някои драстично противоположни възгледи (например за имиграцията, данъците, митата...), към настоящия момент шансовете и на двамата изглеждат доста изравнени, като няма ясни индикации дали ще спечели г-н Тръмп или г-жа Харис. На пазара на ценни книжа с фиксирана доходност доходността на американските ДЦК спадна значително през тримесечието (доходността и цените на облигациите се движат в противоположни посоки) предвид силното начало на цикъла на намаляване на лихвените проценти. Лидер беше 2-годишния американски съкровищен бон, чиято доходност спадна със 111 б.т. през тримесечието, докато кривата на доходността стана по-стръмна (обратният наклон на кривата на доходността се смята за индикация за предстояща рецесия). Сред корпоративния дълг, американските облигации от инвестиционен клас се представиха по-добре от високодоходните облигации с по-ниско качество.
Пазарът в Европа
Въпреки че европейските акции не блестяха през септември, те имаха добро тримесечие. Широкият общоевропейски фондов индекс Stoxx600 отстъпи с -0,4% за месеца, но добави над 2,2% за третото тримесечие на 2024 г. Подобно на САЩ, най-голям ръст отбелязаха секторите на недвижимите имоти, комуналните услуги и здравеопазването, тъй като перспективата за по-ниски лихвени проценти накараха инвеститорите да преоценят някои отрасли, които преди това не бяха сред най-предпочитаните. Енергийният сектор и информационните технологии бяха основните изоставащи сектори, които претърпяха загуби през тримесечието.
През септември Европейската централна банка (ЕЦБ), както се очакваше, извърши второто си понижение на лихвения процент с 25 б.т., с което лихвените проценти достигнаха 3,5%. Данните за цените показаха подобрение, като годишната инфлация рязко спадна до 1,8% през септември (от 2,2% през август). Това е първият случай през последните три години, когато инфлацията спада под целевото равнище на ЕЦБ от 2%. Други показатели обаче сочеха забавяне на икономиката на Еврозоната. Индексът на мениджърите по поръчките в промишлеността (PMI) за септември достигна осеммесечно дъно от 45,0 (показание под 50 означава свиване), разкривайки задълбочаващ се спад в производството. Индексът PMI в сектора на услугите все още е на територията на експанзията – 50,5, но и той се сви рязко от 52,9 през август (когато се провеждаха Олимпийските игри в Париж). Комбинацията от по-слаби данни за PMI и по-ниски показания за инфлацията значително засилва очакванията за по-нататъшно намаляване на лихвените проценти от страна на ЕЦБ.
В Обединеното кралство Английската централна банка (АЦБ) също извърши първото си намаление на лихвите от четири години насам, след като данните показаха, че през лятото годишната инфлация на потребителските цени е спаднала до целевата стойност на АЦБ от 2,0% - през тримесечието британските акциите поскъпнаха поради надеждите за устойчиво възстановяване на местната икономика. Гилтовете (ДЦК) на Обединеното кралство поскъпнаха през тримесечието, подхранвани от обещанието на правителството да стимулира икономическия растеж. Доходността на германските и френските 10-годишни държавни облигации намаля (което означава, че цените им се повишиха), но по-слабо в сравнение с тази на Италия и Испания, които бяха най-силно представящите се в Европа през тримесечието.
Представяне на българския пазар
Септември бе още един месец, в който акциите на Българската фондова борса се представиха неубедително. За втори пореден месец, най-доброто представяне има индексът на акции в недвижимите имоти, BG REIT, се повиши с 4% на вълната на глобалния подем при имотите в среда на падащи лихвени проценти. И за този месец най-добре представилата се компания на нашата борса бе Фонд за недвижими имоти България АДСИЦ, която записа ръст от близо 17% за септември. Индексът на малките компании, beam, както и представителния за БФБ SOFIX завършиха месеца с малки загуби. Широкият индекс бе повлиян от спада на една от най-тежките компании в състава си, търговската банка Първа Инвестиционна Банка АД, която потъна повече от 18% и записа най-лошият резултат за месеца сред родните компании. През септември започна търговията на Бианор Холдинг АД на реномирания сегмент Premium на БФБ – досега акциите на технологичната компания се търгуваха на сегмент Standard. Предстои поредно увеличение на капитала за компанията, след няколкото придобивания на IT фирми през последната една година.
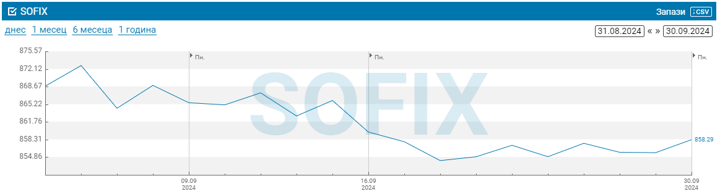
Архив август 2024
Общ преглед на пазара
Август започна зле за световните акции, но рязко обърна посоката и завърши положително. Глобалният индекс MSCI All-Country World Equity нарасна с 2,4% през месеца (в USD) и вече има положителна възвръщаемост през 9 от последните 10 месеца. Понастоящем индексът е нараснал с повече от 15,5% за годината и е на рекордно високи нива. Рязкото разпродаване на акции в началото на месеца беше предизвикано от публикуването на някои разочароващи икономически данни от САЩ, които съвпаднаха с изненадващото повишаване на лихвения процент от страна на Японската централна банка. Спадът бе свиреп – на 5 август японският капиталов индекс TOPIX спадна с 12,4%, което бе вторият му най-голям дневен спад регистриран някога – но краткотраен. Акциите демонстрираха впечатляващо възстановяване благодарение на новините за все още растящата американска икономика и положителния ръст на корпоративните печалби. Инвеститорите бяха окуражени и от посланието на председателя на Федералния резерв на САЩ, който коментира, че "времето е дошло" (за намаляване на лихвените проценти). Вследствие на новината щатският долар спадна с повече от 2%, а облигациите поскъпнаха.
Други групи активи, чувствителни към лихвените проценти, като недвижимите имоти например, също се представиха доста добре – всъщност, индексът на недвижимите имоти Global REITs нарасна с 6,2% през август. Освен недвижимите имоти, секторите здравеопазване и потребление на стоки от първа необходимост също бяха с най-добри резултати през месеца, докато енергетиката и цикличното потребление пострадаха. Инвеститорите имаха предпочитания за нискорискови акции, със солидни фундаментални показатели (ниско съотношение цена/печалба и по-висока дивидентна доходност). Продължи ротацията извън технологичния сектор и растежните компании, като възходът на акциите се разпространи към по-широкия пазар, което облагодетелства добре диверсифицираните инвеститори. Европейските акции отбелязаха още един силен месец през август и бяха най-добре представилият се глобален регион за втори пореден месец (в USD). Данните показаха, че инфлацията намалява навсякъде по континента и е доста под 3% във всички големи икономики – факт, който може да накара Европейската централна банка (ЕЦБ) да намали лихвите още повече.
На стоковите пазари, въпреки по-слабия щатски долар, цените на петрола се понижиха (поради опасения за бъдещото търсене), докато цените на златото продължиха възхода си към нови рекордни стойности. За инвеститорите на пазарите с фиксиран доход август беше положителен месец. Страхове пред икономическите перспективи накара инвеститорите да очакват по-агресивно намаляване на лихвите от страна на основните централни банки през следващите месеци и това повиши възвръщаемостта на облигациите – индексът на облигации Bloomberg Global Aggregate отбеляза възвръщаемост от 2,4% за месеца (в USD). Това настроение беше по-силно изразено в САЩ, където Фед почти сигурно ще започне цикъла на намаляване на лихвените проценти през септември, и така американските дългови пазари се представиха по-добре от тези в другите големи икономики.
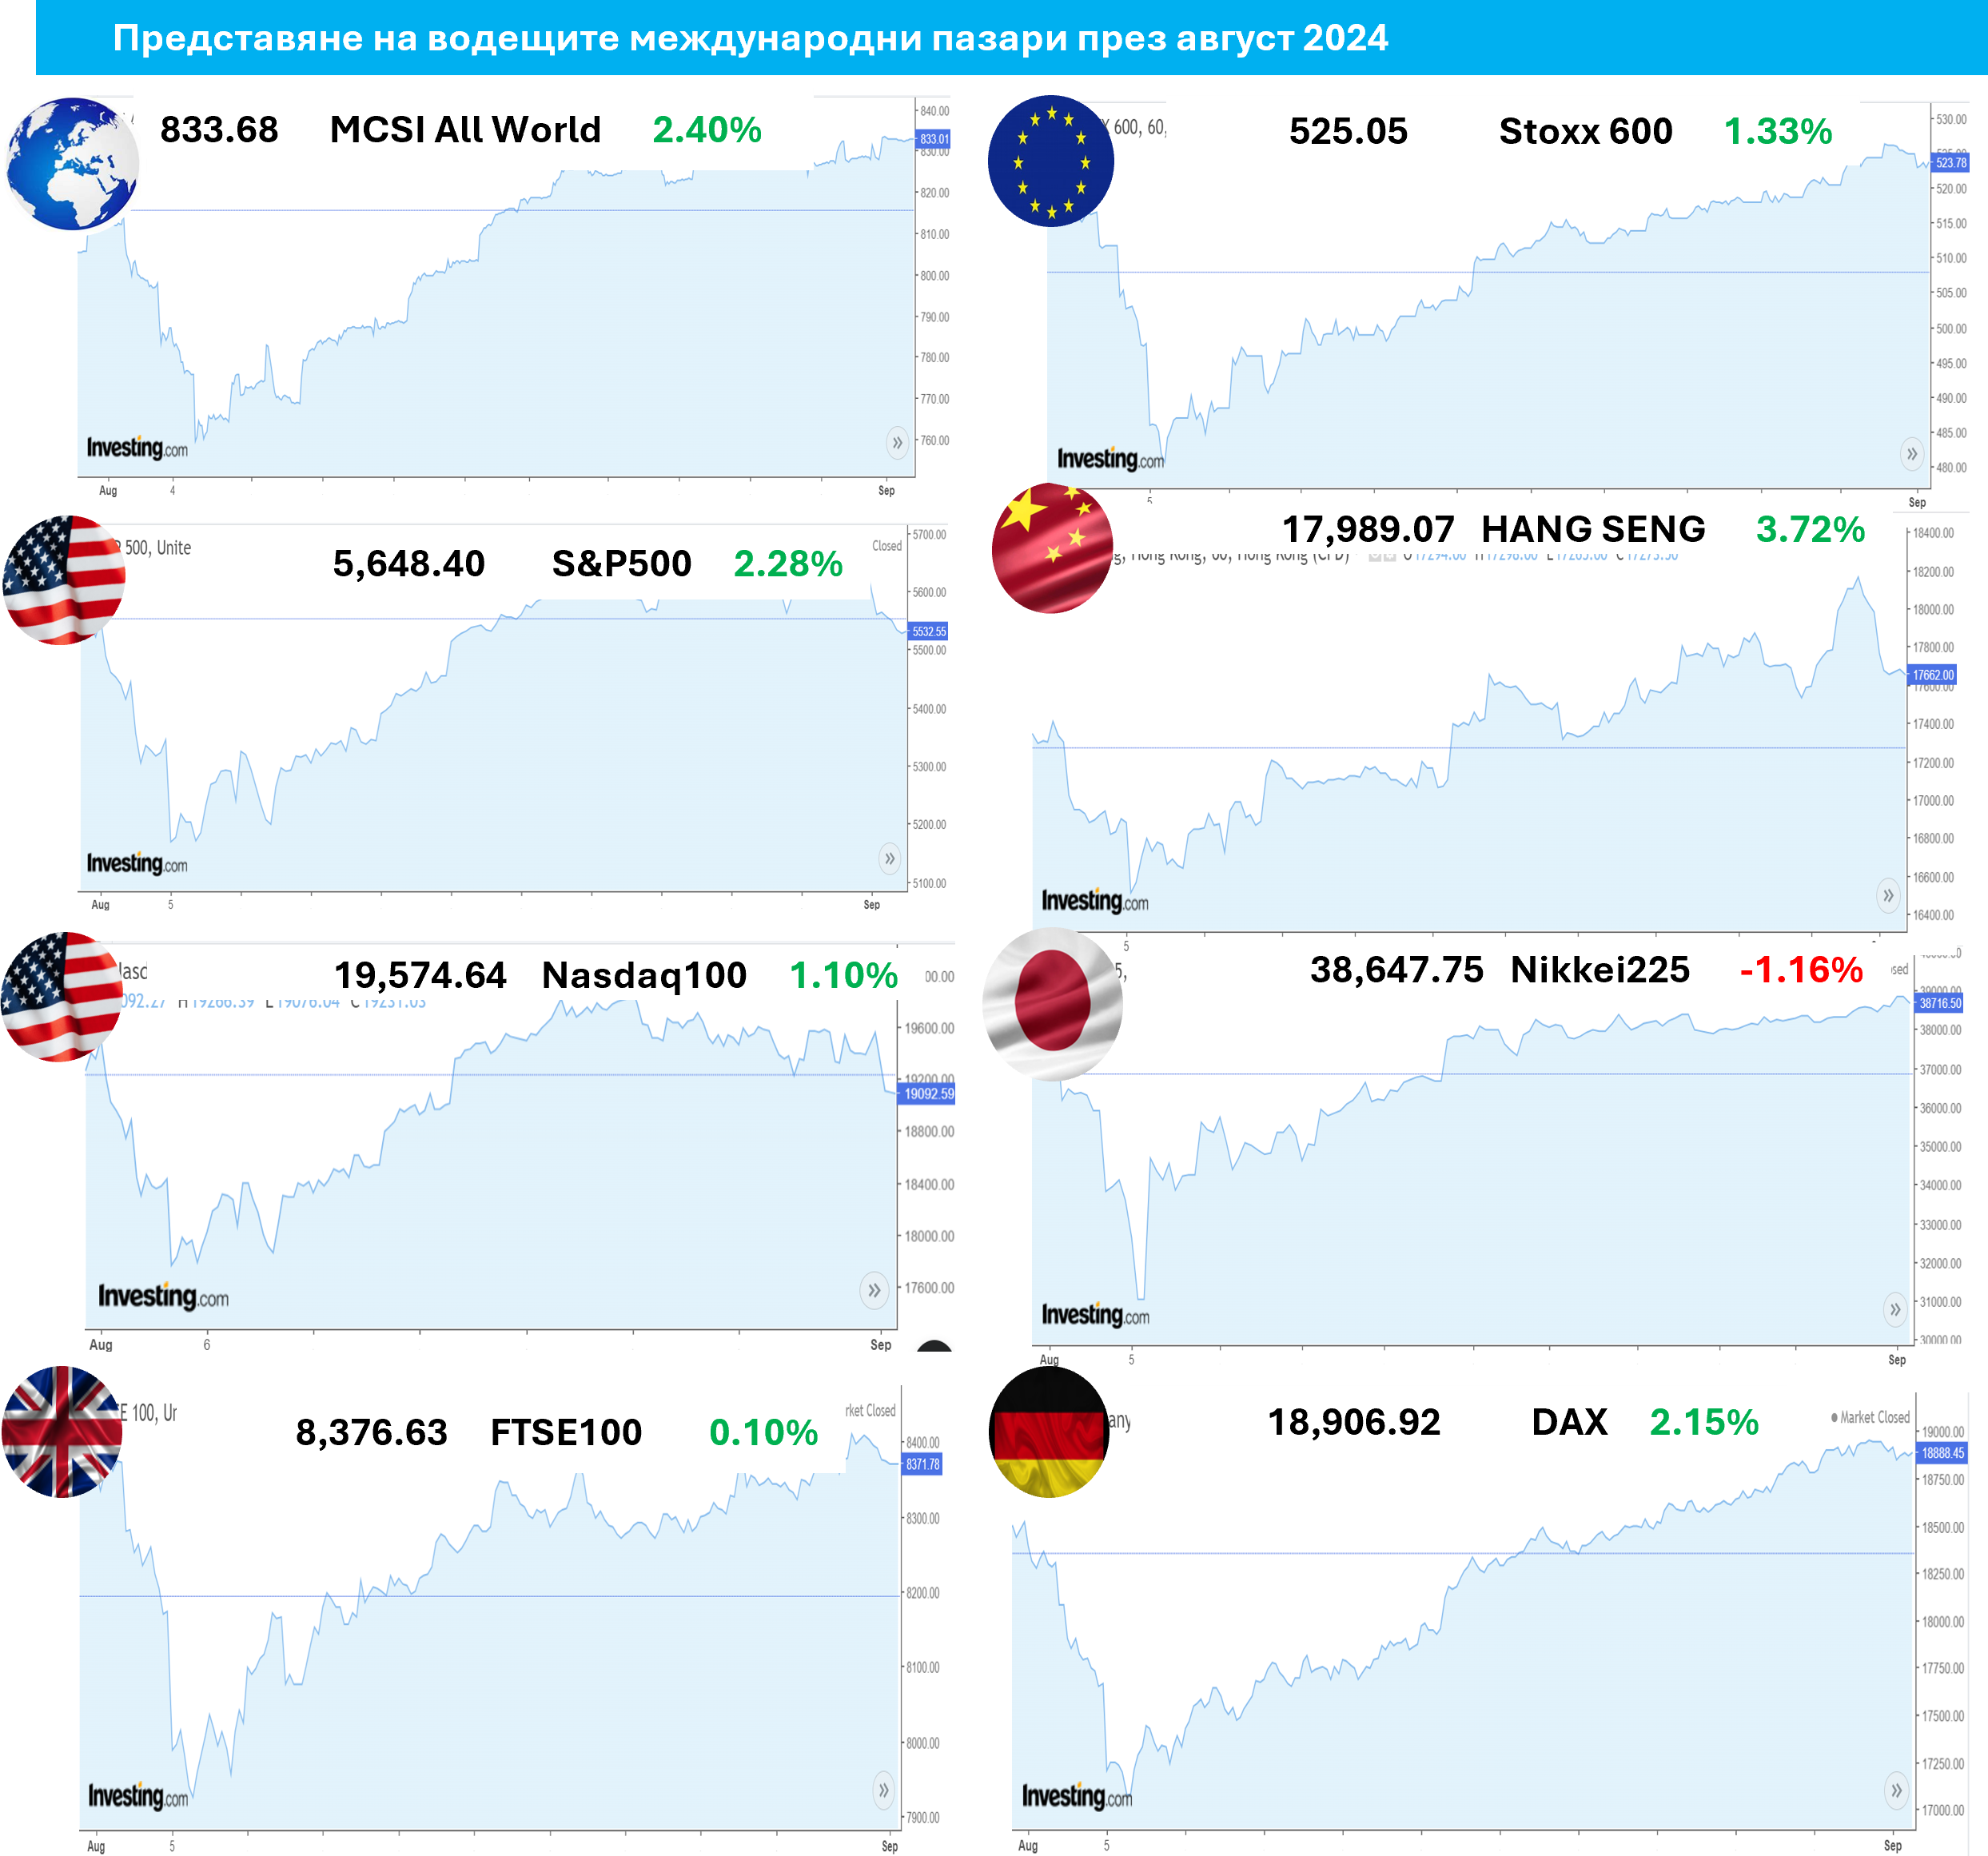
Пазарът в САЩ
След ужасната първа седмица акциите в САЩ се възстановиха и завършиха август с положителни резултати. Широкият индекс S&P500 нарасна с повече от 2% през деветия си положителен месец от последните десет. Индустриалният Dow Jones добави близо 2%, а технологичният NASDAQ завърши с почти 1% по-високо. Това беше забележителен обрат спрямо 5 август, когато NASDAQ за кратко време потъна с 10,7% спрямо нивото си на затваряне от 31 юли. Волатилността бе предизвикана от публикуването на някои разочароващи икономически данни, които подхраниха опасенията за рецесия в САЩ. Индексът на мениджърите по поръчките (PMI) за производството през юли се оказа доста под очакванията (46,8 спрямо 48,8; показание под 50 означава свиване); докладът за заетостта през юли също беше слаб, като броят на отворените нови работни места се увеличава най-малко поне за последните три години. Освен това безработицата продължи да расте, до 4,3% – най-високата стойност от близо три години насам, което включи показателя "Правилото на Сам" (когато средната стойност на равнището на безработица за последните три месеца надхвърля с повече от 0,5% най-ниската си стойност от предходните 12 месеца), който е много надежден индикатор за предстояща рецесия. Въпреки това обаче, опасенията за рецесия в САЩ може да изглеждат преувеличени предвид силните позиции на пазара на труда и потреблението. Макар и да се повиши напоследък, равнището на безработица остава доста под дългосрочната си средна стойност от Втората световна война досега, която е 5,7%.
Продажбите на дребно в САЩ нараснаха с 1% през юли, надминавайки очакванията за ръст от 0,3%, а отделно от това показателят, който проследява потребителските нагласи в САЩ, надхвърли леко очакванията, повишавайки се за първи път в последните пет месеца. В съчетание с данните за понижаваща се инфлация (която спадна под 3% за първи път от три години), се увеличава шансът Фед да извърши няколко понижения на лихвите през тази година, започвайки от септември. Перспективата за по-ниски разходи за лихви по заемите за по-малките компании предизвика рали на техните акции - индексът Russell 2000 (на фирмите с малка пазарна капитализация) скочи с 3% в деня на речта на председателя на Фед. Всъщност ръстът на печалбите се разпростря и извън технологичния сектор и това се отрази на пазара – секторите потребление на стоки от първа необходимост и недвижимите имоти бяха най-добре представилите се за август, докато енергетиката и потребителските услуги отчетоха отрицателна възвръщаемост.
Американските ДЦК се представиха по-добре от другите пазари, тъй като инвеститорите сега очакват Фед да намали лихвените проценти по-агресивно от ЕЦБ през следващите няколко месеца. Подчертавайки предимството на добре диверсифицирания подход към инвестирането, отбелязваме, че книжата с фиксиран доход (облигациите) осигуриха защита по време на резкия спад на акциите в началото на месеца - балансираните портфейли се задържаха добре, тъй като облигациите осигуриха буфер и значително смекчиха пазарната волатилност. Доходността на облигациите се понижи през август (което означава, че цените им се повишиха) – доходността на важните 10-годишни щатски ДЦК приключи месеца на ниво 3,91%, като в един момент през месеца беше паднала до 3,66%; а само преди четири месеца доходността бе 4,70%. През месеца кривата на доходностите в САЩ стана по-стръмна, тъй като доходността на облигациите с по-кратък матуритет (напр. 2-годишните) спадна с повече, отколкото на тези с по-дълъг (напр. 10-годишните).
Пазарът в Европа
Европейските акции регистрираха още един силен месец през август и бяха най-добре представящият се регион в световен мащаб за втори пореден месец. В местна валута Европа се представи по-слабо от САЩ: широкият пан-европейски фондов индекс Stoxx600 добави 1,3% за месеца (спрямо 2,3% за S&P500). Инфлацията спадна, но общият икономически фон остава мрачен, а и печалбите на цикличните компании разочароваха. Тъй като през последните шест месеца цените на някои активи стагнираха (на някои места жилищата дори поевтиняха), инфлацията на целия континент спадна. Данните показаха, че годишната инфлация в 20-те държави, използващи еврото, е спаднала до най-ниското си равнище от около три години насам – до 2,2% през август (спрямо 2,6% през юли). Този спад на инфлацията толкова близо до целта на ЕЦБ от 2% прави по-вероятно централната банка да намали лихвените проценти на заседанието си през септември (след намалението с 25 базисни точки през юли; което беше първото от 2019 г. досега). В Обединеното кралство Банката на Англия направи първото си намаление на лихвите от четири години насам на 1 август, като понижи банковия лихвен процент с 25 б.т. до 5,00%. Акциите във Великобритания се повишиха през месеца. На континента очакванията за по-нататъшно намаляване на лихвите спомогнаха за стимулиране на чувствителните към лихвените проценти сектори, като например недвижимите имоти. Недвижимите имоти и (теле)комуникациите бяха сред най-силно представящите се сектори, докато енергетиката и технологиите изостанаха.
Междувременно индексът на мениджърите по поръчките (PMI) в еврозоната се оказа по-висок от очакваното – 51,2 през август (при 50,2 през юли), подкрепен от сектора на услугите, докато европейското производство продължи да се свива (с показание под 50). Секторът на услугите, който в голямата си част представлява туристически услуги, беше подкрепен от провеждането на Олимпийските игри в Париж, което имаше осезаем ефект. В политическо отношение обаче континентът е неспокоен, след като Франция се сблъсква с политическа безизходица, а управляваща коалиция в Германия изглежда все по-нестабилна, докато войната в Украйна се разразява още по-силно. Подобно на ефекта при акциите, през август европейският държавен дълг се възползва от общия възход при облигациите, но в много по-малка степен – и пазарите отбелязаха скромни печалби: доходността на 10-годишен германски държавен бунд остана почти непроменена в края на август на равнище 2,29% (при 2,30% в края на юли). Корпоративният дълг се представи по-добре от държавния, макар и не така изразено, както в САЩ, тъй като по-ниският производствен PMI в Европа разкри евентуална уязвимост към икономически сътресения.
Представяне на българския пазар
За разлика от силните ръстове по повечето международни пазари през м. август, индексите на Българската фондова борса се представиха неубедително. Компанията с най-голяма пазарна капитализация и в представителния индекс SOFIX и в широкия BGBX40, Шелли Груп АД, спадна повече от 7% за месеца (най-лошо представилата се акция за август) и това бе достатъчно да вкара и двата индекса в лека загуба. Единствено индексът на акции в недвижимите имоти, BG REIT, се повиши с близо 4%, в унисон с общия подем при недвижимите имоти (предвид предстоящите намаления на лихвените проценти глобално). Индексът спечели най-вече от скока в цената на акцията на най-тежката компания в състава си, Фонда за недвижими имоти България АДСИЦ, която бе и най-силно представилата се акция на БФБ, с ръст от 17,4% за месец август. През месеца започна изплащането на дивидент от БФБ АД– общото събрание на акционерите взе решение 100% от реализираната печалба през 2023 г. да бъде разпределена като дивидент на акционерите. Брутният размер на дивидента на една акция бе почти 0,30 лв., а общата разпределена сума – близо 2 млн. лв.
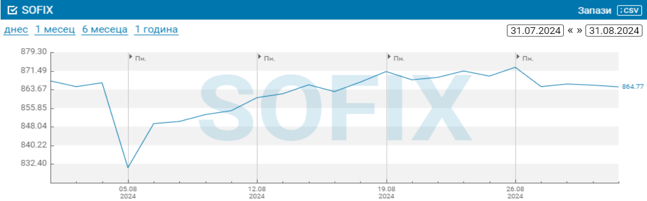
Архив юли 2024
Общ преглед на пазара
Месец юли донесе нови върхове за световните пазари на акции. Въпреки някои сътресения през втората половина на месеца, индексът MSCI All-Country World Equity все пак нарасна с над 1,5%, увеличавайки стойността си от началото на годината с 12% (в USD) и записа осмия си положителен месец от последните девет. Печалбите се „разпростряха“, като всички класове активи отбелязаха повишение – акциите бяха подпомогнати от данни, показващи устойчив икономически растеж и корпоративни печалби, докато облигациите бяха стимулирани от подобрените перспективи за намаляване на лихвените проценти. През юли инфлацията продължи да намалява постепенно, което увеличи вероятността Федералният резерв (Фед) и други централни банки да се присъединят към действията на Европейската централна банка (ЕЦБ), Банката на Англия (АЦБ) и Централната банка на Канада и да започнат цикъл на понижаване на лихвите. Повишените очаквания за намаляване на лихвените проценти предизвикаха значителна ротация към акции с малка пазарна капитализация и други, чувствителни към лихвите, класове активи – акциите със стойност задминаха тези на растежа, а акциите на развитите пазари се представиха по-добре от тези на развиващите се икономики. Големите технологични компании, особено акциите, свързани с изкуствения интелект, спаднаха доста болезнено, тъй като първоначалният ентусиазъм по отношение на изкуствения интелект започна да се охлажда, и инвеститорите започнаха да се притесняват за възвръщаемостта на огромните капиталови инвестиции. Въпреки резкия спад през последните няколко седмици, акциите на растежните компании (по-специално на големите американски технологични гиганти) все още са с доходност от над 15% от началото на годината досега. Азиатските акции също се повишиха през юли в унисон с общия пазар. Японските акции скочиха доста (с над 5% в щатски долари) изцяло поради ралито на валутата – йената поскъпна, тъй като Японската централна банка (ЯЦБ) изненадващо повиши лихвените проценти с 25 базисни точки (в йени обаче японските акции завършиха месеца на загуба). Затварянето на сделки от т. нар. carry trade, от нисколихвени заемни средства в японски йени, инвестирани предимно във високодоходни акции на технологични гиганти в щатски долари, засили разпродажбата на растежните акции. Тайванските акции, с голяма експозиция към полупроводници (чипове), също се разпродадоха с ротацията извън технологиите. Китайските акции също се понижиха поради лошите потребителски нагласи, въпреки продължаващите усилия на правителството за стимулиране на икономиката, и неяснотите около Третия пленум на Комунистическата партия.
Европа беше най-силният регион през юли, който с помощта на слабия щатски долар силно преобърна отрицателния си резултат от миналия месец. ЕЦБ избра да остави лихвените проценти непроменени въпреки надхвърлянето на целевата инфлация. Влиянието на забавения растеж в Китай се усеща най-осезаемо в производството на луксозни стоки и автомобилната индустрия (LVMH и BMW са двете акции, загубили най-много пазарна капитализация от началото на годината сред индекса EU50). Като цяло активите, които се представиха добре през юли, бяха тези, към които инвеститорите обичайно се насочват при паника: златото, японската йена и американските съкровищни облигации. Доходността на държавните облигации се понижи (което означава, че цените им се повишиха) на повечето основни пазари, тъй като намаленият инфлационен натиск дава тласък за предстоящо разхлабване на паричната политика. Различните класове облигации продължиха да подкрепят балансираните портфейли, като през месеца донесоха доходност между 1% и 2%.
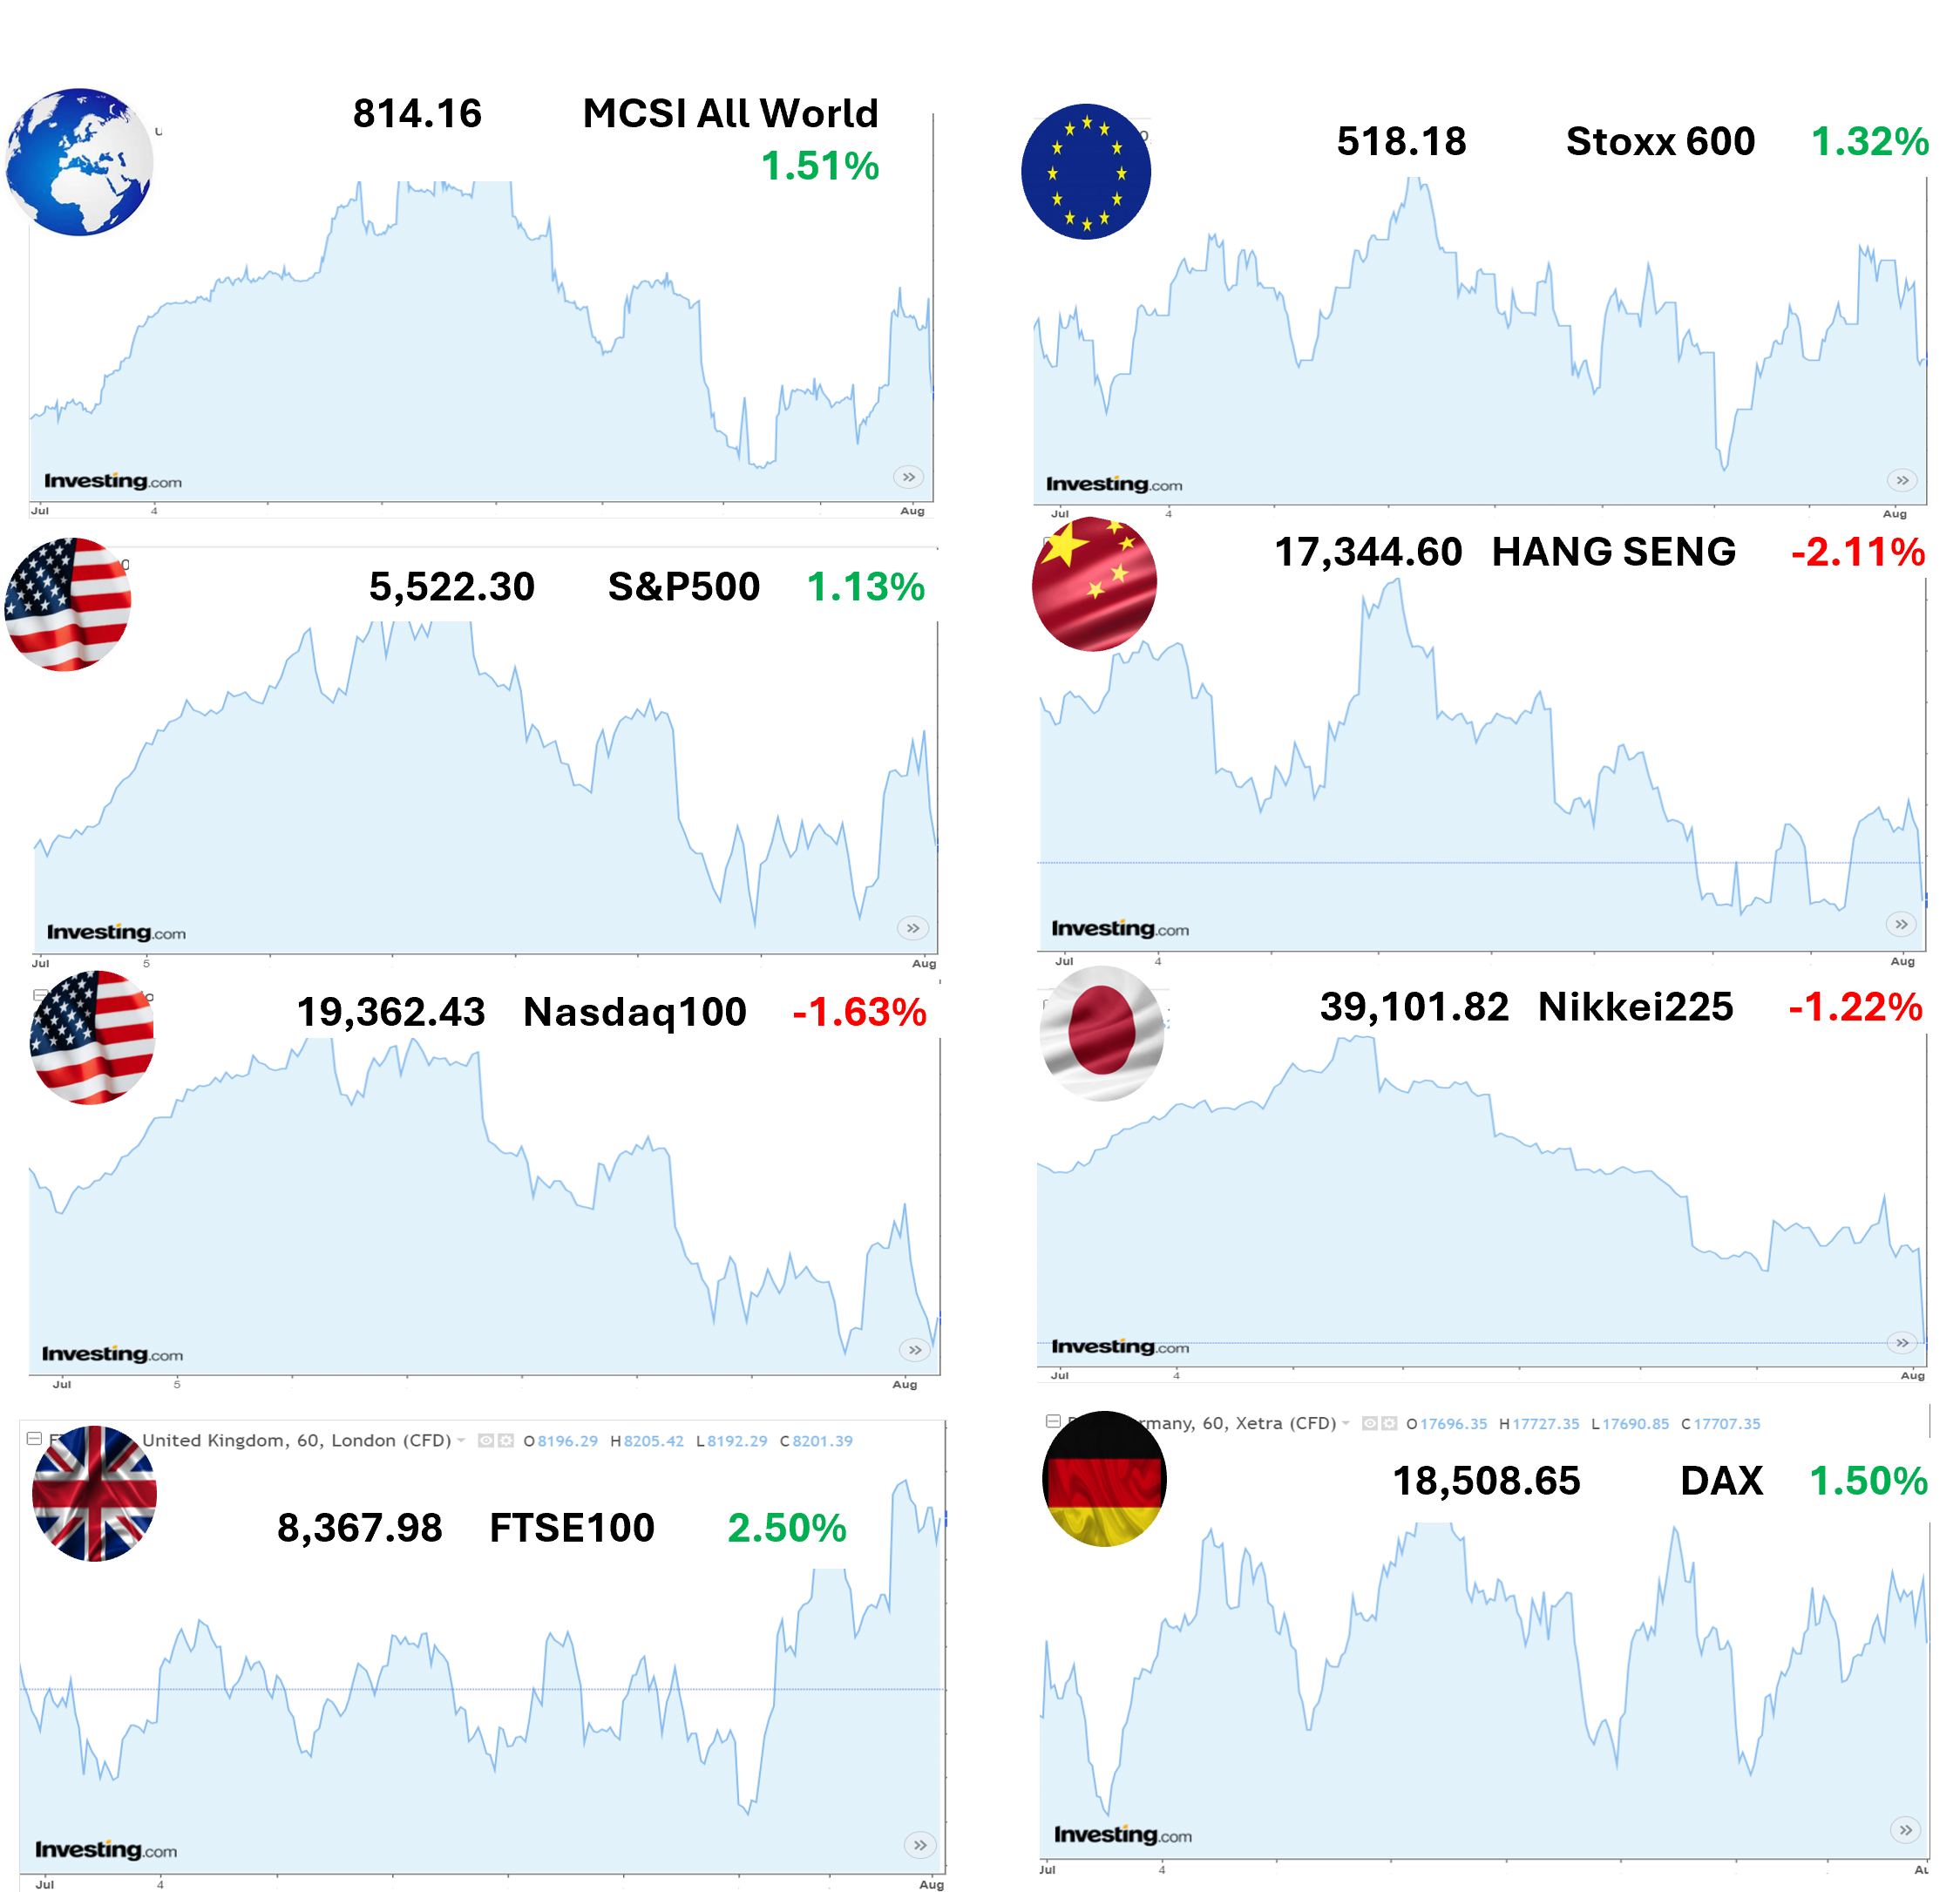
Пазарът в САЩ
Акциите в САЩ като цяло бяха нагоре през юли, въпреки че се наблюдаваше значителна ротация сред лидерите. Инвеститорите излязоха от растежните компании (тези със силен потенциал за бъдещ растеж) и вместо това предпочетоха по-разумно оценени компании. По-малките компании се представиха по-добре от по-големите. Големите технологични компании, по-конкретно акциите, свързани с изкуствения интелект, поевтиняха, тъй като акционерите се притесниха за възвръщаемостта на огромните капиталови разходи. В един момент Nvidia се бе сринала с 30 % от върха си. От трите големи американски фондови индекса, технологичният NASDAQ беше единственият, който завърши на отрицателна територия, губейки 0,8% през юли. Широкият S&P500 завърши с ръст от 1,1% въпреки негативното „пречупване“ в средата на месеца – отбелязвайки осмия си положителен месец от последните девет. Индустриалният индекс Dow Jones се представи значително по-добре от „колегите си“ с ръст от 4,4%. Някои благоприятни макро-данни подхраниха възходящата пазарна динамика и подкрепиха идеята, че икономиката е все още силна, а инфлацията постепенно се охлажда. Според индекса на потребителските цени (CPI) годишната инфлация през юни възлезе на 3,0% (спрямо 3,3% през май). Друг измерител на инфлацията (и предпочитан от Фед показател) – индексът на разходите за лично потребление (PCE) – се понижи до 2,5% ръст на годишна база през юни, което беше най-ниското му показание от над три години. Спадайки от 2,6% през май, PCE се доближава до целевата стойност на Фед от 2%. Потребителите продължават да харчат уверено. Въпреки това темпът на спестяване спадна до най-ниското си равнище от 2022 г. насам, което предполага, че американците посягат към спестяванията си, за да поддържат силни нива на лично потребление. При протичащия добре сезон на отчетите (средната отчетена печалба нараства с над 10%) и силния икономически растеж (през второто тримесечие БВП нарасна с 2,8% на годишна база) една от изненадващите новини беше, че пазарът на труда е пострадал повече от очакваното. През юли икономиката на САЩ добави едва 114 000 нови работни места, което е значително под средните стойности за последните години. Равнището на безработица се повиши за четвърти пореден месец, достигайки 4,3%. Тези данни може да показват, че нажеженият пазар на труда най-накрая започва да се охлажда (което ще облекчи Фед). Подобен оптимизъм, че Фед може да започне да намалява лихвите, доведе до рали при банките, жилищното строителство и други чувствителни към лихвите акции. Така, за месеца най-печелившите сектори бяха недвижимите имоти, комуналните услуги и финансите. Най-голяма загуба отбелязаха технологиите и цикличното потребление. Потенциалното начало на цикъла на намаляване на лихвените проценти се отрази на пазарите на ценни книжа с фиксиран доход. На последното си заседание в самия край на юли Фед запази лихвените проценти без промяна, както се очакваше (на 5,25% – 5,50%). Сега, при наличието на подкрепящи данни, аргументите за намаляване на лихвите през септември стават много силни, а щатските ДЦК поскъпнаха през месеца – доходността на важните 10-годишни щатски облигации спадна през юли от 4,41% до 4,03%. Корпоративните облигации в САЩ се представиха наравно с държавните ценни книжа, което означава, че изостанаха.
Пазарът в Европа
Европейските акции имаха добро рали – това беше най-добрият регион в световен мащаб през юли. Пан-европейският индекс STOXX600 нарасна с над 1,3% за месеца в евро. Най-големи печалби отбелязаха секторите на здравеопазването, комуналните услуги и недвижимите имоти. Някои добри печалби за тримесечието и положителни клинични резултати подкрепиха акциите в сектора на здравеопазването. Най-големи загуби за месеца отбелязаха секторите на потребителските стоки и информационните технологии. Слабото потребителско търсене натежа върху акциите на луксозните стоки и автомобилостроенето – две индустрии, които са много важни за Европа. Технологичният сектор беше засегнат от отдръпването от растежни акции и опасенията, че САЩ може да се опитат да наложат повече ограничения върху това какво оборудване за чипове може да се продава на Китай – най-големият и почти единствен производител на оборудване за производство на компютърни чипове е европейска компания. Данните показаха, че БВП на Еврозоната е нараснал с 1% на годишна база през второто тримесечие, което е рязко подобрение спрямо първото тримесечие. Лошата новина бе, че най-голямата икономика в блока, Германия, отново се сви по всички показатели. Междувременно, при ускоряваща се годишна инфлация за юли от 2,6% (спрямо 2,5% през юни) и прекалено висок базисен индекс на потребителските цени (core CPI) от 2,9%, ЕЦБ остави лихвените проценти непроменени, както се очакваше.
Английската централна банка обаче понижи лихвените проценти за първи път от март 2020 г., когато започна пандемията от Covid-19 – с четвърт процентен пункт, до 5%. ЕЦБ е по-предпазлива с понижаването на лихвите, защото цените на услугите отказват да спрат да растат. В Германия те нараснаха с 3,9% през юни спрямо година по-рано, а в цялата Eврозона инфлацията при услугите беше 4,1%. В същото време свежи данни за PMI индекса на Eврозоната показаха, че икономиката е близо до стагнация с показател 50,1 (спрямо 50,9 през юни) – показател под 50 означава свиване. Европейските пазари на държавни облигации се представиха добре във всички направления. Френските държавни облигации възстановиха голяма част от предишните си загуби след втория тур на изборите, които неочаквано доведоха до разделен парламент, в който нито една политическа група не постигна категорично мнозинство. Това успокои инвеститорите, че екстремистки решения за бюджета ще бъдат блокирани. ДЦК на Обединеното кралство също се присъединиха към ръста за месеца, след като инвеститорите очакваха с нетърпение обявяването на лихвите от страна на АЦБ.
Представяне на българския пазар
Юли донесе положителна доходност и за българските акции. Всички индекси на БФБ се оцветиха в зелено: представителният SOFIX напредна с повече от 2,3%, а индексът на малките компании, beamX, за втори пореден месец бе отличник с печалба от почти 3% за месеца. Така от началото на годината резултата на SOFIX e вече над +13,3% към края на юли. През месеца стартира търговията на книжата на Shelly Group, която е първата компания на най-новия сегмент за двойно листване на БФБ – EuroBridge, създаден с сътрудничество с Deutsche Borse. Това позволява на компанията акциите й да се търгуват едновременно на двете борси и в България и в Германия, директно в евро. Към края на месеца започна и търговията с първата емисия варанти на пазара beam, издадени от дружеството за дялови инвестиции – Impulse Growth. Чрез тази емисия дружеството може да набере допълнителен капитал от 4,5 млн. лв. на няколко транша до края на май 2025 г. Така, за месеца сред българските компании от Sofix най-добре се представи търговската банка Първа Инвестиционна Банка АД, чиято цена се покачи с почти 12% през юли, а най-лошо – диверсифицираният холдинг Доверие Обединен Холдинг АД, чиято акция спадна с близо 4%.
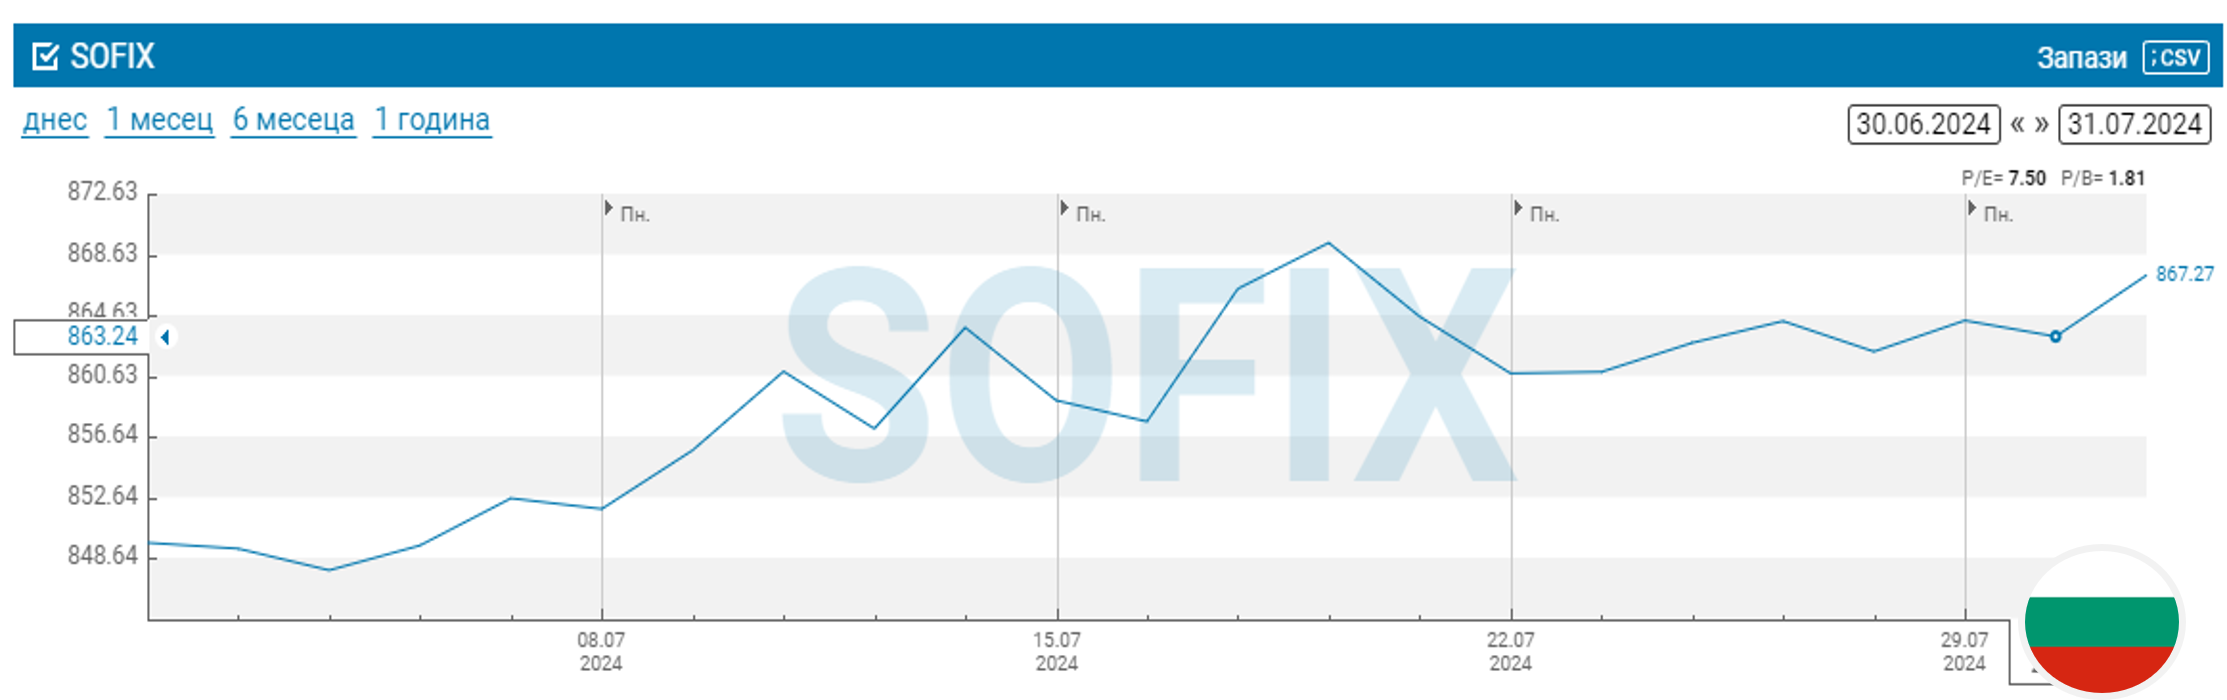
Архив юни 2024
Общ преглед на пазара
Възходът на световните акции продължи и през юни. Индексът MSCI All-Country World Equity отбеляза седмия си положителен месец от последните осем, записвайки месечен ръст от над 2% (в USD) и надминавайки ръст от 15% от началото на годината. Няколко сили движат тази възходяща инерция: силните корпоративни печалби (особено на „Великолепната седморка“ в САЩ), намаляващата инфлация и очакваните подобрения на производителността от изкуствения интелект (ИИ). Американските акции продължиха да доминират в световен мащаб, след като широкият индекс S&P500 регистрира третото си поредно положително тримесечие и вече е нагоре с над 30% от най-ниските си нива миналата есен. За разлика от това, фондовите пазари в Европа нямаха добър юни (но все пак отчетоха положително тримесечие), тъй като инфлацията в еврозоната продължи да остава доста над целта от 2% на Европейската централна банка (ЕЦБ). Все пак най-голямата новина за месеца беше, че въпреки упорито високата инфлация, ЕЦБ предприе първото намаление за този лихвен цикъл. Азиатските пазари също имаха силен месец, но изостанаха от САЩ; Китай обаче имаше отрицателен юни, понеже проблемният сектор на недвижимите имоти продължи да оказва натиск върху потребителските разходи и настроенията на инвеститорите, въпреки усилията на правителството за стимулиране. Глобалните облигации продължиха да разочароват, тъй като доходността им от началото на годината е незначителна. Движен от новини за смекчаване на пазара на труда и окуражаващи новини за инфлацията, пазарът на облигации бе повлиян в посока надолу от нововъзникнали политически рискове. Съобщенията за предсрочни парламентарни избори във Франция, например, повишиха доходността на германските бундове, докато перспективите за избори в Обединеното кралство не се отразиха толкова на пазара. Подновените опасения относно инфлацията от двете страни на Атлантическия океан накараха инвеститорите да преосмислят кога и колко ще е намаляването на лихвите и в резултат облигациите пострадаха. Така, инвеститорите във фиксиран доход трябваше да понесат още едно негативно тримесечие – глобалните облигации с инвестиционен клас донесоха отрицателна доходност от -1,1%.
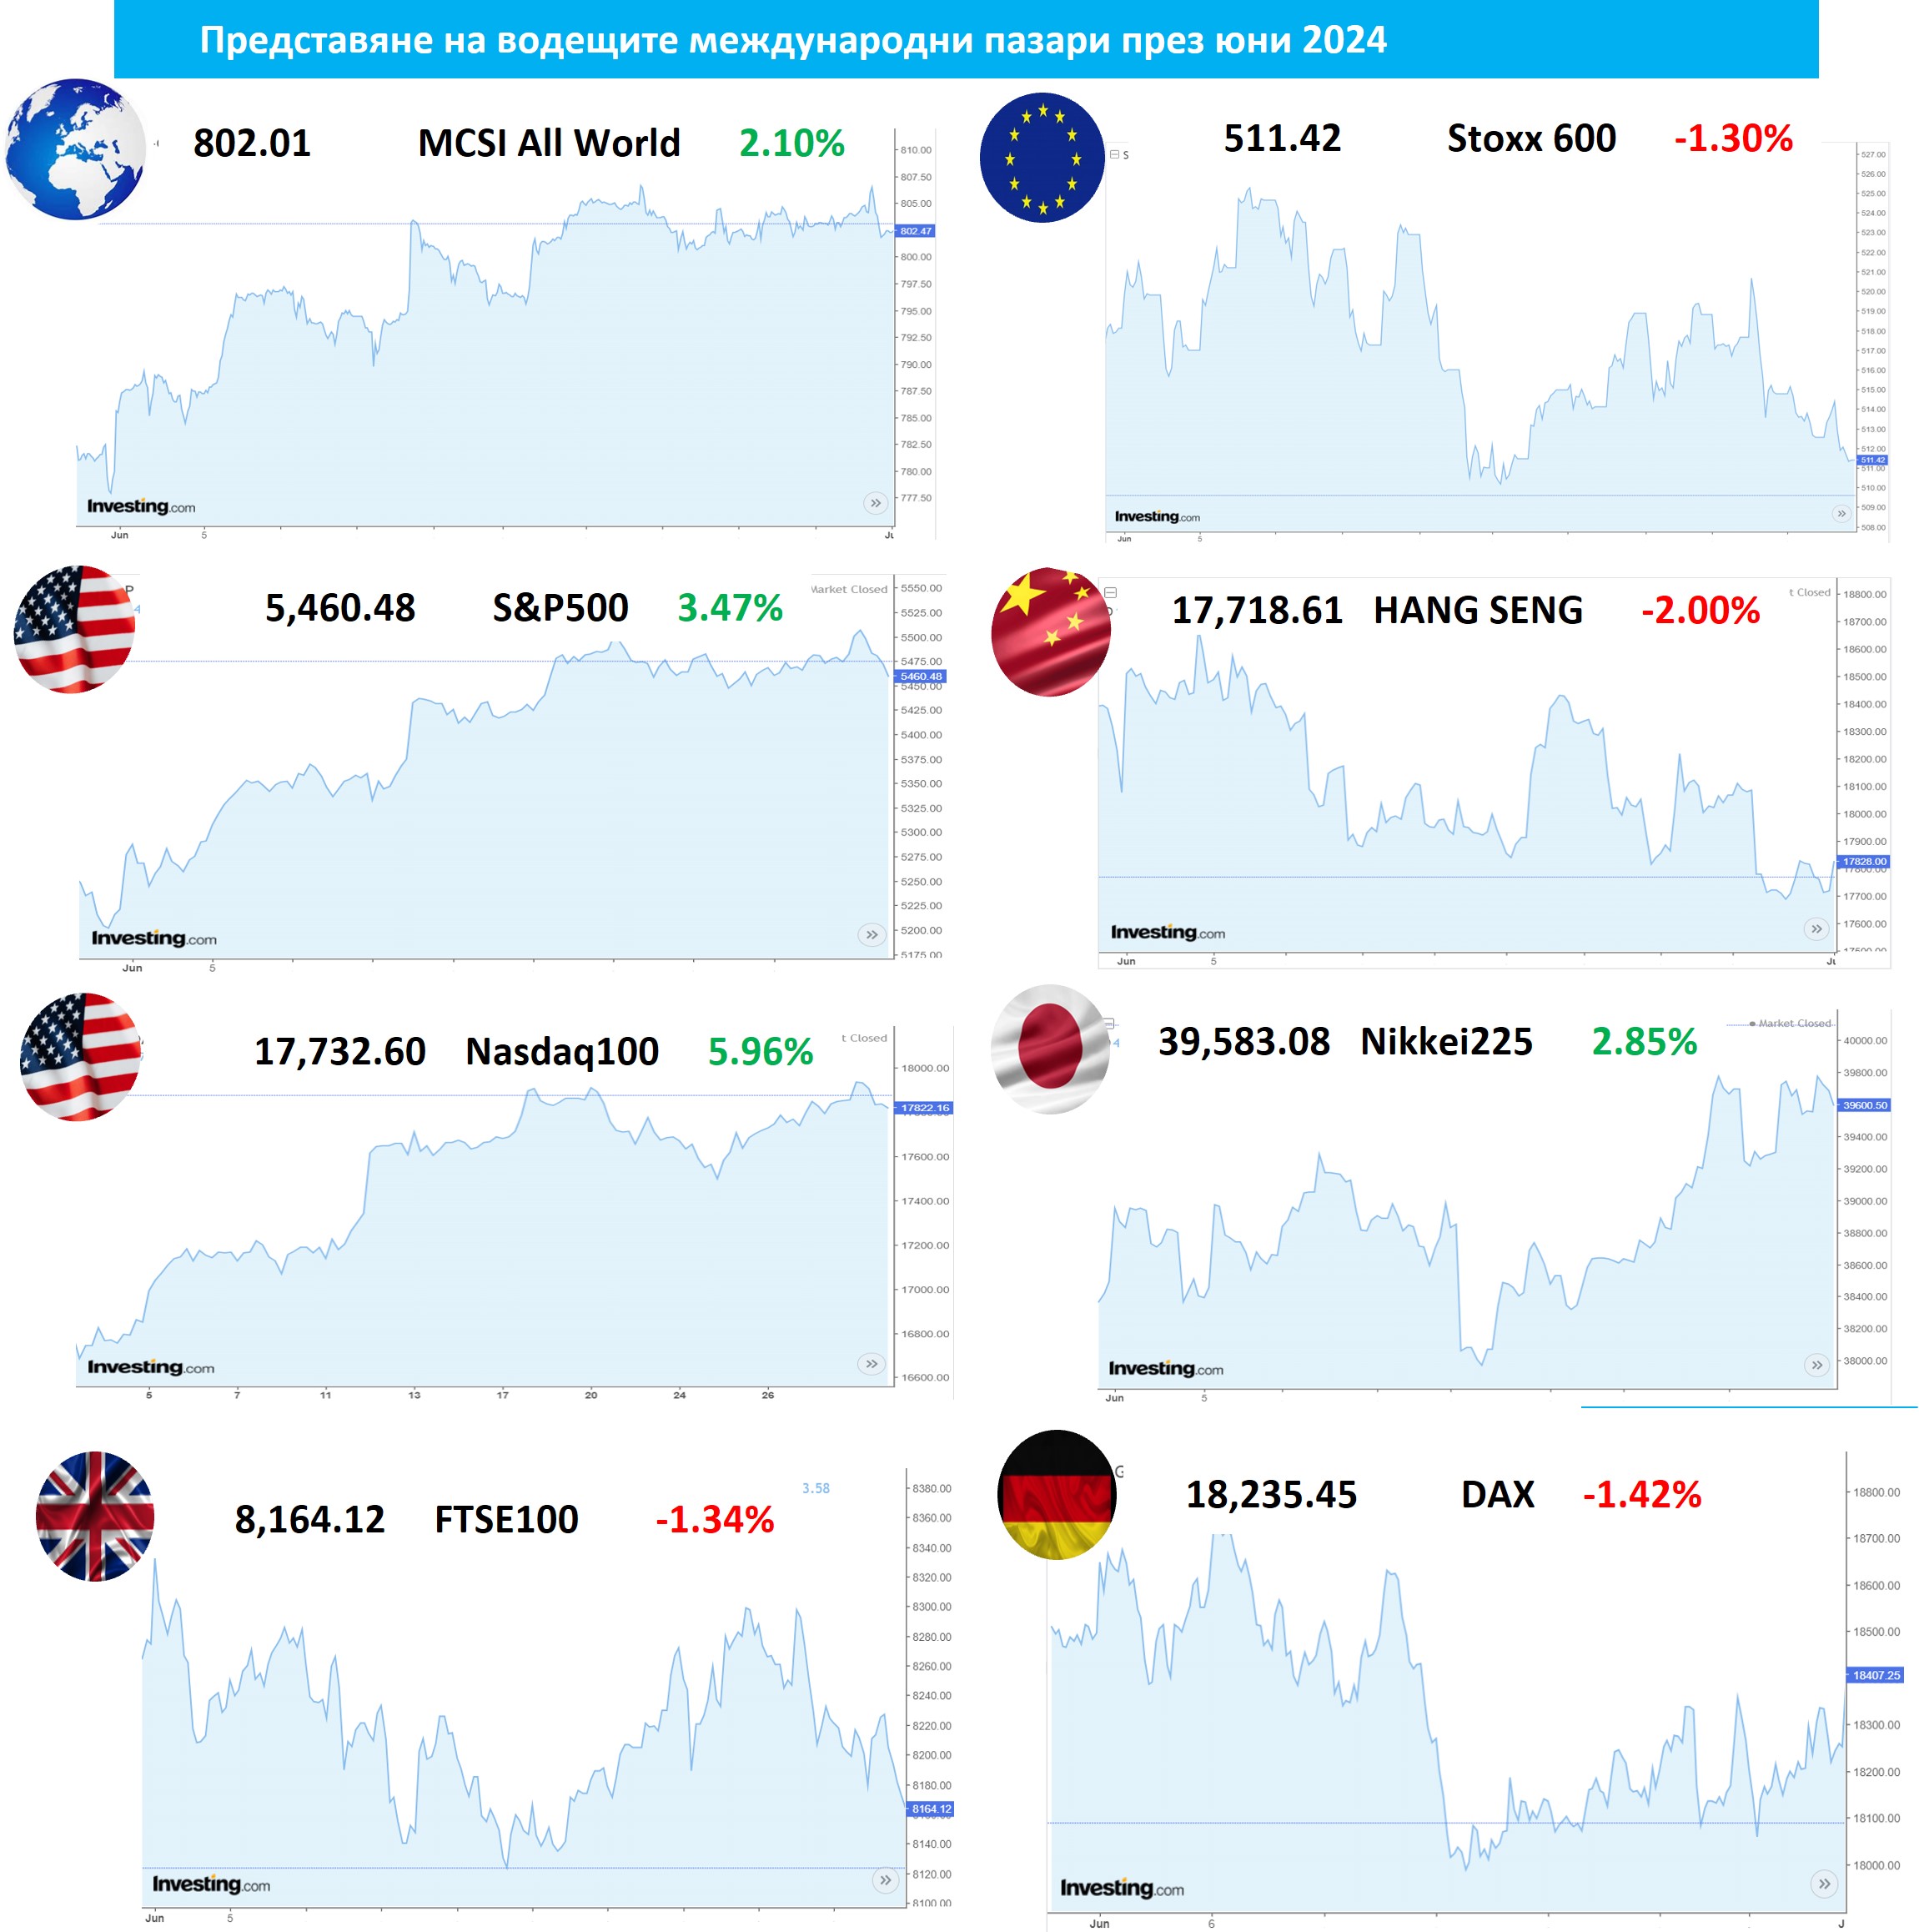
Пазарът в САЩ
Месец юни донесе положителни резултати за американските акции. Технологичният индекс NASDAQ лесно надмина своите колеги с близо 6% ръст за месеца, докато широкият S&P500 напредна с 3,5%, а индустриалният Dow Jones „изостана“ с ръст от 1,1%. Тези печалби обаче не бяха равномерно разпределени, тъй като компаниите, свързани с ИИ, продължиха да превъзхождат други области на пазара. Това доведе до някои неравномерни резултати на фондовите пазари в САЩ и възвръщаемостта бе силно концентрирана в една шепа компании: от средата на годината една техонологична акция (Nvidia, +149% от началото на годината) допринася за около 30% от общата възвръщаемост на целия S&P500; допълнително, 10-те най-добри акции от индекса представляват над 3/4 от общата възвръщаемост на индекса през първата половина на 2024 г.! Това създава такова разделение, че средната акция в САЩ е реализирала доходност от началото на година, която е с 10% по-ниска от възвръщаемостта на широкия пазар – толкова голямо изоставане не е наблюдавано от повече от 35 години. Вероятно, една изненадваща последица от ентусиазма с всички компании свързани с ИИ, е значителния ръст на акциите на компаниите от сектора на комуналните услуги през последното тримесечие поради високото търсене на електроенергия – центровете за данни с облачни изчисления изискват много електроенергия (комуналните услуги бяха най-зле представящият се сектор от всички през 2023 г.). Три сектора – технологии, цикличното потребление и (теле)комуникациите – сега съставляват над 50% от цялата пазарна капитализация на S&P500 и те бяха най-добре представящите се сектори през юни. Само технологиите отбелязаха ръст от близо 10%, продължавайки пазарната тенденция през тази година досега. Потребителските стоки, недвижимите имоти и материалите бяха сред най-губещите сектори. Като цяло, растящата икономика на САЩ започна да показва първи признаци на отслабване. Ръстът на БВП през първото тримесечие беше ревизиран надолу от 0,4% на 0,3% главно поради по-ниското потребителско харчене. Потребителите отслабват доверието си и – с нарастването на нивото на безработица – пазарът на труда постепенно става по-разхлабен. Данните показаха охлаждане на инфлацията в САЩ: общата инфлация (CPI) намаля повече от очакваното до 3,3% миналия месец, докато базисната инфлация (изключваща нестабилните цени на храните и енергията) достигна 3,4%. В рамките на базисните компоненти цените на основните стоки бяха непроменени, както и цените на основните услуги, с изключение на разходите за подслон (които остават солидни, но намаляват). Освен това, предпочитаният от Фед измерител на инфлацията, индексът на разходите за лично потребление, падна до годишен темп на растеж от 2,6%, което беше най-бавният ръст на цените от повече от три години. Въпреки, че доходността на държавните облигации на САЩ не се промени много през тримесечието, те бяха единственият голям суверенен пазар, който осигури положителна възвръщаемост с 0,1% печалба. През юни доходността на важните 10-годишните облигации продължи постепенно да спада до 4,36% (от 4,50%). Кривата на доходността остана с обратен наклон.
Пазарът в Европа
Акциите в Европа нямаха добър месец (но отбелязаха положително тримесечие). Паневропейският индекс STOXX600 загуби 1,3% от стойността си през юни, докато континентът продължава да се бори с висока инфлация и политически сътресения. Неочакваният резултат от европейските парламентарни избори (възраждане на националистически партии) накара президента Макрон да свика предсрочни избори във Франция. Инвеститорите бяха разтревожени за възможния резултат (победа за антиимигрантската и антиевропейска крайна десница) и това предизвика значителна волатилност – френският пазар на акции падна с 6,4% през юни, което навреди на доходността от Европа като цяло. Акциите на стария континент донесоха едва 0,6% доходност през второто тримесечие на тази година срещу 3,9% за S&P500.
Икономиката на еврозоната бавно се възстановява, тъй като показателите за доверие се подобряват и нетният износ процъфтява. Данните показаха, че растежът на БВП през първото тримесечие е относително силен, главно благодарение на силния нетен износ. Индикаторите за доверието на производителите също се подобряват, особено в сектора на услугите, а доверието на потребителите се възстановява, въпреки, че нивата на спестявания на континента все още остават твърде високи, за да помогнат за по-бързо възстановяване. Борбата с инфлацията в еврозоната далеч не е приключила, тъй като цените продължават да се покачват (за разлика от САЩ, където инфлацията пада). През май общата инфлация се увеличи от 2,4% на 2,6%, тъй като годишната инфлация на енергията отново стана положителна, докато инфлацията при храните леко намаля. Базисната инфлация също се увеличи от 2,7% на 2,9%, най-вече поради голямото увеличение на инфлацията в услугите. Инфлацията на стоките остава умерена. Натискът върху заплащането на труда продължава да стимулира страховете от инфлация, тъй като недостигът на работна ръка и ниската безработица са повсеместни. Въпреки новините за инфлацията, ЕЦБ намали лихвения си процент през юни от 4% на 3,75% с аргумента, че трябва да стимулира икономиката. Обаче, повишавайки инфлационните си очаквания, ЕЦБ предположи, че темпът на намаляване на лихвите ще бъде бавен и постепенен. С всички избори и възобновените политически рискове, доходността на европейските ДЦК се повиши (което означава, че цените им паднаха) и спредовете на облигациите се разшириха. Така през тримесечието европейските държавни облигации отбелязаха отрицателна доходност.
Представяне на българския пазар
Юни месец не бе добър и за компаниите на Българската фондова борса. Двата индекса, представителният SOFIX и широкият BGBX40, завършиха със загуба от повече от 2%. За разлика от тях, индексът на малките компании, beamX, отчете чудесен месец, затваряйки с 6,4% нагоре. Въпреки този резултати, от началото на годината „големите“ индекси на БФБ остават с добра доходност (напр. SOFIX e +10,8% към полугодието), докато beamX не е напреднал много (1,5% към средата на годината). През месеца бе проведена традиционната годишна инициатива „Ден за акции“, която се организира от БФБ и Централен депозитар. Търговията на 12 юни бе безплатна за инвеститорите, защото участващите 25 инвестиционни посредници и банки не начисляваха комисионни за услугите си – натрупаният оборот за деня бе рекордните 5,5 млн. лв. Друга важна новина бе стартирането на платформа за заемане на ценни книжа, която ще позволи бъдещи къси продажби на БФБ. Така, за месеца сред българските компании най-добре се представи технологичната Бианор Холдинг АД, чиято цена се покачи с повече от 16% през юни, а сред тези най-лошо – търговският и енергиен холдинг Синергон Холдинг АД, чиято акция спадна с над 12%.